

@הון_כשר האתר תקוע
 י
יהודה סנדרס
@י. סנדרס
-
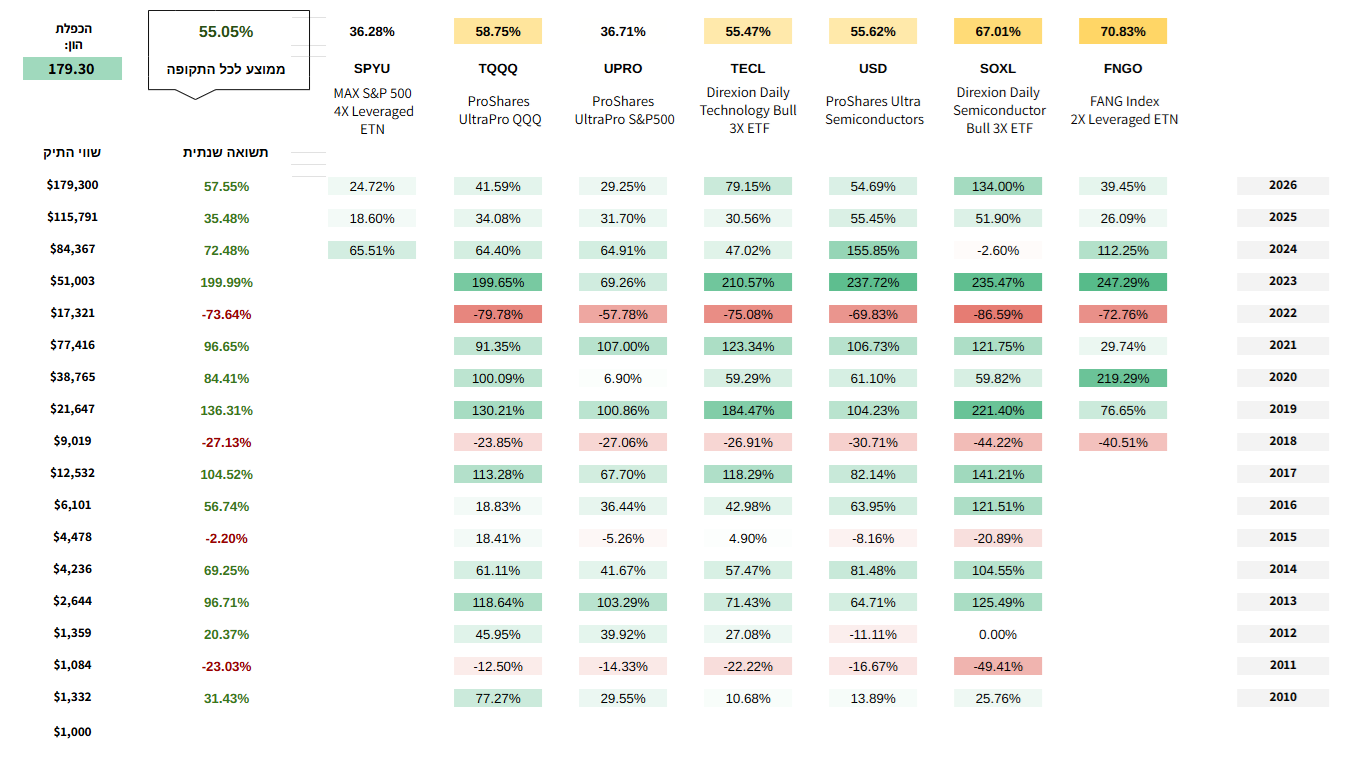
קרנות ממונפות - האם ואיך ? -
פתיחת עסק זעיר - עבור קרן השתלמות.@בנימין ממני ביקשו שוב תעודת עוסק אחרי שלוש שנים.
מי שמספר לך שמבקשים רק כשפותחים קרן השתלמות - לא מדבר מניסיון.יש מצב שכשייראו תעודת עוסק חדשה, יתחילו לשאול שאלות. לא בטוח שיהיו לך תשובות מספקות
-
קרנות ממונפות - האם ואיך ? -
קרנות ממונפות - האם ואיך ?@אפ_על_פי_כן יש על זה פרק שלם בספר "איך מחתנים ילדים". עיין שם
-
מיתוסים בשוק ההון@הגיוני כשאתה מציג רק שתי תשובות בלבד כאפשריות, האמת לא בהכרח באמצע...

-
מיתוסים בשוק ההון@הגיוני לא כל דבר הוא בהכרח "נכון" או "לא נכון".
האמת הרבה פעמים נמצאת איפשהו באמצע הסקאלה
-
מיתוסים בשוק ההוןההשוואה איננה בין מזומן בבנק לכסף בשוק, אלא בין הפומו של "בא נעשה מכה" גם במחיר של הלוואה (כמצוי במחוזותינו) ובין הפקדה חודשית קבועה ושפויה ללא מינופים.
למרות שהפקדה חודשית קונה גם במחירים גבוהים, הממוצע הכולל של ההפקדות נמוך יותר מאשר הפקדה חד פעמית. בקורס נוכיח את זה בסימולטור מיוחד שהוכן לצורך כך. אם כי כמובן שמדובר בדיון תיאורטי התלוי בטווח ההשקעה של כל משקיע ובממוצע התשואות, הירידות והעליות בתקופת ההשקעה הספציפית.
אגב להמתין לירידות זו אסטרטגיה גרועה כפי שהוכח באינספור מחקרים - אא"כ מדובר על תקרת ביטחון מבוקרת בתוך תיק ההשקעות, המושקעת בנכס סולידי לכל הפחות.
בסוף, לכל אסטרטגיה יש יתרונות וחסרונות. השאלה מה יותר פרקטי. וזה בעיני השורה התחתונה.
-
מיתוסים בשוק ההוןגם משקיעים שכבר פתחו חשבון ויודעים מה זה S&P 500 מפסידים מדי שנה עשרות אלפי שקלים שקטים. הם מנחשים פקודות מסחר, משלמים מרווחי המרה סמויים, בוחרים קרנות איריות לא מדויקות, ומשאירים תשואה רבה על הרצפה.
בדיוק לשם כך בניתי את הקורס החדש "בורסה בגובה העיניים".
הקורס אינו עוסק בתיאוריה בסיסית – הוא נבנה כדי לסחוט את הלימון עד הסוף, למקסם תשואות נטו ולמנוע את שכר הלימוד היקר שהשוק גובה מכם. אתם מקבלים למעלה מעשרה סימולטורים שייסעו לכם להבין ולהשוות מוצר למוצר, ורשימת טיקרים להשקעה - שלא תצטרכו לחפש.הנה כמה דוגמאות:
- הבנק מול ברוקר: מתווך המתווכים
 ️
"להשקיע בבנק זה הכי בטוח, הם מנהלים לי הכל".
גם הבנק קונה מניות בחו"ל דרך ברוקר בינלאומי. הבנק הוא פשוט מתווך שגובה עמלות כפולות ודמי משמרת יקרים.
מה לומדים: מעקף מתווכים, עבודה ישירה מול ברוקר וחיסכון אלפי שקלים בשנה.-
הקרן האירית המדויקת

"הבנתי שקרן אירית זה הכי טוב, אז שמתי בקרן כלשהי"
גם באיריות יש טוב ויש יותר טוב: קרן פיזית מול סינטטית (Swap-Based) ופערי עמלות נסתרים (Tracking Difference).
מה לומדים: ניתוח קרנות לעומק ובחירת הקרן המדויקת שתסחט את מקסימום התשואה. -
מכה חד-פעמית מול DCA

"עדיף לחכות שיהיו לי 100 אלף ש"ח כדי להיכנס ולעשות מכה"
משקיע חודשי עקבי קונה בממוצע נמוך בזמן ירידות וזקוק לעליית ערך נמוכה בהרבה כדי לחזור לאיזון ולרווח.
מה לומדים: מתמטיקה של ממוצעים, מנגנון DCA אוטומטי והפיכת תנודתיות למנוע צמיחה. -
פקודות מסחר וסימולטור

"אני רק רוצה לקנות מדד. "מה זה כל ה-Trailing Stop, Stop Limit והסיבוך הזה?"
רוב הפקודות מיועדות לסוחרים יומיים ועלולות להכשיל משקיע פסיבי בזמן תנודות.
מה לומדים: סקירת פקודות, סינון רעשים וסימולטור מעשי שמראה בדיוק על מה ללחוץ. -
מעבר ל-S&P 500: להכות את המדדים

"אני מכיר את המדדים המובילים, מה כבר אפשר לחדש לי?"
קרנות ואסטרטגיות שונות (Smart Beta / Factor Investing) היכו היסטורית את המדדים הראשיים והגדילו פוטנציאל תשואה.
מה לומדים: השקעה חכמה שיכולה להעלות את התשואה השנתית לאזור 20-30% ולהכפיל פי כמה וכמה את הרווח הסופי. -
הפיקדון הבנקאי: האשליה הריאלית
 ️
"הבנק מציע 4.5% בפיקדון בטוח, אין פה שום סיכון"
4.5% נומינלי, בניכוי 15% מס ואינפלציה שנתית, מניבים תשואה ריאלית אפסית או שלילית. הכסף נשחק בשקט.
מה לומדים: חישוב תשואה ריאלית נטו ובחירת נכסים סולידיים שמגנים על ערך הכסף. -
המרת מט"ח: מרווח השער החבוי

"המרתי שקלים לדולרים בבנק, העמלה הרשמית הייתה גרושים"
העמלה האמיתית מוחבאת ב"מרווח השער" (Spread) – פער של 1.5%-3% שהוא הפסד נקי עוד לפני שקניתם מניה.
מה לומדים: ביצוע המרות בשער הרציף בזמן אמת בעמלה אפסית של סנטים בודדים. -
נדל"ן מול שוק ההון: מספרים נטו

"רק נדל"ן זה נכס אמיתי, ואפשר למנף אותו בקלות"
בניכוי מסים, עו"ד, תמיכה, שיפוצים ועלות הריבית – התשואה הנטו בנדל"ן מפסידה לעיתים קרובות למדדים.
מה לומדים: השוואה מתמטית קרה בין מינוף נדל"ן להשקעה בשוק ההון (נזילות, מיסוי ותשואה).
אז הגיע הזמן להפסיק לשלם שכר לימוד יקר לשוק ההון.
הצטרפו למחזור הקרוב לקבלת ידע מדויק, סימולטורים מעשיים, חוברת פיזית וליווי מקצועי שייקחו את תיק ההשקעות שלכם לרמה הבאה. לצפייה בדף המיתוסים + הפירוט המלא לחצו כאן:
https://katzr.net/6391ea מעבר לאתר הבית של הקורס:
https://katzr.net/ccd413 להרשמה ישירה למחזור הקרוב:
https://katzr.net/8384dc צפייה בסילבוס המלא:
https://katzr.net/11d426 לפרטים והרשמה טלפונית: 08-330-1900
- הבנק מול ברוקר: מתווך המתווכים
-
קרנות ממונפות - האם ואיך ?@הגיוני תקנה בחו"ל. יותר זול ויותר כשר
-
"משיאים" - את מי בדיוק?אני מקווה שכתבת את זה בציניות.
הגמח המרכזי שמוכר לאנשים חלומות על *** עילית שתבנה שם עיר מתי שלנכדים שלהם יצמחו שערות על כף היד - יותר יציב ואמין מ-500 החברות הגדולות בעולם?
בדיחה טובה. יישר כח.
היי, נזכרתי במשהו מעניין: המודל של משיאים וכל המתחרים שלו מציע ששוק ההון ישלם לכם את החזר ההלוואה כלומר הוא מתבסס על היציבות של הבורסה.
אז מי לא יציב?
-
"משיאים" - את מי בדיוק?@שואף-ליותר ואם לגמחים לא יהיה מספיק כסף? זה תרחיש הרבה יותר סביר.
בקשר לגובה הריבית, צריך לחשב גם את ה"תרומה" כתשלום ריבית. זה מגיע לאחוזים נכבדים.
-
"משיאים" - את מי בדיוק?@998877 הפוסט הראשון נמחק.
השני - מחשבון מעולה שמראה "סור מרע".
המחשבון שלי מראה את ה"עשה טוב" כלומר מה האלטרנטיבה החכמה. -
תשואות היסטוריות של מדדי השוקהאתר היחיד בישראל שנותן בעברית:
-
תשואות שנתיות של מעל 40 טיקרים שונים,
-
תשואה מצטברת מתחילת נקודת השקעה,
3.תשואה ממוצעת לתקופת ההשקעה,
- הפקדה חודשית קבועה - כמה שווי התיק כל שנה? ובסוף התקופה?
-
-
"משיאים" - את מי בדיוק?@998877 שלח קישור
-
"משיאים" - את מי בדיוק?קראתי
דמי חבר בין 30-35₪כסף לפיצוחים ועוגות לעסקנים
-
"משיאים" - את מי בדיוק?תיכנס למחשבון באתר ותחליט בעצמך.
בתכניות של הגמחים אתה נשאר בלי שקל בסוף התכנית, אבל מפקיד הרבה יותר, כי צריך לפרנס מישהו לא?
-
"משיאים" - את מי בדיוק?מחשבון חיסכון ומשיכות מתקדם, כולל הלוואות על חשבון הפוליסה, וכולל החזר הלוואה מהפוליסה בעצמה, ללא צורך בגמ"חים ובמיזמים חדשים...
-
"משיאים" - את מי בדיוק?איך "משיאים" (ילדים) גמ"חים?
חסד, שוק ההון והעתיד של הילדים שלכם: מה שוכחים לספר לכם במיזמי המינוף החדשים?
https://www.long-range.co.il/איך-משיאים-ילדים/ -
מענה לטענות של דוד טופורוביץ@בן-צבי יפה מאוד!
יש שם כמה טעויות "סופר" אבל הכיוון ברור.
ישר כח!

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)