

אנחנו עכברים בניסוי......😱😱😱
שוק ההון והשקעות
17
פוסטים
7
כותבים
794
צפיות
6
עוקבים
-
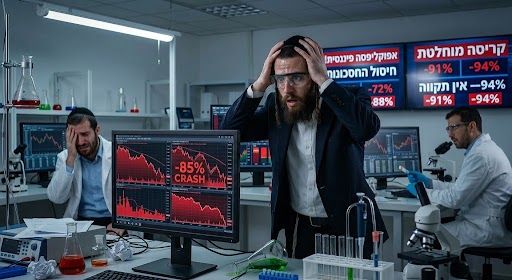
אנחנו בעיצומו של ניסוי. כן כן, שמעתם נכון — ניסוי חברתי-פיננסי מהגדולים שהיו כאן! 🧪
והקטע? שאף אחד לא באמת יודע מה יהיו התוצאות שלו. מי יצדק ומי יטעה? הכל פתוח.
אפילו אנשי המקצוע הגדולים והבכירים ביותר חלוקים בדעתם. כל צד יכול לצטט דעה מדופלמת, הגיונית, ومגובה באינספור נתונים וטענות מוצדקות.
אבל האמת הפשוטה היא – שאף אחד עוד לא היה בעתיד.
כולכם – ללא יוצא מן הכלל – נחשפתם לעולמות שוק ההון בשנים האחרונות. מי יותר ומי פחות, בצורה כזאת או אחרת. יש כאלו שהלכו ועשו מעשה והשקיעו את כספם, ויש כאלו שעדיין מתמהמהים, אבל מתכננים להשקיע בעתיד.
ופה בדיוק הניסוי מתחיל:
מה יקרה ביום שבו השוק יקרוס ב-50% או 60%?
כשהפאניקה תשתולל, העיתונים ייצבעו באדום עם כותרות דרמטיות, וקווי הטלפון והזום יעבדו שעות נוספות בניסיון להבין מה המומחים אומרים – בסופו של דבר כל אחד יישב לבד מול המחשב, מול קופת הגמל או תיק ההשקעות שלו, ויצטרך להתמודד מול חוסר הוודאות. רק הוא והמסך.
מצד אחד: יש מומחים שקובעים בנחרצות שרוב הציבור פשוט לא ישרוד את המשבר הזה, וכל הטענות על "דור חדש של משקיעים" הן כעורבא פרח.
מצד שני: ישבסו להסביר לכם: "אתם לא מבינים, מה שהיה פעם זה דור אחר. אצלנו הקהילתיות וה'ביחד' יגרמו לנו לנצח את המשבר".
ואני אגיד לכם את האמת שלי: אני בעצמי עומד תמה ומבולבל, ולא יודע להכריע בנושא.
וזה בסדר גמור! זה בדיוק שוק ההון – ואל תתנו לאף אחד למכור לכם משהו אחר.
בשבוע הבא נפרסם את המשך הפוסט בבלעדיות לחברי "הפורום הפיננסי" מהם הדברים שקריטי לעשות כדי להתכוננן לעתיד -
אנחנו בעיצומו של ניסוי. כן כן, שמעתם נכון — ניסוי חברתי-פיננסי מהגדולים שהיו כאן! 🧪והקטע? שאף אחד לא באמת יודע מה יהיו התוצאות שלו. מי יצדק ומי יטעה? הכל פתוח.
אפילו אנשי המקצוע הגדולים והבכירים ביותר חלוקים בדעתם. כל צד יכול לצטט דעה מדופלמת, הגיונית, ومגובה באינספור נתונים וטענות מוצדקות.
אבל האמת הפשוטה היא – שאף אחד עוד לא היה בעתיד.
כולכם – ללא יוצא מן הכלל – נחשפתם לעולמות שוק ההון בשנים האחרונות. מי יותר ומי פחות, בצורה כזאת או אחרת. יש כאלו שהלכו ועשו מעשה והשקיעו את כספם, ויש כאלו שעדיין מתמהמהים, אבל מתכננים להשקיע בעתיד.
ופה בדיוק הניסוי מתחיל:
מה יקרה ביום שבו השוק יקרוס ב-50% או 60%?
כשהפאניקה תשתולל, העיתונים ייצבעו באדום עם כותרות דרמטיות, וקווי הטלפון והזום יעבדו שעות נוספות בניסיון להבין מה המומחים אומרים – בסופו של דבר כל אחד יישב לבד מול המחשב, מול קופת הגמל או תיק ההשקעות שלו, ויצטרך להתמודד מול חוסר הוודאות. רק הוא והמסך.
מצד אחד: יש מומחים שקובעים בנחרצות שרוב הציבור פשוט לא ישרוד את המשבר הזה, וכל הטענות על "דור חדש של משקיעים" הן כעורבא פרח.
מצד שני: ישבסו להסביר לכם: "אתם לא מבינים, מה שהיה פעם זה דור אחר. אצלנו הקהילתיות וה'ביחד' יגרמו לנו לנצח את המשבר".
ואני אגיד לכם את האמת שלי: אני בעצמי עומד תמה ומבולבל, ולא יודע להכריע בנושא.
וזה בסדר גמור! זה בדיוק שוק ההון – ואל תתנו לאף אחד למכור לכם משהו אחר.
בשבוע הבא נפרסם את המשך הפוסט בבלעדיות לחברי "הפורום הפיננסי" מהם הדברים שקריטי לעשות כדי להתכוננן לעתידבשבוע הבא נפרסם את המשך הפוסט בבלעדיות לחברי "הפורום הפיננסי"
מה זה "הפורום הפיננסי"?
-
-
@שמעון-יוחאי-חסן לזה התכוונת?
-
לא זהו פורום בצאט שבו אני ועוד מומחים מהתחום שולחים הפוסטים והעדכונים על שוק ההון וכלכלה
-
אפשר קישור?
פתוח בנטפרי? -
תשלח לי הודעה במייל ואצרף אותך
-
אנחנו בעיצומו של ניסוי. כן כן, שמעתם נכון — ניסוי חברתי-פיננסי מהגדולים שהיו כאן! 🧪והקטע? שאף אחד לא באמת יודע מה יהיו התוצאות שלו. מי יצדק ומי יטעה? הכל פתוח.
אפילו אנשי המקצוע הגדולים והבכירים ביותר חלוקים בדעתם. כל צד יכול לצטט דעה מדופלמת, הגיונית, ومגובה באינספור נתונים וטענות מוצדקות.
אבל האמת הפשוטה היא – שאף אחד עוד לא היה בעתיד.
כולכם – ללא יוצא מן הכלל – נחשפתם לעולמות שוק ההון בשנים האחרונות. מי יותר ומי פחות, בצורה כזאת או אחרת. יש כאלו שהלכו ועשו מעשה והשקיעו את כספם, ויש כאלו שעדיין מתמהמהים, אבל מתכננים להשקיע בעתיד.
ופה בדיוק הניסוי מתחיל:
מה יקרה ביום שבו השוק יקרוס ב-50% או 60%?
כשהפאניקה תשתולל, העיתונים ייצבעו באדום עם כותרות דרמטיות, וקווי הטלפון והזום יעבדו שעות נוספות בניסיון להבין מה המומחים אומרים – בסופו של דבר כל אחד יישב לבד מול המחשב, מול קופת הגמל או תיק ההשקעות שלו, ויצטרך להתמודד מול חוסר הוודאות. רק הוא והמסך.
מצד אחד: יש מומחים שקובעים בנחרצות שרוב הציבור פשוט לא ישרוד את המשבר הזה, וכל הטענות על "דור חדש של משקיעים" הן כעורבא פרח.
מצד שני: ישבסו להסביר לכם: "אתם לא מבינים, מה שהיה פעם זה דור אחר. אצלנו הקהילתיות וה'ביחד' יגרמו לנו לנצח את המשבר".
ואני אגיד לכם את האמת שלי: אני בעצמי עומד תמה ומבולבל, ולא יודע להכריע בנושא.
וזה בסדר גמור! זה בדיוק שוק ההון – ואל תתנו לאף אחד למכור לכם משהו אחר.
בשבוע הבא נפרסם את המשך הפוסט בבלעדיות לחברי "הפורום הפיננסי" מהם הדברים שקריטי לעשות כדי להתכוננן לעתיד@שמעון-יוחאי-חסן ולכן צריך לשלש את ההשקעות כמאמר חז"ל. שליש בקרקע. השקיעו גם בנדל"ן
-
@מבין-עניין
הלוואי וזה היה נגיש כמו השקעות בשוק ההון -
@מבין-עניין
הלוואי וזה היה נגיש כמו השקעות בשוק ההון@שואף-ליותר תמיד אפשר משהו קטן, דירה בבאר שבע או בעפולה. העיקר לא הכל בשוק ההון
-
@שואף-ליותר תמיד אפשר משהו קטן, דירה בבאר שבע או בעפולה. העיקר לא הכל בשוק ההון
תמיד אפשר משהו קטן, דירה בבאר שבע או בעפולה. העיקר לא הכל בשוק ההון
דירה בעפולה בהחלט משהו קטנצ'יק שצריך לתענוג הזה מעל 200,000 ש"ח הון עצמי לא כולל תיווך ומיסוי.
-
לוקחים הלוואה. מה הסיפור? יש הלוואות קלות מאד היום בכרטיסי אשראי, בבנקים המסחריים או במשכנתה "לשיפוץ" וכדו'. פשוט קפוץ למים
-
-
לא רק חשבנו. אנחנו מחזירים.......... חחחח
-
-
@שמעון-יוחאי-חסן
זה פתוח בנטפרי ?? -
לא רק חשבנו. אנחנו מחזירים.......... חחחח
@מבין-עניין כוונתי שאם יש כיום משכנתא של כמה אלפים ולוקחים עוד הלוואות לא לשכוח לשכלל את ההחזרים
ודאי שיש המון שחושבים אבל לצערנו הרבה לא חושבים צעד אחד קדימה
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)