

הסבר על נתונים בקופת גמל
-
שלום רב,
אשמח להסבר קצת בעניין קופת גמל להשקעה,
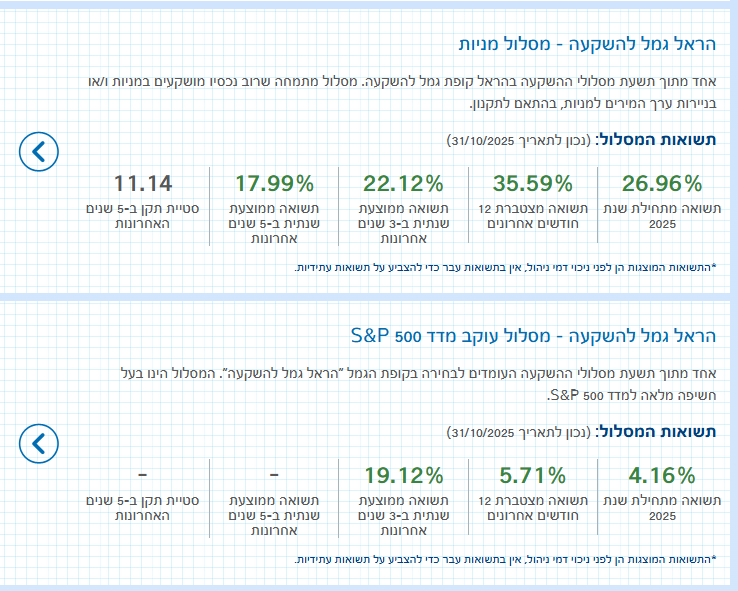
פתחתי לפני קרוב לחצי שנה שתי קופות אחת במגדל באסן פי ואחת באינפניטי במסלול עוקב מדד עולמי(הלכה) בכל אחת יש קצת יותר מ50 אלף ש"ח, ואני כל הזמן רואה איזה רווח מזערי של בערך 200 ש"ח, האם כך זה אמור להיות בערך, כי זה היה נראה לי שעכשיו המדדים האלו גבוהים, תודה. -
@בעז-ה
איך אתה עוקב אחרי הרווחים? -
@רואה-את-הנולד
הכל מפורט באתר היטב,
ובאמת ראיתי שאסנד פי ירד לאחרונה@בעז-ה גם הדולר ירד בחצי שנה האחרונה
בחבורת הביטוח זה צמוד גם לדולר -
במניות משקיעים לטווח ארוך ולא מומלץ לבדוק כל הזמן במיוחד עכשיו.
דרך אגב בסכום כזה כדאי לך לשקול לעבור למסחר עצמאי, לדוגמה 100 אלף ש"ח ל20 שנה בתשואה של 10% שנתי זה יוצא הפרש של למעלה מ40 אלף ש"ח לטובת מסחר עצמאי.
אפשר לראות באקסל שאהרן זלץ https://docs.google.com/spreadsheets/d/1Z8hDgjKEgyoL-QKGoPVatzOOFxnnD1oothM8U1z1VW4/edit?gid=888201178#gid=888201178 -
במניות משקיעים לטווח ארוך ולא מומלץ לבדוק כל הזמן במיוחד עכשיו.
דרך אגב בסכום כזה כדאי לך לשקול לעבור למסחר עצמאי, לדוגמה 100 אלף ש"ח ל20 שנה בתשואה של 10% שנתי זה יוצא הפרש של למעלה מ40 אלף ש"ח לטובת מסחר עצמאי.
אפשר לראות באקסל שאהרן זלץ https://docs.google.com/spreadsheets/d/1Z8hDgjKEgyoL-QKGoPVatzOOFxnnD1oothM8U1z1VW4/edit?gid=888201178#gid=888201178@גמל-און כתב בהסבר על נתונים בקופת גמל:
דרך אגב בסכום כזה כדאי לך לשקול לעבור למסחר עצמאי, לדוגמה 100 אלף ש"ח ל10 שנים בתשואה של 10% שנתי זה יוצא הפרש של למעלה מ40 אלף ש"ח לטובת מסחר עצמאי.
אא"כ אתה רוצה לקחת מינוף.
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@גמל-און כתב בהסבר על נתונים בקופת גמל:
דרך אגב בסכום כזה כדאי לך לשקול לעבור למסחר עצמאי, לדוגמה 100 אלף ש"ח ל10 שנים בתשואה של 10% שנתי זה יוצא הפרש של למעלה מ40 אלף ש"ח לטובת מסחר עצמאי.
אא"כ אתה רוצה לקחת מינוף.
@צמיחה וגם פטור ממיסים בזקנה ושיבה
-
-
@גמל-און כתב בהסבר על נתונים בקופת גמל:
דרך אגב בסכום כזה כדאי לך לשקול לעבור למסחר עצמאי, לדוגמה 100 אלף ש"ח ל10 שנים בתשואה של 10% שנתי זה יוצא הפרש של למעלה מ40 אלף ש"ח לטובת מסחר עצמאי.
אא"כ אתה רוצה לקחת מינוף.
-
-
@שמואל
עכשיו הכל בירידה, אפי' בהפסדים.
אבל אין טעם לבדוק את זה כל הזמן, כך טבעו של עולם - יורד ועולה בטווח הקצר, אך לטווח הארוך זה אמור בהחלט לעלות בגדול. -
@צמיחה גם במסחר עצמאי אפשר לרכוש קרנות ממונפות.
לדוגמה https://market.tase.co.il/he/market_data/etf/1146968/major_data@גמל-און כתב בהסבר על נתונים בקופת גמל:
@צמיחה גם במסחר עצמאי אפשר לרכוש קרנות ממונפות.
לדוגמה https://market.tase.co.il/he/market_data/etf/1146968/major_dataנראה לי שמינוף ע"י הלוואה מהחברת ביטוח פחות מסוכן מאשר לקנות קרנות ממונפות פי 3.
-
@גמל-און כתב בהסבר על נתונים בקופת גמל:
@צמיחה גם במסחר עצמאי אפשר לרכוש קרנות ממונפות.
לדוגמה https://market.tase.co.il/he/market_data/etf/1146968/major_dataנראה לי שמינוף ע"י הלוואה מהחברת ביטוח פחות מסוכן מאשר לקנות קרנות ממונפות פי 3.
-
@גמל-און כתב בהסבר על נתונים בקופת גמל:
@צמיחה גם במסחר עצמאי אפשר לרכוש קרנות ממונפות.
לדוגמה https://market.tase.co.il/he/market_data/etf/1146968/major_dataנראה לי שמינוף ע"י הלוואה מהחברת ביטוח פחות מסוכן מאשר לקנות קרנות ממונפות פי 3.
@צמיחה כתב בהסבר על נתונים בקופת גמל:
נראה לי שמינוף ע"י הלוואה מהחברת ביטוח פחות מסוכן מאשר לקנות קרנות ממונפות פי 3.
למה?
המינוף הוא יומי ומוגבל להפסדים.
ואפשר גם לרכוש קרנות ממונפות פי 2.ואפילו לשיטתך שעדיף למנף בחברת ביטוח, עדיין את החלק של המינוף שבמקרה של @בעז-ה זה 100 אלף ש"ח כדאי להכניס למסחר עצמאי.
-
@צמיחה כתב בהסבר על נתונים בקופת גמל:
נראה לי שמינוף ע"י הלוואה מהחברת ביטוח פחות מסוכן מאשר לקנות קרנות ממונפות פי 3.
למה?
המינוף הוא יומי ומוגבל להפסדים.
ואפשר גם לרכוש קרנות ממונפות פי 2.ואפילו לשיטתך שעדיף למנף בחברת ביטוח, עדיין את החלק של המינוף שבמקרה של @בעז-ה זה 100 אלף ש"ח כדאי להכניס למסחר עצמאי.
@גמל-און כתב בהסבר על נתונים בקופת גמל:
למה?
כי יש יותר סיכוי למחוק את הקרן בקרן ממונפת מאשר בלקיחת הלוואה ולהשקיע אותה שאין אפשרות למחוק את הקרן של ההלוואה אא"כ יש נפילה של 100%.
המינוף הוא יומי ומוגבל להפסדים.
נכון, אבל כשיש כמה ימים רצופים של ירידות, אין הגבלה.
ואפשר גם לרכוש קרנות ממונפות פי 2.
שם, הסיכון של למחוק את הקרן באמת הרבה יותר רחוק.
ואפילו לשיטתך שעדיף למנף בחברת ביטוח, עדיין את החלק של המינוף שבמקרה של @בעז-ה זה 100 אלף ש"ח כדאי להכניס למסחר עצמאי.
אה"נ. אא"כ הוא רוצה למנף שוב בעוד כמה שנים.
כמו כן לקנות קרן ממונפת זה עניין של מתקדמים, והלוואה מחברת ביטוח לא.
-
תודה לכל העונים
https://forum.benakel.org/user/גמל-און אשמח להסבר על מסחר עצמאי, בפרט לאדם כמוני שלא מבין בזה כלום, ורק התייעצתי עם מקצועי בלבד בפרוג ועשיתי כדבריה,
כרגע יש לי באיזור ה150 אלף מושקעים...
ושוב תודה רבה -
תודה לכל העונים
https://forum.benakel.org/user/גמל-און אשמח להסבר על מסחר עצמאי, בפרט לאדם כמוני שלא מבין בזה כלום, ורק התייעצתי עם מקצועי בלבד בפרוג ועשיתי כדבריה,
כרגע יש לי באיזור ה150 אלף מושקעים...
ושוב תודה רבה@בעז-ה כתב בהסבר על נתונים בקופת גמל:
תודה לכל העונים
https://forum.benakel.org/user/גמל-און אשמח להסבר על מסחר עצמאי, בפרט לאדם כמוני שלא מבין בזה כלום, ורק התייעצתי עם מקצועי בלבד בפרוג ועשיתי כדבריה,
כרגע יש לי באיזור ה150 אלף מושקעים...
ושוב תודה רבהמסחר עצמאי זה פשוט יותר ממה שזה נראה. פותחים חשבון באחת החברות כמו אקסלנס, מבצעים העברה מחשבון הבנק, וכשהכסף מופיע בחשבון ההשקעות – אפשר לרכוש ניירות ערך או קרנות.
השאלה היא האם כדאי למכור את הכספים שהפקדת בקופת גמל להשקעה או לקחת הלוואה מהקופה ולהעביר למסחר עצמאי. אם תרצה עזרה באופן פרטני וללא תשלום, אתה מוזמן להשאיר לי פרטים באתר שלי.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)