

תיק ההשקעות הכי בטוח: להפסיק לממן את הריביות של עצמכם
חתונות הילדים
2
פוסטים
2
כותבים
397
צפיות
2
עוקבים
-
הדיון בחדרי הקפה עלה לטונים גבוהים.
זה צועק בקול ניחר שהכלכלה האמריקאית בדרך לקריסה, ושהתמחור הנוכחי הוא בועה.
השני משיב: אם ארה"ב קורסת - הדבר האחרון שיעניין אותנו הוא קרן ההשתלמות.
והשלישי בכלל טוען: אבל אין לך פיזור גדול מזה שהרי לא מדובר רק בכלכלה האמריקאית.
ובתוך בית המדרש הדיון אחר לגמרי:
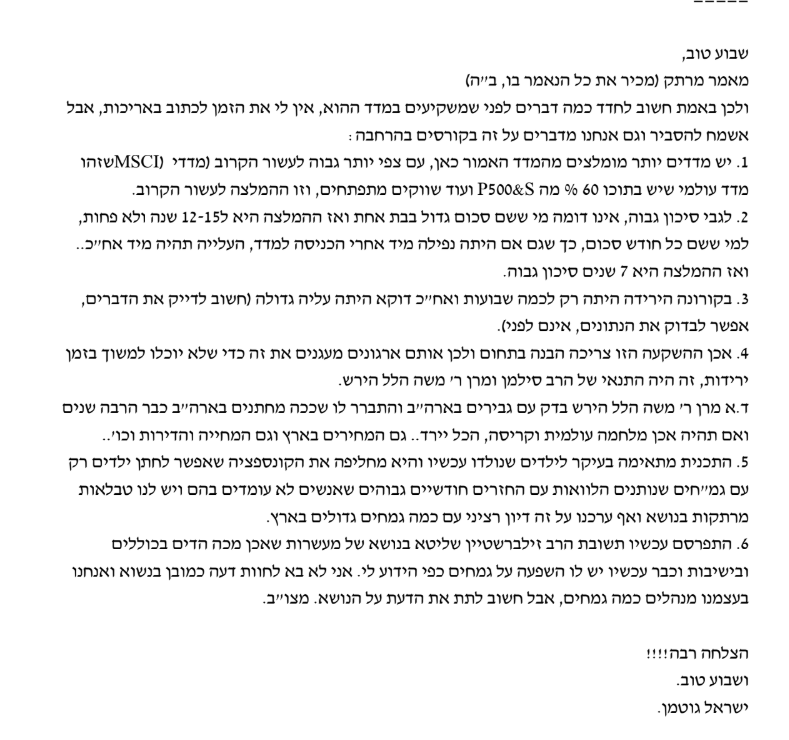
האם בכלל יש חובת השתדלות? וממתי אברכים נעשו לסוחרים? מה ניתן לדייק מדברי ה“חפץ חיים” בעניין? והאם מישהו שאל לדעת גדולי ישראל?
ומסביב יש את המתלבטים:
בין הפקדה בגמ"ח רגיל, שהרי כתוב “פירותיה בעולם הזה”, לבין גמ"ח המתחייב להלוואה. ואולי בכלל לשלב ביניהם. וכלשון העמים: "לובסט"...
זה בכה וזה בכה, בסוף, כל אחד יעשה על פי דעת רבותיו, שורש נשמתו, ואולי גם על פי עצת אנשי מקצוע.
ואולי בכלל ישלב ביניהם ויזכה לחתן בנקל...
ויהיו את אלה שפשוט יבחרו: "שב ואל תעשה עדיף" כלל שתמיד עובד כשאנחנו חסרי החלטה.
אך בתוך כל הקלחת הזו של גישות וחשבונות, נדמה שמתחולל כאן שינוי שורשי בהרבה מהשאלה הטכנית 'איפה להשקיע'.
השינוי האמיתי הוא התעוררות המודעות הכלכלית ביומיום. נכון, נושא חתונות הילדים הוא הזרז שמעלה את הטונים, אבל הוא רק חלק אחד בפאזל הרחב של ניהול חיים תקין.
משפחות רבות חיו עד היום ללא סדר ברור, מבלי לבדוק באמת האם רמת החיים שלהן בכלל פוגשת את המציאות בחשבון הבנק.
אך ברגע שהדיון הציבורי על חיסכון לטווח ארוך וכוחה של ה'ריבית דריבית' חלחל פנימה,המציאות השתנתה. גם מי שבסוף יחליט שלא להשקיע, כבר לא יוכל להישאר אדיש או 'לעצום עיניים' מול ניהול הכסף שלו ב'כאן ועכשיו'.
שמעתי פעם משפט הדרכה שנאמר לאברך בתחילת חיי הנישואין "יש אמנם מצוות עשה דאורייתא של הלוואה - אבל היא נאמרה למלווה ולא ללווה".
במשך שנים השתרשה אצלנו התפיסה שהחיים הם רצף של התרוצצויות מגמ"ח לגמ"ח, ושפשוט 'אין דרך אחרת'. אך דווקא היום, כשהדיון הציבורי עוסק בתכנון של עשרים שנה קדימה, הנורמה של גלגול חובות תמידי מתחילה להתערער.
וזה לא קורה על ידי מסע שכנועים או סיסמאות שאין תוחלת בלחיות ממה שאין, ולא דרך קמפיינים תורניים מחז"ל שמדגישים שאין להוציא יותר מהיכולת ושההוצאות צריכות להיות כפי ממונו של אדם. (רש"י חולין פד ע"ב ורמב"ם הל' דעות פ"ה ה"י)
אלא זה קורה דווקא כאשר הציבור כולו מתעסק בהיבטים השונים של חיסכון ושל השקעה.
בשורה התחתונה: בין אם תבחרו לחסוך ולהשקיע ובין אם לאו, עצם העובדה שאתם מתחילים לחשוב קדימה ולבחון את הנתונים של ההווה - יש בה כבר שינוי משמעותי. המעבר להתנהלות כלכלית נבונה הוא רווח ודאי לכל משפחה ומשפחה. -
דברים כדורבנות.
אם כי יש לתת את הדעת על כך, שהשורש של אי החשיבה שדובר בו במאמר זה, מצמיח גם כן הוצאות שטותיות שאין שום בר דעת שמסכים אליהם, כמו ההוצאות על התזמורות בחתונה לזמרים כמעט בני עשרה, שמנגנים ושרים בצורה הפשוטה ביותר, וגובים הון תועפות, ועוד כהנה רבות, וכדי לממן את הבלים אלה, צריך לשבת בכולל כחצי שנה, או שתיים שלש משכורות של אשה שמתפרנסת בצורה סבירה וממוצעת.
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)