

תהא שנת פרנסה זמינה (תשפ"ז) | איחולים וברכות לשנה החדשה 🍀🍁🌿
כלכלת המשפחה
3
פוסטים
2
כותבים
113
צפיות
3
עוקבים
-
אנחנו עומדים ברגע הזה של ערב ראש השנה. הבנקים שולחים גלויות חגיגיות, חברות האשראי מציעות פריסות תשלומים, וכולנו מאחלים זה לזה מעומק הלב: "שנה טובה ומתוקה".
אבל הפעם - אני רוצה להציע לכם השנה נוסח אחר של ברכות. לא איחולים מופשטים שנשארים באוויר, אלא איחולים פרקטיים, ממוקדים ומשני מציאות; ברכות שהן תוכנית עבודה כלכלית לשנת תשפ"ז, כאלו שיבטיחו שהשנה הבאה תהיה שנה של צמיחה ונכסים, ולא שנה של היגררות ונטלים.
לקראת תשפ"ז, הנה הברכות הפרקטיות שלי אליכם מעומק הלב:
אני מאחל לכם שבשנת תשפ"ז תפסיקו להשאיר את כספי "חיסכון לכל ילד" במסלולי ברירת המחדל חסרי התשואה של הביטוח הלאומי. שנה של ידע היא שנה שבה אתם מקדישים רבע שעה, נכנסים לאתר או מרימים טלפון, ומעבירים את החיסכון של הילדים למסלול מניב בסיכון מוגבר (מניתי) באחת מקופות הגמל הכשרות. כשמדובר בילדים קטנים ויש לכם טווח זמן ארוך של 15–18 שנה קדימה, כוחה של הריבית דריבית הוא קסם כלכלי. הפעולה הפשוטה הזו תהפוך את החיסכון השבועי הקטן להון עצמי אמיתי שיעזור להם לעמוד תחת החופה בכבוד, בלי שאתם תצטרכו לשקוע בנטל מטורף של חובות והלוואות.
אני מאחל לכם שבשנה הזו תפסיקו להסתכל על הפנסיה כעל סעיף מעיק ומעורפל בתלוש השכר או כמשהו ששייך רק לגיל זקנה. הפנסיה שלכם היא לא נטל – היא הנכס הכי גדול שלכם ליום מחר! בתשפ"ז, קחו עליה אחריות: בדקו בדיוק היכן הכסף יושב, וודאו שהוא נמצא במסלול השקעה נכון ומותאם גיל (כמו מסלול מחקה מדד מנייתי או מסלול מנייתי כשר). שינוי קטן של אחוז או חצי אחוז בתשואה לאורך השנים, לא עולה לכם שקל היום, אבל שווה עוד מאות אלפי שקלים שיהיו שלכם ושל המשפחה שלכם בעתיד.
לכל מי שמשולב בעבודה, ולו החלקית ביותר – אני מאחל לכם שבשנת תשפ"ז תגלו את הכלי העוצמתי שנקרא קרן השתלמות. זהו אפיק החיסכון היחיד במדינת ישראל שמאפשר לכם להשקיע בשוק ההון, לייצר רווחים, ולמשוך את הכסף אחרי 6 שנים בפטור מלא ממס רווח הון! אל תתייחסו לזה כאל עוד שורה נוזלת. תנו לכסף הזה לעבוד, תשקיעו אותו במסלולים הנכונים, ותראו איך חיסכון פסיבי הופך לנכס מניב ויציב שמחכה לכם ברגע הנכון.
אני מאחל לכם שבשנה הקרובה תשתחררו מהמעגל המתיש של "לקחת גמ"ח כדי לסגור גמ"ח". חוב לצריכה שוטפת או למותרות הוא נטל שחונק את הבית חודש אחר חודש. השנה, קבלו החלטה אמיצה לעצור את שרשרת ההלוואות. במקום להשתעבד להחזרים חודשיים בשביל דברים זמניים וחולפים, התחילו לייצר הוראת קבע הפוכה – חיסכון קטן, אפילו של 50 או 100 שקלים בחודש, שיהיה הגמ"ח הפרטי שלכם לשעת חירום.
שנת תשפ"ז מתוקה באמת - היא לא שנה שבה אנחנו פועלים מתוך דחפים רגעיים, אלא שנה של חשיבה לטווח רחוק. כשאתם מסדרים את החסכונות של הילדים, מייעלים את הפנסיה ומנקים את הנטלים המיותרים מהעו"ש, אתם עושים צעד מעשי לקראת הנכס הכי גדול שיהודי יכול לבקש: יישוב הדעת ושקט נפשי ללימוד התורה ולגידול משפחה בנחת.
יהי רצון שלפני אדון הכל ייכתבו וייחתמו כל חברי בנקל הנפלאה הזו והעומדים בראשיה, לחיים טובים, לבריאות איתנה, ולפרנסה ברווח.
שתהיה לכולנו שנה טובה ומתוקה באמת, שנת צמיחה, שפע ורווחה כלכלית ורוחנית, שנת תשפ"ז של נכסים ושלווה!
תהא שנת פרנסה זמינה.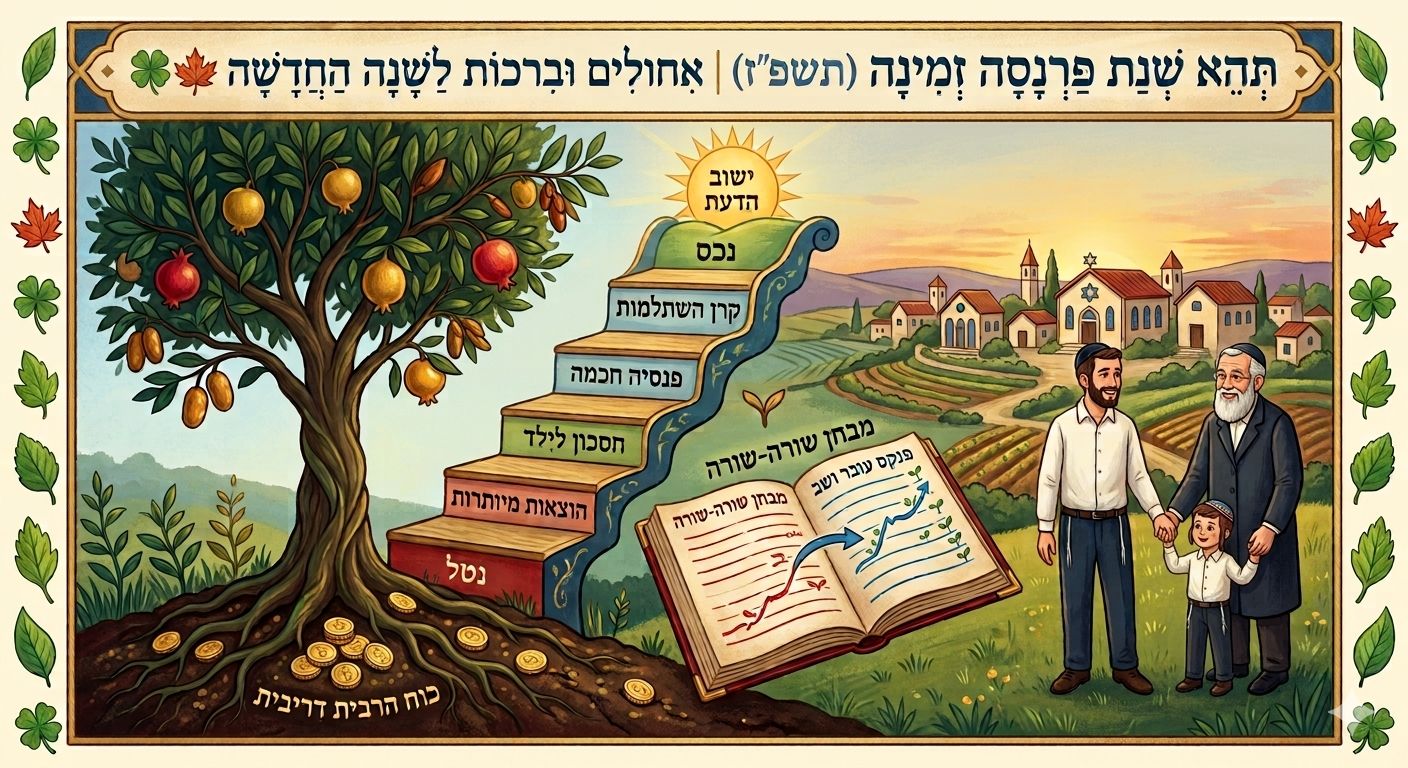
-
אנחנו עומדים ברגע הזה של ערב ראש השנה. הבנקים שולחים גלויות חגיגיות, חברות האשראי מציעות פריסות תשלומים, וכולנו מאחלים זה לזה מעומק הלב: "שנה טובה ומתוקה".
אבל הפעם - אני רוצה להציע לכם השנה נוסח אחר של ברכות. לא איחולים מופשטים שנשארים באוויר, אלא איחולים פרקטיים, ממוקדים ומשני מציאות; ברכות שהן תוכנית עבודה כלכלית לשנת תשפ"ז, כאלו שיבטיחו שהשנה הבאה תהיה שנה של צמיחה ונכסים, ולא שנה של היגררות ונטלים.
לקראת תשפ"ז, הנה הברכות הפרקטיות שלי אליכם מעומק הלב:
אני מאחל לכם שבשנת תשפ"ז תפסיקו להשאיר את כספי "חיסכון לכל ילד" במסלולי ברירת המחדל חסרי התשואה של הביטוח הלאומי. שנה של ידע היא שנה שבה אתם מקדישים רבע שעה, נכנסים לאתר או מרימים טלפון, ומעבירים את החיסכון של הילדים למסלול מניב בסיכון מוגבר (מניתי) באחת מקופות הגמל הכשרות. כשמדובר בילדים קטנים ויש לכם טווח זמן ארוך של 15–18 שנה קדימה, כוחה של הריבית דריבית הוא קסם כלכלי. הפעולה הפשוטה הזו תהפוך את החיסכון השבועי הקטן להון עצמי אמיתי שיעזור להם לעמוד תחת החופה בכבוד, בלי שאתם תצטרכו לשקוע בנטל מטורף של חובות והלוואות.
אני מאחל לכם שבשנה הזו תפסיקו להסתכל על הפנסיה כעל סעיף מעיק ומעורפל בתלוש השכר או כמשהו ששייך רק לגיל זקנה. הפנסיה שלכם היא לא נטל – היא הנכס הכי גדול שלכם ליום מחר! בתשפ"ז, קחו עליה אחריות: בדקו בדיוק היכן הכסף יושב, וודאו שהוא נמצא במסלול השקעה נכון ומותאם גיל (כמו מסלול מחקה מדד מנייתי או מסלול מנייתי כשר). שינוי קטן של אחוז או חצי אחוז בתשואה לאורך השנים, לא עולה לכם שקל היום, אבל שווה עוד מאות אלפי שקלים שיהיו שלכם ושל המשפחה שלכם בעתיד.
לכל מי שמשולב בעבודה, ולו החלקית ביותר – אני מאחל לכם שבשנת תשפ"ז תגלו את הכלי העוצמתי שנקרא קרן השתלמות. זהו אפיק החיסכון היחיד במדינת ישראל שמאפשר לכם להשקיע בשוק ההון, לייצר רווחים, ולמשוך את הכסף אחרי 6 שנים בפטור מלא ממס רווח הון! אל תתייחסו לזה כאל עוד שורה נוזלת. תנו לכסף הזה לעבוד, תשקיעו אותו במסלולים הנכונים, ותראו איך חיסכון פסיבי הופך לנכס מניב ויציב שמחכה לכם ברגע הנכון.
אני מאחל לכם שבשנה הקרובה תשתחררו מהמעגל המתיש של "לקחת גמ"ח כדי לסגור גמ"ח". חוב לצריכה שוטפת או למותרות הוא נטל שחונק את הבית חודש אחר חודש. השנה, קבלו החלטה אמיצה לעצור את שרשרת ההלוואות. במקום להשתעבד להחזרים חודשיים בשביל דברים זמניים וחולפים, התחילו לייצר הוראת קבע הפוכה – חיסכון קטן, אפילו של 50 או 100 שקלים בחודש, שיהיה הגמ"ח הפרטי שלכם לשעת חירום.
שנת תשפ"ז מתוקה באמת - היא לא שנה שבה אנחנו פועלים מתוך דחפים רגעיים, אלא שנה של חשיבה לטווח רחוק. כשאתם מסדרים את החסכונות של הילדים, מייעלים את הפנסיה ומנקים את הנטלים המיותרים מהעו"ש, אתם עושים צעד מעשי לקראת הנכס הכי גדול שיהודי יכול לבקש: יישוב הדעת ושקט נפשי ללימוד התורה ולגידול משפחה בנחת.
יהי רצון שלפני אדון הכל ייכתבו וייחתמו כל חברי בנקל הנפלאה הזו והעומדים בראשיה, לחיים טובים, לבריאות איתנה, ולפרנסה ברווח.
שתהיה לכולנו שנה טובה ומתוקה באמת, שנת צמיחה, שפע ורווחה כלכלית ורוחנית, שנת תשפ"ז של נכסים ושלווה!
תהא שנת פרנסה זמינה.@פלוס
כתבת יפה מאוד, כדרכך.
דוקא מסלולי הברירת מחדל של החל"י נמצאים בסיכון מוגבר, אבל בלי כשרות.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@פלוס
כתבת יפה מאוד, כדרכך.
דוקא מסלולי הברירת מחדל של החל"י נמצאים בסיכון מוגבר, אבל בלי כשרות.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)