דילוג לתוכן

למה הבורסות נפלו ככה ביום חמישי, גם בתל אביב וגם בארצות הברית?

שוק ההון והשקעות
17 12 144 13
  • ביום חמישי נראה שכולם מכרו. בניו יורק הנאסדק ירד ביותר מ-5 אחוז והאס אנד פי 500 ביותר מ-4, היום הכי גרוע שלו מאז אפריל 2025. אצלנו מדד תל אביב 35 איבד 3.7 אחוז, והמניות הביטחוניות ירדו בכ-7 אחוז.

    מה שקראתי זה שהירידה התחילה במניות השבבים והבינה המלאכותית, בגלל חשש שהניצחון של הדמוקרטים בקונגרס יביא הגבלות על בניית מרכזי נתונים. אבל זה לא מסביר לי למה זה גרר את כל השוק, ובטח לא למה דווקא הביטחוניות אצלנו נפלו ככה.

    מישהו מבין מה באמת עומד מאחורי זה? ומי שמחזיק לטווח ארוך, יש פה משהו לעשות, או שזה עוד יום רע שעובר?

    כתב נערך לאחרונה על ידי
    #6

    @חושב-וחושב כולם צודקים ,ואני רוצה להוסיף שמי שמחזיק לטווח ארוך יחכה לעוד ירידה ויוסיף להשקעה ,כי הירידת נותנות לנו הזדמנוית לקנות בזול.

  • כתב נערך לאחרונה על ידי
    #7

    השאלה האם למנף בקטנה
    אני לא מדבר על לקיחת הלואה אלא על סתם כסף קטן ששוכב בצד
    האם יש פה הזדמנות או שאנחנו רק מתחילים את הנפילה (איפה הרב טופורוביץ)

  • כתב נערך לאחרונה על ידי
    #8

    אני אישית ,הייתי מחכה לעוד ירידות כדי להתמנף אנחנו עדיין לא רחוקים מהשיא והמכפילים עדיין די גדולים , ויש סיכוי לעוד ירידות בזמן הקרוב כי יתכן שטראמפ יתקוף את איראן והשווקים ירדו במהירות ב10 אחוז .

  • כתב נערך לאחרונה על ידי
    #9

    לדעתי כדאי לחכות בסבלנות המבצעים הגדולים עוד לפנינו.

  • אני אישית ,הייתי מחכה לעוד ירידות כדי להתמנף אנחנו עדיין לא רחוקים מהשיא והמכפילים עדיין די גדולים , ויש סיכוי לעוד ירידות בזמן הקרוב כי יתכן שטראמפ יתקוף את איראן והשווקים ירדו במהירות ב10 אחוז .

    כתב נערך לאחרונה על ידי
    #10

    @השקעות-אלפא כתב:

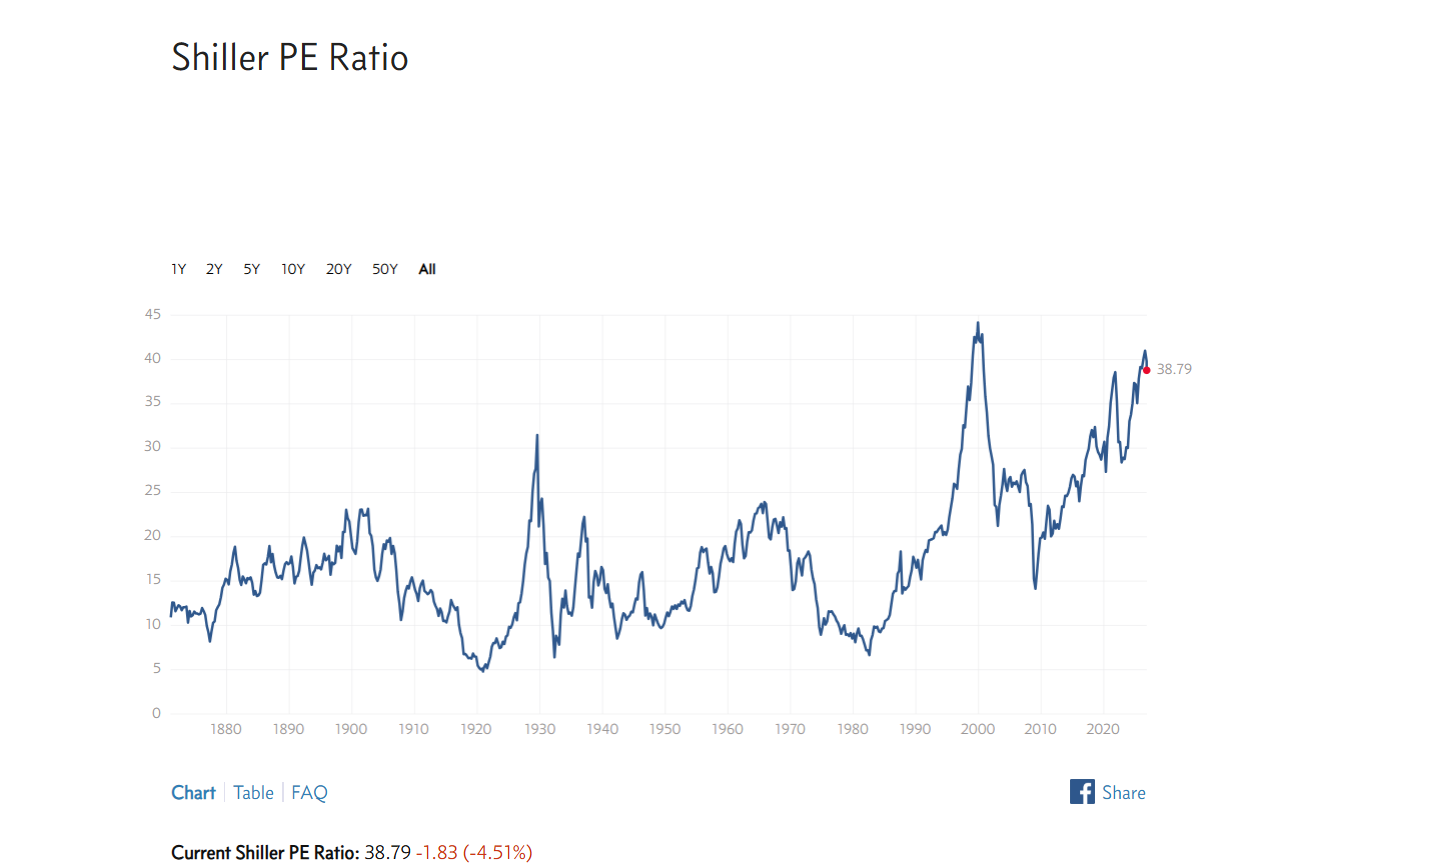
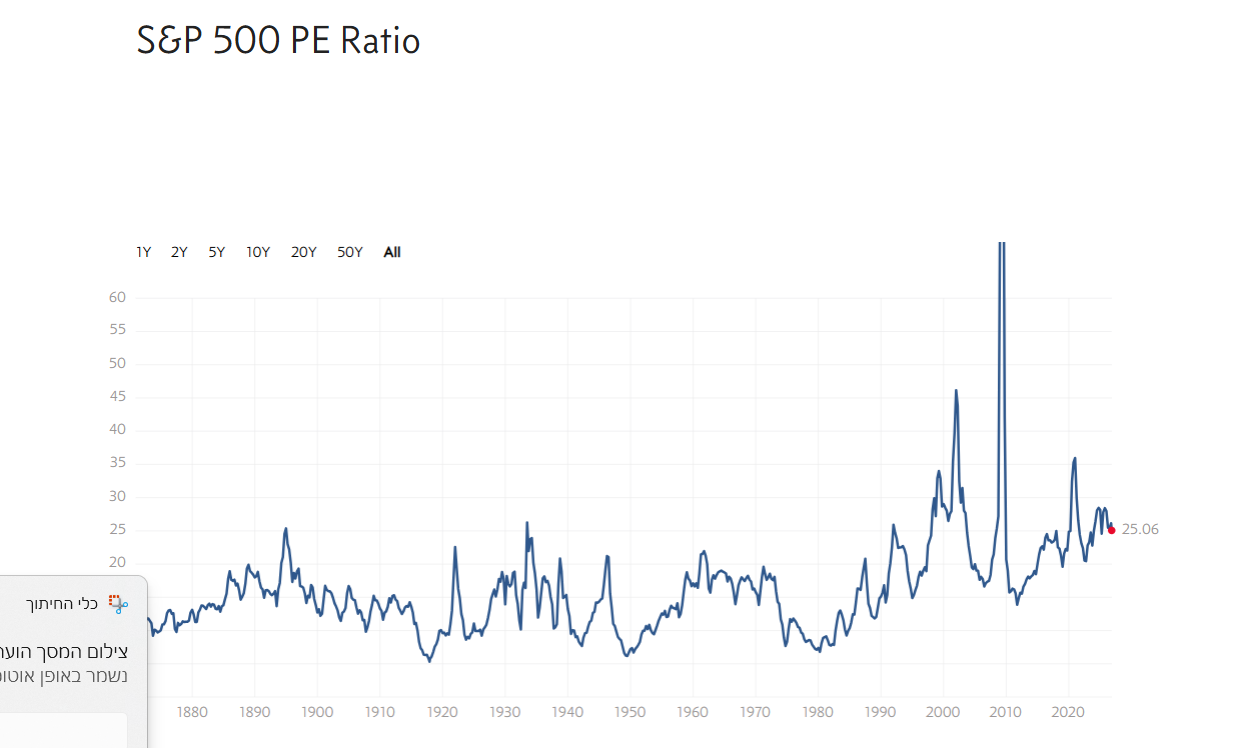
    והמכפילים עדיין די גדולים

    לא גדולים.
    יותר נמוך מהממוצע ההיסטורי.
    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד, וסכום יותר קטן השארתי בחוץ למקרה שהירידה תעמיק עוד.
  • כתב נערך לאחרונה על ידי
    #11

    מאיפה לקחת שזה יותר נמוך מהממוצע ההיסטורי?

  • כתב נערך לאחרונה על ידי השקעות אלפא
    #12

    הנה המכפילים
    צילום מסך 2026-11-06 131232.png
    צילום מסך 2026-11-06 131245.png

  • כתב נערך לאחרונה על ידי
    #13

    תודה לכל מי שענה. בשביל פרופורציה, הפעם הקודמת שהיה יום גרוע כזה בארצות הברית הייתה באפריל 2025, ותוך פחות משלושה חודשים האס אנד פי 500 כבר חזר לשיא חדש. זה לא אומר שגם הפעם יהיה ככה, ואף אחד לא יודע אם הירידה נגמרה. אבל למי שמחזיק לטווח ארוך ולא צריך את הכסף בשנים הקרובות, נראה לי שהדבר הכי חשוב בימים כאלה הוא לא למכור מתוך פחד.

  • תודה לכל מי שענה. בשביל פרופורציה, הפעם הקודמת שהיה יום גרוע כזה בארצות הברית הייתה באפריל 2025, ותוך פחות משלושה חודשים האס אנד פי 500 כבר חזר לשיא חדש. זה לא אומר שגם הפעם יהיה ככה, ואף אחד לא יודע אם הירידה נגמרה. אבל למי שמחזיק לטווח ארוך ולא צריך את הכסף בשנים הקרובות, נראה לי שהדבר הכי חשוב בימים כאלה הוא לא למכור מתוך פחד.

    כתב נערך לאחרונה על ידי
    #14

    @חושב-וחושב כתב:

    תודה לכל מי שענה. בשביל פרופורציה, הפעם הקודמת שהיה יום גרוע כזה בארצות הברית הייתה באפריל 2025, ותוך פחות משלושה חודשים האס אנד פי 500 כבר חזר לשיא חדש. זה לא אומר שגם הפעם יהיה ככה, ואף אחד לא יודע אם הירידה נגמרה. אבל למי שמחזיק לטווח ארוך ולא צריך את הכסף בשנים הקרובות, נראה לי שהדבר הכי חשוב בימים כאלה הוא לא למכור מתוך פחד.

    ואם הוא שוקל בכל זאת למכור, אז שיעבור לאגחים.
    הוא לא מתאים להשקעה פסיבית.

  • כתב נערך לאחרונה על ידי
    #15

    ולידיעת אלו שמחכים לעוד ירידות לפני הקניה אז, אנחנו כבר עברנו לעליות....

  • ביום חמישי נראה שכולם מכרו. בניו יורק הנאסדק ירד ביותר מ-5 אחוז והאס אנד פי 500 ביותר מ-4, היום הכי גרוע שלו מאז אפריל 2025. אצלנו מדד תל אביב 35 איבד 3.7 אחוז, והמניות הביטחוניות ירדו בכ-7 אחוז.

    מה שקראתי זה שהירידה התחילה במניות השבבים והבינה המלאכותית, בגלל חשש שהניצחון של הדמוקרטים בקונגרס יביא הגבלות על בניית מרכזי נתונים. אבל זה לא מסביר לי למה זה גרר את כל השוק, ובטח לא למה דווקא הביטחוניות אצלנו נפלו ככה.

    מישהו מבין מה באמת עומד מאחורי זה? ומי שמחזיק לטווח ארוך, יש פה משהו לעשות, או שזה עוד יום רע שעובר?

    כתב נערך לאחרונה על ידי
    #16

    @חושב-וחושב כתב:

    ביום חמישי נראה שכולם מכרו. בניו יורק הנאסדק ירד ביותר מ-5 אחוז והאס אנד פי 500 ביותר מ-4, היום הכי גרוע שלו מאז אפריל 2025. אצלנו מדד תל אביב 35 איבד 3.7 אחוז, והמניות הביטחוניות ירדו בכ-7 אחוז.

    מה שקראתי זה שהירידה התחילה במניות השבבים והבינה המלאכותית, בגלל חשש שהניצחון של הדמוקרטים בקונגרס יביא הגבלות על בניית מרכזי נתונים. אבל זה לא מסביר לי למה זה גרר את כל השוק, ובטח לא למה דווקא הביטחוניות אצלנו נפלו ככה.

    מישהו מבין מה באמת עומד מאחורי זה? ומי שמחזיק לטווח ארוך, יש פה משהו לעשות, או שזה עוד יום רע שעובר?

    הביטחונית ירדו בגלל שהדמוקרטים יקטינו את תקציב הביטחון + ימעיטו מלחמות + ימנעו סיוע כספי לישראל

  • @השקעות-אלפא כתב:

    והמכפילים עדיין די גדולים

    לא גדולים.
    יותר נמוך מהממוצע ההיסטורי.
    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד, וסכום יותר קטן השארתי בחוץ למקרה שהירידה תעמיק עוד.

    כתב נערך לאחרונה על ידי שואף לדעת
    #17

    @הגיוני כתב:

    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד,

    אם יורשה לי לשאול,
    אם אתה מאמין בטכנולוגיה, אז למה נאסד"ק ולא מדד טכנולוגיה?
    לא עדיף 100% על פני 60%?
    מה קדוש במדד הזה?
    בתקופות של עלייה בטכנולוגיה מדד הטכנולוגיה היה ריווחי הרבה יותר.

נושאים מוצעים


  • 5 הצבעות
    4 פוסטים
    225 צפיות
    ד
    [image: 5a35ca19-5144-4f1e-9c91-b409cb7892b6-image.jpeg]
  • 6 הצבעות
    1 פוסטים
    172 צפיות
    י
    האם גם הפנסיה שלך עברה ל־S&P 500? שמתי לב להרבה מאוד שאלות שעולות לאחרונה בין חברים ובפורומים, בין היתר גם כאן, שאלות שקשורות לכדאיות ההשקעה במדדי מניות לאורך זמן. לכן ישבתי לכתוב את הטור הבא, החשוב במיוחד משום שהוא עשוי למנוע טעויות יקרות בהמשך הדרך. שימו לב: אני לא נכנס כאן בכלל למהות ההשקעה במדדי מניות, אלא מתמקד באחד הסיכונים המרכזיים שלה - ההתנהגות של המשקיע בזמן משבר. אשמח מאוד לשמוע תגובות, הערות או הארות. אפשר לסכם את ההיגיון של השקעה פסיבית במדדי מניות רחבים במשפט אחד של ג'ון בוגל: "במקום לנסות למצוא את המחט בתוך ערימת השחת, פשוט קנה את כל ערימת השחת". במקום לנסות למצוא את המניה הבאה שתניב את התשואה הגבוהה ביותר, פשוט להיות הבעלים של כולן, וכך ליהנות מהממוצע של הכלכלה כולה. אחד הסיכונים המרכזיים בהשקעה במדדי מניות הוא מימוש התיק דווקא בתקופות ירידה. ולכן הגישה של המשקיע הפסיבי היא לא להיבהל מהתנודתיות, אלא להבין שירידות הן חלק טבעי מהדרך. מי שמצליח להישאר לאורך זמן, בסופו של דבר נהנה מהתיקון ומהצמיחה. רוב המשקיעים נמשכים לפשטות של ההשקעה הפסיבית. כאשר מסתכלים על הגרפים ועל העלייה המתמשכת לאורך השנים, ההשקעה נראית קלה, כמעט “אוטומטית”, ולכן נוצרת תחושה שגם בזמן משבר נעמוד בזה בלי קושי. זה מזכיר לי שאלה שאני אוהב לשאול: האם הייתם רוצים לזכות בלוטו, למרות שלא מעט מחקרים ועדויות מצביעים על כך שזוכים רבים מאבדים בסופו של דבר את הונם? ובכל זאת, כמעט כולם עונים מיד: “אצלי זה יהיה אחרת”. מדוע אנחנו כל כך בטוחים שאצלנו הדברים ייראו אחרת? קל לנו לחשוב בצורה הגיונית כאשר השוק עולה לאורך זמן. כולנו בטוחים שאין שום סיכוי שנממש הפסד בזמן ירידות. אבל בפועל, בני אדם פועלים לא רק מתוך היגיון, אלא גם מתוך פחד. תנסו לדמיין מצב שבו תיק השקעות של 400,000 ש"ח נחתך ל־200,000 ש"ח ונשאר תקופה ארוכה בירידות. האם גם אז תהיו בטוחים שלא תעשו טעויות? שלא תתחילו לחשוב שאולי “הפעם זה שונה”? צ׳ארלי מאנגר, שותפו הוותיק של וורן באפט ואחד המשקיעים המוערכים בעולם, אמר פעם שאם אינך מסוגל להגיב ברוגע לירידה של 50% בשווי תיק המניות שלך, תופעה שמתרחשת פעמיים־שלוש במאה שנה, כנראה ששוק המניות אינו מתאים עבורך. אז כיצד ניתן להשקיע בצורה אחראית, כאשר ברור שיש סיכוי שגם אנחנו נעמוד יום אחד מול ירידות חדות ופחד אמיתי? להלן כמה עקרונות שיכולים לסייע: א. להבין שכל השקעה כוללת סיכון אין השקעה בלי סיכון. אם הייתה דרך בטוחה להתעשר ללא אפשרות להפסד, כולם היו עושים זאת. דווקא האפשרות להפסיד היא חלק בלתי נפרד מהסיכוי להרוויח. גם אם השתכנעת שבטווח של 15 שנה “אין סיכוי להפסיד”, חשוב להבין שהסיכון האמיתי הוא מה יקרה עד שיחלפו אותן 15 שנים. ב. ללמוד לפני שמשקיעים אתם עומדים להשקיע מאות אלפי שקלים לאורך שנים? המינימום הנדרש הוא להקדיש לכך כמה שעות לימוד רציניות. מי שפועל רק כי “כולם עושים”, עלול לגלות שבשעת משבר הוא מתנהג בדיוק כמו העדר. ככל שתבינו טוב יותר במה אתם משקיעים, כך יגדל הסיכוי שתישארו רגועים גם בתקופות קשות. ג. להתחיל בהדרגה גם אחרי שלמדנו, עדיין זה לא מבטיח שנעמוד רגשית בירידות. לכן לפעמים נכון להתחיל בסכומים קטנים יחסית, לחוות תנודתיות אמיתית, ולבדוק כיצד אנחנו מגיבים כשהמספרים באמת נצבעים באדום. אם הצלחתם לעבור תקופה כזו בצורה שקולה, יש היגיון להניח שתוכלו להתמודד טוב יותר גם בסכומים גבוהים יותר. ד. לפני ההשקעה להיחשף גם לדעות נגד אל תקשיבו רק לתומכים. עוד לפני ההשקעה או כאשר ההשקעה נמוכה יחסית כשהכול עדיין רגוע, כדאי לקרוא גם ביקורות, לשמוע פודקאסטים של מתנגדים, ולהכיר את הטענות מהצד השני. אם גם אחרי החשיפה הזו אתם שלמים עם הדרך, יש סיכוי גבוה יותר שלא תיבהלו בכל כותרת מלחיצה. ה. פיזור ואג"ח פיזור נכון אינו מבטיח את הרווח המקסימלי, אבל בהחלט עשוי לצמצם סיכונים מיותרים. שקלו שלא לשים את כל הכסף במקום אחד, לא להיות תלויים לחלוטין בסקטור מסוים או במדינה אחת. שילוב מסוים של אג"ח בתיק עשוי להפחית תנודתיות ולאפשר לעבור תקופות קשות בצורה רגועה יותר. ו. “שגר ושכח” אחת הטעויות הנפוצות היא לבדוק את התיק ללא הפסקה. מי שנכנס להשקעה ארוכת טווח צריך להבין מראש שיהיו גם תקופות לא נעימות. מעקב אובססיבי אחרי כל ירידה קטנה בדרך כלל אינו תורם לקבלת החלטות שקולות. ז. להיזהר מצריכת יתר של חדשות כלכליות שמתם לב שכאשר יש תנודות במט"ח, הכותרות בדרך כלל ינוסחו בצורה מלחיצה? אם הדולר עולה, ידברו על היחלשות השקל. ואם הדולר יורד, ידברו על קריסת הדולר. התקשורת הכלכלית נוטה מטבע הדברים להבליט דרמות, ירידות ומשברים, משום שאלו נושאים שמושכים תשומת לב. בתקופות של לחץ, צריכה בלתי פוסקת של כותרות מלחיצות עלולה לגרום גם לאנשים שקולים לקבל החלטות מתוך פחד. ח. להכין מראש תוכנית מתי מורידים סיכון השקעתם כספים עבור חתונת ילד בעוד 15 שנים? תכננו מראש מתי אתם מתחילים להוריד סיכון. שנתיים לפני מועד הצורך בכסף? שלוש? ומה תעשו אם בדיוק אז יהיו ירידות? דווקא החלטות שמתקבלות בשקט, לפני הסערה, עשויות למנוע טעויות יקרות בזמן אמת. ט. לבדוק מראש אילו אלטרנטיבות עומדות לרשותכם מה יקרה אם בדיוק בזמן שתצטרכו את הכסף, השוק יהיה בירידות? בדקו מראש האם קיימת אפשרות אחרת לגשר על התקופה: חיסכון נוסף, קרן חירום, או פתרון אחר שיאפשר לכם לא לממש דווקא בזמן לחץ. י. לא למנף בלי להבין היטב את המשמעות מינוף, כלומר לקיחת הלוואה או משכנתא לצורך השקעה בשוק ההון, אינו משחק. כאשר משקיעים כסף שאינו שלכם, הלחץ הפסיכולוגי גדל משמעותית, ובהתאם גם הסיכוי לקבל החלטות שגויות בזמן משבר. יא. לא לקבל החלטות לבד בזמן לחץ רבים מתלבטים בין השקעה עצמאית דרך חשבון מסחר לבין השקעה באמצעות גוף מוסדי. לפעמים עצם העובדה שיש איש מקצוע נוסף בתהליך, סוכן ביטוח, יועץ השקעות או מתכנן פיננסי, יכולה לסייע למשקיע להימנע מהחלטות אימפולסיביות בזמן משבר. כי בסופו של דבר, הצלחה בהשקעות אינה תלויה רק בבחירת המסלול הנכון, אלא בעיקר ביכולת להישאר בו גם בתקופות שבהן הפחד משתלט על השוק. פעמים רבות, האתגר הגדול ביותר של המשקיע אינו השוק עצמו, אלא ההתמודדות מול הרגשות של עצמו. בהצלחה רבה! יהודה נפוסי יועץ ומאמן לכלכלת המשפחה YN607773@GMAIL.COM | 052-7607773 הטור נועד למטרות העשרה כללית בלבד ואינו מהווה ייעוץ השקעות אישי או המלצה לביצוע פעולה כלשהי בשוק ההון. לפני קבלת החלטות פיננסיות משמעותיות מומלץ להתייעץ עם איש מקצוע מתאים.
  • 3 הצבעות
    1 פוסטים
    116 צפיות
    ד
    אני רוצה לדבר דבר על תחושת חוסר הצדק שמלווה כל אדם שעובד קשה למחייתו כשהוא מביט בעולם ההשקעות. מצד אחד, יש את האדם שקם בכל בוקר, מזיע, פותר בעיות, נותן שירות או בונה מוצר. הוא מחליף את הזמן והאנרגיה שלו בכסף. מצד שני, יש את המשקיע הפסיבי. הוא יושב בבית, אולי אפילו ישן, ובמשך עשורים הוא רואה את ההון שלו צומח ב-10% בשנה בממוצע רק כי הוא מחזיק מדד כלשהו. זה נראה כמו תקלה במערכת. לפי כל היגיון מוסרי, כסף אמור להיות תגמול על מאמץ. אם אדם אחד לא מתאמץ והשני כן, למה שהעולם ייתן להם פרס דומה, או אפילו יתגמל את המשקיע יותר? כדי לפצח את זה, אנחנו חייבים לשאול שאלה פשוטה מה זה בכלל כסף? לפני שנצלול לעומק, צריך להבין מושג יסודי שנקרא " עלות חלופית " זהו המחיר של "הדלת שנסגרה". בכל פעם שאתם בוחרים לעשות דבר אחד, אתם מוותרים על כל שאר הדברים שיכולתם לעשות באותו זמן ובאותו כסף. אם יש לכם 100 שקלים ובחרתם לקנות בהם חולצה, העלות של החולצה היא לא רק ה-100 שקלים, אלא כל מה שהייתם יכולים לעשות איתם ולא עשיתם – למשל, להשקיע אותם או לקנות ארוחה. בכל בחירה בחיים יש ויתור, והוויתור הזה הוא המחיר האמיתי שאנחנו משלמים. ברמה העמוקה ביותר, כסף הוא בסך הכל השפה שבה אנחנו מתרגמים את הוויתורים האלה. כסף הוא לא "דבר" שיש לו ערך בפני עצמו, הוא דרך להעביר ערך מאדם לאדם. כשאתם עובדים, אתם מוותרים על חלק מהחיים שלכם עכשיו על הזמן והנוחות ומקבלים בתמורה "אישור" שמאפשר לכם לקבל בעתיד ערך שמישהו אחר יצר. א ם בניתי למישהו בית, נתתי לו ערך ממשי. בתמורה, הוא נותן לי כסף, שזה בעצם הערך שמישהו אחר נתן לו קודם. מכאן מתחיל המנגנון של שוק ההון. שוק ההון הוא לא מקום שבו כסף "מוליד" כסף משום מקום. שוק ההון הוא מערכת שמחברת בין אנשים שיש להם עודף של "ערך אגור" (כסף שהם עבדו בשבילו ולא בזבזו) לבין חברות שזקוקות לערך הזה כדי לצמוח. כשאתם משקיעים בצורה פסיבית, אתם מעמידים את העבודה שלכם מהעבר לטובת העתיד של מישהו אחר. אבל למה שהשוק ישלם לכם על זה 10% אם אתם "רק יושבים בבית"? התשובה היא שהשוק מוכן לתגמל אתכם ביוקר לא בגלל ששכחתם מהכסף, אלא בגלל שביצעתם עבודה שרוב האנשים נכשלים בה: נשיאת נטל האי-ודאות. הסיבה שהתשואה הזו קיימת היא שהשקעה פסיבית היא לא באמת קלה. אם היא הייתה באמת נטולת מאמץ, התשואה עליה הייתה נשחקת לאפס מזמן. העובדה שהשוק ממשיך לשלם "משכורת" גבוהה למשקיעים פסיביים לאורך עשורים היא ההוכחה לכך שיש כאן מאמץ כביר, גם אם הוא לא נראה כמו זיעה. הקושי הוא לא קושי של עשייה, אלא קושי של אי-עשייה. המוח שלנו מתוכנת להגיב כשיש סכנה, לפעול כשהשוק יורד, ולנסות "לתקן" כשמדברים בחדשות על משברים או על תנודות בדולר. בכל רגע כזה, המשקיע הפסיבי נדרש לשלם מחיר מנטלי כבד: לוותר על תחושת השליטה. הוא צריך לצפות בערך שעליו הוא עמל נשחק על המסך, ולבחור באופן אקטיבי לא לעשות דבר. זו העבודה האמיתית. התשואה היא הפיצוי על כך שהסכמתם להישאר בתוך חוסר הוודאות ולא נשברתם. המערכת מעבירה הון מאנשים תגובתיים שחייבים לפעול ולשנות, לאנשים בעלי משמעת שמוכנים לשאת את מחיר ההמתנה. בסופו של דבר, אין ארוחות חינם. הרווח בבורסה הוא לא מתנה, הוא שכר עבור שירות שקשה מאוד לספק: יציבות פסיכולוגית. אתם לא מרוויחים כי "לא עשיתם כלום", אתם מרוויחים כי הייתם מוכנים להיות בולמי הזעזועים של הכלכלה. ככל שהעולם נהיה רועש ותזזיתי יותר, הערך של היכולת הזו רק עולה והשוק ימשיך לשלם לכם על המאמץ הזה בהתאם. אין באמור המלצה או שידול בשום צורה שהיא. מרגישים מבולבלים או רוצים לשאול שאלות? אשמח לשמוע מכם ולהגיב להערות והארות. a053311311@gmail.com
  • 7 הצבעות
    158 פוסטים
    21k צפיות
    מרים-הורביץ נכסיםמ
    @צופה-ומביט said: תפנו אותו לארגון בנקל והם כבר יתנו לו על הראש בהוראת גדולי הדיינים, להתרחק כמו מאש מכל דבר אפילו שדומה למשכון דירה וכל מינוף טיפשי ומסוכן וכ"ש כשהוא לטווח קצר כל כך. הוא לא בא אלי להתייעץ ח''ו, הוא רק שלח לעדכן מישהו שישבתי איתו על רכישת דירה להשקעה. אנשים מסוגו עם כאלו רעיונות לא באים להתייעץ ולא רוצים שיאמרו להם מה לעשות. כמו שהיה אחד שבא אלי לפגישה לפני שיפוץ, רצה להיכנס להשקעה מסוימת ואני לא הסכמתי והתעקשתי שהוא צריך לשמור בצד את הכסף שהוא לא לשיפוץ, ורק אחרי שהשיפוץ יסתיים בהצלחה לפי התוכנית הוא יכול להשקיע את היתרה, והוא ממש יצא מאוכזב מהפגישה שלא קיבלתי את דעתו ולא הסכמתי לומר לו שזה טוב....
  • 8 הצבעות
    12 פוסטים
    2k צפיות
    פ
    @חופש-כלכלי said: הציבור אמנם הפסיק ליפול לעוקצים של "20% בחודש", אבל הוא עדיין נופל לעסקאות נדל"ן בינוניות רק בגלל "הרגש" של הקירות. כי יש כמה אנשים עם כשרון כתיבה לא רע, שמאוד מאמינים בנדל״ן ובעקיפין גורמים לאנשים לחשוב שבנדל״ן אי אפשר להפסיד, ואפילו מישהו שמכר דירה בפריסייל מעל המחיר לאברך תמים, לשיטתם הוא עדיין לא נוכל.