

עזרה !!! מה לעשות אם הקרן השתלמות
פנסיה, גמל וקרנות השתלמות
8
פוסטים
3
כותבים
296
צפיות
3
עוקבים
-
אישתי כבר כמעט 6 שנים הפרישה לקרן השתלמות לשנת שבתון
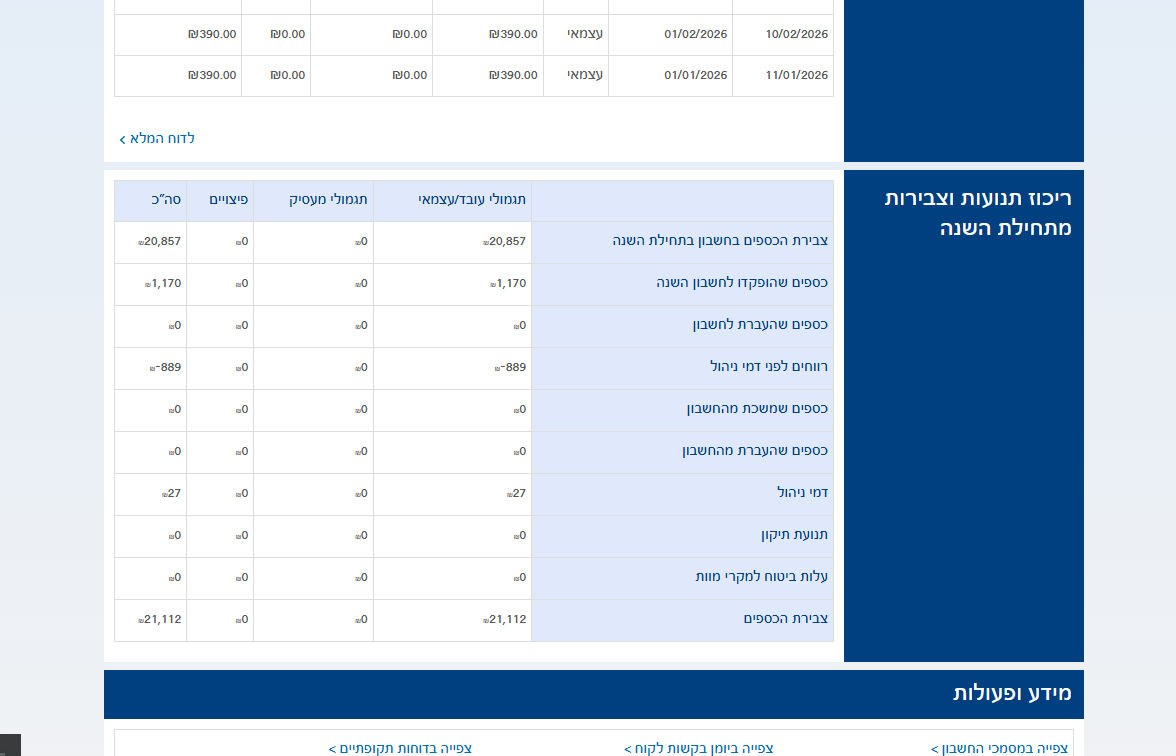
אבל אינה מעונינת לצאת לשנת שבתון היא צברה בערך 75.000 ש"ח
אפשרות 1 - למשוך את הכסף ולהפסיד 11% גם מהצבירה וגם מהרווח
ואז להשקיע בגמל אבל יש על זה מס 25% על הרווח
אפשרות 2 - להשאיר את הצבירה (75.000) כמו שהיא בתור קרן פטורה ממס
ואז כשאני יפדה זה יהיה מס 11% גם ככה אני לא מפקיד יותר שם ככה שה11% יהיה מעכשיו רק על הרווח
במקום 25% מס בקרן רגילה יש לציין שהבנתי מהסוכן פנסיוני שהיה השנה רווח של 12% בערך ככה שאולי זה שווהאשמח לשמוע עוד פתרונות או רעיונות תודה רבה!
מי שיודע ויכול להכניס את המודעות חסד של אמת !!! אני שואל אברכים מה אתה עושה בקרן ההשתלמות של האשה וכו והתגובה פרצוף מוזר כזה שאין לי כ"כ מושג מה אתה רוצה ממני
חבל.. חבל... חבל....
אגב יש מאמר של Rהון מי שיכול לפרסם https://rhon.co.il/קרן-השתלמות-מומלצת-לעובדי-הוראה/ -
@b630796 לפי מה שכתבת ה-11 אחוז יורדים בכל מקרה גם עכשיו וגם כשתפדה אחר כך ואם ככה מבחינת החשבון עדיף להשאיר. את אותם 11 אחוז תשלם גם בעוד כמה שנים אבל בינתיים כל ה-75 אלף ממשיכים להרוויח בלי מס של 25 אחוז על הרווח. אם תמשוך עכשיו אתה גם מפסיד את ה-11 וגם משלם אחר כך 25 אחוז על הרווח בגמל. הדבר היחיד שכדאי לבדוק זה אילו מסלולים יש בקרן שלה כי אם אין שם מסלול טוב לטווח ארוך זה כבר שיקול אחר
-
אישתי כבר כמעט 6 שנים הפרישה לקרן השתלמות לשנת שבתון
אבל אינה מעונינת לצאת לשנת שבתון היא צברה בערך 75.000 ש"ח
אפשרות 1 - למשוך את הכסף ולהפסיד 11% גם מהצבירה וגם מהרווח
ואז להשקיע בגמל אבל יש על זה מס 25% על הרווח
אפשרות 2 - להשאיר את הצבירה (75.000) כמו שהיא בתור קרן פטורה ממס
ואז כשאני יפדה זה יהיה מס 11% גם ככה אני לא מפקיד יותר שם ככה שה11% יהיה מעכשיו רק על הרווח
במקום 25% מס בקרן רגילה יש לציין שהבנתי מהסוכן פנסיוני שהיה השנה רווח של 12% בערך ככה שאולי זה שווהאשמח לשמוע עוד פתרונות או רעיונות תודה רבה!
מי שיודע ויכול להכניס את המודעות חסד של אמת !!! אני שואל אברכים מה אתה עושה בקרן ההשתלמות של האשה וכו והתגובה פרצוף מוזר כזה שאין לי כ"כ מושג מה אתה רוצה ממני
חבל.. חבל... חבל....
אגב יש מאמר של Rהון מי שיכול לפרסם https://rhon.co.il/קרן-השתלמות-מומלצת-לעובדי-הוראה/@B630796
יש כאן חוסר הבנה,
11% הם לא מס,
הם סה"כ התוספת שהמעסיק מפריש בקה"ש של עובדי הוראה יותר מאשר ההפרשה לקה"ש רגילה.
מקבלים אותם רק כשיוצאים לפנסיה,
אם מושכים את הקרן לפני שיוצאים לפנסיה לא מקבלים את התוספת הזאת, ולא משנה מתי מושכים אותה.
זה שהכספים יישארו שם עוד זמן, זה לא יוסיף לך כלום, כי אתה בכל מקרה לא תקבל את אותם 11%.דבר נוסף בקה"ש לעובדי הוראה אין מסלולי מניות בכלל.
אשר על כן,
אם התכנון למשוך את הקרן השתלמות בכמה שנים הקרובות,
כנראה שכדאי להשאיר אותה שם,
גם כדי לא לסכן את הכסף במסלול מנייתי,
וגם כדי להרויח את הפקדה הנוספת שיש מחלק השכיר, והכל יהיה פטור ממס רווחי הון.אבל אם היעד שלכם הוא באמת טווח ארוך,
אז כנראה שיש עדיפות לנסות למשוך את הכספים,
ולהשקיע אותם בגמל להשקעה וכד' במסלול מנייתי.בכל מקרה את ההפקדות שמכאן ולהבא תוכלו להפקיד בקה"ש רגילה חדשה.
ניתן לפתוח בקישור שיש לי בחתימה.
אם אשתך בהסתדרות המורים היא יכולה לפתוח קרן השתלמות בחברת כלל בדמי ניהול 0.4%.בהצלחה
-
-
@צמיחה תודה זה מסדר את התמונה. אז אם היא לא יוצאת לשבתון ה-11 אחוז הולכים בכל מקרה ונשארת רק השאלה איפה הכסף ממשיך לעבוד. @b630796 אם הרווח בקרן פטור ממס כמו שכתבת עדיף להשאיר שם ולא להעביר לגמל ולשלם 25 אחוז על הרווח
כפי שכבר כתבתי, אם מדובר לטווח הארוך, אז להשים את הכסף במסלול מנייתי ולשלם מס על הרווחים, זה עדיף יותר מאשר להשאיר את הכסף במסלול סיכון בינוני ומטה בלי מס.
אא"כ לא מדובר לטווח ארוך, ואז באמת קשה לשער, כי אולי דוקא מסלול מנייתי יקבל ירידות יותר גדולות מאשר במסלול סיכון בינוני ומטה. -
@צמיחה צודק ועשיתי את החשבון. 75 אלף ב-7 אחוז בשנה מגיעים אחרי 20 שנה לכ-290 אלף ואחרי 25 אחוז מס על כל הרווח נשארים בערך 236 אלף. אותם 75 אלף ב-5 אחוז בלי מס מגיעים רק לכ-199 אלף. אבל אחרי 10 שנים ההפרש הוא רק בערך 7 אלף אז באמת הכל תלוי מתי צריכים את הכסף
-
@צמיחה צודק ועשיתי את החשבון. 75 אלף ב-7 אחוז בשנה מגיעים אחרי 20 שנה לכ-290 אלף ואחרי 25 אחוז מס על כל הרווח נשארים בערך 236 אלף. אותם 75 אלף ב-5 אחוז בלי מס מגיעים רק לכ-199 אלף. אבל אחרי 10 שנים ההפרש הוא רק בערך 7 אלף אז באמת הכל תלוי מתי צריכים את הכסף
@חושב-וחושב
חישבת גם אינפלציה?
כי המס רווחי הון הוא לא על כל הרווח הנומינלי, אלא רק על הרווח הריאלי.
זאת ועוד, אם מדברים על מסלול מנייתי לטווח ארוך, זה יכול להיות יותר מ-7% שנתי. -
@צמיחה לא חישבתי בכוונה כדי לקחת את המקרה הכי גרוע. אם המס רק על הרווח הריאלי ונניח אינפלציה של 2.5 אחוז בשנה נשארים בערך 248 אלף במקום 236. וב-8 אחוז בשנה זה כבר כ-293 אלף מול 199 במסלול הבינוני. אז כמו שכתבת לטווח ארוך המניות מנצחות בפער גדול
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)