

קרנות ממונפות - האם ואיך ?
-
רק מציין שהיו ירידות "יפות" בימים האחרונים (כולל הלילה/בוקר). יכול להיות שזה הזמן להיכנס
-
רק מציין שהיו ירידות "יפות" בימים האחרונים (כולל הלילה/בוקר). יכול להיות שזה הזמן להיכנס
-
רק מציין שהיו ירידות "יפות" בימים האחרונים (כולל הלילה/בוקר). יכול להיות שזה הזמן להיכנס
איפה?
בנאסדק היתה אתמול עליה של מעל 1%.@הגיוני רק אתמול. בכללי ירד "יפה" גם היום נראה ככה
-
@הגיוני רק אתמול. בכללי ירד "יפה" גם היום נראה ככה
@מבין-עניין
לא מבין אותך.
כתבתי שאתמול היתה עליה. -
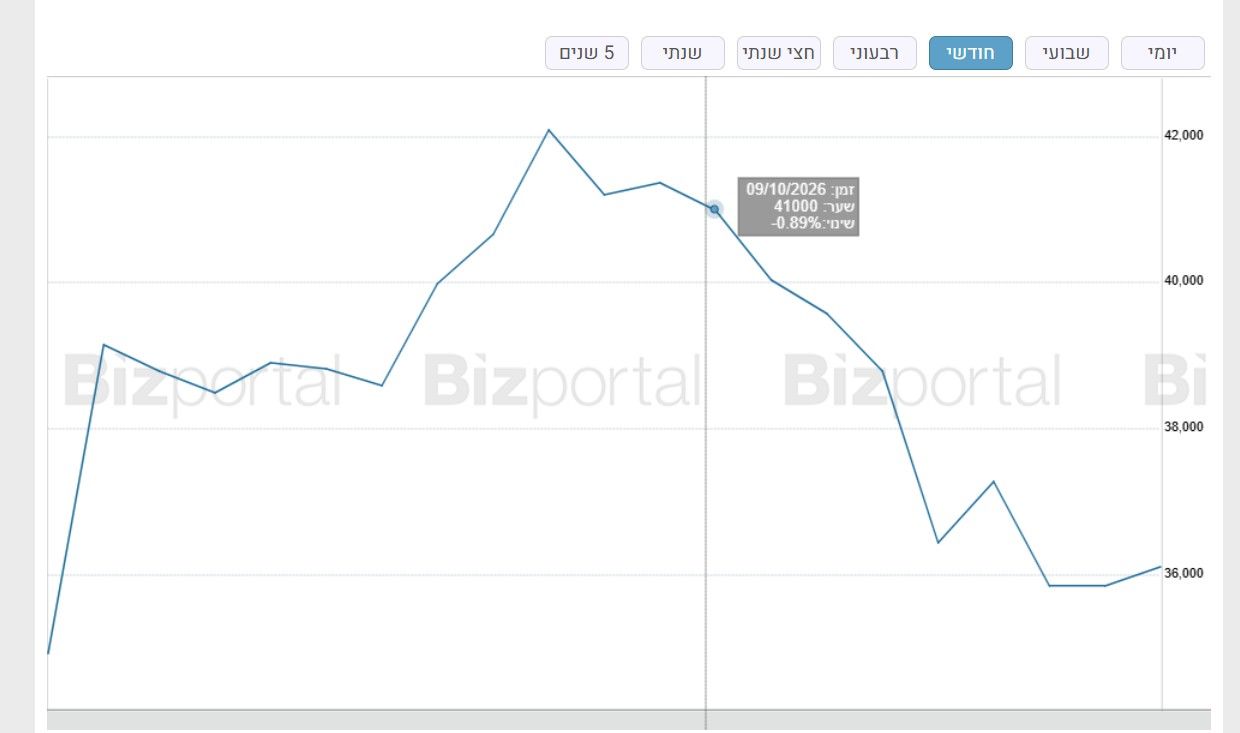
זה הגרף החודשי של קסם פי 3
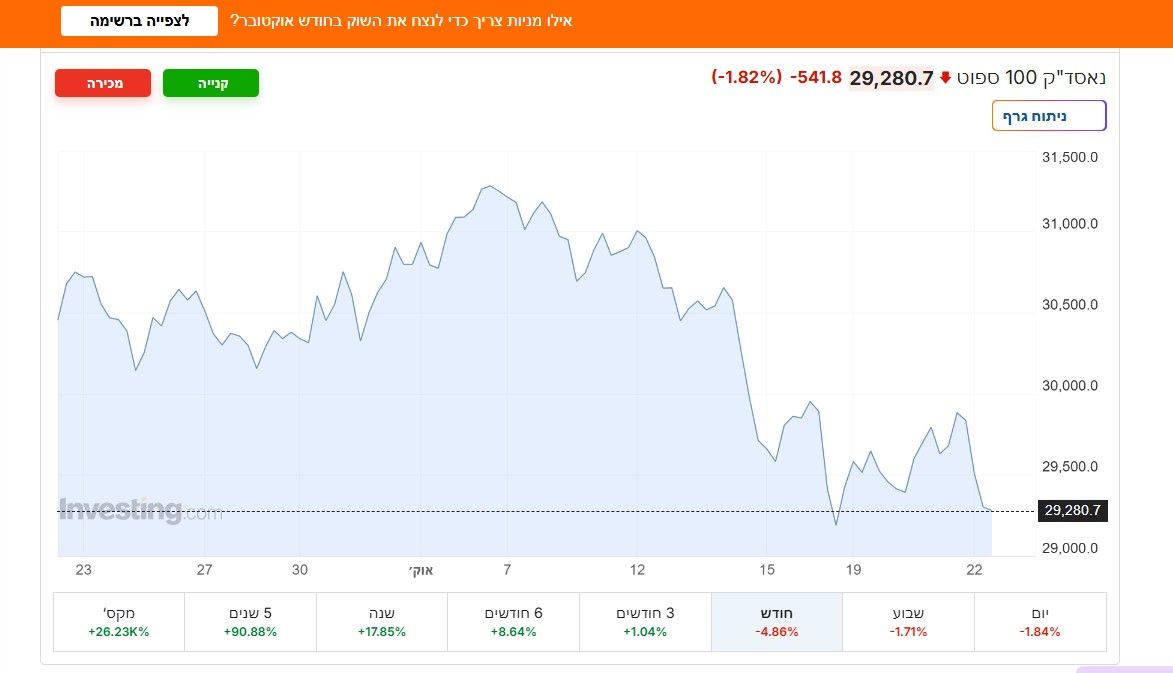
וזה של נאסד"ק רגיל
-
זה הגרף החודשי של קסם פי 3
וזה של נאסד"ק רגיל
@מבין-עניין
אין לי מושג מה זה הגרף הזה.
הנאסדק עכשיו לא על 29280, אלא על 29822,
והוא עלה אתמול ב1.13%. -
@מבין-עניין
אין לי מושג מה זה הגרף הזה.
הנאסדק עכשיו לא על 29280, אלא על 29822,
והוא עלה אתמול ב1.13%. -
בכל מקרה, אם יש לך כסף להכניס. זה הזמן. אולי מחר... אולי ראשון.... לא הייתי מחכה יותר. קסם פי3 ירד כ-10% מהשיא שלו. זה הזמן להיכנס ולהרוויח אותם חזרה
-
בכל מקרה, אם יש לך כסף להכניס. זה הזמן. אולי מחר... אולי ראשון.... לא הייתי מחכה יותר. קסם פי3 ירד כ-10% מהשיא שלו. זה הזמן להיכנס ולהרוויח אותם חזרה
@מבין-עניין
אתה צודק.
אבל מסתמא זה קורה כל חודש (חודשיים), לא? -
אם אתה רוצה לחשוב חודשיים או שנתיים... אז כן, תחכה. אבל אם אתה רוצה בזמן הקרוב להכניס זה לכאורה זה הזמן
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)