

האם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?
שוק ההון והשקעות
27
פוסטים
10
כותבים
1.6k
צפיות
9
עוקבים
-
האם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?
שנים מדברים איתנו על השקעה לטווח ארוך. לא להתרגש, לא לזוז מכל רעש, לבחור מסלול ולהתמיד. זה הפך כמעט למנטרה. אבל כשמסתכלים על הנתונים, קשה להגיד שהציבור באמת הפנים את זה. יותר נכון לומר – הוא יודע לדקלם את העיקרון, אבל מתקשה ליישם אותו כשהמציאות קצת משתנה.
בתקופה האחרונה השוק הישראלי נראה חזק יותר בעיני לא מעט משקיעים, יציב יותר, מוכר יותר, וזה הספיק כדי שכסף יתחיל לזוז. לא כהחלטה אסטרטגית ארוכת טווח, אלא כתגובה. *
לפי נתונים שפורסמו ב״גלובס״, בשנה האחרונה נרשמה ירידה של כ־80% בכסף החדש שנכנס למסלולים שעוקבים אחרי ה-S&P 500 בקופות הגמל וההשתלמות.*
לא בגלל משבר עולמי, לא בגלל מפולת, אלא פשוט כי בתקופה מסוימת שווקים אחרים, וביניהם גם השוק המקומי, נראו טוב יותר. זה נתון שקשה להתעלם ממנו, והוא מעלה שאלה קשה : אם אנחנו באמת משקיעים לטווח ארוך, למה הכסף זז כל כך מהר כשכיוון אחד נראה פחות אטרקטיבי? כאן כבר אי אפשר להסתתר מאחורי סיסמאות. השקעה לטווח ארוך לא נבחנת כשנוח, אלא כשפחות נוח. כשאין שוק אחד שמוביל, כשכולם מתנדנדים, כשהכותרות מלחיצות והתחושה הכללית לא טובה.
בלי הבנה אמיתית במה אנחנו משקיעים, באיזו כלכלה נמצא הכסף שלנו, ואיך אותו שוק אמור להתנהג לאורך זמן, קשה להחזיק עמדה כשיש רעש מסביב. בלי להבין למה התיק בנוי כפי שהוא ומה ההיגיון שעומד מאחוריו, ובלי אמון בהחלטות שהתקבלו מראש, הרבה משקיעים נשברים בדיוק ברגעים האלה. לא כי הם לא יודעים לקרוא מספרים, אלא כי הם לא בטוחים עד הסוף במה הם מחזיקים.
וזו בדיוק הבעיה. השקעה לטווח ארוך היא לא רעיון תיאורטי ולא קלישאה . היא דורשת הבנה עמוקה לא רק של תשואות, אלא של הכלכלה שאליה נחשפים, של הסיכונים, ושל הדרך שבה אותו שוק פועל לאורך זמן. בלי ההבנה הזו, כל ירידה, כל פער בין מדדים, הופכים מיד לסיבה לזוז. בסופו של דבר, הבנה היא לא בונוס ולא תוספת נחמדה , אלא היא תנאי בסיס. היא ההבדל בין תיק שמחליף כיוון לפי מצב הרוח של השוק, לבין תיק שנבנה מתוך ידיעה ברורה במה משקיעים ואפשר לעמוד מאחוריו גם כשזה לא נעים.
ואם הנתונים האחרונים גורמים לכם להרגיש שמשהו בהתנהלות הזו לא לגמרי מסתדר, זה כנראה לא במקרה. לפעמים המספרים פשוט משקפים אמת שלא תמיד נוח להודות בה.דוד בן זיקרי
יועץ משכנתאות | מלווה משקיעים בשוק ההון | מרצה בארגון תבונה
 a053311311@gmail.com
-
אתה כותב מצויין.
וטוב שכתבת את זה עכשיו, כדי להזכיר לציבור ולהרגיע את הטרנד של הקפיצה על השוק הישראלי.עוד אוסיף,
עד היום לא הבנתי איך הציבור כולו לא מתעשר ע"י השקעה פסיבית וכו', ועכשיו, אחרי פרסום הנתונים שהזכרת, אני מבין. הציבור לא בנוי לזה.
ובקיצור, העשרים אחוז שנשארו נאמנים לדרך ההשקעה שהתוו לעצמם, מתעשרים על חשבון השמונים אחוז הנותרים, שנעים עם שבשבת מצב הרוח, ומפזרים את כספם לפי מה שמכתיבה להם השבשבת. -
האם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?
שנים מדברים איתנו על השקעה לטווח ארוך. לא להתרגש, לא לזוז מכל רעש, לבחור מסלול ולהתמיד. זה הפך כמעט למנטרה. אבל כשמסתכלים על הנתונים, קשה להגיד שהציבור באמת הפנים את זה. יותר נכון לומר – הוא יודע לדקלם את העיקרון, אבל מתקשה ליישם אותו כשהמציאות קצת משתנה.
בתקופה האחרונה השוק הישראלי נראה חזק יותר בעיני לא מעט משקיעים, יציב יותר, מוכר יותר, וזה הספיק כדי שכסף יתחיל לזוז. לא כהחלטה אסטרטגית ארוכת טווח, אלא כתגובה. *
לפי נתונים שפורסמו ב״גלובס״, בשנה האחרונה נרשמה ירידה של כ־80% בכסף החדש שנכנס למסלולים שעוקבים אחרי ה-S&P 500 בקופות הגמל וההשתלמות.*
לא בגלל משבר עולמי, לא בגלל מפולת, אלא פשוט כי בתקופה מסוימת שווקים אחרים, וביניהם גם השוק המקומי, נראו טוב יותר. זה נתון שקשה להתעלם ממנו, והוא מעלה שאלה קשה : אם אנחנו באמת משקיעים לטווח ארוך, למה הכסף זז כל כך מהר כשכיוון אחד נראה פחות אטרקטיבי? כאן כבר אי אפשר להסתתר מאחורי סיסמאות. השקעה לטווח ארוך לא נבחנת כשנוח, אלא כשפחות נוח. כשאין שוק אחד שמוביל, כשכולם מתנדנדים, כשהכותרות מלחיצות והתחושה הכללית לא טובה.
בלי הבנה אמיתית במה אנחנו משקיעים, באיזו כלכלה נמצא הכסף שלנו, ואיך אותו שוק אמור להתנהג לאורך זמן, קשה להחזיק עמדה כשיש רעש מסביב. בלי להבין למה התיק בנוי כפי שהוא ומה ההיגיון שעומד מאחוריו, ובלי אמון בהחלטות שהתקבלו מראש, הרבה משקיעים נשברים בדיוק ברגעים האלה. לא כי הם לא יודעים לקרוא מספרים, אלא כי הם לא בטוחים עד הסוף במה הם מחזיקים.
וזו בדיוק הבעיה. השקעה לטווח ארוך היא לא רעיון תיאורטי ולא קלישאה . היא דורשת הבנה עמוקה לא רק של תשואות, אלא של הכלכלה שאליה נחשפים, של הסיכונים, ושל הדרך שבה אותו שוק פועל לאורך זמן. בלי ההבנה הזו, כל ירידה, כל פער בין מדדים, הופכים מיד לסיבה לזוז. בסופו של דבר, הבנה היא לא בונוס ולא תוספת נחמדה , אלא היא תנאי בסיס. היא ההבדל בין תיק שמחליף כיוון לפי מצב הרוח של השוק, לבין תיק שנבנה מתוך ידיעה ברורה במה משקיעים ואפשר לעמוד מאחוריו גם כשזה לא נעים.
ואם הנתונים האחרונים גורמים לכם להרגיש שמשהו בהתנהלות הזו לא לגמרי מסתדר, זה כנראה לא במקרה. לפעמים המספרים פשוט משקפים אמת שלא תמיד נוח להודות בה.דוד בן זיקרי
יועץ משכנתאות | מלווה משקיעים בשוק ההון | מרצה בארגון תבונה
a053311311@gmail.com@דוד-בן-זיקרי
כיף לקרוא את דבריך ולהחכים ממך גם כאן,
לדעתי אם תחלק ליותר פסקאות, זה יהיה יותר קל לקריאה. -
@חלמיש-צור הטיעון של ממש מדויק צריך להבין שבשום עולם לא יכול להיות שאדם לא יעשה דבר משמעותי ולא יצור ערך ויקבל על זה תשואה.
בסוף לא יכול להיות מתמטית שכולם יהיו עשירים . -
-
אני מלפני שנה וחצי בערך, שם סכומים קטנים על מדד עוקב ישראל (EIS) כי מרגיש לי שיש פה פוטנציאל לא ממומש עד הסוף. אבל זה לא הזיז את רוב ההשקעה שלי שמפוזרת בעולמי
@מפתח_בינה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
אני מלפני שנה וחצי בערך, שם סכומים קטנים על מדד עוקב ישראל (EIS) כי מרגיש לי שיש פה פוטנציאל לא ממומש עד הסוף. אבל זה לא הזיז את רוב ההשקעה שלי שמפוזרת בעולמי
אשמח אם תחכים אותי,
בדקת כשרות?
כי למרות שמונפק בארה"ב מדובר על השקעה בחברות ישראליות...
(רציתי לברר בעצמי אך עוד לא הגעתי לזה) -
-
@בן-עליה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
יש מדדים ישראלים בישראל
מה הענין ללכת לחו"ל?
אשמח להחכיםבקיצור: בעיות של אמריקאיים

-
@מפתח_בינה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
אני מלפני שנה וחצי בערך, שם סכומים קטנים על מדד עוקב ישראל (EIS) כי מרגיש לי שיש פה פוטנציאל לא ממומש עד הסוף. אבל זה לא הזיז את רוב ההשקעה שלי שמפוזרת בעולמי
אשמח אם תחכים אותי,
בדקת כשרות?
כי למרות שמונפק בארה"ב מדובר על השקעה בחברות ישראליות...
(רציתי לברר בעצמי אך עוד לא הגעתי לזה)@אפ_על_פי_כן https://chotam.org.il/media/25277/משקיעים-כהלכה-גרסה-קלה.pdf
כאן בעמוד 23. הETF שייך לחברת iShares הנוכרים בחו"ל.
-
-
@אפ_על_פי_כן https://chotam.org.il/media/25277/משקיעים-כהלכה-גרסה-קלה.pdf
כאן בעמוד 23. הETF שייך לחברת iShares הנוכרים בחו"ל.
@מפתח_בינה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
@אפ_על_פי_כן https://chotam.org.il/media/25277/משקיעים-כהלכה-גרסה-קלה.pdf
כאן בעמוד 23. הETF שייך לחברת iShares הנוכרים בחו"ל.
האם אפשר לצרף את זה כקובץ, כי זה חסום לי בנטפרי.
שכוייח -
-
@אפ_על_פי_כן https://chotam.org.il/media/25277/משקיעים-כהלכה-גרסה-קלה.pdf
כאן בעמוד 23. הETF שייך לחברת iShares הנוכרים בחו"ל.
@מפתח_בינה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
@אפ_על_פי_כן https://chotam.org.il/media/25277/משקיעים-כהלכה-גרסה-קלה.pdf
כאן בעמוד 23. הETF שייך לחברת iShares הנוכרים בחו"ל.
לא הבנתי איפה אתה רואה כך בחוברת זו
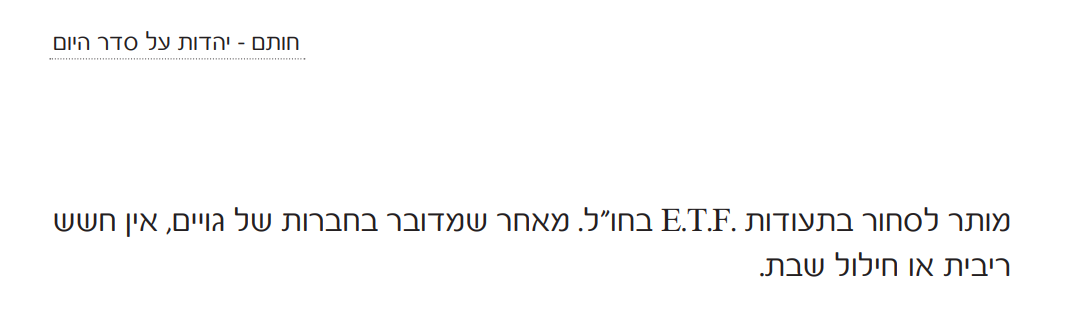
הרי כאן מדובר (- על EIS) במחק מדד ישראלי, ה- ETF מחזיק מניות בחברות ישראליות, למרות שמונפק בחו"ל ע"י חברה נכרית (iShare)
אשמח להסברך... -
@מפתח_בינה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
@אפ_על_פי_כן https://chotam.org.il/media/25277/משקיעים-כהלכה-גרסה-קלה.pdf
כאן בעמוד 23. הETF שייך לחברת iShares הנוכרים בחו"ל.
לא הבנתי איפה אתה רואה כך בחוברת זו
הרי כאן מדובר (- על EIS) במחק מדד ישראלי, ה- ETF מחזיק מניות בחברות ישראליות, למרות שמונפק בחו"ל ע"י חברה נכרית (iShare)
אשמח להסברך...@אפ_על_פי_כן ממה שאני מבין הקרן מנוהלת על ידי גויים גמורים, והם מבצעים פעולות בנכסים שהקרן קונה, וכיוון שלא חלים עליהם דיני שבת או ריבית, ואני משלם להם - לא לחברות היהודיות.
מתוך החוברת, עמוד 18:
בסחר במניות בחוץ לארץ של חברות שאינן יהודיות אין בעיה הלכתית, היות
שהפעולות האסורות נעשות בידי גויים -
@אפ_על_פי_כן ממה שאני מבין הקרן מנוהלת על ידי גויים גמורים, והם מבצעים פעולות בנכסים שהקרן קונה, וכיוון שלא חלים עליהם דיני שבת או ריבית, ואני משלם להם - לא לחברות היהודיות.
מתוך החוברת, עמוד 18:
בסחר במניות בחוץ לארץ של חברות שאינן יהודיות אין בעיה הלכתית, היות
שהפעולות האסורות נעשות בידי גויים@מפתח_בינה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
במניות בחוץ לארץ של חברות שאינן יהודיות אין בעיה הלכתית, היות
שהפעולות האסורות נעשות בידי גוייםאני שואל שוב... מדובר על מסחר בחו"ל אבל החברות הן כן יהודיות
-
@מפתח_בינה
מסחר בחברות של גויים לא מוסכם על כל הפוסקים. -
@אפ_על_פי_כן ממה שאני מבין הקרן מנוהלת על ידי גויים גמורים, והם מבצעים פעולות בנכסים שהקרן קונה, וכיוון שלא חלים עליהם דיני שבת או ריבית, ואני משלם להם - לא לחברות היהודיות.
מתוך החוברת, עמוד 18:
בסחר במניות בחוץ לארץ של חברות שאינן יהודיות אין בעיה הלכתית, היות
שהפעולות האסורות נעשות בידי גויים@מפתח_בינה מוזר מאד בפורום זה לפרסם פסקי הלכות - משל היו תורה מסיני - מחוברת דתלי"ת\חרדלי"ת, מרב בלתי מוכר
כפי הנראה אני עפר תחת כפות רגלי הרב מחבר החוברת ביראת שמים ובידיעת התורה.
אבל בכל זאת יש ענינים הלכתיים שמקובלים ומוסכמים בציבור החרדי, שבציבור הדתי מקילים יותר [לדוג' מתחום הכשרות, רבנות וכו'],
כך שעדיף בעניני הלכה להביא מקור מרבנים וגופים הלכתיים שמקובלים יותר בציבור החרדי -
@מפתח_בינה מוזר מאד בפורום זה לפרסם פסקי הלכות - משל היו תורה מסיני - מחוברת דתלי"ת\חרדלי"ת, מרב בלתי מוכר
כפי הנראה אני עפר תחת כפות רגלי הרב מחבר החוברת ביראת שמים ובידיעת התורה.
אבל בכל זאת יש ענינים הלכתיים שמקובלים ומוסכמים בציבור החרדי, שבציבור הדתי מקילים יותר [לדוג' מתחום הכשרות, רבנות וכו'],
כך שעדיף בעניני הלכה להביא מקור מרבנים וגופים הלכתיים שמקובלים יותר בציבור החרדי@המבקר כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
@מפתח_בינה מוזר מאד בפורום זה לפרסם פסקי הלכות - משל היו תורה מסיני - מחוברת דתלי"ת\חרדלי"ת, מרב בלתי מוכר
כפי הנראה אני עפר תחת כפות רגלי הרב מחבר החוברת ביראת שמים ובידיעת התורה.
אבל בכל זאת יש ענינים הלכתיים שמקובלים ומוסכמים בציבור החרדי, שבציבור הדתי מקילים יותר [לדוג' מתחום הכשרות, רבנות וכו'],
כך שעדיף בעניני הלכה להביא מקור מרבנים וגופים הלכתיים שמקובלים יותר בציבור החרדיקודם כל בחוברת זו מובא מיד בהתחלה דבריהם של הרב אלישיב ור' משה פיינשטיין (שהקלו ).
-
@מפתח_בינה
מסחר בחברות של גויים לא מוסכם על כל הפוסקים.@צמיחה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
@מפתח_בינה
מסחר בחברות של גויים לא מוסכם על כל הפוסקים.אגב כשאני פתחתי חשבון מסחר עצמאי (ברוקר אמריקאי) דיברתי טלפונית עם אחד מגופי הכשרות החרדיים והמחמירים,
שאמר לי שמסחר ב- ETF מחקה מדדי חו"ל, שה- ETF עצמו מונפק ע"י חברה נכרית (ואנגארד במקרה שלי) - זה כשר גלאט.
אבל עדיף באמת שכל אחד יבדוק לעצמו עם רב שמקובל עליו. -
@צמיחה כתב בהאם אנחנו באמת מבינים מה אנחנו עושים עם הכסף שלנו?:
@מפתח_בינה
מסחר בחברות של גויים לא מוסכם על כל הפוסקים.אגב כשאני פתחתי חשבון מסחר עצמאי (ברוקר אמריקאי) דיברתי טלפונית עם אחד מגופי הכשרות החרדיים והמחמירים,
שאמר לי שמסחר ב- ETF מחקה מדדי חו"ל, שה- ETF עצמו מונפק ע"י חברה נכרית (ואנגארד במקרה שלי) - זה כשר גלאט.
אבל עדיף באמת שכל אחד יבדוק לעצמו עם רב שמקובל עליו.@אפ_על_פי_כן
אולי תסכים לגלות איזה גוף כשרות.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)