דילוג לתוכן
  • דף הבית
  • 0 לא נקרא 0
  • פוסטים אחרונים
  • תגיות
  • פופולרי
  • נושאים נבחרים
  • כל המאמרים
  • משתמשים
  • חיפוש גוגל בפורום
עיצובים
  • בהיר
  • Brite
  • Cerulean
  • Cosmo
  • Flatly
  • Journal
  • Litera
  • Lumen
  • Lux
  • Materia
  • Minty
  • Morph
  • Pulse
  • Sandstone
  • Simplex
  • Sketchy
  • Spacelab
  • United
  • Yeti
  • Zephyr
  • כהה
  • Cyborg
  • Darkly
  • Quartz
  • Slate
  • Solar
  • Superhero
  • Vapor

  • ברירת מחדל (ללא עיצוב (ברירת מחדל))
  • ללא עיצוב (ברירת מחדל)
כיווץ
לוגו אתר

הפורום הכלכלי החרדי הראשון

שמש מרפאש

שמש מרפא

@שמש מרפא
הפסקת מעקב מעקב
אודות
פוסטים
100
נושאים
0
שיתופים
0
קבוצות
0
עוקבים
0
עוקב אחרי
0

פוסטים

פוסטים אחרונים הגבוה ביותר שנוי במחלוקת

  • מיתוסים בשוק ההון
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות כל המאמרים

    @SPT-Trading כתב:

    דיון יפה. רק שווה להוסיף את הנתון האמפירי: מחקרים שבדקו את זה על עשרות שנים של שוק (המפורסם שבהם של ואנגארד) מצאו שהשקעה בבת אחת ניצחה את הפקדות מדורגות בכשני שליש מהמקרים, פשוט כי השוק עולה יותר ממה שהוא יורד. כלומר מי שמחזיק מזומן בצד משלם על הביטוח הזה בתשואה. ההפקדה המדורגת היא בעצם פוליסה נגד הנסיון לתזמן, והמחיר שלה ידוע מראש. זה לא הופך אותה לטעות: למי שכניסה בבת אחת תמנע ממנו לישון, או תדחוף אותו למכור בבהלה בירידה הראשונה, העלות הזו שווה את עצמה. אבל כדאי לקרוא לה בשמה: ביטוח התנהגותי, לא אסטרטגיית תשואה.

    בוודאי שזו אסטרטגיה. משקיע DCA שואף לממומצע התשואה גם במחיר אובדן אפשרי של תשואה גבוהה יותר. זו פילוסופיה לגיטימית לחלוטין.

    חוץ מזה, לא כדאי לזלזל בפן ההתנהגותי. אף אחד לא יודע כיצד הוא יתנהג במקרה של שוק שצונח עשרות אחוזים, בפרט לא אם בירידות שנמשכות לאורך זמן בתנועת U. קל לדבר עכשיו אחרי כמעט שני עשורים בלי ארוע כזה, אבל ספק אם רבים מסוגלים לעמוד בזה בפועל.
  • מיתוסים בשוק ההון
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות כל המאמרים

    @הגיוני כתב:

    נ.ב. בקטע הפסיכולוגי אולי יש יתרון (אבל עדיין לא סיימתי את לימודי הפסיכולוגיה שלי אז עדיין לא יודע להכריע...)

    לא צריך ללמוד פסיכולוגיה כדי לדעת שמי ששם את כל התיק שלו במדד שנחתך בעשרות אחוזים יתקשה אולי לישון בלילה, ואולי אפילו יתפתה "לחתוך" הפסדים.


  • מיתוסים בשוק ההון
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות כל המאמרים

    @הגיוני כתב:

    @שמש-מרפא כתב:

    אבל בתקופות של ירידות ודשדוש ה-DCA מנצח

    בירידות גם העו"ש מנצח...
    ובדשדוש- אםזה נשאר על המקום, אף אחד לא מנצח.
    אם עלה קצת- בב"א מנצח.
    ירד קצת- די סי אי מנצח.
    מסקנא-
    אם אתה בונה על עליות- שים בב"א,
    בונה על ירידות- די סי אי.
    בשקט אני אומר לך שאם אתה בונה על ירידות- תשאיר בעו"ש או בקרן כספית.
    ואם בכל זאת אתה רוצה להפסיד חצי-
    במקום די סי אי אתה יכול גם להשקיע חצי מהסכום בב"א וזהו, זה ייצא לך אותו דבר.
    מקווה שהובנתי מה ציני ומה רציני.
    נ.ב. בקטע הפסיכולוגי אולי יש יתרון (אבל עדיין לא סיימתי את לימודי הפסיכולוגיה שלי אז עדיין לא יודע להכריע...)

    לא הובנתי. "תקופות של ירידות" לא הכוונה שהמדדים בסוף התקופה נמוכים יותר מתחילתה (כאלה כמעט לא קיימים בטווח הארוך), אלא תקופות שיש בהם יותר ירידות (כמו מי שהשקיע בשנות ה-90).
    באופן כלליאני לא 'בונה' על כלום, אני מבין שאני לא יודע מה יהיה, ומבחינת ניהול סיכונים יש הגיון ב-DCA, ויש גם צד שני.


  • חדש על שולחן מלכים - ספר ה'נגזרים' בהלכה - איסור והתר בשוק ההון
    שמש מרפאש שמש מרפא
    תורני הנגזרים בהלכה

    אפשר לקנות כקובץ PDF?


  • מיתוסים בשוק ההון
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות כל המאמרים

    @הגיוני כתב:

    @י.-סנדרס כתב:

    משקיע חודשי עקבי קונה בממוצע נמוך בזמן ירידות וזקוק לעליית ערך נמוכה בהרבה כדי לחזור לאיזון ולרווח.

    סליחה שאני תופס אותך ככה על איזה משפט.
    אבל בעיני זה אחד המיתוסים הכי מצויים...
    זה לא נכון.
    לחכות שיצטבר סכום ולא להשקיע בינתיים זה ודאי לא חכם.
    אבל להשקיע דווקא חודשי כך תרויח יותר בקלות וכדו' זה ג"כ לא נכון.
    מי שיש לו הרבה שישקיע כל מה שיש לו בבת אחת אאכ הוא מפחד או אין לו אפשרות לקחת סיכון אז שישקיע סכום של חצי ממה שיש לו אבל סתם לחלק לחודשי ממה שיש לך כבר אין לזה שום טעם הסיכון היחיד שאתה מונע ע"י ההפקדה החודשית הוא, משום שחצי מהזמן הכסף בעו"ש ולא בשוק ההון.
    אבל לומר שעדיף חודשי בגלל שככה אתה מפקיד גם בירידות זה לא נכון.
    כי הרי בגלל זה אתה משקיע גם בעליות והרבה יותר מסתבר שתשקיע בהמשך בעליות מאשר בירידות, אא"כ אתה ממש צופה ירידה באופק שתרד מתחת למחיר השוק היום, אלא שבמצב כזה אני הייתי ממליץ לך לחכות עם הכסף ולהכניס הכל בירידה שתתרחש.
    מקווה שהובנתי.
    ושוב, סליחה שאני תופס אותך על הנקודה הזאת.
    קח את זה כ"הערה בונה", וכפינוק שמאיר את העינים.
    בסהכ זה נראה שאתה עושה עבודה טובה ויודע מה שאתה אומר
    רק כל פעם שאני רואה את הטענה על די סי אי שזה גורם שתפקיד גם בירידות לכן זה עדיף,
    זה מקפיץ בי משהו.

    שניכם צודקים. להשקעה בב"א יש יתרון כי כל ההכסף מושקע כל הזמן. לDCA יש יתרון שהיא גורמת למשקיע להנות גם מהירידות. סטטיסטית והיסטורית ברוב המקרים השקעה בב"א מנצחת, אבל בתקופות של ירידות ודשדוש ה-DCA מנצח.
    בנוסף יש יתרון פסיכולוגי עצום ל-DCA - כי אז הירידות לא גרומות לפומו או לבהלה אלא הן דווקא חיוביות (בהנחה שזה לא מגיע בסוף התקופה, ואז נכנסים לבעיה אחרת שמכונה סיכון רצף תשואות).


  • אולי בכל זאת יש כסף קל?
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות השקעות קרקעות הונאות

    @המסתפק כתב:

    ההצעה השלישית היא לא הצעה אישית אלא הצעה שכולנו רואים ברחובות מודפס על מודעות רחוב קטנות שמבטיחים תשואה של 3% חודשי על הכסף רק בשביל הסקרנות התקשרתי ותיאמתי פגישה ישבתי ברכב פשוט עם אדם שנראה חרדי לכל דבר ועניין והוא הראה לי בטלפון איך שהם סוחרים במט"ח בבנק בשוייץ ושיש להם הסכמים איתם על העמלות וכו' וכו' וכמובן שביטחון על הכסף אין-טענתו היא שאנשים סומכים עליו ואפשר להתחיל עם סכום קטן כדי לראות.. נשמע כמו הונאה קלאסית מה שמטריד אותי זה שהם מפרסמים כבר שנים ואם זה לא היה אפקטיבי אני מאמין שהם היו מפסיקים מצד שני אם באמת אנשים תמימים השקיעו אצלם אז איך זה לא התפוצץ מתי שהוא אולי הם כן הרויחו?

    כפי שכתבו, זה יוסף בר הנוכל הידוע. אני זוכר שלפני שנים הוא הציע הכפלה של הכסף תוך חודש, שזה אומר שתוך כמה שנים הוא קונה את אילן מאסק ואת ג'ף בזוס ביחד. כנראה שמאז הואעבר להשקעות 'סולידיות'....

    ה"סכומים הקטנים" זה פשוט פיתיון, פשוט מאד. תמחילים עם סכום קטן, הוא בנדיבותו "מכניס" לך לחשבון כמה אחוזים שהוא מגלח, וכששמים סכום מספיק משמעותי הוא נעלם מהרדאר.

    אני משתדל לגרד את המדבקות האלה בגאולה, אשמח לעזרה מהציבור.


  • אולי בכל זאת יש כסף קל?
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות השקעות קרקעות הונאות

    @המסתפק כתב:

    ההצעה השניה היא בתחום אחר לגמרי קיבלתי הצעה מאדם שהגעתי אליו דרך פרסומת שהוא טוען שיש לו כמה חברות שמתעסקות בבניה שיפוצים ואינסטלציה ובעקבות מחזור הרווחים הגדול הוא נאלץ לשלם מיסים מרובים ולכן הוא מציע לפתוח עסק על שמי כשהוא אחראי לכל ההכנסות וההוצאות ועל זה הוא מציע לי 10,000 ש"ח בחודש ברור לי שמשהו פה לא הגיוני השאלה מהו? ואיך בכלל אני יכול להפסיד משהו בדבר כזה?

    תעשה טובה לעם ישראל ותתקשר למוקד 100.
    הכוונה שלו ברורה - לקחת הלוואות על שמך ולהיעלם.
    קוראים לו במקרה אפרים קניאס?


  • מישהו יכול לתת פרטים על סערת מכרות הזהב באתיופיה?
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות איצה דזלובסקי השקעה במכרות מכרות זהב איצה קו המידע

    @שחר-עולה said:

    מה קורה עם זה באמת? איפה כל אלו שהכריזו בקול רעש גדול על החקירה? נרדמתם?

    כי חקירה במערכת היעילה של מדינת ישראל מגיע לכתב אישום תוך יומיים בדרך כלל.


  • הכל על חשמל כשר וזול לשבת (מצברים + קולטים)
    שמש מרפאש שמש מרפא
    "צאו והתפרנסו" - הבית לעסק החרדי (בהרצה) חשמל כשר מערכת סולארית חיסכון באנרגיה חשמל לשבת מצברים לשבת מצברי ליתיום

    @שטייגען-במעלה said:

    דבר נוסף לגבי בטיחות הממירים היה לי ממיר TBB {נחשב אמין?} מ2019 כמעט 7 שנים

    רוטמן (מאירי שבת) מכר לי כזה דבר לפני כמה שנים, הוא טען שזה ברמה הגבוהה ביותר. מקוה שזה מקרה יוצא מן הכלל אבל זהירות תמידחשובה.


  • קרן לשמחתם מבית למחייתם יוצא לדרך!!!
    שמש מרפאש שמש מרפא
    חתונות הילדים יתומים תמיכה כלכלית חתונה למחייתם לשמחתם

    @998877 said:

    @שמש-מרפא said:

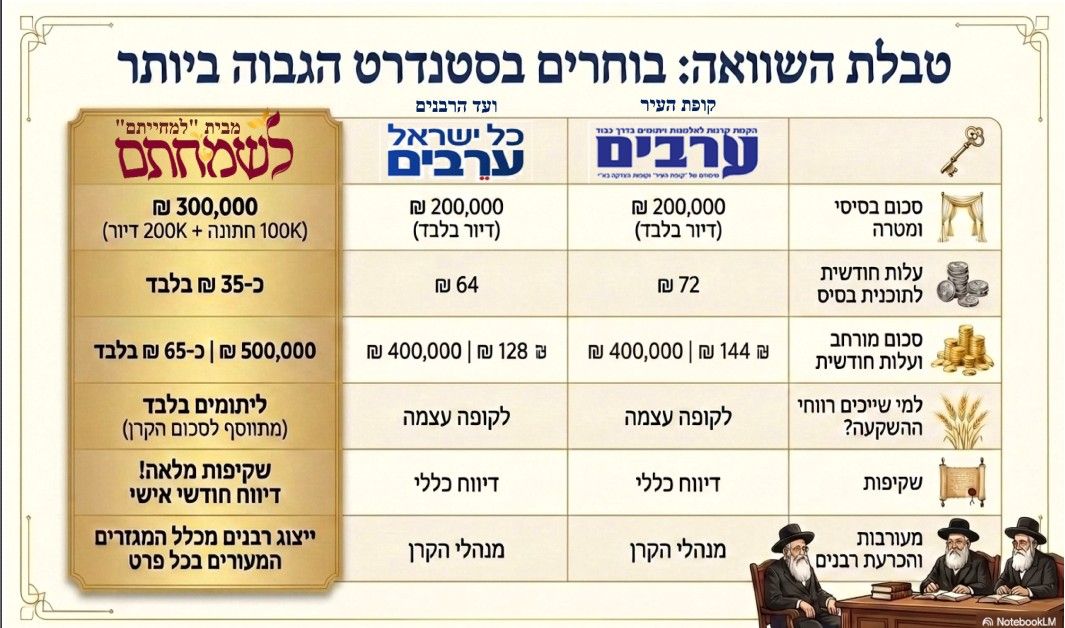
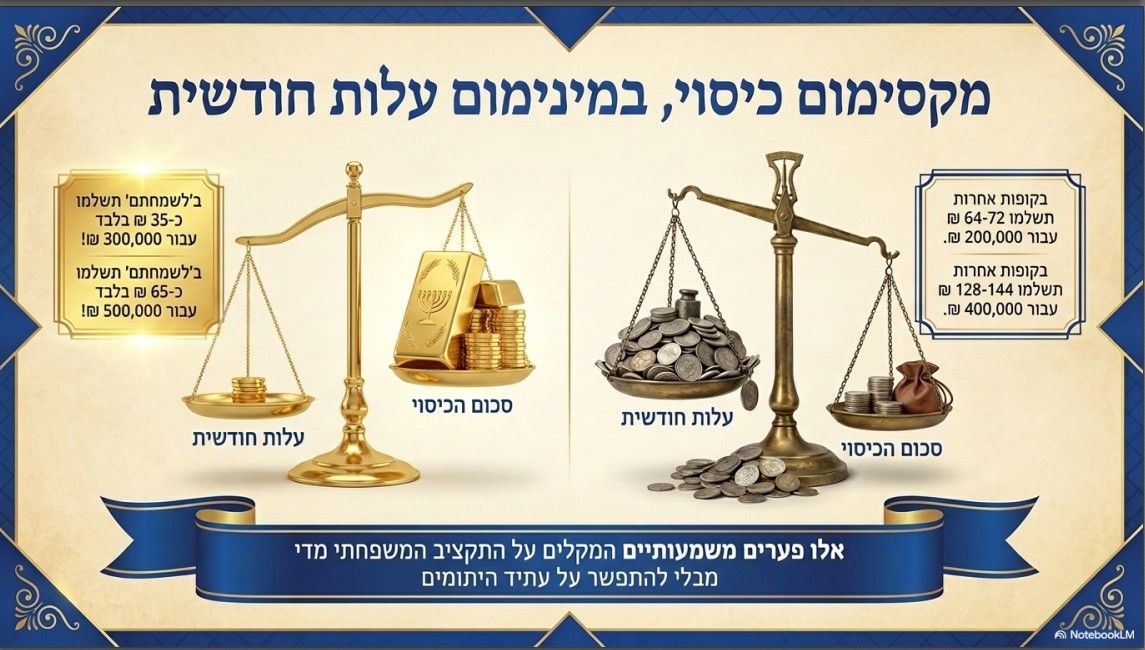
    א. אין שום בסיס להערכה של 35 ש"ח. המתמטיקה הפשוטה אומרת שאם סכום התמיכה גבוה ב-50% גם העלות תהיה גבוהה יותר.אפשר באותה מידה לזרוק גם 19.7 ש"ח.

    https://klm.org.il/about-lesimchatam/#:~:text=העלות החודשית הממוצעת,בחודשים בודדים בלבד.

    https://klm.org.il/home/#:~:text=מבנה הקרן,6%2C000 ש"ח לחודש.

    כתוב שם הערכה, לא כתוב על מה היא מתבססת וספק גדול אם ניתן לתת הערכה רצינית לכזה דבר.


  • קרן לשמחתם מבית למחייתם יוצא לדרך!!!
    שמש מרפאש שמש מרפא
    חתונות הילדים יתומים תמיכה כלכלית חתונה למחייתם לשמחתם

    @998877 said:

    @שמש-מרפא said:

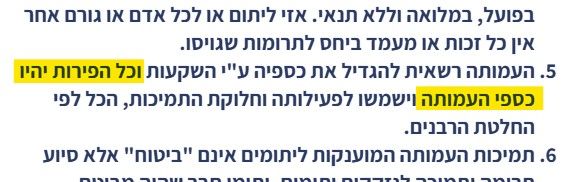
    מדובר בצילום מתוך תקנון ישן ולא מעודכן. כיום אין תנאי כזה באף קרן.

    בוועד הרבנים מאוד מעניין
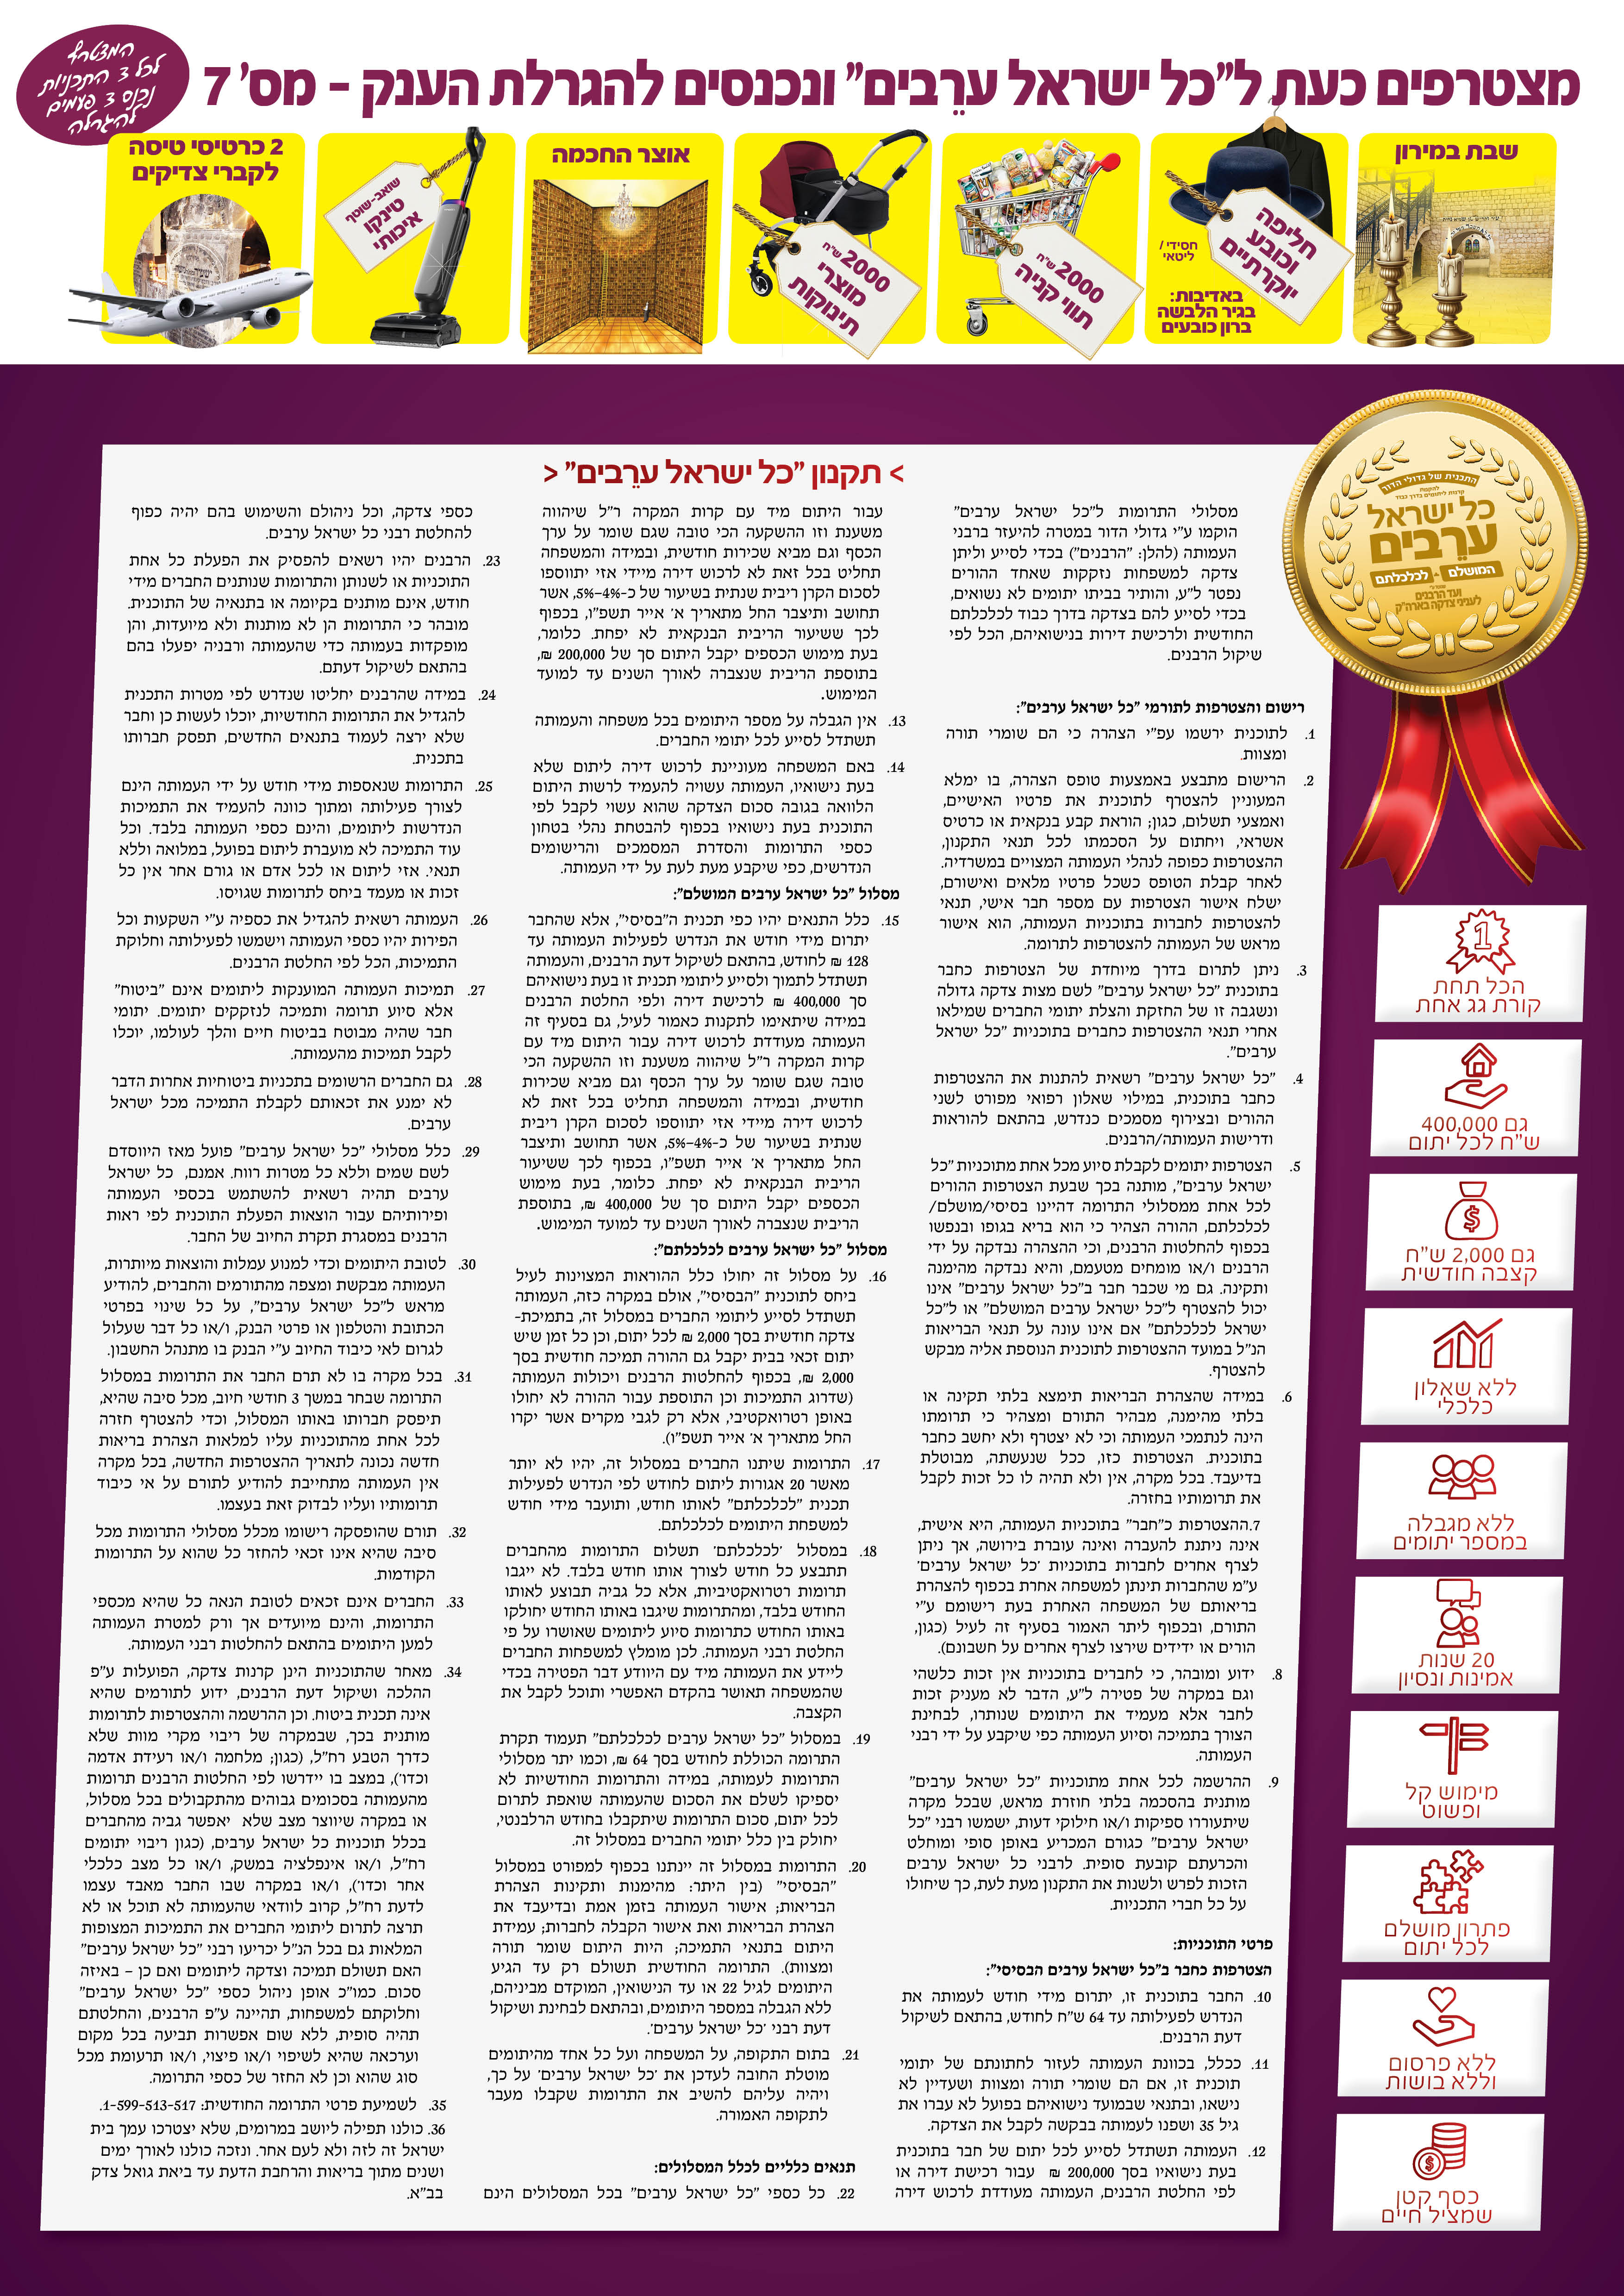
    מצד אחד כתוב שהריבית השנתית תהיה ליתומים --סעיף 12-- ומצד שני עדיין מופיע הסעיף שפירות הכספים שייכים לעמותה--סעיף 26--
    מעניין

    Link Preview Image

    אני הסתמכתי על הנוסח שמופיע בנדרים פלוס
    0e33e8f4-7f09-465e-934b-327f1f459d3d-image.jpeg
    אין שם שום סעיף סותר.


  • קרן לשמחתם מבית למחייתם יוצא לדרך!!!
    שמש מרפאש שמש מרפא
    חתונות הילדים יתומים תמיכה כלכלית חתונה למחייתם לשמחתם

    @מ.-יפה said:

    בשורה משמעותית מאוד
    מכל הבחינות.
    א. השקיפות
    ב. גובה סכום התמיכות והחלוקה המיוחדת להוצאות החתונה וקניית הדירה.
    ג. ומעל הכל - הכסף שנגבה מושקע בשוק ההון (2 אופציות לבחירה)
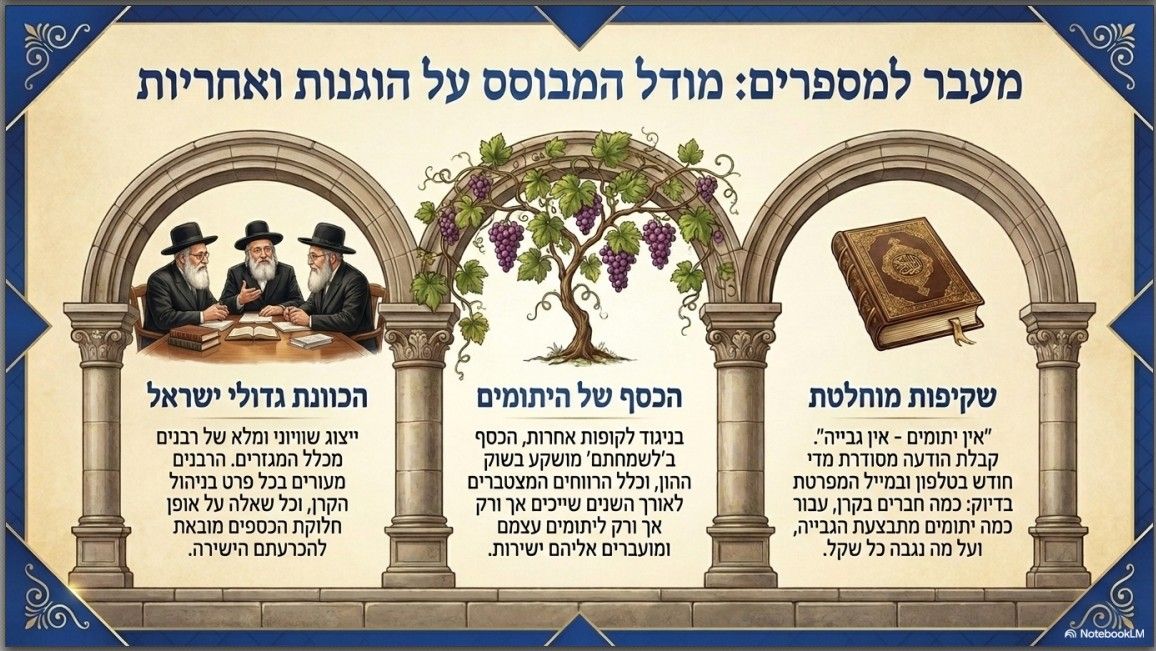
    וכן, כל הרווחים והתשואות שיניבו אותם 500/300 אל"ש שייכים ליתומים!!!!
    זו לא בשורה זו רעידת אדמה עבור הקרנות המקבילות....
    למה?
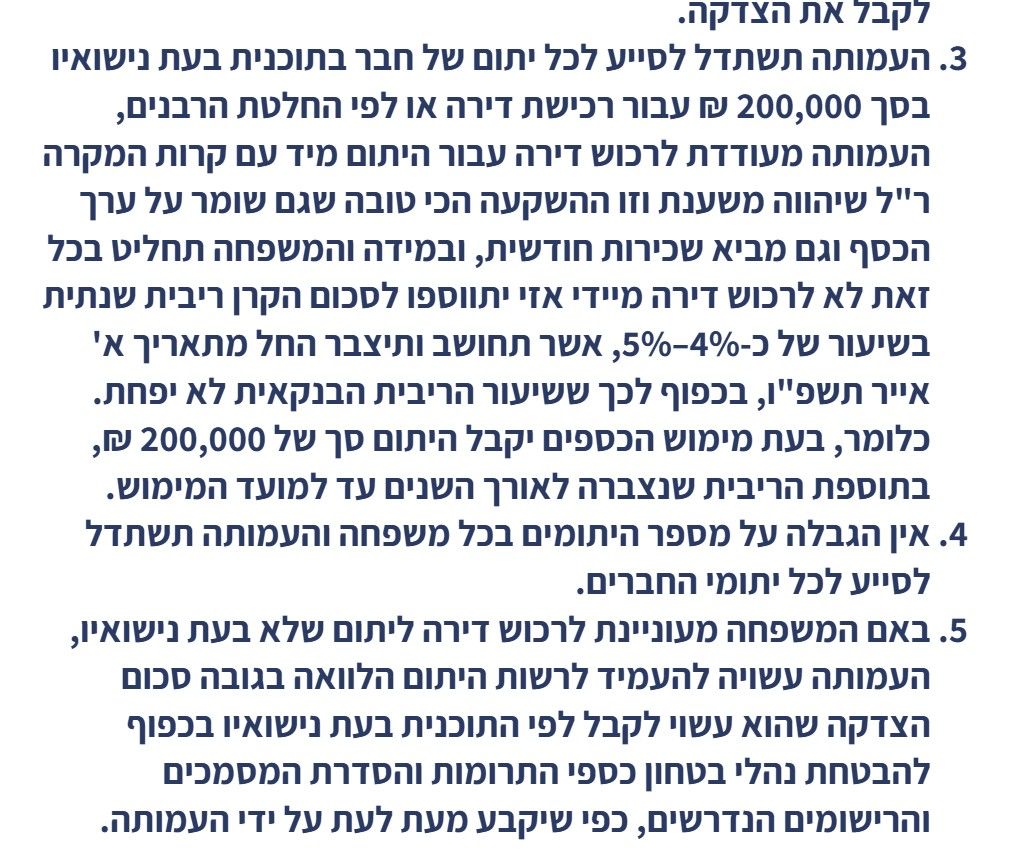
    הנה דוגמא של סעיף מאחת הקרנות:
    930ba72e-9acc-4b44-bdd5-f933376bf297-image.jpeg

    מה???
    ליתום גבו 200 אל"ש מכלל החברים בקרן
    אלו ה - 200 הלכו והושקעו
    במשך 20/18/8 שנים הניבו תשואות ורווחים וכולם הולכים למי???
    לקרן? לעמותה??
    למה?
    למה שהיתום לא יהנה אף הוא לפחות בחלק מהרווחים???
    תחלוק איתו את העוגה!!!
    זה כסף שגבית עבורו!

    ולנקודה הזו הגיעה קרן "לשמחתם"
    ועצרה את העוול וחוסר הצדק
    מעתה סטנדרט חדש:
    היתום יקבל גם את הרווחים שנצברו מכספו - במלואם!!!!
    (זה פורום של מביני כלכלה אז תחשבו לבד לכמה סכום
    של 300/500 אל"ש יכולים להגיע בטווח של 8/10/15 שנים...)

    אבל כיוון שמדובר בפורום מכובד מאוד
    שמקימיו תמיד דוגלים בשיטה לא להכפיש את האחר
    אז נעצור את הסיפורים שבאמתחתי מה לא טוב (טעון שיפור) אצל האחרים
    (אל תאגה, כבר בקרוב תראו שינויים וחיכויים בדיוק כמו ש"לכלכלתם" (ועד הרבנים) ולהחיותם" (קופת העיר) הועתקו מילה במילה מ - "למחייתם").

    באם לבנתיים מישהו אחר לא יעשה זאת
    אז את הצגת התוכנית האדירה אשתדל להעלות בזמן פנוי בשעות הלילה
    לבנתיים כל אחד יכול לבדוק בנדרים פלוס תקנון למחייתם + לשמחתם ולקבל את כל התשובות.

    מדובר בצילום מתוך תקנון ישן ולא מעודכן. כיום אין תנאי כזה באף קרן.


  • קרן לשמחתם מבית למחייתם יוצא לדרך!!!
    שמש מרפאש שמש מרפא
    חתונות הילדים יתומים תמיכה כלכלית חתונה למחייתם לשמחתם

    @מ.-יפה said:

    b8ec4a30-a552-4e8b-bf2d-a75abd0cfc8b-image.jpeg

    0707b662-56b1-4ca3-929e-3ab9b54a7071-image.jpeg

    61c00a3d-b7b4-43b4-a84f-2a84f1fd3315-image.jpeg

    א. אין שום בסיס להערכה של 35 ש"ח. המתמטיקה הפשוטה אומרת שאם סכום התמיכה גבוה ב-50% גם העלות תהיה גבוהה יותר.אפשר באותה מידה לזרוק גם 19.7 ש"ח.
    ב. גם בוועד הרבנים (החל מלפני כמה חודשים) וגם בקופת העיר הרווחים לא הולכים לקופה. אין צורך להשמיץ את האחרים.
    ג.נ. אני חתום בלשמחתם וכנראה אבטל בועד הרבנים כשיכנס לתוקף.


  • מענה לטענות של דוד טופורוביץ
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות דוד טופורוביץ השקעה פאסיבית פיזור השקעות מדד באפט שוק המניות

    רבנאי-יתרעם-גאון said:

    @שמש-מרפא הסיבה שאני משקיע במרכול של חיים הוא כדי שבסוף חודש אני יתחלק איתו ברווחים אין שום סיבה שאני ישקיע ברשת המרכולים שלו גם היא צומחת ומצויינת כל עוד לא חוזר אליי קאש מאני בסוף, זה נכון בכל השקעה ובכל שלב.

    אתה מתחלק איתו ברווחים, רק שאלה מושקעים מחדש ולובשים צורה של שווי, שבהמשך יצור עוד רווחים וחוזר חלילה.. אם אתה רוצה קאש מאני תתכבד ותמכור מחלקך (ותאבד את אפקט הריבית דריבית). חלוקת דיבידנד בסך הכל משמעה שמישהו אחר עשה זאת בשבילך.


  • מענה לטענות של דוד טופורוביץ
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות דוד טופורוביץ השקעה פאסיבית פיזור השקעות מדד באפט שוק המניות

    @רבנאי-יתרעם-גאון said:

    @שמש-מרפא הסיבה שאני משקיע במרכול של חיים הוא כדי שבסוף חודש אני יתחלק איתו ברווחים אין שום סיבה שאני ישקיע ברשת המרכולים שלו גם היא צומחת ומצויינת כל עוד לא חוזר אליי קאש מאני בסוף, זה נכון בכל השקעה ובכל שלב.

    אתה יכול לקבל את הרווח בסוף חודש ולקנות איתו לחם וחלב, אבל אז הרווח כנראה ישאר פחות או יות אותו דבר גם אחרי 20 שנה (בהתאמה לאינפלציה), כי לחיים לא תהיה שום אפשרות להשקיע ולהתפתח.
    לעומת זאת אתה יכול לתת לחיים להשקיע את הכסף (וכנראה אתה סומך עליו שהוא ביזנסמן טוב, אחרת לא היית משקיע אצלו מלכתחילה), וכך במקום להיות שותף בחנות קטנה תהיה שותף ברשת מרכולים בעלת שווי עצום.

    רוב חברות הטכנולוגיה הגדולות מעדיפות ללכת בדרך השנייה ולהשקיע רוב הרווחים. את התוצאות ניתן לראות בדמות צמיחה אדירה בערך וברווחים. יש גם חברות שאכן מחלקות נתח גדול מהכסף כדיבדינד (אמנם לא את כולו כי זה יחנוק אותן לגמרי), לרוב מדובר בחברות גדולות ויציבות כמו קוקה קולה שאין לה מה לעשות עםכל כך הרבה כסף בהנחה שהיא לא מתכוונת להתפתח לשווקים במאדים. השקעה בS&P בסך הכל כוללת תמהיל של השניים, אבל ההבדל משמעותי הרבה פחות ממה שאתה מציג ונגזר בעיקר מאופי החברות והצורך שלהם במזומנים נוספים.


  • מענה לטענות של דוד טופורוביץ
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות דוד טופורוביץ השקעה פאסיבית פיזור השקעות מדד באפט שוק המניות

    @חופש-כלכלי said:

    הציבור עם טופורוביץ

    עוילם גוילם.
    בגלל שבשנים האחרונות היו עליות בישראל הם מעבירים מה-S&P, ואחרי שיהיו עליות בS&P הם יחזירו לשם. כך יצאו קרחים מכאן ומכאן.
    ואגב אין שום קשר לטופורוביץ שמתנגד גם להשקעות בתל אביב וקורא בכלל להעביר לאג"ח ממשלתי.


  • מענה לטענות של דוד טופורוביץ
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות דוד טופורוביץ השקעה פאסיבית פיזור השקעות מדד באפט שוק המניות

    @רבנאי-יתרעם-גאון said:

    @שמש-מרפא said:

    לא לא לא. איך הגעת לזה? כדי להמנע מאינפלציה יש מכשירים כמו אג"ח צמוד מדד. הרציונל מאחורי השקעה בשוק ההון הוא שכל עוד הקב"ה ברא את האדם עם קנאה תאווה וכבוד הוא ירצה להגדיל את הונו עוד ועוד, שחברות חזקות נוטות להתחזק עוד יותר (או לחילופין, לפנות את מקומם לכוכבות אחרות), ושהכלכלה העולמית באופן כללי נוטה לצמיחה. זה עקרון שנכון מאות שנים (למעשה כנראה יותר, אלא שקשה יותר למדוד אתזה מעבר לכך). באופן נקודתי אולי יהיו חברות שיכשלו, אולי אפילו יהיו סקטורים שידשדשו וגם על המדינות כן יאמר, אבל המגמה הכללית ולטווח ארוך היא למעלה. כך טיבעו של עולם.

    דהיינו שהדיבידנד של ההשקעה יצדיק את עצמו לאחר זמן, זה לא נראה המצב בסנופי.

    מה עניין דיבידנד לכאן? דיבידנד זה סך הכל גילוח של הרווח, מבחינתי הוא יכול להישאר להשקעה בתוך החברות ולהמשיך לצבור ריבית דריבית.


  • מענה לטענות של דוד טופורוביץ
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות דוד טופורוביץ השקעה פאסיבית פיזור השקעות מדד באפט שוק המניות

    @רבנאי-יתרעם-גאון said:

    @שמש-מרפא said:

    המוגל העסקי הוא שטבעו של עולם שכלכלה טובה צומחת, ושטיבן של חברות חזקות להמשיך ולשגשג (או שחברות אחרות במקומן יעברו לשגשג, ונשקיע גם בהן בתורן). כמובן שכמו כל דבר בעולם החיזוק לכך הוא מהנסיון (במקרה הזה נסיון של מאות שנים), אבל כמובן שממוצע כזה או אחר אינו ערובה לכלום. באופן כללי הנימוק להשקיע פאסיבית בשוק ההון הוא כי זו החלופה הטובה ביותר מבין כל האחרות.

    לא יודע איך הגיע המודל העסקי לכאן. זה לא עסק, זו בראש ובראשונה השקעה. מניות דיבדנדים, בניגוד אולי לדברי אושית רשת כזו או אחרת, אינן שונות מאד מהותית ממניות שאינן מחלקות דיבדנד.

    הפולמוס הישן על השוק היעיל הוא נושא בפני עצמו.

    אה, זה כבר טענה אחרת שהסיבה להשקיע היא כדי למנוע את שחיקת האינפלציה, אבל להשקיע בהשקעה שיש לה פופולריות כהשקעה זה לא נראה דבר נכון, כי ביום שמרבית האנשים יחליטו שכהשקעה זה לא טוב להם אז גם ערך ההשקעות לא יישמר.

    (לכן אם התשואה הריאלית של סנופי הייתה אמורה להיות 3% והיא 85 זה דרמטי כי יום אחד זה יתוקן ואז הפסדת יותר מהאינפלציה, לכן צריך לדעת מה התשואה הריאלית של כל השקעה, וגם זהב אינו נכס גידור כיום מאותה סיבה).

    (ובקצרה, אי אפשר להפוך חברות נושמות ל"טיבעא")

    לא לא לא. איך הגעת לזה? כדי להמנע מאינפלציה יש מכשירים כמו אג"ח צמוד מדד. הרציונל מאחורי השקעה בשוק ההון הוא שכל עוד הקב"ה ברא את האדם עם קנאה תאווה וכבוד הוא ירצה להגדיל את הונו עוד ועוד, שחברות חזקות נוטות להתחזק עוד יותר (או לחילופין, לפנות את מקומם לכוכבות אחרות), ושהכלכלה העולמית באופן כללי נוטה לצמיחה. זה עקרון שנכון מאות שנים (למעשה כנראה יותר, אלא שקשה יותר למדוד אתזה מעבר לכך). באופן נקודתי אולי יהיו חברות שיכשלו, אולי אפילו יהיו סקטורים שידשדשו וגם על המדינות כן יאמר, אבל המגמה הכללית ולטווח ארוך היא למעלה. כך טיבעו של עולם.


  • התשואה המטורפת שאף אחד לא מסביר - למה פימי לא סותרת כלום!
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות כל המאמרים

    @ירושלמים said:

    גילוי נאות! אני בור ועם הארץ בענייני השקעות.

    ובכל זאת בא לי לשאול שאלה.

    ראיתי פעם ב'פרוג',
    שקיים סוג של השקעה בסנופי,
    שמושקע רק בחלקים סולידיים כמו קוקה קולה,
    וכן בחברות שלא רואים בהם ירידות ותנודות (סטיית תקן נמוך, שארפ גבוה),
    ובכל זאת יש להם תשואה דומה לסנופי של 12 אחוזים ממוצע לשנה.

    מישהו העיר שם בפרוג, שאם הדברים נכונים,
    ניתן למנף את הקרן הזה באמצעות הלוואה בלי לפחד משחיקה.

    ראיתי שם גם ש'מקצועי בלבד' התנגד(ה) לרעיון,
    אך לא נתנ(ה) הסבר להתנגדות.

    אולי יש כאן מישהו שיודע או חשב על הרעיון ויחכים אותנו.

    הכוונה כנראה למשהו בסגנון SPLV.
    אבל אני לא רואה שהיא נתנה כמו הS&P. אבל בסופו של דבר זה סוג של מינוף הפוך - כלומר השקעה יציבה יותר מS&P אבל גם בתשואה נמוכה. כך שאם משתמשים בזה במינוף נארים בערך באותץו מקום. אולי זה טוב לפן הפסיכולוגי, כי המשקיע לא רואה את ההשקעה שלו נמחקת.


  • חדשות שוק ההון- עדכונים בלבד
    שמש מרפאש שמש מרפא
    שוק ההון והשקעות חדשות שוק ההון עדכוני שוק כלכלה השקעות ניתוח שוק

    הנאסד"ק 100 חוגג 30,000
    אני עוד זוכר אותו כשהוא היה קטן לפני הקורונה, על 8000... לא יאומן שרק 6 שנים חלפו מאז...

  • התחברות

  • אין לך חשבון עדיין? הרשמה

  • התחברו או הירשמו כדי לחפש.
  • פוסט ראשון
    פוסט אחרון
0
  • דף הבית
  • לא נקרא 0
  • פוסטים אחרונים
  • תגיות
  • פופולרי
  • נושאים נבחרים
  • כל המאמרים
  • משתמשים
  • חיפוש גוגל בפורום