

תכלס' אחרי כל הדיבורים מה עושים?
שוק ההון והשקעות
14
פוסטים
8
כותבים
473
צפיות
8
עוקבים
-
אולי סולנה? אית׳ריום?
בציניות כמובן, אין באמת מישהו שיכול להבטיח לו הכפלה של הכסף.
אם מדובר רק על עשור, הוא יכול לשים את הכסף בקרן כספית, כמובן זה לא יכפיל את כספו אבל הכי בטוח,
צריך לזכור שזה תלוי בריבית בנק ישראל.
כמובן גם בגמ"ח, (התשואה הכי מובטחת בקרן ובפירות). -
מכיוון שהוא מעוניין "לפחות להכפיל את כספו".
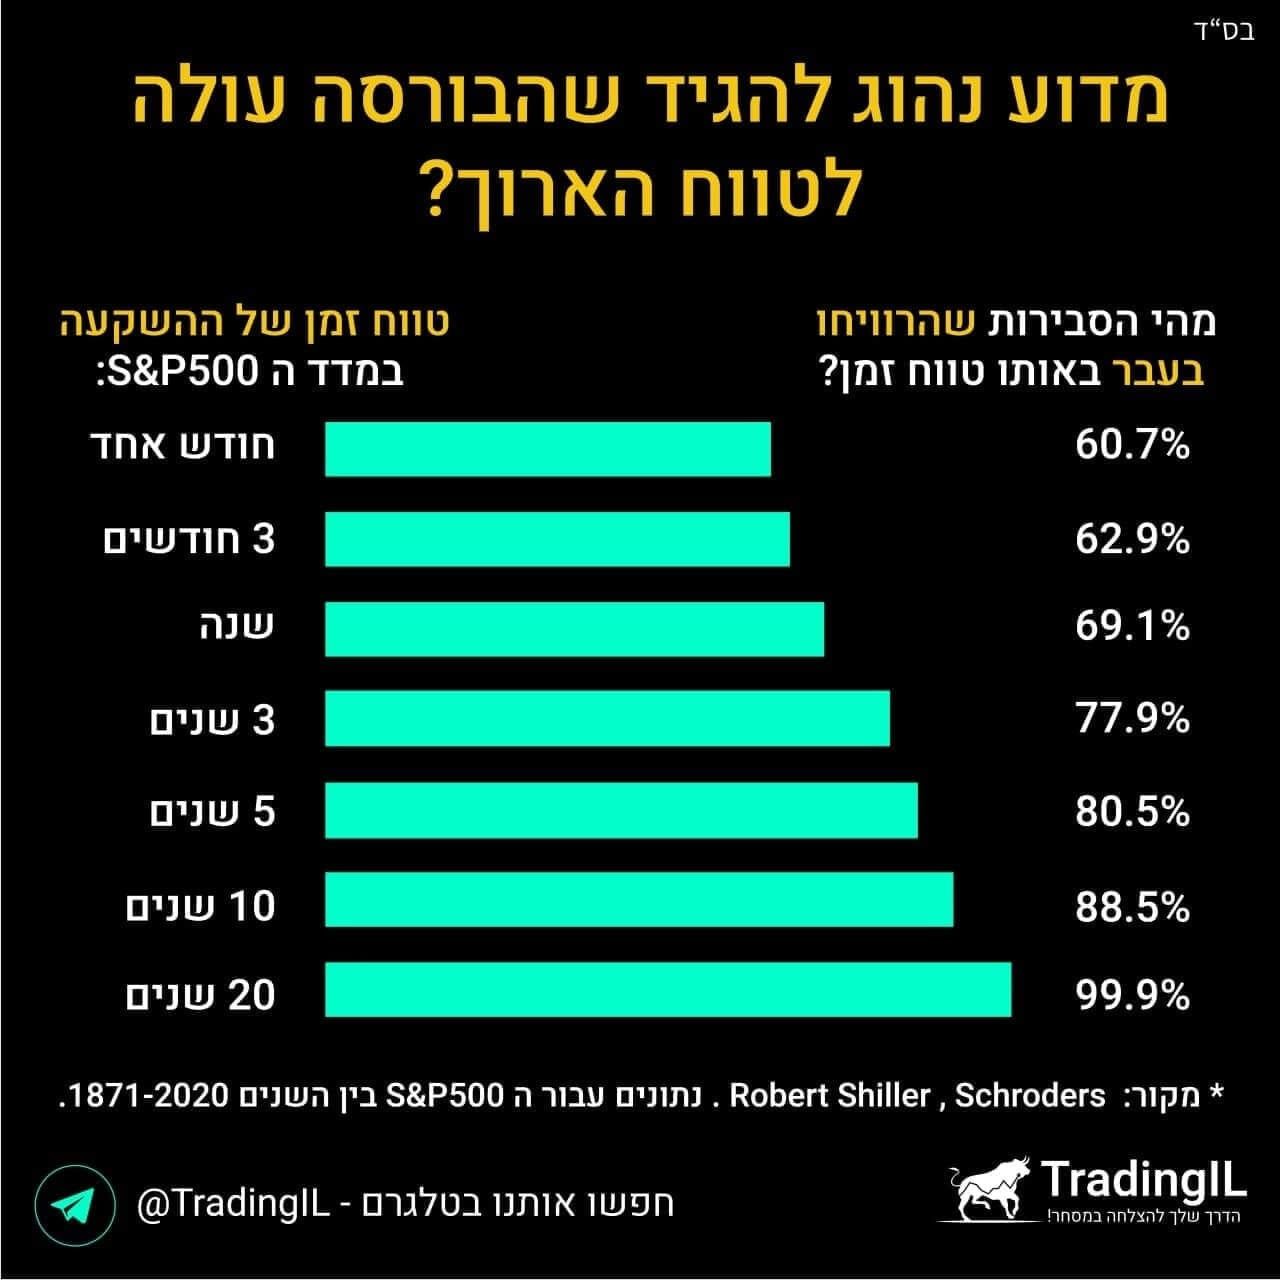
במדד ה-S&P 500 ישנם לעיתים "עשורים אבודים" - כלומר, עשור שלם שבו המדד אינו מניב תשואה כלל.אמנם הסטטיסטיקה מראה ש"בעבר" המדד השיג תשואה שנתית ממוצעת של 10%, אך חשוב לזכור שזוהי רק סטטיסטיקה, ובעיקר שמדובר ב"ממוצע". המשמעות של ממוצע היא שאמנם תיתכן תשואה עודפת על 10%, אך המנגנון הזה בהחלט יכול לעבוד גם לכיוון ההפוך (תשואה נמוכה יותר).
וככל שפרק הזמן קצר יותר, הסטייה מהממוצע, עלולה להיות גדולה יותר.
מקווה שסייעתי. -
יש לפני מקרה של צעיר בן 23 שהתחיל את החיים יש לו ביד כ800,000 ש"ח והוא לא מעוניין לקנות איתם דירה אלא להשקיע לטווח של עשר שנים ובינתיים לחיות בשכירות כמובן שזה שוה לו רק אם הוא מצליח לפחות להכפיל את כספו... יש אלפי הצעות ובדיוק בגלל זה לא ברור מה הכי בטוח ומרויח בהשקעה ל10 שנים מישהו?
-
@אלחנן-EBA בשווי גדול אף יותר!
ב800,000 הוא יכול לקחת משכנתא. -
@אלחנן-EBA בשווי גדול אף יותר!
ב800,000 הוא יכול לקחת משכנתא.בשווי גדול אף יותר!
ב800,000 הוא יכול לקחת משכנתא.ברור, ברור, בכוונה לא כתבתי את זה בשביל לא לסבך, אבל זה באמת משול לאדם שמתגורר בדירת ארבעה חדרים משלו במרכז עם משכנתא סבירה, ורוצה למכור אותה ולעבור לגור בשכירות בשביל להשקיע בשוק ההון!!
-
@אלחנן-eba @העץ-הרענן
נכון מאוד,
הבעיה שיש היום הרבה אברכים כאלו. -
יש לפני מקרה של צעיר בן 23 שהתחיל את החיים יש לו ביד כ800,000 ש"ח והוא לא מעוניין לקנות איתם דירה אלא להשקיע לטווח של עשר שנים ובינתיים לחיות בשכירות כמובן שזה שוה לו רק אם הוא מצליח לפחות להכפיל את כספו... יש אלפי הצעות ובדיוק בגלל זה לא ברור מה הכי בטוח ומרויח בהשקעה ל10 שנים מישהו?
@המסתפק
חסר הרבה פרטים,
מה גובה השכירות,
באיזה איזור הם רוצים לקנות דירה.
מה יכולת ההחזר שלהם עבור תשלום משכנתא.בכזה גיל צעיר בלי דירה ממש לא מומלץ להשקיע את כל הכסף בלי ידע והבנה מקצועית.
סביר להניח שהדבר הכי טוב בשבילם זה לקנות דירה עם משכנתא,
ורק חלק מהכסף הם יכולים להשקיע בשוק ההון.אם הם מוכנים לגור בשכירות כדי להשיג יותר כסף,
כדאי להם לפנות לאנשים שעוסקים בתחום,
בהחלט יש לזה מענה.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)