

דרמטי: מכתב פתוח להרב טופורוביץ. על מאמרו השלישי!
שוק ההון והשקעות
35
פוסטים
14
כותבים
2.5k
צפיות
15
עוקבים
-
@העץ-הרענן
לגבי מה ששאלת עליו באותיות ד-ה
הוא אומר ככה לא להשקיע בשופ"א כסף שצריך ב20 שנה הקרובות באפיק מנייתי כי יקח 15-20 שנה לשוק להתאושש אז הבן אדם יפסיד
אבל עדיף שלא יהיה שום כסף במנייתי גם כסף שצריך עוד 40 שנה כי עדיף להכניס את הכסף אחרי שהשוק יקרוס וככה לא רק לא תפסיד אלא גם תרוויח.באמת לא הבנת אותו או שסתם רצית דרך אגב להגחיך אותו?
הוא יודע לתזמן את השוק? למה הוא לא מיד אחרי אילון מאסק?
-
@העץ-הרענן
לגבי מה ששאלת עליו באותיות ד-ה
הוא אומר ככה לא להשקיע בשופ"א כסף שצריך ב20 שנה הקרובות באפיק מנייתי כי יקח 15-20 שנה לשוק להתאושש אז הבן אדם יפסיד
אבל עדיף שלא יהיה שום כסף במנייתי גם כסף שצריך עוד 40 שנה כי עדיף להכניס את הכסף אחרי שהשוק יקרוס וככה לא רק לא תפסיד אלא גם תרוויח.באמת לא הבנת אותו או שסתם רצית דרך אגב להגחיך אותו?
הוא יודע לתזמן את השוק? למה הוא לא מיד אחרי אילון מאסק?
@העץ-הרענן
זה שאלות אחרות.
אין עניין לטעון על בן אדם טענות לא נכונות.
תגיד לא לתזמן שוק.
אל תגיד שהוא מטומטם שסותר את עצמו פיסקה אחרי פיסקה. -
@העץ-הרענן
זה שאלות אחרות.
אין עניין לטעון על בן אדם טענות לא נכונות.
תגיד לא לתזמן שוק.
אל תגיד שהוא מטומטם שסותר את עצמו פיסקה אחרי פיסקה.@לחכמים-לחם אני שאלתי שאלה פשוטה, אם יש ירידה של 15 - 20 שנה, איך תדע מתי להיכנס עם הכסף? הוא מסביר את הלוגיקה שלו?
ואגב, הוא סובל מהטיית הישרדות, למה אי אפשר להשקיע באירופה, למה הוא כל הזמן עסוק עם ארה"ב, ואם לא זה, אז מיד לברוח לאגחי"ם? -
@לחכמים-לחם אני שאלתי שאלה פשוטה, אם יש ירידה של 15 - 20 שנה, איך תדע מתי להיכנס עם הכסף? הוא מסביר את הלוגיקה שלו?
ואגב, הוא סובל מהטיית הישרדות, למה אי אפשר להשקיע באירופה, למה הוא כל הזמן עסוק עם ארה"ב, ואם לא זה, אז מיד לברוח לאגחי"ם?@לחכמים-לחם אני שאלתי שאלה פשוטה, אם יש ירידה של 15 - 20 שנה, איך תדע מתי להיכנס עם הכסף? הוא מסביר את הלוגיקה שלו?
ואגב, הוא סובל מהטיית הישרדות, למה אי אפשר להשקיע באירופה, למה הוא כל הזמן עסוק עם ארה"ב, ואם לא זה, אז מיד לברוח לאגחי"ם?אירופה היא כלכלה לא יציבה רק ארה"ב יציבה והכל תלוי בה.
-
@לחכמים-לחם אני שאלתי שאלה פשוטה, אם יש ירידה של 15 - 20 שנה, איך תדע מתי להיכנס עם הכסף? הוא מסביר את הלוגיקה שלו?
ואגב, הוא סובל מהטיית הישרדות, למה אי אפשר להשקיע באירופה, למה הוא כל הזמן עסוק עם ארה"ב, ואם לא זה, אז מיד לברוח לאגחי"ם?אירופה היא כלכלה לא יציבה רק ארה"ב יציבה והכל תלוי בה.
@לחכמים-לחם אני שאלתי שאלה פשוטה, אם יש ירידה של 15 - 20 שנה, איך תדע מתי להיכנס עם הכסף? הוא מסביר את הלוגיקה שלו?
ואגב, הוא סובל מהטיית הישרדות, למה אי אפשר להשקיע באירופה, למה הוא כל הזמן עסוק עם ארה"ב, ואם לא זה, אז מיד לברוח לאגחי"ם?אירופה היא כלכלה לא יציבה רק ארה"ב יציבה והכל תלוי בה.
נתתי רק דוגמא, יש קרנות סל שהם בוחרים מניות בעלי תנודתיות נמוכה, ועוד.
הצגת הדברים כבחירה בין S&P500 לאג"ח ממשלת ישראל היא צמצום שאין כמותו! -
Invesco S&P 500 Low Volatility ETF (SPLV) – עוקבת אחרי 100 המניות הכי פחות תנודתיות במדד S&P 500.
ויש גם את:iShares MSCI USA Min Vol Factor ETF (USMV) – בארה"ב, עוקבת אחרי מניות אמריקאיות עם סטיית תקן נמוכה יחסית.
iShares MSCI EAFE Min Vol Factor ETF (EFAV) – למניות מחוץ לארה"ב, עם דגש על תנודתיות נמוכה.
iShares MSCI Emerging Markets Min Vol Factor ETF (EEMV) – למדינות מתפתחות.
איריות -
iShares Edge MSCI World Minimum Volatility UCITS ETF (MVOL) — קרן אירית, עוקבת אחרי מניות עולמיות בסטיית תקן נמוכה.
iShares Edge MSCI USA Minimum Volatility UCITS ETF (MVEA) — גרסה אירית לסטיית תקן נמוכה על מניות אמריקאיות.
-
@העץ-הרענן
איפה ראית בחוברת שהוא טוען שהשיטה הפסיבית תקרוס לגמרי? (זו אמירה משונה, מה פירוש תקרוס לגמרי? לא יהיו מדדים? לא תהיה אפשרות להשקיע לטווח ארוך?)
עיקר טענתו היא שמי שצריך את הכסף ב20 שנה הקרובות שלא ישקיע שם.
אפשר לומר שזו טענה לא מופקעת לגמרי. (כי גם אם השוק יקרוס ויתאושש תוך 15 שנה, עדיין הרווח לא שווה את ההמתנה ואת מה שהיית יכול לעשות עם הכסף בזמן הזה).
ועוד טענה, שהפסיביים לא יחזיקו מעמד פסיכולוגית בזמן משבר. שזו טענה שהרבה מהמצדדים בהשקעה פסיבית יחתמו עליה.
ואם כן, הויכוח הוא לא כ"כ קיצוני.
אני צודק? -
@העץ-הרענן
איפה ראית בחוברת שהוא טוען שהשיטה הפסיבית תקרוס לגמרי? (זו אמירה משונה, מה פירוש תקרוס לגמרי? לא יהיו מדדים? לא תהיה אפשרות להשקיע לטווח ארוך?)
עיקר טענתו היא שמי שצריך את הכסף ב20 שנה הקרובות שלא ישקיע שם.
אפשר לומר שזו טענה לא מופקעת לגמרי. (כי גם אם השוק יקרוס ויתאושש תוך 15 שנה, עדיין הרווח לא שווה את ההמתנה ואת מה שהיית יכול לעשות עם הכסף בזמן הזה).
ועוד טענה, שהפסיביים לא יחזיקו מעמד פסיכולוגית בזמן משבר. שזו טענה שהרבה מהמצדדים בהשקעה פסיבית יחתמו עליה.
ואם כן, הויכוח הוא לא כ"כ קיצוני.
אני צודק?@העץ-הרענן
איפה ראית בחוברת שהוא טוען שהשיטה הפסיבית תקרוס לגמרי? (זו אמירה משונה, מה פירוש תקרוס לגמרי? לא יהיו מדדים? לא תהיה אפשרות להשקיע לטווח ארוך?)
עיקר טענתו היא שמי שצריך את הכסף ב20 שנה הקרובות שלא ישקיע שם.
אפשר לומר שזו טענה לא מופקעת לגמרי. (כי גם אם השוק יקרוס ויתאושש תוך 15 שנה, עדיין הרווח לא שווה את ההמתנה ואת מה שהיית יכול לעשות עם הכסף בזמן הזה).
ועוד טענה, שהפסיביים לא יחזיקו מעמד פסיכולוגית בזמן משבר. שזו טענה שהרבה מהמצדדים בהשקעה פסיבית יחתמו עליה.
ואם כן, הויכוח הוא לא כ"כ קיצוני.
אני צודק?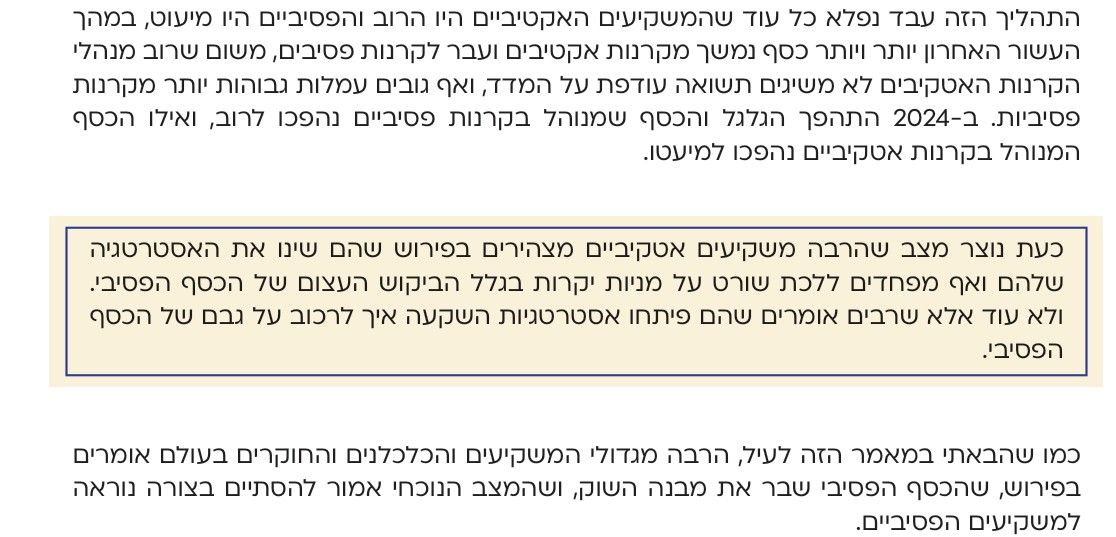
-
@העץ-הרענן
איפה ראית בחוברת שהוא טוען שהשיטה הפסיבית תקרוס לגמרי? (זו אמירה משונה, מה פירוש תקרוס לגמרי? לא יהיו מדדים? לא תהיה אפשרות להשקיע לטווח ארוך?)
עיקר טענתו היא שמי שצריך את הכסף ב20 שנה הקרובות שלא ישקיע שם.
אפשר לומר שזו טענה לא מופקעת לגמרי. (כי גם אם השוק יקרוס ויתאושש תוך 15 שנה, עדיין הרווח לא שווה את ההמתנה ואת מה שהיית יכול לעשות עם הכסף בזמן הזה).
ועוד טענה, שהפסיביים לא יחזיקו מעמד פסיכולוגית בזמן משבר. שזו טענה שהרבה מהמצדדים בהשקעה פסיבית יחתמו עליה.
ואם כן, הויכוח הוא לא כ"כ קיצוני.
אני צודק?@העץ-הרענן
נראה לי שהוא בסה"כ מתכוון שתהיה קריסה גדולה.
ולכן הויכוח הוא מצומצם הרבה יותר מהרוח שהוא עושה.
הוא אומר שבטוח תהיה קריסה.
אחרים אומרים שאולי תהיה קריסה.
הוא אומר שהקריסה תהיה בגלל שהשוק בבועה
אחרים אומרים שאם תהיה קריסה היא יכולה להיות ממגוון סיבות.
הויכוח הוא בסה"כ לא על נתונים אלא על ספקולציות: מה יהיה כשתהיה קריסה?
האם השוק יתאושש תוך 15 שנה? 30 שנה?
האם הפסיביים יישברו?
האם יש אברכים שמשכנו דירה וצריכים את הכסף תוך 10 שנים?
וכן הלאה... -
@העץ-הרענן
נראה לי שהוא בסה"כ מתכוון שתהיה קריסה גדולה.
ולכן הויכוח הוא מצומצם הרבה יותר מהרוח שהוא עושה.
הוא אומר שבטוח תהיה קריסה.
אחרים אומרים שאולי תהיה קריסה.
הוא אומר שהקריסה תהיה בגלל שהשוק בבועה
אחרים אומרים שאם תהיה קריסה היא יכולה להיות ממגוון סיבות.
הויכוח הוא בסה"כ לא על נתונים אלא על ספקולציות: מה יהיה כשתהיה קריסה?
האם השוק יתאושש תוך 15 שנה? 30 שנה?
האם הפסיביים יישברו?
האם יש אברכים שמשכנו דירה וצריכים את הכסף תוך 10 שנים?
וכן הלאה...@איש-בנימין
אין מה להתווכח מה הוא התכוון,
תקשיב לדברים שלו,
זה נמצא בקול הלשון,
הוא אומר במפורש שלדעתו במשבר הבא לא יהיה יותר כזה מושג השקעה פאסיבית, זה יפסיק לעבוד.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@איש-בנימין
אין מה להתווכח מה הוא התכוון,
תקשיב לדברים שלו,
זה נמצא בקול הלשון,
הוא אומר במפורש שלדעתו במשבר הבא לא יהיה יותר כזה מושג השקעה פאסיבית, זה יפסיק לעבוד. -
חבל להתפלמס יותר מידי.
מי שחוברת כזאת או אחרת מצליחה לבלבל אותו באמת לא כדאי שישקיע בשוק ההון.
הרי כשיהיה משבר הוא ירוץ למשוך את הפנסיה שלו, ואח"כ עוד יספרו ש"בסוף כולם מפסידים"...@לא-רק-סנופי
דיברתי עם נציגה של אחד הגמח"ם ששכנעה אותי להיכנס למסלול שלהם ובין הדברים היא שאלה אותי אם שמעתי את הדרשה של דוד טופורוביץ,
ובין הדברים היא אומרת לי שמיד אחרי ששמעה את דבריו היא החליפה את המסלול שלה בפנסיה מ S&P 500 לאגרות חוב... -
@לא-רק-סנופי
דיברתי עם נציגה של אחד הגמח"ם ששכנעה אותי להיכנס למסלול שלהם ובין הדברים היא שאלה אותי אם שמעתי את הדרשה של דוד טופורוביץ,
ובין הדברים היא אומרת לי שמיד אחרי ששמעה את דבריו היא החליפה את המסלול שלה בפנסיה מ S&P 500 לאגרות חוב...@חסיד-של-הקבה אתה מבין למה צריך רישיון ליועץ בשוק ההון אומנם זה מסרבל מומחים שלא למדו רישמית אבל תראה מה קורה יושבת נציגה שמשכנעת לצעד דרסטי על עתיד משפחה בעתיד והיא לא מבינה דבר וחצי דבר בעולם הפיננסי.
-
@לא-רק-סנופי
דיברתי עם נציגה של אחד הגמח"ם ששכנעה אותי להיכנס למסלול שלהם ובין הדברים היא שאלה אותי אם שמעתי את הדרשה של דוד טופורוביץ,
ובין הדברים היא אומרת לי שמיד אחרי ששמעה את דבריו היא החליפה את המסלול שלה בפנסיה מ S&P 500 לאגרות חוב...@לא-רק-סנופי
דיברתי עם נציגה של אחד הגמח"ם ששכנעה אותי להיכנס למסלול שלהם ובין הדברים היא שאלה אותי אם שמעתי את הדרשה של דוד טופורוביץ,
ובין הדברים היא אומרת לי שמיד אחרי ששמעה את דבריו היא החליפה את המסלול שלה בפנסיה מ S&P 500 לאגרות חוב...הרב אריה ליבוביץ מגמ"ח יד שמשון אמר בפודקס שזה בדיוק מה שהוא עשה, כנראה שיש עוד עובדות ביד שמשון שהשתכנעו.
-
@לא-רק-סנופי
דיברתי עם נציגה של אחד הגמח"ם ששכנעה אותי להיכנס למסלול שלהם ובין הדברים היא שאלה אותי אם שמעתי את הדרשה של דוד טופורוביץ,
ובין הדברים היא אומרת לי שמיד אחרי ששמעה את דבריו היא החליפה את המסלול שלה בפנסיה מ S&P 500 לאגרות חוב...הרב אריה ליבוביץ מגמ"ח יד שמשון אמר בפודקס שזה בדיוק מה שהוא עשה, כנראה שיש עוד עובדות ביד שמשון שהשתכנעו.
@יהודי-0
במקרה זו הייתה נציגה של "אושר וכבוד"
שאלתי אותה אם ככה היא עושה דברים כ"כ דרסטיים בלי להתייעץ עם איש מקצוע ובלי לשמוע צד שני
והיא אומרת לי שלא יכול להיות וזה כ"כ משכנע וכו'... -
רק צריך לציין טרי סמית אינה חדשה, היא מתחילה מ2010 והחמירה עם השנים בעיקר בשנים האחרונות.
בקיצור אם תקח את החברה האלו והיית מקשיה להם מאז שהם פתחו את הפה שלהם היית מפסיד ה-ר-ב-ה כסף, אין צורך להתרגש מכל משקיע שמסכים או אומר את מה שטופורובץ חושב, האם זאת הדעה הרווחת בקרב המשקיעים?, התושבה היא לא.
האםי שנם דברים לא הגיוניים שקורים בכלכלה? גם יכול להיות.
אך המציאות לדעתם היתה צריכה לקרוס עוד לפני הרבה זמן, והיא לא קרתה, אז שיקחו בחשבוון שיכול להיות שהיא גם לא תקרה בעתיד, וגם אם כן תקרה, היא לא תקרה בדיוק לפי איך שהם חושבים.
בקיצור קצת ענוה.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)