

מסלולי קרן השתלמות ופנסיה
פנסיה, גמל וקרנות השתלמות
11
פוסטים
6
כותבים
146
צפיות
6
עוקבים
-
שלום וברכה
אשמח לעזרתכם איזה מסלול מנייתי בקרן השתלמות הכי מומלץ מבחינת תשואות ודמי ניהול וכן בפנסיה מדובר על אשה צעירה שפעם ראשונה פותחת קרן פנסיה והשתלמות
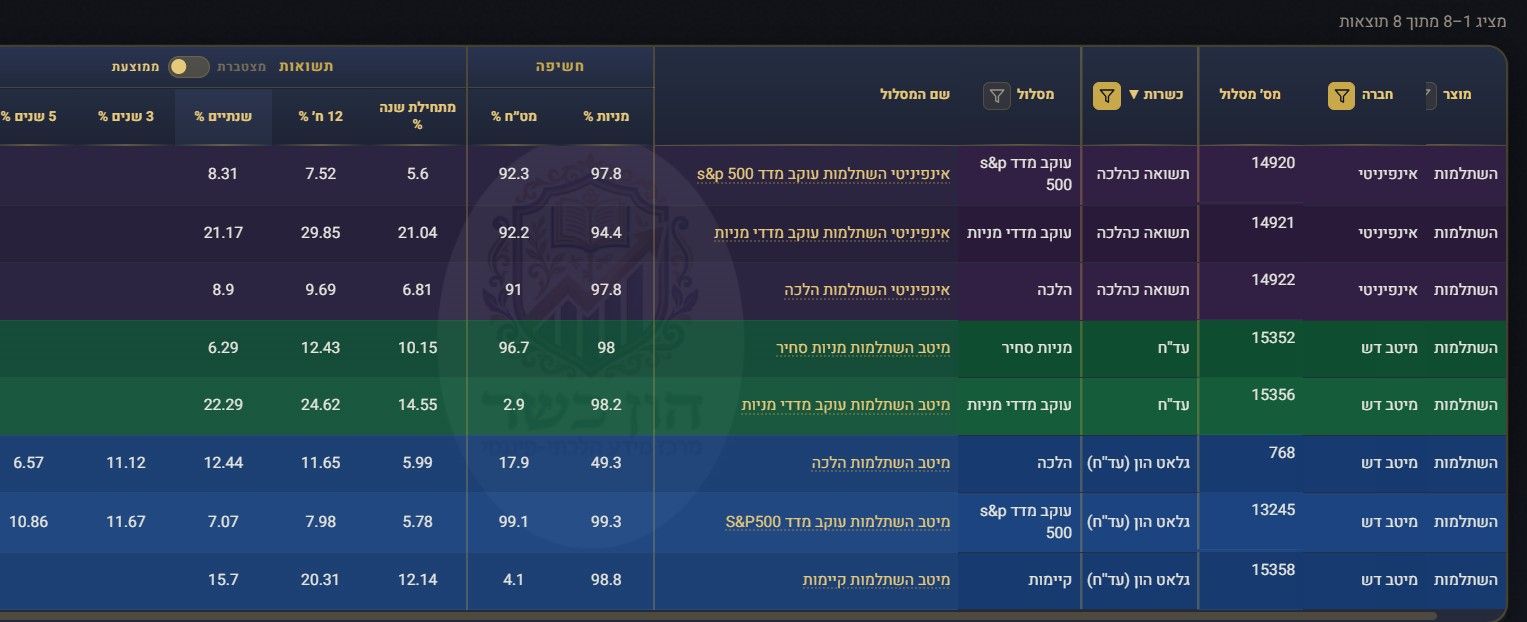
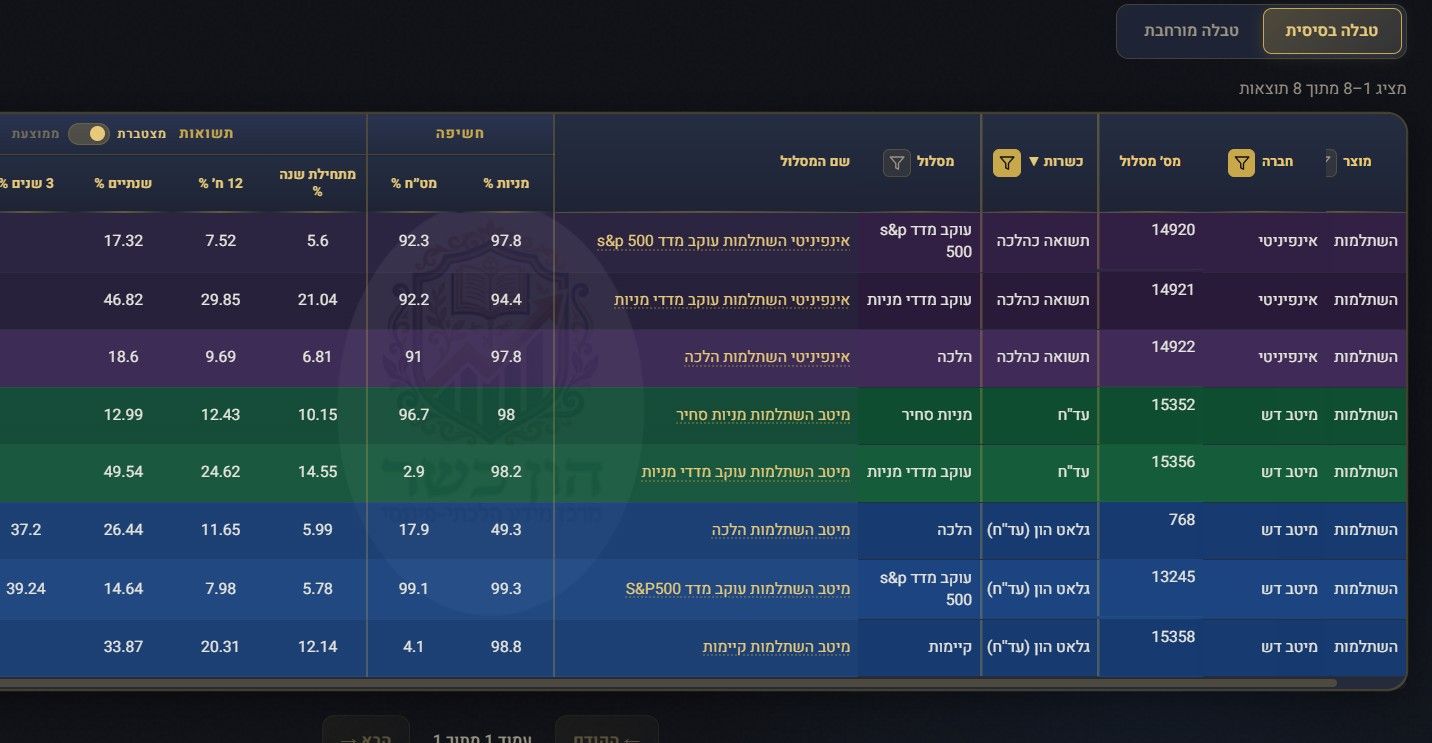
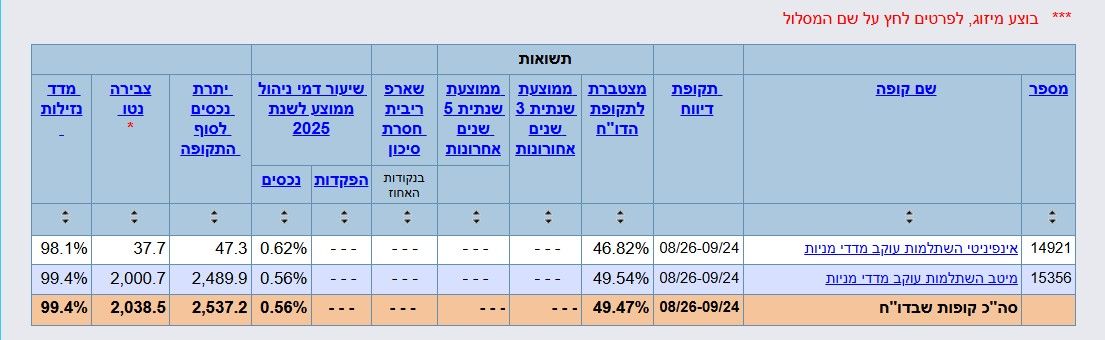
נ.ב.@הון_כשר אשמח אם תוכל להסביר איך עובד חישובי התשואות באתר שלך כי למשל במסלול השתלמות עוקב מדדי מניות למרות שאינפיניטי מובילה בתשואות השנה ושנה שעברה בשורה של תשואה מצטברת או בממוצעת מיטב מובילה איך זה הגיוני?
-
שלום וברכה
אשמח לעזרתכם איזה מסלול מנייתי בקרן השתלמות הכי מומלץ מבחינת תשואות ודמי ניהול וכן בפנסיה מדובר על אשה צעירה שפעם ראשונה פותחת קרן פנסיה והשתלמות
נ.ב.@הון_כשר אשמח אם תוכל להסביר איך עובד חישובי התשואות באתר שלך כי למשל במסלול השתלמות עוקב מדדי מניות למרות שאינפיניטי מובילה בתשואות השנה ושנה שעברה בשורה של תשואה מצטברת או בממוצעת מיטב מובילה איך זה הגיוני?
שלום וברכה
אשמח לעזרתכם איזה מסלול מנייתי בקרן השתלמות הכי מומלץ מבחינת תשואות ודמי ניהול וכן בפנסיה מדובר על אשה צעירה שפעם ראשונה פותחת קרן פנסיה והשתלמותא"א לדעת את תשואת העתיד, ותשואת העבר אינה מבטיחה את תשואת העתיד.
יש היגיון להשקיע לטווח ארוך במדדים רחבים כדוגמת הסנופי.מבחינת דמי ניהול זה תלוי בגובה המשכורת,
אבל בהתחלה כנראה שהכי זול זה בפנסיה נבחרת - בחברות מיטב, מור, אינפיניטי, אלטשולר שחם. דמי ניהול 1% מהפקדה, 0.22% מהצבירה.כשיצטבר סכום של 150,000 ש"ח, או שהמשכורת מעל 8,000 ש"ח תפנה לסוכן ביטוח,
או שתפנה אלי למייל.קה"ש תוכל לפתוח בקישור שיש לי בחתימה.
כי למשל במסלול השתלמות עוקב מדדי מניות למרות שאינפיניטי מובילה בתשואות השנה ושנה שעברה בשורה של תשואה מצטברת או בממוצעת מיטב מובילה איך זה הגיוני?
זה בדיוק הנקודה, שאינפיניטי מובילה רק בשנה האחרונה, אבל בחישוב של שנתיים מיטב מובילה.
-
שלום וברכה
אשמח לעזרתכם איזה מסלול מנייתי בקרן השתלמות הכי מומלץ מבחינת תשואות ודמי ניהול וכן בפנסיה מדובר על אשה צעירה שפעם ראשונה פותחת קרן פנסיה והשתלמות
נ.ב.@הון_כשר אשמח אם תוכל להסביר איך עובד חישובי התשואות באתר שלך כי למשל במסלול השתלמות עוקב מדדי מניות למרות שאינפיניטי מובילה בתשואות השנה ושנה שעברה בשורה של תשואה מצטברת או בממוצעת מיטב מובילה איך זה הגיוני?
-
אני רואה שמפרסמים במגדל 0.4 השאלה עד כמה זה משמעותי
והאם זה אותו סוג השקעה?
מה הכשרות של מגדל?
אשמח לתשובות ולידע@בן-עליה הסנופי של מגדל עד"ח
אם אתה רוצה גלאטהון, זה מיטב והראל
המסלול בגדול הוא די אותו דבר בין החברות, נראה לי שיש הבדלים דקים.
אבל לדעתי ברגע שהחלטת ללכת על מסלול מסוים, כשרות מסוימת, זה הזמן לנסוע גם אם יש הבדלים דקים. לטווח הארוך, להתעכב יצור הבדלים משמעותיים יותר לדעתי -
אני רואה שמפרסמים במגדל 0.4 השאלה עד כמה זה משמעותי
והאם זה אותו סוג השקעה?
מה הכשרות של מגדל?
אשמח לתשובות ולידע

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)