

למה להעביר את הפנסיה למסלול "סיכון מוגבר" זה לא באמת מסוכן? ועוד שאלה
פנסיה, גמל וקרנות השתלמות
3
פוסטים
3
כותבים
205
צפיות
3
עוקבים
-
א. למה להעביר את הפנסיה למסלול "סיכון מוגבר" זה לא באמת מסוכן?
ב. למה במסלול S&P יש הבדלים בתשואה בין החברות?
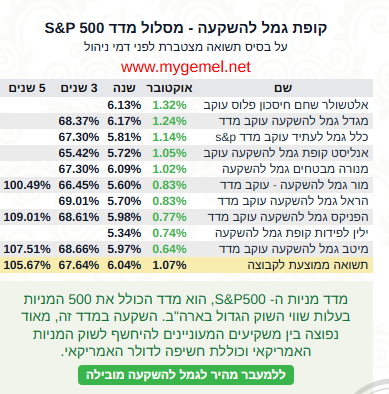
ג. יש לאשתי קופת גמל (לא להשקעה) לא פעילה עם בערך 2000 ש"ח מה אני יכול לעשות עם זה?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
א. למה להעביר את הפנסיה למסלול "סיכון מוגבר" זה לא באמת מסוכן?
ב. למה במסלול S&P יש הבדלים בתשואה בין החברות?
ג. יש לאשתי קופת גמל (לא להשקעה) לא פעילה עם בערך 2000 ש"ח מה אני יכול לעשות עם זה?@חיסכון-לחתונה כתב בלמה להעביר את הפנסיה למסלול "סיכון מוגבר" זה לא באמת מסוכן? ועוד שאלה:
ב. למה במסלול S&P יש הבדלים בתשואה בין החברות?
עיין כאן
-
א. למה להעביר את הפנסיה למסלול "סיכון מוגבר" זה לא באמת מסוכן?
ב. למה במסלול S&P יש הבדלים בתשואה בין החברות?
ג. יש לאשתי קופת גמל (לא להשקעה) לא פעילה עם בערך 2000 ש"ח מה אני יכול לעשות עם זה?@חיסכון-לחתונה לגבי א, זה כן מסוכן בטווח הקצר, אבל כשיש עוד עשרות שנים עד הפרישה יש זמן לצאת מירידות, ולכן לאורך זמן מסלול מנייתי בדרך כלל נתן יותר. ולגבי ג, הכי פשוט לנייד את הגמל הקטן של אשתך לקופה הפעילה שלה, ככה לא נשאר חשבון קטן ונשכח.



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)