דילוג לתוכן

למה הבורסות נפלו ככה ביום חמישי, גם בתל אביב וגם בארצות הברית?

שוק ההון והשקעות
40 16 394 16
  • כתב נערך לאחרונה על ידי
    #15

    ולידיעת אלו שמחכים לעוד ירידות לפני הקניה אז, אנחנו כבר עברנו לעליות....

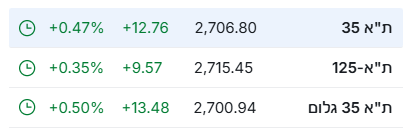
  • ביום חמישי נראה שכולם מכרו. בניו יורק הנאסדק ירד ביותר מ-5 אחוז והאס אנד פי 500 ביותר מ-4, היום הכי גרוע שלו מאז אפריל 2025. אצלנו מדד תל אביב 35 איבד 3.7 אחוז, והמניות הביטחוניות ירדו בכ-7 אחוז.

    מה שקראתי זה שהירידה התחילה במניות השבבים והבינה המלאכותית, בגלל חשש שהניצחון של הדמוקרטים בקונגרס יביא הגבלות על בניית מרכזי נתונים. אבל זה לא מסביר לי למה זה גרר את כל השוק, ובטח לא למה דווקא הביטחוניות אצלנו נפלו ככה.

    מישהו מבין מה באמת עומד מאחורי זה? ומי שמחזיק לטווח ארוך, יש פה משהו לעשות, או שזה עוד יום רע שעובר?

    כתב נערך לאחרונה על ידי
    #16

    @חושב-וחושב כתב:

    ביום חמישי נראה שכולם מכרו. בניו יורק הנאסדק ירד ביותר מ-5 אחוז והאס אנד פי 500 ביותר מ-4, היום הכי גרוע שלו מאז אפריל 2025. אצלנו מדד תל אביב 35 איבד 3.7 אחוז, והמניות הביטחוניות ירדו בכ-7 אחוז.

    מה שקראתי זה שהירידה התחילה במניות השבבים והבינה המלאכותית, בגלל חשש שהניצחון של הדמוקרטים בקונגרס יביא הגבלות על בניית מרכזי נתונים. אבל זה לא מסביר לי למה זה גרר את כל השוק, ובטח לא למה דווקא הביטחוניות אצלנו נפלו ככה.

    מישהו מבין מה באמת עומד מאחורי זה? ומי שמחזיק לטווח ארוך, יש פה משהו לעשות, או שזה עוד יום רע שעובר?

    הביטחונית ירדו בגלל שהדמוקרטים יקטינו את תקציב הביטחון + ימעיטו מלחמות + ימנעו סיוע כספי לישראל

  • @השקעות-אלפא כתב:

    והמכפילים עדיין די גדולים

    לא גדולים.
    יותר נמוך מהממוצע ההיסטורי.
    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד, וסכום יותר קטן השארתי בחוץ למקרה שהירידה תעמיק עוד.

    כתב נערך לאחרונה על ידי שואף לדעת
    #17

    @הגיוני כתב:

    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד,

    אם יורשה לי לשאול,
    אם אתה מאמין בטכנולוגיה, אז למה נאסד"ק ולא מדד טכנולוגיה?
    לא עדיף 100% על פני 60%?
    מה קדוש במדד הזה?
    בתקופות של עלייה בטכנולוגיה מדד הטכנולוגיה היה ריווחי הרבה יותר.

  • מאיפה לקחת שזה יותר נמוך מהממוצע ההיסטורי?

    כתב נערך לאחרונה על ידי
    #18

    @סיכון-מחושב כתב:

    מאיפה לקחת שזה יותר נמוך מהממוצע ההיסטורי?

    @השקעות-אלפא כתב:

    הנה המכפילים

    צודקים.
    טעות שלי.
    אני התכוונתי למכפיל הרגיל ולא למדד שילר.
    אבל גם הוא גבוה יותר מהממוצע ההיסטורי.
    לא בדקתי לפני שכתבתי.

  • @הגיוני כתב:

    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד,

    אם יורשה לי לשאול,
    אם אתה מאמין בטכנולוגיה, אז למה נאסד"ק ולא מדד טכנולוגיה?
    לא עדיף 100% על פני 60%?
    מה קדוש במדד הזה?
    בתקופות של עלייה בטכנולוגיה מדד הטכנולוגיה היה ריווחי הרבה יותר.

    כתב נערך לאחרונה על ידי
    #19

    @שואף-לדעת כתב:

    אם יורשה לי לשאול,
    אם אתה מאמין בטכנולוגיה, אז למה נאסד"ק ולא מדד טכנולוגיה?
    לא עדיף 100% על פני 60%?
    מה קדוש במדד הזה?
    בתקופות של עלייה בטכנולוגיה מדד הטכנולוגיה היה ריווחי הרבה יותר.

    שאלה טובה.
    התשובה: שגם אני חושש לקחת סיכון גבוה מדי.

  • השאלה האם למנף בקטנה
    אני לא מדבר על לקיחת הלואה אלא על סתם כסף קטן ששוכב בצד
    האם יש פה הזדמנות או שאנחנו רק מתחילים את הנפילה (איפה הרב טופורוביץ)

    כתב נערך לאחרונה על ידי
    #20

    @אחיה-לוי כתב:

    השאלה האם למנף בקטנה

    @השקעות-אלפא כתב:

    אני אישית ,הייתי מחכה לעוד ירידות

    @השומר כתב:

    לדעתי כדאי לחכות בסבלנות המבצעים הגדולים עוד לפנינו.

    הכל פה שוב נהפך לנושא המדובר (והחרוש) כמה אתה אקטיבי וכמה פאסיבי...
    הפאסיבים שביננו יודעים שהשקעה אינה תלויה כלל אם כעת אנו בעלייה, או בירידה.
    הפאסיבים יודעים דבר אחד: להשקיע עכשיו, לעצום עיניים, וללכת לישון (אופ'ס, זה יותר מדבר אחד... אבל הבנתם את הרעיון).

  • @אחיה-לוי כתב:

    השאלה האם למנף בקטנה

    @השקעות-אלפא כתב:

    אני אישית ,הייתי מחכה לעוד ירידות

    @השומר כתב:

    לדעתי כדאי לחכות בסבלנות המבצעים הגדולים עוד לפנינו.

    הכל פה שוב נהפך לנושא המדובר (והחרוש) כמה אתה אקטיבי וכמה פאסיבי...
    הפאסיבים שביננו יודעים שהשקעה אינה תלויה כלל אם כעת אנו בעלייה, או בירידה.
    הפאסיבים יודעים דבר אחד: להשקיע עכשיו, לעצום עיניים, וללכת לישון (אופ'ס, זה יותר מדבר אחד... אבל הבנתם את הרעיון).

    כתב נערך לאחרונה על ידי סיכון מחושב
    #21

    @פלוס אדם שממנף ומנסה לתזמן את המינוף איננו לגמריה פסיבי.

  • @פלוס אדם שממנף ומנסה לתזמן את המינוף איננו לגמריה פסיבי.

    כתב נערך לאחרונה על ידי
    #22

    @סיכון-מחושב הבנת ממני משהו אחר?

  • @אחיה-לוי כתב:

    השאלה האם למנף בקטנה

    @השקעות-אלפא כתב:

    אני אישית ,הייתי מחכה לעוד ירידות

    @השומר כתב:

    לדעתי כדאי לחכות בסבלנות המבצעים הגדולים עוד לפנינו.

    הכל פה שוב נהפך לנושא המדובר (והחרוש) כמה אתה אקטיבי וכמה פאסיבי...
    הפאסיבים שביננו יודעים שהשקעה אינה תלויה כלל אם כעת אנו בעלייה, או בירידה.
    הפאסיבים יודעים דבר אחד: להשקיע עכשיו, לעצום עיניים, וללכת לישון (אופ'ס, זה יותר מדבר אחד... אבל הבנתם את הרעיון).

    כתב נערך לאחרונה על ידי
    #23

    @פלוס וזה לא הולך ביחד?
    להיות פאסיבי אבל אם רואים ירידות להוסיף משהו בהפקדה חד פעמית, -חוץ מהו"ק שהיא כסף לא שלי אלא של הילדים 🙂 במובן הפאסיבי
    אני חושב שזה להרויח פעמים גם את העליה וביותר עוד הפקדה לקופה שלא הייתה קורה בלעדי זה

  • @פלוס וזה לא הולך ביחד?
    להיות פאסיבי אבל אם רואים ירידות להוסיף משהו בהפקדה חד פעמית, -חוץ מהו"ק שהיא כסף לא שלי אלא של הילדים 🙂 במובן הפאסיבי
    אני חושב שזה להרויח פעמים גם את העליה וביותר עוד הפקדה לקופה שלא הייתה קורה בלעדי זה

    כתב נערך לאחרונה על ידי
    #24

    @אחיה-לוי כתב:

    @פלוס וזה לא הולך ביחד?
    להיות פאסיבי אבל אם רואים ירידות להוסיף משהו בהפקדה חד פעמית, -חוץ מהו"ק שהיא כסף לא שלי אלא של הילדים 🙂 במובן הפאסיבי
    אני חושב שזה להרויח פעמים גם את העליה וביותר עוד הפקדה לקופה שלא הייתה קורה בלעדי זה

    זה בדיוק מה שאני שואל, זה אפשרי, זה קיים?

  • @אחיה-לוי כתב:

    @פלוס וזה לא הולך ביחד?
    להיות פאסיבי אבל אם רואים ירידות להוסיף משהו בהפקדה חד פעמית, -חוץ מהו"ק שהיא כסף לא שלי אלא של הילדים 🙂 במובן הפאסיבי
    אני חושב שזה להרויח פעמים גם את העליה וביותר עוד הפקדה לקופה שלא הייתה קורה בלעדי זה

    זה בדיוק מה שאני שואל, זה אפשרי, זה קיים?

    כתב נערך לאחרונה על ידי
    #25

    @חיסכון-לחתונה אני מאמין ובנתיים אני גם עושה כך למה לא?

  • @חיסכון-לחתונה אני מאמין ובנתיים אני גם עושה כך למה לא?

    כתב נערך לאחרונה על ידי
    #26

    @אחיה-לוי כתב:

    @חיסכון-לחתונה אני מאמין ובנתיים אני גם עושה כך למה לא?

    כמו שכתבתי בשאלה.
    אם אתה עושה העברה ורק אחרי כמה ימים הם רואים את זה והם מבצעים את ה"קניה" ג"כ לאחר זמן אז, יכול להיות ש"הרכבת כבר יצאה"

  • @אחיה-לוי כתב:

    @חיסכון-לחתונה אני מאמין ובנתיים אני גם עושה כך למה לא?

    כמו שכתבתי בשאלה.
    אם אתה עושה העברה ורק אחרי כמה ימים הם רואים את זה והם מבצעים את ה"קניה" ג"כ לאחר זמן אז, יכול להיות ש"הרכבת כבר יצאה"

    כתב נערך לאחרונה על ידי
    #27

    @חיסכון-לחתונה
    לא נכון
    הם קונים לפי היום שעשו את העברה

  • כתב נערך לאחרונה על ידי
    #28

    אתה אומר מידיעה??
    כי זה נפק"מ גדולה.

  • אתה אומר מידיעה??
    כי זה נפק"מ גדולה.

    כתב נערך לאחרונה על ידי
    #29
  • @אחיה-לוי כתב:

    @חיסכון-לחתונה אני מאמין ובנתיים אני גם עושה כך למה לא?

    כמו שכתבתי בשאלה.
    אם אתה עושה העברה ורק אחרי כמה ימים הם רואים את זה והם מבצעים את ה"קניה" ג"כ לאחר זמן אז, יכול להיות ש"הרכבת כבר יצאה"

    כתב נערך לאחרונה על ידי
    #30

    @חיסכון-לחתונה

    @הברסלבר כתב:

    הם קונים לפי היום שעשו את העברה

    אני לא יודע מאוד קשה לומר כך
    כי תחשוב שביינתים לפני שהכסף באמת נכנס לסנפ הייתה עליה מטורפת ובהנחה שסכום ההפקדה היה גדול למה שהם ישלמו לי את האחוזים האלה של הרווח

    @יצירתי כתב:

    כי זה נפק"מ גדולה.

    והנפק"מ הגדולה מבחינתי זה העוד 1000 או 500 שהעברתי לקופה מה שלא היה קורה בלעדי הקצת אקטיביות

  • כתב נערך לאחרונה על ידי
    #31

    איך בדיוק הרי הם רואים את העברה רק יום אחרי.

  • איך בדיוק הרי הם רואים את העברה רק יום אחרי.

    כתב נערך לאחרונה על ידי
    #32

    @חיסכון-לחתונה
    ככה טענו כמה מומחים בתחום בפורום אחר

  • @השקעות-אלפא כתב:

    והמכפילים עדיין די גדולים

    לא גדולים.
    יותר נמוך מהממוצע ההיסטורי.
    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד, וסכום יותר קטן השארתי בחוץ למקרה שהירידה תעמיק עוד.

    כתב נערך לאחרונה על ידי
    #33

    @הגיוני כתב:

    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד, וסכום יותר קטן השארתי בחוץ למקרה שהירידה תעמיק עוד.

    כמה עמלת קניה הם לקחו לך?

  • @הגיוני כתב:

    אישית הכנסתי עכשיו למינוף פי 3 על הנסדאק סכום מכובד, וסכום יותר קטן השארתי בחוץ למקרה שהירידה תעמיק עוד.

    כמה עמלת קניה הם לקחו לך?

    כתב נערך לאחרונה על ידי הגיוני+
    #34

    @משה-צבי כתב:

    כמה עמלת קניה הם לקחו לך?

    למה אתה מתבייש?
    תשאל- "כמה קנית?"
    כמה עשרות אלפים.

נושאים מוצעים


  • 17 הצבעות
    9 פוסטים
    602 צפיות
    אבי ר.א
    @פלוס כתב: איך אתם מיישמים את זה בחיים האמיתיים שלכם? במציאות, אף בנק לא ייתן לכם מיליון ש"ח בלי ריבית. אבל ברגע שהבנתם את חוקי המשחק, אתם יכולים להפסיק להיות אלו שהאינפלציה "עוקצת" אותם, ולהפוך לאלו שמרוויחים ממנה. הנה 3 פעולות מעשיות שאתם חייבים לעשות כבר השבוע: המשכנתא: תקבעו את החוב שלכם! כשאתם לוקחים משכנתא במסלולים צמודים למדד, החוב שלכם גדל בכל פעם שהמחירים במשק עולים. המדד מנצח אתכם. • הצעד המעשי: כשאתם ממחזרים או לוקחים משכנתא, העדיפו [באם מתאפשר] מסלולים קבועים לא צמודים (קל"צ). ברגע שקיבעתם את ההחזר, ככל שהאינפלציה תעלה – השווי האמיתי של החוב שלכם לבנק יתכווץ, בדיוק כמו בחידה שלנו. כמו שכתבת אף בנק לא ייתן סכום שתחזיר בעוד 20 שנה ללא הצמדה בחינם, ולכן זה עולה כסף בריבית יותר גבוהה, ואל תחשוב שהבנק מוכן להפסיד עלך כסף. ודווקא לפי איך שכתבת המסקנה צריכה להיות הפוכה, כי נכון שבצמוד מדד ההחזר יעלה עם הזמן, אבל הערך ישאר אותו דבר, משא"כ בל"צ אתה משלם ריבית יותר גבוהה כבר מהיום הראשון שאז הערך של הכסף הוא יותר גדול, כך שמבחינת ערך יכול להיות שאז תשלם יותר ערך. הסיבה לקחת ל"צ היא יותר כשרוצים שההחזר יהיה קבוע ולא יעלה עם הזמן, ואם חוששים שמתישהו האינפלציה תזנק יותר מהצפוי.
  • 6 הצבעות
    1 פוסטים
    173 צפיות
    י
    האם גם הפנסיה שלך עברה ל־S&P 500? שמתי לב להרבה מאוד שאלות שעולות לאחרונה בין חברים ובפורומים, בין היתר גם כאן, שאלות שקשורות לכדאיות ההשקעה במדדי מניות לאורך זמן. לכן ישבתי לכתוב את הטור הבא, החשוב במיוחד משום שהוא עשוי למנוע טעויות יקרות בהמשך הדרך. שימו לב: אני לא נכנס כאן בכלל למהות ההשקעה במדדי מניות, אלא מתמקד באחד הסיכונים המרכזיים שלה - ההתנהגות של המשקיע בזמן משבר. אשמח מאוד לשמוע תגובות, הערות או הארות. אפשר לסכם את ההיגיון של השקעה פסיבית במדדי מניות רחבים במשפט אחד של ג'ון בוגל: "במקום לנסות למצוא את המחט בתוך ערימת השחת, פשוט קנה את כל ערימת השחת". במקום לנסות למצוא את המניה הבאה שתניב את התשואה הגבוהה ביותר, פשוט להיות הבעלים של כולן, וכך ליהנות מהממוצע של הכלכלה כולה. אחד הסיכונים המרכזיים בהשקעה במדדי מניות הוא מימוש התיק דווקא בתקופות ירידה. ולכן הגישה של המשקיע הפסיבי היא לא להיבהל מהתנודתיות, אלא להבין שירידות הן חלק טבעי מהדרך. מי שמצליח להישאר לאורך זמן, בסופו של דבר נהנה מהתיקון ומהצמיחה. רוב המשקיעים נמשכים לפשטות של ההשקעה הפסיבית. כאשר מסתכלים על הגרפים ועל העלייה המתמשכת לאורך השנים, ההשקעה נראית קלה, כמעט “אוטומטית”, ולכן נוצרת תחושה שגם בזמן משבר נעמוד בזה בלי קושי. זה מזכיר לי שאלה שאני אוהב לשאול: האם הייתם רוצים לזכות בלוטו, למרות שלא מעט מחקרים ועדויות מצביעים על כך שזוכים רבים מאבדים בסופו של דבר את הונם? ובכל זאת, כמעט כולם עונים מיד: “אצלי זה יהיה אחרת”. מדוע אנחנו כל כך בטוחים שאצלנו הדברים ייראו אחרת? קל לנו לחשוב בצורה הגיונית כאשר השוק עולה לאורך זמן. כולנו בטוחים שאין שום סיכוי שנממש הפסד בזמן ירידות. אבל בפועל, בני אדם פועלים לא רק מתוך היגיון, אלא גם מתוך פחד. תנסו לדמיין מצב שבו תיק השקעות של 400,000 ש"ח נחתך ל־200,000 ש"ח ונשאר תקופה ארוכה בירידות. האם גם אז תהיו בטוחים שלא תעשו טעויות? שלא תתחילו לחשוב שאולי “הפעם זה שונה”? צ׳ארלי מאנגר, שותפו הוותיק של וורן באפט ואחד המשקיעים המוערכים בעולם, אמר פעם שאם אינך מסוגל להגיב ברוגע לירידה של 50% בשווי תיק המניות שלך, תופעה שמתרחשת פעמיים־שלוש במאה שנה, כנראה ששוק המניות אינו מתאים עבורך. אז כיצד ניתן להשקיע בצורה אחראית, כאשר ברור שיש סיכוי שגם אנחנו נעמוד יום אחד מול ירידות חדות ופחד אמיתי? להלן כמה עקרונות שיכולים לסייע: א. להבין שכל השקעה כוללת סיכון אין השקעה בלי סיכון. אם הייתה דרך בטוחה להתעשר ללא אפשרות להפסד, כולם היו עושים זאת. דווקא האפשרות להפסיד היא חלק בלתי נפרד מהסיכוי להרוויח. גם אם השתכנעת שבטווח של 15 שנה “אין סיכוי להפסיד”, חשוב להבין שהסיכון האמיתי הוא מה יקרה עד שיחלפו אותן 15 שנים. ב. ללמוד לפני שמשקיעים אתם עומדים להשקיע מאות אלפי שקלים לאורך שנים? המינימום הנדרש הוא להקדיש לכך כמה שעות לימוד רציניות. מי שפועל רק כי “כולם עושים”, עלול לגלות שבשעת משבר הוא מתנהג בדיוק כמו העדר. ככל שתבינו טוב יותר במה אתם משקיעים, כך יגדל הסיכוי שתישארו רגועים גם בתקופות קשות. ג. להתחיל בהדרגה גם אחרי שלמדנו, עדיין זה לא מבטיח שנעמוד רגשית בירידות. לכן לפעמים נכון להתחיל בסכומים קטנים יחסית, לחוות תנודתיות אמיתית, ולבדוק כיצד אנחנו מגיבים כשהמספרים באמת נצבעים באדום. אם הצלחתם לעבור תקופה כזו בצורה שקולה, יש היגיון להניח שתוכלו להתמודד טוב יותר גם בסכומים גבוהים יותר. ד. לפני ההשקעה להיחשף גם לדעות נגד אל תקשיבו רק לתומכים. עוד לפני ההשקעה או כאשר ההשקעה נמוכה יחסית כשהכול עדיין רגוע, כדאי לקרוא גם ביקורות, לשמוע פודקאסטים של מתנגדים, ולהכיר את הטענות מהצד השני. אם גם אחרי החשיפה הזו אתם שלמים עם הדרך, יש סיכוי גבוה יותר שלא תיבהלו בכל כותרת מלחיצה. ה. פיזור ואג"ח פיזור נכון אינו מבטיח את הרווח המקסימלי, אבל בהחלט עשוי לצמצם סיכונים מיותרים. שקלו שלא לשים את כל הכסף במקום אחד, לא להיות תלויים לחלוטין בסקטור מסוים או במדינה אחת. שילוב מסוים של אג"ח בתיק עשוי להפחית תנודתיות ולאפשר לעבור תקופות קשות בצורה רגועה יותר. ו. “שגר ושכח” אחת הטעויות הנפוצות היא לבדוק את התיק ללא הפסקה. מי שנכנס להשקעה ארוכת טווח צריך להבין מראש שיהיו גם תקופות לא נעימות. מעקב אובססיבי אחרי כל ירידה קטנה בדרך כלל אינו תורם לקבלת החלטות שקולות. ז. להיזהר מצריכת יתר של חדשות כלכליות שמתם לב שכאשר יש תנודות במט"ח, הכותרות בדרך כלל ינוסחו בצורה מלחיצה? אם הדולר עולה, ידברו על היחלשות השקל. ואם הדולר יורד, ידברו על קריסת הדולר. התקשורת הכלכלית נוטה מטבע הדברים להבליט דרמות, ירידות ומשברים, משום שאלו נושאים שמושכים תשומת לב. בתקופות של לחץ, צריכה בלתי פוסקת של כותרות מלחיצות עלולה לגרום גם לאנשים שקולים לקבל החלטות מתוך פחד. ח. להכין מראש תוכנית מתי מורידים סיכון השקעתם כספים עבור חתונת ילד בעוד 15 שנים? תכננו מראש מתי אתם מתחילים להוריד סיכון. שנתיים לפני מועד הצורך בכסף? שלוש? ומה תעשו אם בדיוק אז יהיו ירידות? דווקא החלטות שמתקבלות בשקט, לפני הסערה, עשויות למנוע טעויות יקרות בזמן אמת. ט. לבדוק מראש אילו אלטרנטיבות עומדות לרשותכם מה יקרה אם בדיוק בזמן שתצטרכו את הכסף, השוק יהיה בירידות? בדקו מראש האם קיימת אפשרות אחרת לגשר על התקופה: חיסכון נוסף, קרן חירום, או פתרון אחר שיאפשר לכם לא לממש דווקא בזמן לחץ. י. לא למנף בלי להבין היטב את המשמעות מינוף, כלומר לקיחת הלוואה או משכנתא לצורך השקעה בשוק ההון, אינו משחק. כאשר משקיעים כסף שאינו שלכם, הלחץ הפסיכולוגי גדל משמעותית, ובהתאם גם הסיכוי לקבל החלטות שגויות בזמן משבר. יא. לא לקבל החלטות לבד בזמן לחץ רבים מתלבטים בין השקעה עצמאית דרך חשבון מסחר לבין השקעה באמצעות גוף מוסדי. לפעמים עצם העובדה שיש איש מקצוע נוסף בתהליך, סוכן ביטוח, יועץ השקעות או מתכנן פיננסי, יכולה לסייע למשקיע להימנע מהחלטות אימפולסיביות בזמן משבר. כי בסופו של דבר, הצלחה בהשקעות אינה תלויה רק בבחירת המסלול הנכון, אלא בעיקר ביכולת להישאר בו גם בתקופות שבהן הפחד משתלט על השוק. פעמים רבות, האתגר הגדול ביותר של המשקיע אינו השוק עצמו, אלא ההתמודדות מול הרגשות של עצמו. בהצלחה רבה! יהודה נפוסי יועץ ומאמן לכלכלת המשפחה YN607773@GMAIL.COM | 052-7607773 הטור נועד למטרות העשרה כללית בלבד ואינו מהווה ייעוץ השקעות אישי או המלצה לביצוע פעולה כלשהי בשוק ההון. לפני קבלת החלטות פיננסיות משמעותיות מומלץ להתייעץ עם איש מקצוע מתאים.
  • 22 הצבעות
    90 פוסטים
    9k צפיות
    י
    תודה לכולם... לגבי הפניות - אעביר למטפלים, בכל מקרה, כל ניי"ע אפשר להגיע אליו מהחיפוש, ולשמור ברשימת המעקב. כל ניי"ע אפשר לשמוע מידע גם על המסחר מחוץ לשעות.
  • 0 הצבעות
    4 פוסטים
    471 צפיות
    אבי ה-נערהא
    @שבתי-בבית-ה ביקשתי מGPT בשבילך למרות ירי טילים ומצב בטחוני רגיש, הבורסה בת"א ממשיכה לעלות, כשהמשקיעים מתעלמים מהסיכונים ומתמקדים בתרחישים אופטימיים. הכסף המוסדי שזורם לשוק תורם לעליות, אך קיימת אזהרה: תרחישים שליליים רבים, כמו מלחמות, פגיעה בתשתיות, וגירעון תקציבי - אינם מתומחרים כראוי. תוספת שלי: כולם אוהבים ווינרים, כשנתחיל לדשדש או להנזק מעבר לסטנדרט הבורסה תגיב אחרת.
  • 0 הצבעות
    5 פוסטים
    505 צפיות
    ס
    @רואה-את-הנולד שעות המסחר בבורסה בארה"ב שלב המסחר המוקדם PRE MARKET 11:00 – 16:30 שלב המסחר הרגיל / הרציף – 16:30 – 23:00 שלב המסחר המאוחר AFTER MARKET – 23:00 – 03:00 PRE – MARKET – שלב המסחר המקדים שלב זה מתחיל כבר בשעות הלילה המאוחרות בארה”ב (שעות הצהריים המוקדמות בישראל) ומאפשר להכניס הוראות, ולבצע עסקאות עוד לפני פתיחת המסחר הרגיל. REGULAR TRADE HOURS – שלב המסחר הרגיל/הרציף זהו שלב המסחר בו מרוכז הרוב הגדול של נפח המסחר. שלב זה מתנהל בשעות 23:00- 16:30 שעון ישראל. AFTER MARKET – שלב המסחר המאוחר שלב זה מאפשר מסחר בשוק האמריקאי עד לשעת הלילה המאוחרות (שעון ישראל) ומתנהל באותו אופן כמו השלב המקדים. שלב הטרום מסחר והמסחר המאוחר מוגבלים ביחס לשעות המסחר הרגיל, בנפח המסחר, במכשירים הפיננסים בהם ניתן לסחור ובסיכויים למפגש קונה-מוכר כדי לייצר עסקה. הוראות ניתן להעביר דרך ברוקר שמנתב את ההוראות דרך עושי שוק או דרך ECN – רשתות מסחר ממחושבות המאפשרות מפגש בין קונים למוכרים מחוץ לבורסות הרשמיות. בשלבי המסחר המוקדם/מאוחר ההוראות מנותבות רק דרך ECN. הבהרות חשובות: **השעות הן לפי שעון ישראל **שעות הפעילות של מערכות המסחר בפועל, בשלבי המסחר המוקדם והמאוחר עשויות להיות שונות ממה שצוין, יש להתעדכן מול דסק מסחר חו"ל. **במעברי שעון חורף וקיץ קיים הפרש של כשבועיים בין ישראל וארה"ב, לפיכך, בתקופה זו שעות תחילה וסיום של המסחר לפי שעון ישראל משתנה לשעה אחת אחורה.