

זהירות!!! עקיצות!!! ⚠️⛔🐝
שוק ההון והשקעות
55
פוסטים
16
כותבים
3.8k
צפיות
17
עוקבים
-
@מבין-עניין
אם היית קורה את הכתבה שהתפרסמה לפני כמה שנים ביתד ["הנוכל שאוהב תלמידי חכמים"], לא היית כותב כך...
הוא מתוחכם בעליל, יש לו לשון חלקה וגאונות יתרה....
הוא שובה את הנעקץ במתק שפתיו
הוא מספר שהוא מתקרב לדת ורב הבטיח לו שאם הוא יתן מעשרות יהיה לו ישועות וכו'
בסיפור שהובא ביתד, הוא עזר לאברך הרבה לפני שהוא עקץ אותו, הוא עשה לו קנייה בשווי של כ 2000 ש"ח והביא לו עד הבית בערב חג פסח!
ואז אמר לו שיעזור לו לכסות חובות, ואז הוא התחיל לאחד לו את ההלוואות, ומכאן הכל מובן....
הוא השאיר אותו עם חובות של מליונים, עם החזרים של 20% ריבית!!!
שם בכתבה טענו שוודאי שבחברות האשראי יש מי שעוזר לו כי הוא תוך דקות מצליח להשיג הלוואות והכסף תוך כמה שעות או כבר למחרת נמצא בחשבון של הנעקץ, ומשם עובר בקלות לעוקץ ימ"ש....שם בכתבה טענו שוודאי שבחברות האשראי יש מי שעוזר לו כי הוא תוך דקות מצליח להשיג הלוואות והכסף תוך כמה שעות או כבר למחרת נמצא בחשבון של הנעקץ, ומשם עובר בקלות לעוקץ
לא נראה לי,
חברות האשראי תמיד נותנות הלואה מהיום להיום,
על זו גאוותן
וזה חלק מהמודל העסקי שלהן
נשמע מוזר שחברות הענק האלה ירדו לרמה של שת"פ עם נוכל רקק שכזה
אבל לך תדע... -
שם בכתבה טענו שוודאי שבחברות האשראי יש מי שעוזר לו כי הוא תוך דקות מצליח להשיג הלוואות והכסף תוך כמה שעות או כבר למחרת נמצא בחשבון של הנעקץ, ומשם עובר בקלות לעוקץ
לא נראה לי,
חברות האשראי תמיד נותנות הלואה מהיום להיום,
על זו גאוותן
וזה חלק מהמודל העסקי שלהן
נשמע מוזר שחברות הענק האלה ירדו לרמה של שת"פ עם נוכל רקק שכזה
אבל לך תדע...@דל-גאה
אני מעלה כאן ציטוט מהכתבה הנ"ל ביתד
"מסתבר שהוא גם יודע איך עושים זאת בצורה מהירה
ומתחכמת. נדמה לי שלקוח רגיל לא יכול בשום אופן לגייס
כאלו סכומים בתוך ימים בודדים, אבל הוא כן יודע. לאחר
מעשה אמר לי עו"ד שמתמחה בכאלו תיקים, שלפי דעתו
יש לו קשרים לא שגרתיים במערכת הבנקאית, יתכן והוא
אף משחד אותם". -
-
מצטער קראתי את הכתבה. רק "תמים" מעביר סכומים גדולים לאדם שהכיר לפני כמה ימים, ולא משנה באיזו טענה, ללא הוכחות ברורות. אין שם שום חכמה גדולה. פשוט ניצול תמימות. למי שקרא.... כשהוא חתם על המסך? הוא לא ראה שהוא פותח לו חשבון? האפשרות הראשונה, שלא. ממש תמים. האפשרות השניה, שכן, ופשוט נתן למישהו אחר לנהל לו את הכספים בחשבון. סופר תמימות או יותר נכון טיפשות.
-
@דל-גאה
אני מעלה כאן ציטוט מהכתבה הנ"ל ביתד
"מסתבר שהוא גם יודע איך עושים זאת בצורה מהירה
ומתחכמת. נדמה לי שלקוח רגיל לא יכול בשום אופן לגייס
כאלו סכומים בתוך ימים בודדים, אבל הוא כן יודע. לאחר
מעשה אמר לי עו"ד שמתמחה בכאלו תיקים, שלפי דעתו
יש לו קשרים לא שגרתיים במערכת הבנקאית, יתכן והוא
אף משחד אותם".@556788 אפשר לגייס סכומים ענקיים בתוך יומיים. כרטיסי אשראי ובנקים מסחריים. אם נתוני האשראי שלך תקינים בתוך 24 שעות אתה יכול ללוות גם מיליון שקל. הכל עניין של ריביות
-
מצטער קראתי את הכתבה. רק "תמים" מעביר סכומים גדולים לאדם שהכיר לפני כמה ימים, ולא משנה באיזו טענה, ללא הוכחות ברורות. אין שם שום חכמה גדולה. פשוט ניצול תמימות. למי שקרא.... כשהוא חתם על המסך? הוא לא ראה שהוא פותח לו חשבון? האפשרות הראשונה, שלא. ממש תמים. האפשרות השניה, שכן, ופשוט נתן למישהו אחר לנהל לו את הכספים בחשבון. סופר תמימות או יותר נכון טיפשות.
@מבין-עניין איש מבין עניין כנראה אתה חכם וכנראה גם מאד,
אבל מה לעשות שיש אברכים שהם תמימים (נניח אפילו טיפשים זה לא אשמתם ככה יצרם הקל)
כאלה שפחות בעסקים יותר מעודנים ולא מכירים את הרחוב ואותם מזהירים-הם גם בני אדם, לא?! בשבילם הכתבות ביתד והאיצה וכו'אגב נראה לי שלא רק הם נופלים גם אנשים נורמטיבים ופשוט מנסים להעלות מודעות, מה רע?
-
לא רע. רק לא הייתי מצייר את הנוכל כ"חכם" ומתוחכם
-
יש דיבור על זה בפורום הנפלא רכבים זה לזה
https://rechavimzelaze.ovh/post/54121
נראה לי שזה אותו אחד או אולי מישהו אחר שגם כדאי להיזהר -
-
פורסם אתמול:
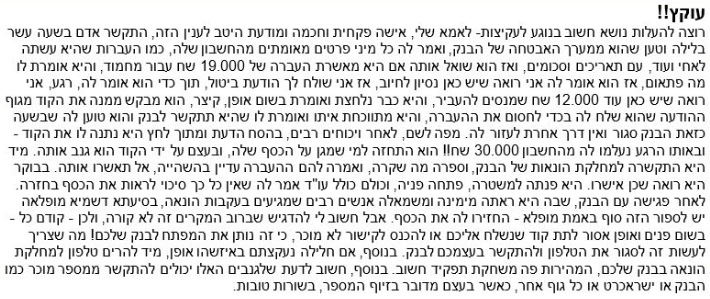
עוקץ!!
רוצה להעלות נושא חשוב בנוגע לעקיצות- לאמא שלי, אישה פקחית וחכמה ומודעת היטב לענין הזה, התקשר אדם בשעה עשר בלילה וטען שהוא ממערך האבטחה של הבנק, ואמר לה כל מיני פרטים מאומתים מהחשבון שלה, כמו העברות שהיא עשתה לאחי ועוד, עם תאריכים וסכומים, ואז הוא שואל אותה אם היא מאשרת העברה של 19.000 שח עבור מחמוד, והיא אומרת לו מה פתאום, אז הוא אומר לה אני רואה שיש כאן נסיון לחיוב, אז אני שולח לך הודעת ביטול, תוך כדי הוא אומר לה, רגע, אני רואה שיש כאן עוד 12.000 שח שמנסים להעביר, והיא כבר נלחצת ואומרת בשום אופן, קיצר, הוא מבקש ממנה את הקוד מגוף ההודעה שהוא שלח לה בכדי לחסום את ההעברה, והיא מתווכחת איתו ואומרת לו שהיא תתקשר לבנק והוא טוען לה שבשעה כזאת הבנק סגור ואין דרך אחרת לעזור לה. מפה לשם, לאחר ויכוחים רבים, בהסח הדעת ומתוך לחץ היא נתנה לו את הקוד - ובאותו הרגע נעלמו לה מהחשבון 30.000 שח!! הוא התחזה למי שמגן על הכסף שלה, ובעצם על ידי הקוד הוא גנב אותה. מיד היא התקשרה למחלקת הונאות של הבנק, וספרה מה שקרה, ואמרה להם ההעברה עדיין בהשהייה, אל תאשרו אותה. בבוקר היא רואה שכן אישרו. היא פנתה למשטרה, פתחה פניה, וכולם כולל עו"ד אמר לה שאין כל כך סיכוי לראות את הכסף בחזרה. לאחר פגישה עם הבנק, שבה היא ראתה מימינה ומשמאלה אנשים רבים שמגיעים בעקבות הונאה, בסיעתא דשמיא מופלאה יש לספור הזה סוף באמת מופלא - החזירו לה את הכסף. אבל חשוב לי להדגיש שברוב המקרים זה לא קורה, ולכן - קודם כל - בשום פנים ואופן אסור לתת קוד שנשלח אליכם או להכנס לקישור לא מוכר, כי זה נותן את המפתח לבנק שלכם! מה שצריך לעשות זה לסגור את הטלפון ולהתקשר בעצמכם לבנק. בנוסף, אם חלילה נעקצתם באיזשהו אופן, מיד להרים טלפון למחלקת ההונאה בבנק שלכם, המהירות פה משחקת תפקיד חשוב. בנוסף, חשוב לדעת שלגנבים האלו יכולים להתקשר ממספר מוכר כמו הבנק או ישראכרט או כל גוף אחר, כאשר בעצם מדובר בזיוף המספר, בשורות טובות.רוצים להתחיל להשקיע חכם? ליווי אישי עד לפתיחת תיק השקעות! פנו אלי עוד היום למייל: ch093130895@gmail.com
💹 למחשבון ריבית דריבית הכנסו:
https://hebrew-grow-calc.lovable.app/ -
פורסם אתמול:
עוקץ!!
רוצה להעלות נושא חשוב בנוגע לעקיצות- לאמא שלי, אישה פקחית וחכמה ומודעת היטב לענין הזה, התקשר אדם בשעה עשר בלילה וטען שהוא ממערך האבטחה של הבנק, ואמר לה כל מיני פרטים מאומתים מהחשבון שלה, כמו העברות שהיא עשתה לאחי ועוד, עם תאריכים וסכומים, ואז הוא שואל אותה אם היא מאשרת העברה של 19.000 שח עבור מחמוד, והיא אומרת לו מה פתאום, אז הוא אומר לה אני רואה שיש כאן נסיון לחיוב, אז אני שולח לך הודעת ביטול, תוך כדי הוא אומר לה, רגע, אני רואה שיש כאן עוד 12.000 שח שמנסים להעביר, והיא כבר נלחצת ואומרת בשום אופן, קיצר, הוא מבקש ממנה את הקוד מגוף ההודעה שהוא שלח לה בכדי לחסום את ההעברה, והיא מתווכחת איתו ואומרת לו שהיא תתקשר לבנק והוא טוען לה שבשעה כזאת הבנק סגור ואין דרך אחרת לעזור לה. מפה לשם, לאחר ויכוחים רבים, בהסח הדעת ומתוך לחץ היא נתנה לו את הקוד - ובאותו הרגע נעלמו לה מהחשבון 30.000 שח!! הוא התחזה למי שמגן על הכסף שלה, ובעצם על ידי הקוד הוא גנב אותה. מיד היא התקשרה למחלקת הונאות של הבנק, וספרה מה שקרה, ואמרה להם ההעברה עדיין בהשהייה, אל תאשרו אותה. בבוקר היא רואה שכן אישרו. היא פנתה למשטרה, פתחה פניה, וכולם כולל עו"ד אמר לה שאין כל כך סיכוי לראות את הכסף בחזרה. לאחר פגישה עם הבנק, שבה היא ראתה מימינה ומשמאלה אנשים רבים שמגיעים בעקבות הונאה, בסיעתא דשמיא מופלאה יש לספור הזה סוף באמת מופלא - החזירו לה את הכסף. אבל חשוב לי להדגיש שברוב המקרים זה לא קורה, ולכן - קודם כל - בשום פנים ואופן אסור לתת קוד שנשלח אליכם או להכנס לקישור לא מוכר, כי זה נותן את המפתח לבנק שלכם! מה שצריך לעשות זה לסגור את הטלפון ולהתקשר בעצמכם לבנק. בנוסף, אם חלילה נעקצתם באיזשהו אופן, מיד להרים טלפון למחלקת ההונאה בבנק שלכם, המהירות פה משחקת תפקיד חשוב. בנוסף, חשוב לדעת שלגנבים האלו יכולים להתקשר ממספר מוכר כמו הבנק או ישראכרט או כל גוף אחר, כאשר בעצם מדובר בזיוף המספר, בשורות טובות. -
@איש-קיש בדרך כלל זה בכלל לא מישהו מתוך הבנק. הנוכל מנסה להתחבר לחשבון או לבצע פעולה והבנק עצמו שולח ללקוח קוד אמיתי. כל מה שחסר לו זה שהלקוח יקריא לו את הקוד. והפרטים על ההעברות יכולים להגיע ממי שכבר השיג קודם את הסיסמה. לכן הכלל הכי פשוט הוא שבנק אף פעם לא מבקש בטלפון קוד שנשלח אליכם
-


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)