

מה אתם מפסידים כשאתם חוסכים את דמי הניהול של קופת גמל להשקעה
שוק ההון והשקעות
20
פוסטים
12
כותבים
1.6k
צפיות
13
עוקבים
-
לאחרונה מתפתחת תופעה נרחבת גם בציבור הכללי וגם בציבור החרדי המְעוֹדֶדֶת פתיחת חשבון מסחר עצמאי להשקעה פאסיבית, דרך מאמרים, מדריכים, ספרים וקורסים, עם יעד סופי זהה: חשבון מסחר עצמאי. במקביל, מבקרים אותם ספרים וקורסים את ההשקעה דרך קופת גמל להשקעה, בגלל דמי הניהול היקרים
כל מי ששמע וקרא יודע לספר לכם על על דמי ניהול נמוכים, גמישות בהשקעות, עצמאות ושליטה מלאה, ואולי גם הראו לכם מחשבון ריבית־דריבית כדי שתראו בעיניים כמה תוכלו ”לחסוך“ אם תשקיעו לבד, וזה מאוד פשוט: אם אתה ”חברמן“, כזה שמוכן ללכת ל'מגרש של הגדולים', תפתח כאן ועכשיו חשבון מסחר עצמאי.
לעיתים גם אני חשבתי שזה אחד מהצעדים החכמים בשוק ההון. אחרי בחינה מעמיקה הגעתי למסקנה, שמעבר גורף למסחר עצמאי עלול להיות הרבה פחות רווחי ואף מסוכן הרבה יותר, נקיף את הנושא מראשיתו ועד סופו כדי שתוכלו להגיע להחלטות הנכונות.
פרק 1
דמי ניהול, רַבּוֹתַי דמי ניהול..
למה אמרו לכם שחשבון מסחר עצמאי עדיף? הטיעון המרכזי להעדפת חשבון מסחר עצמאי נובע מדמי הניהול 'הגבוהים' בקופת גמל להשקעה - 0.6 % מסך ההשקעה, לעומת זאת, בחשבון עצמאי אפשר לעקוב אחרי מדדים מפורסמים כמו S&P500 ומדד הנאסד״ק דרך הקרנות המשוכללות של INVESCO, עם דמי ניהול של 0.05 % בלבד בקרן העוקבת אחר ה־S&P 500 ו 0.2% בלבד בקרן העוקבת אחר מדד הנאסד“ק.
לפני שנעשה את החישוב הסופי ונראה את הפער, חשוב להבין שדמי הניהול של אינווסקו לא מסתכמים ב־ 0.05 או 0.2 % בלבד, בגלל שהם לא כוללים את עלויות של חוזה הסוואפ, חוזה הסוואפ הוא חוזה הבעלות הקשורה לדרך פעילות הקרן כקרן סינטטית, אשר בפועל אינה רוכשת את כל 500 מניות ממדד ה-S&P, אלא מבצעת עסקת סוואפ (החלף) מול מוסד פיננסי במסגרתה אותו מוסד מתחייב לספק לקרן את תשואת המדד.
מדובר בהוצאה פנימית הנִגְרַעַת מנכסי הקרן. בפועל, עלות זו מגולמת ישירות במחיר היחידה של הקרן ומשפיעה על התשואה נטו שמקבל המשקיע. אינווסקו אינה מְמַמֶּנֶת עלות זו ממקורותיה, אלא מְשִׁיתָה אותה על הקרן כחלק מהעלות הכוללת של אחזקת המדד באופן סינתטי. לכן, בעת בחינת הכדאיות הכלכלית, על המשקיע להתייחס לעלות הכוללת של ההשקעה."
עלות הסוואפ עומדת היום על 0.07%, כך שאם נִסְכֹּם את שניהם ביחד נקבל עלות דמי ניהול בגובה של 0.12% במקום 0.05 % בקרן עוקבת S&P500, ובקרן עוקבת נאסד״ק נקבל עלות דמי ניהול בגובה 0.27%.
כך לדוגמא משקיע ל־20 שנה סכום של 100,000 ש״ח בחלוקה של 50,000 ש״ח S&P500 ו־50,000 ש״ח בנאסד״ק, עם תשואה שנתית של 11%, יקבל דמי ניהול ממוצעים בחשבון עצמאי 0.19% לעומת דמי ניהול של 0.6% בקופת גמל להשקעה.
חישוב מהיר במחשבון ריבית דריבית יציג לנו את הפער הבא:
בקופת גמל להשקעה נקבל 714,804 ש״ח, ובחשבון עצמאי נקבל 776,141 ש״ח - פער של 61,377 ש״ח (!) לטובת חשבון המסחר העצמאי, לכאורה כשמדובר בפער של עשרות אלפי ש״ח, מי רוצה להשקיע דרך קופת גמל, מי רוצה להפסיד מעל שישים אלף שקל?!...כבר בפרק הבא נעמיק ונראה איך דווקא קופת גמל להשקעה מביאה לנו לרוב יותר רווח ויותר תשואה מאשר השקעה דרך חשבון מסחר עצמאי, כך שעלות דמי הניהול הגבוהים הופכים להיות מזעריים לעומת הרווח הגדול בהשקעה עצמה, יהיה מחכים, מעמיק ומעניין! המשיכו לעקוב
סילבוס תוכנית הלימודים ׳חכמת ההשקעה׳ פותחים מחזור שמיני בטלפון ובדיגיטל, מחכה לכם שם, אפשר להצטרף כאן או בקו חכמת ההשקעה 03-3822-002 שלוחה 3
image-embedded#
סילבוס לימודי חכמת ההשקעה יוסף מינצברג.pdf=|=| -
 י יוסף מינצברג התייחס לנושא זה ב
-
-
לאחרונה מתפתחת תופעה נרחבת גם בציבור הכללי וגם בציבור החרדי המְעוֹדֶדֶת פתיחת חשבון מסחר עצמאי להשקעה פאסיבית, דרך מאמרים, מדריכים, ספרים וקורסים, עם יעד סופי זהה: חשבון מסחר עצמאי. במקביל, מבקרים אותם ספרים וקורסים את ההשקעה דרך קופת גמל להשקעה, בגלל דמי הניהול היקרים
כל מי ששמע וקרא יודע לספר לכם על על דמי ניהול נמוכים, גמישות בהשקעות, עצמאות ושליטה מלאה, ואולי גם הראו לכם מחשבון ריבית־דריבית כדי שתראו בעיניים כמה תוכלו ”לחסוך“ אם תשקיעו לבד, וזה מאוד פשוט: אם אתה ”חברמן“, כזה שמוכן ללכת ל'מגרש של הגדולים', תפתח כאן ועכשיו חשבון מסחר עצמאי.
לעיתים גם אני חשבתי שזה אחד מהצעדים החכמים בשוק ההון. אחרי בחינה מעמיקה הגעתי למסקנה, שמעבר גורף למסחר עצמאי עלול להיות הרבה פחות רווחי ואף מסוכן הרבה יותר, נקיף את הנושא מראשיתו ועד סופו כדי שתוכלו להגיע להחלטות הנכונות.
פרק 1
דמי ניהול, רַבּוֹתַי דמי ניהול..
למה אמרו לכם שחשבון מסחר עצמאי עדיף? הטיעון המרכזי להעדפת חשבון מסחר עצמאי נובע מדמי הניהול 'הגבוהים' בקופת גמל להשקעה - 0.6 % מסך ההשקעה, לעומת זאת, בחשבון עצמאי אפשר לעקוב אחרי מדדים מפורסמים כמו S&P500 ומדד הנאסד״ק דרך הקרנות המשוכללות של INVESCO, עם דמי ניהול של 0.05 % בלבד בקרן העוקבת אחר ה־S&P 500 ו 0.2% בלבד בקרן העוקבת אחר מדד הנאסד“ק.
לפני שנעשה את החישוב הסופי ונראה את הפער, חשוב להבין שדמי הניהול של אינווסקו לא מסתכמים ב־ 0.05 או 0.2 % בלבד, בגלל שהם לא כוללים את עלויות של חוזה הסוואפ, חוזה הסוואפ הוא חוזה הבעלות הקשורה לדרך פעילות הקרן כקרן סינטטית, אשר בפועל אינה רוכשת את כל 500 מניות ממדד ה-S&P, אלא מבצעת עסקת סוואפ (החלף) מול מוסד פיננסי במסגרתה אותו מוסד מתחייב לספק לקרן את תשואת המדד.
מדובר בהוצאה פנימית הנִגְרַעַת מנכסי הקרן. בפועל, עלות זו מגולמת ישירות במחיר היחידה של הקרן ומשפיעה על התשואה נטו שמקבל המשקיע. אינווסקו אינה מְמַמֶּנֶת עלות זו ממקורותיה, אלא מְשִׁיתָה אותה על הקרן כחלק מהעלות הכוללת של אחזקת המדד באופן סינתטי. לכן, בעת בחינת הכדאיות הכלכלית, על המשקיע להתייחס לעלות הכוללת של ההשקעה."
עלות הסוואפ עומדת היום על 0.07%, כך שאם נִסְכֹּם את שניהם ביחד נקבל עלות דמי ניהול בגובה של 0.12% במקום 0.05 % בקרן עוקבת S&P500, ובקרן עוקבת נאסד״ק נקבל עלות דמי ניהול בגובה 0.27%.
כך לדוגמא משקיע ל־20 שנה סכום של 100,000 ש״ח בחלוקה של 50,000 ש״ח S&P500 ו־50,000 ש״ח בנאסד״ק, עם תשואה שנתית של 11%, יקבל דמי ניהול ממוצעים בחשבון עצמאי 0.19% לעומת דמי ניהול של 0.6% בקופת גמל להשקעה.
חישוב מהיר במחשבון ריבית דריבית יציג לנו את הפער הבא:
בקופת גמל להשקעה נקבל 714,804 ש״ח, ובחשבון עצמאי נקבל 776,141 ש״ח - פער של 61,377 ש״ח (!) לטובת חשבון המסחר העצמאי, לכאורה כשמדובר בפער של עשרות אלפי ש״ח, מי רוצה להשקיע דרך קופת גמל, מי רוצה להפסיד מעל שישים אלף שקל?!...כבר בפרק הבא נעמיק ונראה איך דווקא קופת גמל להשקעה מביאה לנו לרוב יותר רווח ויותר תשואה מאשר השקעה דרך חשבון מסחר עצמאי, כך שעלות דמי הניהול הגבוהים הופכים להיות מזעריים לעומת הרווח הגדול בהשקעה עצמה, יהיה מחכים, מעמיק ומעניין! המשיכו לעקוב
סילבוס תוכנית הלימודים ׳חכמת ההשקעה׳ פותחים מחזור שמיני בטלפון ובדיגיטל, מחכה לכם שם, אפשר להצטרף כאן או בקו חכמת ההשקעה 03-3822-002 שלוחה 3
image-embedded#
סילבוס לימודי חכמת ההשקעה יוסף מינצברג.pdf=|=| -
@יוסף-מינצברג משמח אותי לראות שאדם מקצועי כמוך מעלה את הנושא
כבר כמה שנים שאני מעלה את נושא המינוף ששוה לאין ערוך וגם בניתי לי וכמה מבני משפחתי תוכנית מעולה למנף בצורה זהירה וחכמה ולהגיע לחתונות הילדים עם רווחים גדולים סקרן לראות את הכיון שלך לענין. -
-
-
@יוסף-מינצברג האם זה לא אותם פרקים שפירסמת ב-טיפים לכלכלה נכונה ?
@998877 רק ההקדמה לקוחה משם, הפעם זה מגיע בסדרה של כמה פרקים מסודרת וערוכה מחדש עם כלל הנקודות.
אינו דומה
-
ב בן עליה התייחס לנושא זה ב
-
לאחרונה מתפתחת תופעה נרחבת גם בציבור הכללי וגם בציבור החרדי המְעוֹדֶדֶת פתיחת חשבון מסחר עצמאי להשקעה פאסיבית, דרך מאמרים, מדריכים, ספרים וקורסים, עם יעד סופי זהה: חשבון מסחר עצמאי. במקביל, מבקרים אותם ספרים וקורסים את ההשקעה דרך קופת גמל להשקעה, בגלל דמי הניהול היקרים
כל מי ששמע וקרא יודע לספר לכם על על דמי ניהול נמוכים, גמישות בהשקעות, עצמאות ושליטה מלאה, ואולי גם הראו לכם מחשבון ריבית־דריבית כדי שתראו בעיניים כמה תוכלו ”לחסוך“ אם תשקיעו לבד, וזה מאוד פשוט: אם אתה ”חברמן“, כזה שמוכן ללכת ל'מגרש של הגדולים', תפתח כאן ועכשיו חשבון מסחר עצמאי.
לעיתים גם אני חשבתי שזה אחד מהצעדים החכמים בשוק ההון. אחרי בחינה מעמיקה הגעתי למסקנה, שמעבר גורף למסחר עצמאי עלול להיות הרבה פחות רווחי ואף מסוכן הרבה יותר, נקיף את הנושא מראשיתו ועד סופו כדי שתוכלו להגיע להחלטות הנכונות.
פרק 1
דמי ניהול, רַבּוֹתַי דמי ניהול..
למה אמרו לכם שחשבון מסחר עצמאי עדיף? הטיעון המרכזי להעדפת חשבון מסחר עצמאי נובע מדמי הניהול 'הגבוהים' בקופת גמל להשקעה - 0.6 % מסך ההשקעה, לעומת זאת, בחשבון עצמאי אפשר לעקוב אחרי מדדים מפורסמים כמו S&P500 ומדד הנאסד״ק דרך הקרנות המשוכללות של INVESCO, עם דמי ניהול של 0.05 % בלבד בקרן העוקבת אחר ה־S&P 500 ו 0.2% בלבד בקרן העוקבת אחר מדד הנאסד“ק.
לפני שנעשה את החישוב הסופי ונראה את הפער, חשוב להבין שדמי הניהול של אינווסקו לא מסתכמים ב־ 0.05 או 0.2 % בלבד, בגלל שהם לא כוללים את עלויות של חוזה הסוואפ, חוזה הסוואפ הוא חוזה הבעלות הקשורה לדרך פעילות הקרן כקרן סינטטית, אשר בפועל אינה רוכשת את כל 500 מניות ממדד ה-S&P, אלא מבצעת עסקת סוואפ (החלף) מול מוסד פיננסי במסגרתה אותו מוסד מתחייב לספק לקרן את תשואת המדד.
מדובר בהוצאה פנימית הנִגְרַעַת מנכסי הקרן. בפועל, עלות זו מגולמת ישירות במחיר היחידה של הקרן ומשפיעה על התשואה נטו שמקבל המשקיע. אינווסקו אינה מְמַמֶּנֶת עלות זו ממקורותיה, אלא מְשִׁיתָה אותה על הקרן כחלק מהעלות הכוללת של אחזקת המדד באופן סינתטי. לכן, בעת בחינת הכדאיות הכלכלית, על המשקיע להתייחס לעלות הכוללת של ההשקעה."
עלות הסוואפ עומדת היום על 0.07%, כך שאם נִסְכֹּם את שניהם ביחד נקבל עלות דמי ניהול בגובה של 0.12% במקום 0.05 % בקרן עוקבת S&P500, ובקרן עוקבת נאסד״ק נקבל עלות דמי ניהול בגובה 0.27%.
כך לדוגמא משקיע ל־20 שנה סכום של 100,000 ש״ח בחלוקה של 50,000 ש״ח S&P500 ו־50,000 ש״ח בנאסד״ק, עם תשואה שנתית של 11%, יקבל דמי ניהול ממוצעים בחשבון עצמאי 0.19% לעומת דמי ניהול של 0.6% בקופת גמל להשקעה.
חישוב מהיר במחשבון ריבית דריבית יציג לנו את הפער הבא:
בקופת גמל להשקעה נקבל 714,804 ש״ח, ובחשבון עצמאי נקבל 776,141 ש״ח - פער של 61,377 ש״ח (!) לטובת חשבון המסחר העצמאי, לכאורה כשמדובר בפער של עשרות אלפי ש״ח, מי רוצה להשקיע דרך קופת גמל, מי רוצה להפסיד מעל שישים אלף שקל?!...כבר בפרק הבא נעמיק ונראה איך דווקא קופת גמל להשקעה מביאה לנו לרוב יותר רווח ויותר תשואה מאשר השקעה דרך חשבון מסחר עצמאי, כך שעלות דמי הניהול הגבוהים הופכים להיות מזעריים לעומת הרווח הגדול בהשקעה עצמה, יהיה מחכים, מעמיק ומעניין! המשיכו לעקוב
סילבוס תוכנית הלימודים ׳חכמת ההשקעה׳ פותחים מחזור שמיני בטלפון ובדיגיטל, מחכה לכם שם, אפשר להצטרף כאן או בקו חכמת ההשקעה 03-3822-002 שלוחה 3
image-embedded#
סילבוס לימודי חכמת ההשקעה יוסף מינצברג.pdf=|=|ניהול ממוצעים בחשבון עצמאי 0.19% לעומת דמי ניהול של 0.6% בקופת גמל להשקעה.
בדמי ניהול 0.6% חישבת גם את ההוצאות השקעה, וגם איך הם משקיעים בS&P500 הם קונים ישירות מניות או שהם גם רוכשים קרנות?
-
לאחרונה מתפתחת תופעה נרחבת גם בציבור הכללי וגם בציבור החרדי המְעוֹדֶדֶת פתיחת חשבון מסחר עצמאי להשקעה פאסיבית, דרך מאמרים, מדריכים, ספרים וקורסים, עם יעד סופי זהה: חשבון מסחר עצמאי. במקביל, מבקרים אותם ספרים וקורסים את ההשקעה דרך קופת גמל להשקעה, בגלל דמי הניהול היקרים
כל מי ששמע וקרא יודע לספר לכם על על דמי ניהול נמוכים, גמישות בהשקעות, עצמאות ושליטה מלאה, ואולי גם הראו לכם מחשבון ריבית־דריבית כדי שתראו בעיניים כמה תוכלו ”לחסוך“ אם תשקיעו לבד, וזה מאוד פשוט: אם אתה ”חברמן“, כזה שמוכן ללכת ל'מגרש של הגדולים', תפתח כאן ועכשיו חשבון מסחר עצמאי.
לעיתים גם אני חשבתי שזה אחד מהצעדים החכמים בשוק ההון. אחרי בחינה מעמיקה הגעתי למסקנה, שמעבר גורף למסחר עצמאי עלול להיות הרבה פחות רווחי ואף מסוכן הרבה יותר, נקיף את הנושא מראשיתו ועד סופו כדי שתוכלו להגיע להחלטות הנכונות.
פרק 1
דמי ניהול, רַבּוֹתַי דמי ניהול..
למה אמרו לכם שחשבון מסחר עצמאי עדיף? הטיעון המרכזי להעדפת חשבון מסחר עצמאי נובע מדמי הניהול 'הגבוהים' בקופת גמל להשקעה - 0.6 % מסך ההשקעה, לעומת זאת, בחשבון עצמאי אפשר לעקוב אחרי מדדים מפורסמים כמו S&P500 ומדד הנאסד״ק דרך הקרנות המשוכללות של INVESCO, עם דמי ניהול של 0.05 % בלבד בקרן העוקבת אחר ה־S&P 500 ו 0.2% בלבד בקרן העוקבת אחר מדד הנאסד“ק.
לפני שנעשה את החישוב הסופי ונראה את הפער, חשוב להבין שדמי הניהול של אינווסקו לא מסתכמים ב־ 0.05 או 0.2 % בלבד, בגלל שהם לא כוללים את עלויות של חוזה הסוואפ, חוזה הסוואפ הוא חוזה הבעלות הקשורה לדרך פעילות הקרן כקרן סינטטית, אשר בפועל אינה רוכשת את כל 500 מניות ממדד ה-S&P, אלא מבצעת עסקת סוואפ (החלף) מול מוסד פיננסי במסגרתה אותו מוסד מתחייב לספק לקרן את תשואת המדד.
מדובר בהוצאה פנימית הנִגְרַעַת מנכסי הקרן. בפועל, עלות זו מגולמת ישירות במחיר היחידה של הקרן ומשפיעה על התשואה נטו שמקבל המשקיע. אינווסקו אינה מְמַמֶּנֶת עלות זו ממקורותיה, אלא מְשִׁיתָה אותה על הקרן כחלק מהעלות הכוללת של אחזקת המדד באופן סינתטי. לכן, בעת בחינת הכדאיות הכלכלית, על המשקיע להתייחס לעלות הכוללת של ההשקעה."
עלות הסוואפ עומדת היום על 0.07%, כך שאם נִסְכֹּם את שניהם ביחד נקבל עלות דמי ניהול בגובה של 0.12% במקום 0.05 % בקרן עוקבת S&P500, ובקרן עוקבת נאסד״ק נקבל עלות דמי ניהול בגובה 0.27%.
כך לדוגמא משקיע ל־20 שנה סכום של 100,000 ש״ח בחלוקה של 50,000 ש״ח S&P500 ו־50,000 ש״ח בנאסד״ק, עם תשואה שנתית של 11%, יקבל דמי ניהול ממוצעים בחשבון עצמאי 0.19% לעומת דמי ניהול של 0.6% בקופת גמל להשקעה.
חישוב מהיר במחשבון ריבית דריבית יציג לנו את הפער הבא:
בקופת גמל להשקעה נקבל 714,804 ש״ח, ובחשבון עצמאי נקבל 776,141 ש״ח - פער של 61,377 ש״ח (!) לטובת חשבון המסחר העצמאי, לכאורה כשמדובר בפער של עשרות אלפי ש״ח, מי רוצה להשקיע דרך קופת גמל, מי רוצה להפסיד מעל שישים אלף שקל?!...כבר בפרק הבא נעמיק ונראה איך דווקא קופת גמל להשקעה מביאה לנו לרוב יותר רווח ויותר תשואה מאשר השקעה דרך חשבון מסחר עצמאי, כך שעלות דמי הניהול הגבוהים הופכים להיות מזעריים לעומת הרווח הגדול בהשקעה עצמה, יהיה מחכים, מעמיק ומעניין! המשיכו לעקוב
סילבוס תוכנית הלימודים ׳חכמת ההשקעה׳ פותחים מחזור שמיני בטלפון ובדיגיטל, מחכה לכם שם, אפשר להצטרף כאן או בקו חכמת ההשקעה 03-3822-002 שלוחה 3
image-embedded#
סילבוס לימודי חכמת ההשקעה יוסף מינצברג.pdf=|=|עלות הסוואפ עומדת היום על 0.07%, כך שאם נִסְכֹּם את שניהם ביחד נקבל עלות דמי ניהול בגובה של 0.12% במקום 0.05 % בקרן עוקבת S&P500, ובקרן עוקבת נאסד״ק נקבל עלות דמי ניהול בגובה 0.27%.
כך לדוגמא משקיע ל־20 שנה סכום של 100,000 ש״ח בחלוקה של 50,000 ש״ח S&P500 ו־50,000 ש״ח בנאסד״ק, עם תשואה שנתית של 11%, יקבל דמי ניהול ממוצעים בחשבון עצמאי 0.19% לעומת דמי ניהול של 0.6% בקופת גמל להשקעה.
בקופת גמל יש עלות שנקראת "הוצאות ניהול השקעות", שזה העלות של העמלות קנייה ומכירה של הקרנות העוקבות אחר המדד, כך שבפועל הדמי ניהול של קופג"ל הרבה יותר יקרים מ0.6%, וכמו שרמז @פושט-רגל-מרמה-ד .
-
@מונטיפיורי
צריך להכניס את זה למאמרים -
היכן הפרק הנוסף?
-
כבר העירו על הוצאת ניהול השקעות.
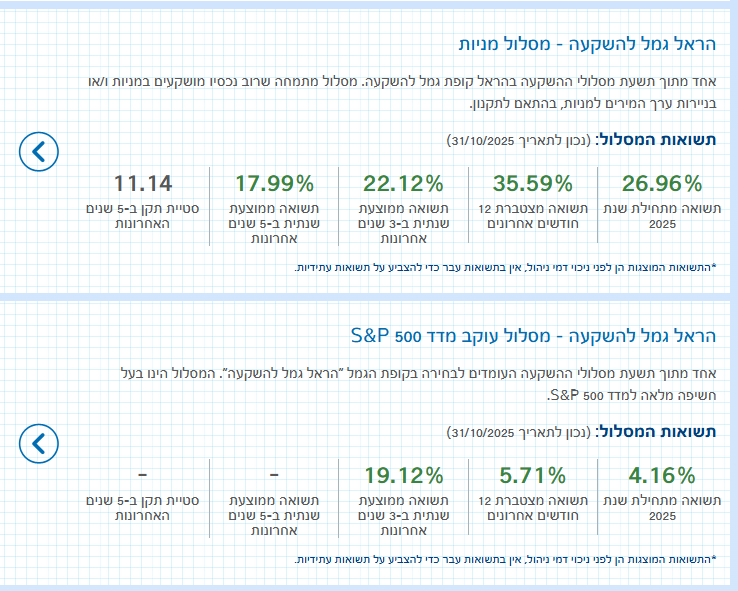
לגבי אנבסקו - רק בS&P עמלת ההחלף הוא 0.7, בנסדק 0.5. (בימים האחרונים הכנסתי נתונים אלו לאתר).
לגבי ההשואה, השיטה שמשתמשים בה מסלולי גמל ופנסיה, זהה גם בקרנות הישראליות שמשתמשים באותו שיטה.
כמובן, בקרנות יש ד"נ משתנים, ובקופת קמל להשקעה אין, אבל הד"נ יקרים יותר.
בסופו של דבר, מכיון שהשיטה הוא שונה לגמרי, הדרך היחיד להשוות הוא במבחן התוצאות. בהשואה של האפשרויות השונות (אנבסקו, קרנות ישראליות, קופת גמל להשקעה) לאחר ניכוי ד"נ, הקופת גמל להשקעה אינם בתחלת הרשימה (אבל גם לא בסוף הרשימה). היו שנים שהקרנות המחקות הישראליות הובילו, בשנה שנתיים האחרונות אנבסקו היה בראש הרשימה. -
יכול להיות שהתכונת 0.07 ו0.05
לאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
-
-
@יוסף-מינצברג
הנחת כאן פצצה - ונעלמת??????????????? -
-
-




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)