

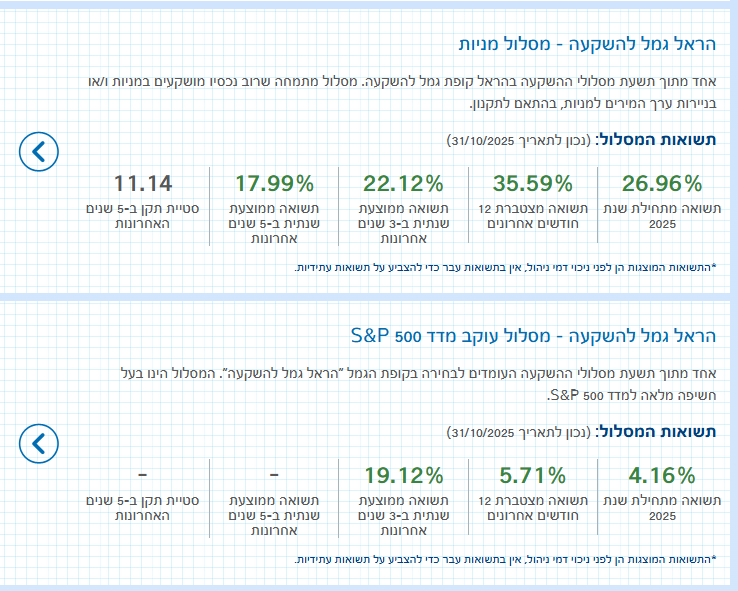
הלוואת "מרג'ין" (ע"ח\כנגד ההשקעה) בחשבון מסחר עצמאי מול הלוואה מקופת גמל להשקעה – **לחתונות ילדים** מה עדיף?
חתונות הילדים
9
פוסטים
4
כותבים
292
צפיות
4
עוקבים
-
-
תבדוק את גובה הריבית ואחוז המינוף נראה לי שגמל להשקעה יותר טוב מחשבון מסחר אבל צריך לשקלל את הדמי ניהול שיותר גבוהים בגמל, בכל אופן בגמל אם השוק יורד לא עושים מכירה בחסר אוטומטית בשביל לעמוד על איזון ההשקעה הלוואה מקסימום יודיעו לך שצריך להוסיף ולמיטב ידיעתי אף פעם לא היה צריך באמת להוסיף. אני לא יועץ אבל כאסטרטגיה לחתונות ילדים אני ממליץ על גמל להשקעה בגלל מגוון סיבות.
-
בדגש על חתונות ילדים
אם התכנית שלי היא לקחת הלוואה בבא העת בעז"ה.
מה עדיף?
לפתוח חשבון מסחר עצמאי (עם דמי ניהול וכו' הכי נמוכים)
או קופת גמל להשקעה.
מבחינת ההלוואה שאחר כך.
תודה!@משרת-משה עוד נקודה לשקול, בגמל להשקעה ההלוואה ניתנת עד אחוז מסוים מהצבירה, והכסף ממשיך להיות מושקע בזמן שאתה מחזיר. לפני שבוחרים כדאי לברר בשני הצדדים את הריבית, ומה קורה עם ההלוואה אם השוק יורד חזק.
-
בחשבון מסחר להשקעה בארץ לא ידוע לי על הלוואות אטרקטיביות,יש רק בבIB חו"ל וההלוואות בשקלים שם יקרות אבל אם אתה מוכן לסבול את סיכון המטבע אתה יכול לקבל שם הללואות בריבית הבנק המרכזי פלוס 1.5 מגביל ללריבית פריים בכמעט כל המטבעות, אם תיקח למשל פרנק שוויצרי אתה תשלם 1.5 ריבית כי הריבית שם כרגע היא אפס .
-
פוסט זה נמחק!
-
@סיכון-מחושב סיכון המטבע הוא לא כזה מחושב... אתה יודע אם אפשר לגדר בדרך כל שהיא ואם כן כמה יוצא בסוף הכל?
@השומר אפשר לגדר, אבל זה בדיוק העניין, עלות הגידור יוצאת בערך כמו פער הריביות בין השקל לפרנק. כלומר הלוואה בפרנק עם גידור מלא עולה בסוף בערך כמו הלוואה בשקלים, והחיסכון בריבית קיים רק כל עוד לוקחים את סיכון המטבע.
-
@השומר אפשר לגדר, אבל זה בדיוק העניין, עלות הגידור יוצאת בערך כמו פער הריביות בין השקל לפרנק. כלומר הלוואה בפרנק עם גידור מלא עולה בסוף בערך כמו הלוואה בשקלים, והחיסכון בריבית קיים רק כל עוד לוקחים את סיכון המטבע.
@חופש-כלכלי הכל נכון ,אבל אל תשכח שבכל השקעה בחו"ל לוקחים בכל מקרה בודאי לטווח הקצר ובמידה מסויימת גם לטווח הארוך גם סיכון מטבע ,חוץ מזה אפשר להפחית סיכונים ולהיות מחושב
 גם בזה.למשל על הפרנק שוויצרי ,ידוע שהבנק המרכזי דואג שהמטבע לא יתחזק מדי כלפי הדולר כי זה לא טוב לכלכלה שלהם ,אז אם אתה נכנס בזמן שהפרנק חזק יש לכאורה יותר סיכוי שבסוף התקופה תרוויח על פערי המטבע משתפסיד ,חוץ מזה תוסיף לחישוב גם פער ריביות של יותר משלש אחוז שנתי אז גם אם נגיד אחרי עשר שנים יצאת עם הפסד של 20 אחוז בגלל פערי המטבע ככל שהפרשי הריביות נשארו הרווחת בגדול . אז בחישוב הסיכונים אתה הרבה יותר בסיכוי רווח מהמהלך מסיכוי הפסד .
-
@חופש-כלכלי הכל נכון ,אבל אל תשכח שבכל השקעה בחו"ל לוקחים בכל מקרה בודאי לטווח הקצר ובמידה מסויימת גם לטווח הארוך גם סיכון מטבע ,חוץ מזה אפשר להפחית סיכונים ולהיות מחושב
גם בזה.למשל על הפרנק שוויצרי ,ידוע שהבנק המרכזי דואג שהמטבע לא יתחזק מדי כלפי הדולר כי זה לא טוב לכלכלה שלהם ,אז אם אתה נכנס בזמן שהפרנק חזק יש לכאורה יותר סיכוי שבסוף התקופה תרוויח על פערי המטבע משתפסיד ,חוץ מזה תוסיף לחישוב גם פער ריביות של יותר משלש אחוז שנתי אז גם אם נגיד אחרי עשר שנים יצאת עם הפסד של 20 אחוז בגלל פערי המטבע ככל שהפרשי הריביות נשארו הרווחת בגדול . אז בחישוב הסיכונים אתה הרבה יותר בסיכוי רווח מהמהלך מסיכוי הפסד .@סיכון-מחושב מסכים שבכל השקעה בחוץ לארץ יש סיכון מטבע, רק שבהלוואה בפרנק הוא עובד נגדך פעמיים, כי הפרנק נוטה להתחזק דווקא כשהשווקים נופלים, ואז ההלוואה גדלה בדיוק כשהתיק שמשמש בטוחה יורד. וגם על הבנק המרכזי שם קשה לסמוך, בינואר 2015 הוא ביטל בבת אחת את שער המינימום מול האירו והפרנק קפץ ביום אחד ביותר מ-15 אחוז, זה מוחק בערך חמש שנים של פער ריביות.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)