

עדכון חשוב למורות החינוך העצמאי
פנסיה, גמל וקרנות השתלמות
26
פוסטים
11
כותבים
1.6k
צפיות
9
עוקבים
-
לגבי המס ישדרכים להיפטר כגון ע"י נקודות זיכוי וקבלות לפי סעיף 46 וכבר האריכו בשרשור אחר בכל מקרה אתה מקבל תוספת למשכורתת ע"ח המעסיק 0.9% אז בטוח שזה שווה וגם התוספת שעל חשבונך אדרבה הזדמנות להפריש כל חודש סכום קטן ושים לב שגם אם יש מס זה רק על הרווח בניכוי האינפלציה ובכל מקרה אם לא תמשוך את כל הכסף באותה שנה סביר מאוד שתוכל להזדכות על הכל
https://forum.benakel.org/post/7062
https://forum.benakel.org/topic/591/כאן-תוכלו-לשאול-כל-שאלה-על-מיסוי-ישראלי/51#:~:text=בכל מקרה כשאתם,1 -
ודאי שהמס וזקיפת השכר לא צריכים להיות שיקול כאן.
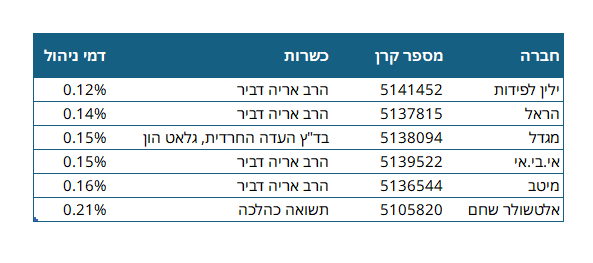
השיקול היחיד הינו האם את מורה הזכאית לתמריצים (ואם את לא יודעת מה זה, זה אומר שאת לא זכאית) והאם את מתכננת לצאת לשבתון- אם התשובה היא לא, אז כדאי קרן השתלמות רגילה.
בקרן של מורים אל תשכחו שמקוזז ה-11% במשיכה לפני גיל פרישה וכאן לא מקוזז... -
 ר רחל עומסי התייחס לנושא זה ב
-
-
החינוך העצמאי מחתים שאין פטור ממס על מה שמעבר ל10 אחוז. אשמח לדעת האם זה באמת כך או שרק מעבר לתקרה אין פטור ממס. זה נראה כמו טעות שלהם
-
בטופס פתיחת קרן השתלמות נדרש לרשום את מספר הטלפון וכתובת המייל של המעסיק . יש לכם מושג מה אני אמור לרשום על מעסיק החינוך העצמאי?
-
בטופס פתיחת קרן השתלמות נדרש לרשום את מספר הטלפון וכתובת המייל של המעסיק . יש לכם מושג מה אני אמור לרשום על מעסיק החינוך העצמאי?
@עובד-ולומד מספיק לכתוב ח.פ. של המעסיק מופיע על התלוש
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)