

קרן כספית עדכון דמי ניהול לשנת 2026
פנסיה, גמל וקרנות השתלמות
4
פוסטים
2
כותבים
1.2k
צפיות
2
עוקבים
-
עדכון חשוב לשנת 2026 דמי ניהול בקרנות כספיות כשרות
קרן כספית היא אחר הכלים הנפוצים לניצול כספים נזילים. עבור כסף המיועד לטוח קצר, כספים "בהמתנה" או חלופה סולידית לפיקדון בנקאי.
אחד המרכיבים המרכזיים בבחירת קרן כספית הוא דמי הניהול, מאחר שהם משפיעים ישירות על התשואה.
חשוב להדגיש- עדכון דמי הניהול אינו משנה את מהות הקרן הכספית ככלי סולידי ונזיל אלא מדגיש את החשיבות בבחירה מודעת ועדכנית בין החלופות הקיימות.
עדכון דמי ניהול- החל משנת 2026
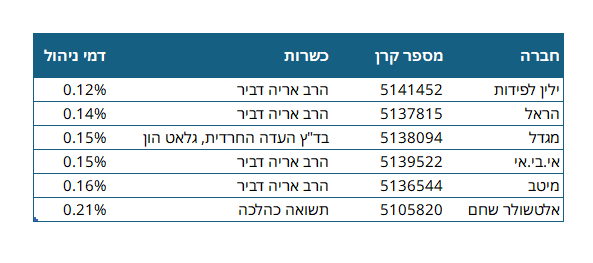
להלן דמי הניהול המעודכנים בקרנות הכספיות הכשרות:ברוב המקרים מדובר בפערים מתונים, שאינם סיבה להימנע מהשקעה, אלא הזדמנות לבדוק שהכסף שלכם נמצא במקום היעיל ביותר עבורכם.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
-
 ר רחל עומסי התייחס לנושא זה ב
-
שתי קרנות כספיות כשרות חדשות עם דמי ניהול מוזלים
בימים האחרונים הוכרזו שתי קרנות חדשות עם דמי ניהול נמוכים במיוחד:קרן כספית שקלית כשרה של חברת איילון
מספר הקרן 5142252
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 11.3קרן כספית שקלית כשרה של קסם
מספר הקרן 5142377
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 12.3ברוב המקרים לא כדאי למהר ולבצע מעבר מקרן קיימת רק בגלל ירידה קטנה בדמי הניהול. מעבר כזה עלול ליצור אירוע מס ולכן לעיתים עדיף להשאיר את ההשקעה הקיימת כפי שהיא.
לעומת זאת, עבור כספים חדשים שמופקדים מהיום והלאה בהחלט ניתן לשקול להפקיד לקרן הזולה יותר, במיוחד כאשר מדובר במוצר דומה שמטרתו שמירת ערך הכסף לטווח קצר.
קרן כספית יכולה להיות פתרון נוח לניהול כסף לטווח קצר, אך היא אינה תחליף לתוכנית השקעה מסודרת לטווח הארוך.
המידע באדיבות דניאל נבון מ-Tradingl.
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)