

לקיחת משכנתא והשקעת סכום זה בשוק ההון
שוק ההון והשקעות
8
פוסטים
5
כותבים
355
צפיות
5
עוקבים
-
רוצה לקחת משכנתא ואת הכסף שאני לוקח להשקיע בשוק ההון
כמובן לפני צעד כזה, צריך להתייעץ
אני מחפש המלצות עם מי להתייעץ בתחום זה
תודה רבה -
@בהצלחה-רבה לכמה שנים?
יש כאן בפורום מי שממליץ על הצעד הזה?
אשמח מאוד לשמוע כי לפי דעתי זו בדיוק דוגמא למקרה שבו יש עדיפות ברורה ומוחלטת לשוק הנדל''ן-
בשוק הנדל''ן גם השנים הכי קשות לא גררו ירידה מדי דרמטית,
המקסימום היה בעיקר שהמחירים לא עלו או ירדו מעט,
זאת לעומת שוק ההון שיש שנים שבהם הכספים כמעט ונמחקו. -
אני עשיתי את זה.... אבל....
בשום שכל.
האם תישן טוב בלילה גם כשיהיו ירידות?
האם יש לך הכנסה לשלם את המשכנתא בזמן של ירידות?
אם התשובה לשתי השאלות היא כן. שווה לחשוב על זה
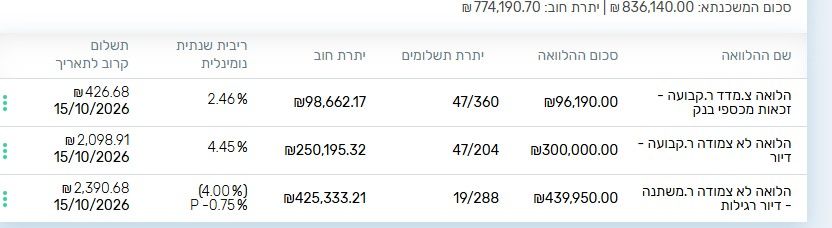
בכל מקרה לא הגזמתי. לקחתי פה ושם הלוואות בין 100,000 ל300,000וכמובן, כמו שאמרת, יש יתרונות לשוק הנדל"ן. מזה ומזה אל תנח ידך. זה לא במקום. זה בנוסף.
בהצלחה -
תודה לכל העונים
אני מחפש המלצות 'עם מי להתייעץ על זה'
יש אנשים מומחים בנושא, ואשמח לקבל המלצות עם מי להתייעץ
תודה רבה -
אתה בעצם מתייעץ עם מי להתייעץ?
אני חושב שדבר ראשון, תתייעץ עם מי להתייעץ עם מי להתייעץ.
סתם בהומור .
ולעצם השאלה, מה אתה רוצה להתייעץ כיצד לעשות זאת. או האם לעשות זאת?
-
האם לעשות זאת
וא"כ כיצד לעשות זאת -
מה שנכון לאחד לא נכון לאחר.
אין כאן נכון או לא נכון. זה עניין רגשי
יועץ השקעות טוב זורם עם הטיות של הלקוח
בכנות, תתייעץ עם פסיכולוג (כלכלי... אם יש) -
רוצה לקחת משכנתא ואת הכסף שאני לוקח להשקיע בשוק ההון
כמובן לפני צעד כזה, צריך להתייעץ
אני מחפש המלצות עם מי להתייעץ בתחום זה
תודה רבהרוצה לקחת משכנתא ואת הכסף שאני לוקח להשקיע בשוק ההון
לפעמים זה יכול להיות רעיון ממש טוב.
בפרט אם נלך לפי המחקרים שהשקעה ח"פ מנצחת את ההפקדות החודשיות.
וברור שכל מי ששומע על השקעות בשוק ההון, ועל הכפלות כל 8 שנים, מיד חושב על הרעיון הזה.אבל -
א. כפי שדוד טופורוביץ טוען שאם תגיד את זה לבנק, כנראה שהוא לא יאשר את המשכנתא...
ב. תחשוב שאם אתה לוקח משכנתא ומשלם ע"ז ריבית, כדי להרויח על הכסף אתה צריך שתהיה תשואה מספיק גבוהה, שתשאיר אותך ברווח גם אחרי תשלום הדמי ניהול ומס רווחי הון.
ואף אחד לא מבטיח לך את התשואה הזאת...
מה תעשה אם בעשור הקרוב לא יהיה משבר, וכן יהיו עליות, אבל התשואה השנתית תהיה רק 6%.
ג. זה בהחלט תלוי מה משך זמן ההשקעה, לפעמים השקעה חודשית בסכום שתשלם את המשכנתא יכולה להניב סכום יותר גבוה מאשר השקעה ח"פ של סכום המשכנתא.
ד. צריך סיבולת גבוהה בזמני ירידות.
והבעיה שקשה לכל אחד לאמוד את עצמו בכאלו דברים שכנראה אף פעם הוא לא חווה, בפרט שאפילו החוקרים המומחים אומרים שהם בעצמם מכרו מניות בהפסד, כי קשה לעמוד בזה.
וגם מי שמצליח לעמוד בזה, עצם החוויה הזאת ממש לא פשוטה.כמובן לפני צעד כזה, צריך להתייעץ
אני מחפש המלצות עם מי להתייעץ בתחום זה
תודה רבהאין הנחתום מעיד על עיסתו

יש לי לקוחות שעשו את זה.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)