

האם ביטוח לאומי יפסיק להתערב בהחלטות של הרופאים בוועדות הרפואיות?
כלכלת המשפחה
5
פוסטים
2
כותבים
61
צפיות
2
עוקבים
-
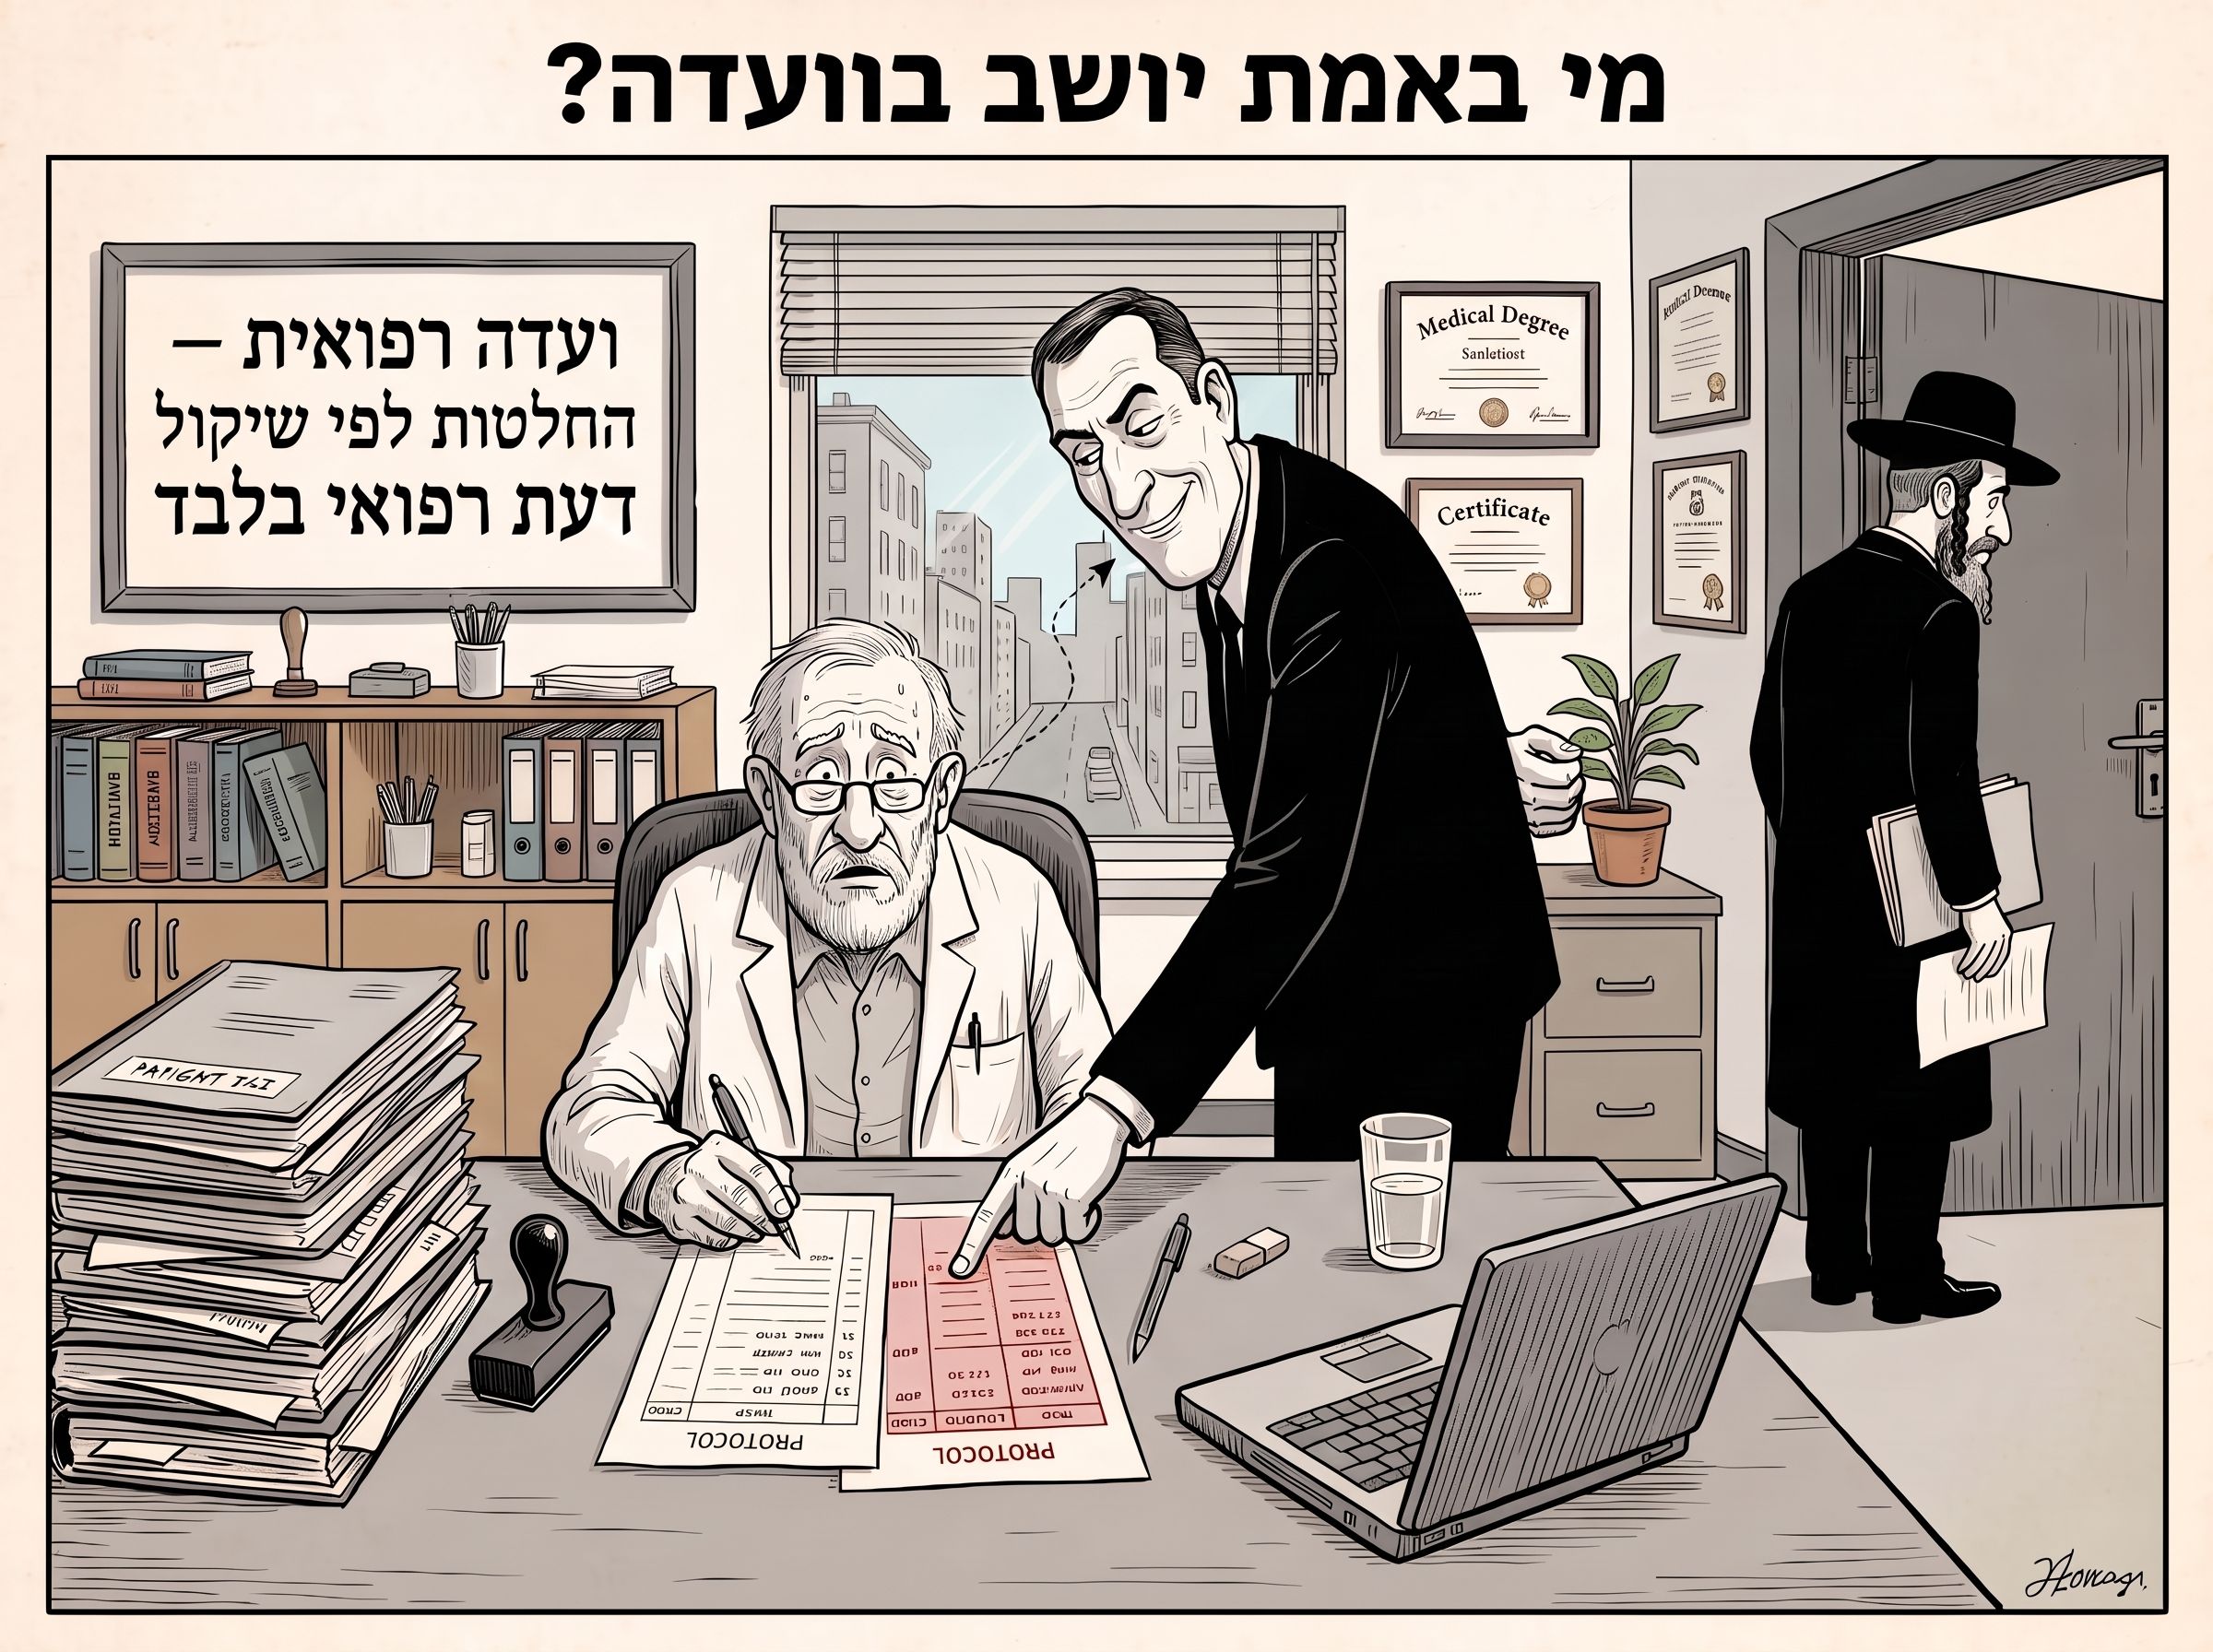
בג"ץ בקביעה תקדימית: ביטוח לאומי לא ימנה יותר את הרופאים בוועדות, כדי לשמור על עצמאותן. אולם עדיין נותרו לו לא מעט דרכים להשפיע וכפי שנפרט.
במשך שנים נשמעות טענות רבות, שלפיהן בעוד שלפי החוק אמורים הרופאים בוועדות הרפואיות להיות עצמאיים ולהחליט לפי שיקול דעת רפואי בלבד, בלי התערבות של ביטוח לאומי הרי שבפועל לביטוח לאומי השפעה רבה עליהם ועל החלטותיהם. בין היתר דרך ההחלטה אילו רופאים למנות לוועדות: לפי הטענות, רופאים שהחלטותיהם לא תואמות את ציפיות ביטוח לאומי לא מאריכים להם את המינוי.
זאת, אף שהחוק קובע שלפחות לגבי חלק מהוועדות, שר העבודה הוא זה שממנה את הרופאים, ולא ביטוח לאומי. בפועל, שר העבודה אמנם חתם על המינויים, אך מי שבחר את הרופאים ומי שהחליט למי להאריך את המינוי ולמי לא היה ביטוח לאומי. בעקבות כך הוגשו לאורך השנים עתירות רבות לבית הדין לעבודה ולבג"ץ, ובסופן קבע בג"ץ: לביטוח לאומי אסור לסייע לשר העבודה כלל בבחירת הרופאים אפילו לא בסיוע שכביכול טכני בלבד.
עד כאן הכל טוב ויפה
לכאורה, סגרנו את דרכו של ביטוח לאומי להתערבות בעבודת הוועדות. אבל יש הסתייגויות כבדות משקל העומדות בינינו לבין המסקנה הזו.
ראשית, פסק הדין נכנס לתוקף רק בעוד שנה. עד אז, עולם כמנהגו נוהג.
שנית, בנכות כללית ההישג מוגבל: את הרופאים בדרג ראשון ממנה ביטוח לאומי עצמו, ללא מעורבות שר העבודה. כלומר, בכל הנוגע לנכות כללית, פסיקת בג"ץ רלוונטית רק לוועדות ערר.
וגם אם אכן הקביעה תיושם בפועל, וביטוח לאומי לא יצליח "למסמס" אותה סביר שבתחום המינויים תיפחת שליטתו. אך גם אז תיוותר לו השפעה רבה מאוד על הנעשה בוועדות ועל ההחלטות המתקבלות בהן.
מעבר לעובדה הבסיסית שהוא שולט בשיבוץ הרופאים איזה תיק יגיע לאיזו ועדה, איזה רופא ישב ימים רבים ואיזה פחות, מי ישב בסניף חרדי ומי בסניף ערבי, שיבוץ שנראה אולי עניין טכני, אך בפועל מקנה לו השפעה של ממש על ההחלטות.הכלי שהציבור כמעט אינו מכיר: תיקון פרוטוקולים
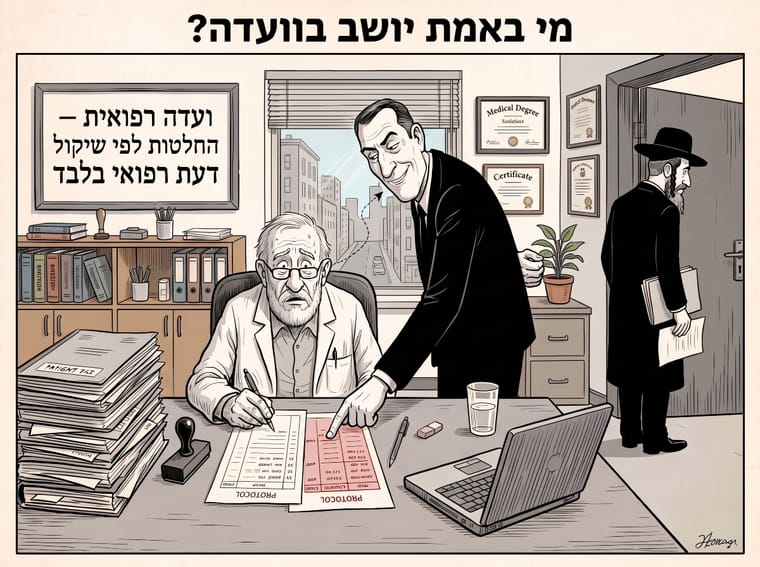
מעבר לכל אלו לביטוח לאומי כלי חזק ועוצמתי במיוחד להשפיע על החלטות הוועדה. כלי שלמרות שהציבור הרחב כמעט אינו מכיר אותו, הוא בשימוש יום יומי בביטוח לאומי - תיקון פרוטוקולים.ביטוח לאומי נוהג כמעשה שבשגרה לבצע תיקונים בפרוטוקולים של הוועדות הרפואיות. לאחר שהוועדה מסתיימת, מגיע הפרוטוקול לידי הפקיד המטפל, ואם ההחלטה אינה מוצאת חן בעיניו במקרים רבים הוא פשוט משנה את הפרוטוקול, כדי להתאים את ההחלטה לצורכי ביטוח לאומי.
האם זה חוקי
ללא חתימת הרופא, ביטוח לאומי ודאי אינו רשאי לשנות את הפרוטוקול. כאשר הרופא חותם על הפרוטוקול המתוקן, ביטוח לאומי טוען שיש לו על פי חוק אפשרות לבצע "תיקון טעויות סופר" בפרוטוקול. אלא שמתברר, שההגדרה של "טעויות סופר" בביטוח לאומי רחבה מאוד.יצוין כי גם בנושא זה תלויה ועומדת עתירה נגד ביטוח לאומי בבית הדין הארצי לעבודה, ובשבוע הבא צפוי דיון נוסף בה.
במסגרת העתירה התגלה נוהל פנימי של ביטוח לאומי מלפני מספר שנים, שמשום מה לא פורסם לציבור אף שבאופן עקרוני כל נהלי ביטוח לאומי אמורים להיות מפורסמים. בנוהל נכתב במפורש שבוועדות מדרג ראשון אפשר לשנות בפרוטוקול גם החלטות מהותיות, ולא רק טעויות סופר מה שאומר למעשה שביטוח לאומי משנה החלטות אחרי שכבר התקבלו.ביטוח לאומי עומד על כך שהכול לטובת הלקוח. הנה ציטוט של קטע מהנוהל, כדי שתבינו עד כמה הם דואגים לנו:
"באבחון רפואי בדרג ראשון בנכות כללית ניתן לתקן טעויות, על אף שהן לא טעויות קולמוס כלשונן, וזאת על מנת להגיע להחלטה איכותית ולמנוע טרטור הלקוחות והגשת ועדות ערר מיותרות. גישה זו חוסכת למבוטח לגשת לעררים ומבטיחה את מיצוי זכויותיו."ואם כבר נזכרה אותה "דאגה כנה" ביטוח לאומי רוצים לחסוך לנו גם את הכעס על שינוי הפרוטוקול והחליטו באותו הנוהל כי בוועדות של דרג ראשון אין צורך לעדכן כלל את הלקוח ויש לשלוח את הפרוטוקול המתוקן כמות שהוא, בלי כל ידיעה שמדובר בפרוטוקול שעבר "שיפוץ".
היחיד שיכול לשים לב לכך הוא מי שעוקב אחרי סטטוס הוועדה הרפואית כל הזמן: לאחר שהדיון כבר הוגדר כ"הסתיים", הפרוטוקול מוגדר לפתע שוב כ"בטיפול". זו נקודת הרגישות היחידה שמסגירה את השינוי ומי שאינו עוקב, לא יֵדע לעולם.
נציין שבעבר היו פרסומים בכלי תקשורת שונים על אנשים זריזים שהספיקו להוריד את הפרוטוקול ולראות שאושרה להם קצבה, וגילו לאחר מכן, להפתעתם, כי הפרוטוקול תוקן לפתע והקצבה נשללה.
ללמד זכות
ורק לשם שלמות התמונה: לטענת ביטוח לאומי, 83% מהפרוטוקולים שהם מתקנים הם דווקא לטובת הלקוח. כנראה שהכוונה היא לחסוך למבוטח ועדות מיותרות וטרטורים לחינם - זו הרי המטרה, לא כן?חשוב להבין שבאמצעות תיקון הפרוטוקולים ביטוח לאומי למעשה "מחנך" את הרופאים שנתנו החלטות שלא לרוחו, ודורש מהם לתקן את הפרוטוקול. הדבר מכשיר אותם להיות ממושמעים מראש בפעם הבאה, כדי לחסוך כאב ראש ובלגן.
החשיפה של כל הדברים הללו במסגרת העתירה המתנהלת בבית הדין לעבודה מעניקה לנו ידע נוסף על מידת הכנות והיושר שבהם ביטוח לאומי מתנהל, ועל הדרך שבה הוא "דואג" למבוטחים.
-
וואו
יישר כח על הדברים
לא שזה יעזור לנו הרבה רק להתעצבן יותר
בכל אופן אני מעלה "השערה" שיש שם גם הרבה כסף שאנשים מסוימים מקבלים
וא"כ אני לא רואה אותם הולכים להפסיד את זהלאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
וואו
יישר כח על הדברים
לא שזה יעזור לנו הרבה רק להתעצבן יותר
בכל אופן אני מעלה "השערה" שיש שם גם הרבה כסף שאנשים מסוימים מקבלים
וא"כ אני לא רואה אותם הולכים להפסיד את זה -
מי בוחר את הרופאים
כמו כל המכרזים שישלאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
מי בוחר את הרופאים
כמו כל המכרזים שישלמען האמת ביטוח לאומי מפרסם כל הזמן שחסרים לו רופאים
בתחומים מסוימים הוא פשוט במצוקה ומחסור ומחפש כל הזמן רופאים
יש כמובן רופאים שאותם הם לא רוצים
וגם לאחר שנבחרו לא מאריכים להם את המינוי
או שמקצצים להם בשעות וכו'
ובכלל רוב הרופאים לא ממש רעבים ללחם, ואם מתחיל עימות או משהו לא נעים עם הצוות בסניף הם פשוט מוותרים על התענוג לעבוד בוועדות הרפואיות ועוברים לעבוד במקום אחר.אני מוכרח לציין שרוב הרופאים בוועדות הרפואיות בביטוח לאומי גם הקשוחים שבהם, הם אנשים טובים ורופאים מקצועיים, שרוצים לעשות את תפקידם ועבודתם ולסייע למי שזקוק לסייע ולא לתת למי שלא מגיע לו,
כמו בכל מקום יש את המיעוט שמתנהל אחרת.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)