

יש עוד משהו שכדאי לבדוק לפני סוף השנה
פנסיה, גמל וקרנות השתלמות
16
פוסטים
6
כותבים
202
צפיות
6
עוקבים
-
@פושט-רגל-מרמה-ד @משה-צבי אם אני מחכה 15 שנה עד שאני מוכר את המנייה מתקזזים לי כל ההפסדים או שצריך להספיק בשנה אחת הכל?
הלוואה עד 200.000 ש"ח תוך 24 שעות ישירות לחשבון! בריבית אטרקטיבית, פריסה נוחה, ללא בירוקרטיה, חייגו עכשיו 0534151238 או שלחו מייל mashkanta.yr@gmail.com
-
@פושט-רגל-מרמה-ד @משה-צבי אם אני מחכה 15 שנה עד שאני מוכר את המנייה מתקזזים לי כל ההפסדים או שצריך להספיק בשנה אחת הכל?
-
@משה-צבי לא הבנתי, אשמח מאוד אם תוכל להסביר ברור, יכול להיות שיש עוד אנשים שזה יעזור להם לפני סוף שנה
הלוואה עד 200.000 ש"ח תוך 24 שעות ישירות לחשבון! בריבית אטרקטיבית, פריסה נוחה, ללא בירוקרטיה, חייגו עכשיו 0534151238 או שלחו מייל mashkanta.yr@gmail.com
-
@רחל-עומסי אם השנה מכרתי בהפסד מנייה ואני ורצה להתקזז עם רווח ממניה אחרת, איך עושים את זה? כלומר כמה צריך למכור בשביל לכסות את ההפסד? לדוגמא אם מכרתי בהפסד של 10.000 ש"ח והרווחתי ממניה אחרת 20.000 ש"ח, כמה צריך למכור בשביל להתקזז? 50 אחוז או שכל מניה תלוי מתי קניתי אותה?
@המוצלח אם יש לך נקודות זיכוי לא מנוצלות או תרומות שתרמת,עדיף לך להתקזז באותה שנה וגם לייצר רווח הון כנגד הנקודות זיכוי כי הנקודות זיכוי של שנה זו לא ניתנות לניצול שנה הבאה ,ויתרה מכך אם יש לך הפסד הון שאתה גורר לשנה הבאה ושנה הבאה תמכור מניות ,רשות המיסים קודם מקזזים כנגד ההפסד הון ורק אח"כ כנגד הנקודות זיכוי יוצא שתצטרך למכור יותר שנה הבאה כדי לנצל את הנקודות זיכוי של שנה הבאה,אא"כ מדובר על רווח דוידנדים שלא ניתנים לקיזוז עם הפסד הון של שנה שעברה.
ויש גם את השיקול שרווחי הון שקליים יש קיזוז אינפלציה ברווח הון ובהפסד הוא נשאר נומנילי כמו שמשה צבי כתב.
לכן אם יש לכם נקודות זיכוי לא מנוצלות ,מה שעליך לעשות הוא למכור כנגד הסכום שהפסדת וגם יותר עד ניצול הנקודות זיכוי , השיטת שמחשבים במיסים היא FIFO מה שקנית ראשון נמכר ראשון זאת אומרת שאם אתה מוכר למשל 10 מניות ויש לך 50 מניות תבדוק את 10 הראשונות(אם מכרת לפני אז את ה10שבין 40ל50 אחרונות)ותחשב כמה הרווחת עליהם. -
@משה-צבי לא הבנתי, אשמח מאוד אם תוכל להסביר ברור, יכול להיות שיש עוד אנשים שזה יעזור להם לפני סוף שנה
@המוצלח אנסה.
מס רווח הון הוא ריאלי, כלומר משלמים מס רק על הרווח שמעבר לאינפלציה.
לדוגמה: אדם השקיע 1,000 ש"ח, ולאחר שנה הרוויח 10%, כלומר 100 ש"ח.
לכאורה ישלם מס על כל ה-100 ש"ח.
אך אם באותה שנה הייתה אינפלציה, לצורך העניין נניח 5%, הרי שישלם מס רק על הרווח שמעבר לאינפלציה, כלומר רק על 50 ש"ח.
(לא תמיד המס מחושב לפי האינפלציה, לפעמים הוא מחושב לפי הדולר.)ולענייננו:
נניח שאדם קנה שתי מניות, כל אחת ב-1,000 ש"ח. באחת הפסיד 1,000 ש"ח ובשנייה הרוויח 1,000 ש"ח (ונניח שאין אינפלציה). אם הוא מוכר את שתיהן יחד, ההפסד מקזז את הרווח והוא לא משלם מס בכלל.ועכשיו נניח שהוא מכר רק את המניה המפסידה, ואת המרוויחה השאיר. עברו כמה שנים, והאינפלציה המצטברת הגיעה ל-100%:
המניה נקנתה ב-1,000 ש"ח.
היא עלתה ב-100% מעצמה, ל-2,000 ש"ח.
היא עלתה בעוד 100% בגלל האינפלציה, ל-4,000 ש"ח.
על פניו הרווח הוא 3,000 ש"ח.
אבל מכיוון שהאינפלציה הייתה 100%, מחיר הקנייה "מתעדכן" ל-2,000 ש"ח, ולכן הרווח הריאלי שעליו משלמים מס הוא 2,000 ש"ח .
ומכיוון שיש לו הפסד שמור של 1,000 ש"ח, ישלם מס רק על 1,000 ש"ח.אך אם היה מקזז כבר בהתחלה, לא היה משלם מס כלל.
-
-
-
-
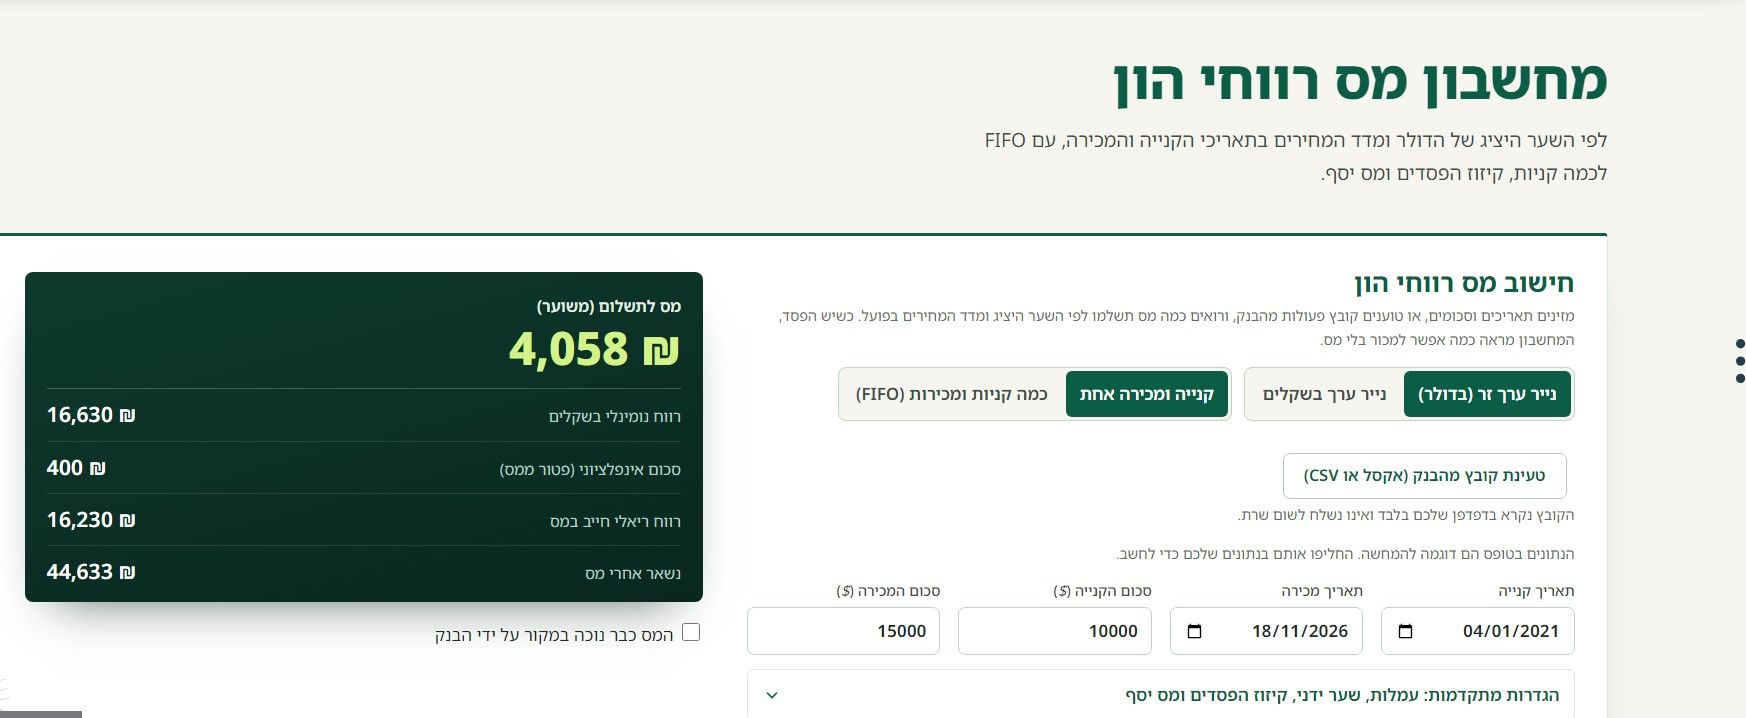
כמדומני שאין שם סימולטור מס.
אתה יכול להוריד מפסגות קובץ אקסל ולהעלות למחשבון.
(בלשונית תנועות היסטוריות ואז קניות ומכירות)
המחשבון מחשב לבד את האינפלציה וה FIFO.
אך צריך לברר במדויק האם הנייר ממוסה לפי אינפלציה או דולר.
(המחשבון מניח שזה תלוי במטבע אך זה לא מדויק) -
@המוצלח אפשר גם בלי מחשבון. לפי FIFO נמכרות קודם המניות שקנית הכי מוקדם. בודקים כמה רווח ריאלי יש על כל מניה מהקנייה הזו ומחלקים בו את ההפסד שרוצים לקזז. אם ההפסד 10,000 והרווח הריאלי לכל מניה 50 שקל מוכרים בערך 200 מניות. ואם בקנייה הראשונה יש פחות מניות ממה שצריך ממשיכים לקנייה הבאה
-
@המוצלח אפשר גם בלי מחשבון. לפי FIFO נמכרות קודם המניות שקנית הכי מוקדם. בודקים כמה רווח ריאלי יש על כל מניה מהקנייה הזו ומחלקים בו את ההפסד שרוצים לקזז. אם ההפסד 10,000 והרווח הריאלי לכל מניה 50 שקל מוכרים בערך 200 מניות. ואם בקנייה הראשונה יש פחות מניות ממה שצריך ממשיכים לקנייה הבאה
-

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)