

יש עוד משהו שכדאי לבדוק לפני סוף השנה
פנסיה, גמל וקרנות השתלמות
16
פוסטים
6
כותבים
202
צפיות
6
עוקבים
-
יש עוד משהו שכדאי לבדוק לפני סוף השנה
הפקדות סוף שנה
האם ניצלתם את הטבות המס שלכם?
סוף שנת 2026 מתקרב, וזו הזדמנות טובה לבדוק אם ניצלנו את הטבות המס שעומדות לרשותנו.
במהלך השנה אנחנו עובדים, מרוויחים, משלמים מסים ומפקידים לחסכונות שלנו.
אבל דווקא לקראת סוף השנה כדאי לעצור ולשאול:
האם הפקדנו את הסכומים המתאימים לנו, או שיש אפשרות להשלמת הפקדות שתעניק לנו הטבות נוספות?
הבדיקה הזאת חשובה במיוחד לעצמאים.עצמאים - האם ההפקדות שלכם מתאימות להכנסה השנה?
בניגוד לשכירים, שאצלם ההפקדות לפנסיה מתבצעות בדרך כלל דרך תלוש השכר, עצמאים אחראים בעצמם להפקדות שלהם.
ולא תמיד הסכום שהחלטנו להפקיד בתחילת השנה מתאים להכנסה בפועל.
ייתכן שהעסק הרוויח השנה יותר מהצפוי, וייתכן שההכנסה הייתה דווקא נמוכה יותר.
לכן, לקראת סוף השנה כדאי לבחון את ההכנסה החייבת המשוערת, את ההפקדות שכבר בוצעו ואת האפשרות להשלמת הפקדות.קרן השתלמות - לא רק למי שמשלם מס הכנסה
קרן השתלמות היא אחד מאפיקי החיסכון האטרקטיביים לעצמאים, בין היתר בזכות הטבות המס שהיא מעניקה.
בשנת 2026 עצמאי יכול ליהנות מניכוי לצורכי מס בגין הפקדה של עד 4.5% מההכנסה הקובעת, ועד כ־13,203 ₪ בשנה.
וחשוב לדעת: גם עצמאי שאינו מגיע לחבות במס הכנסה עשוי ליהנות מההפקדה.
ההפקדה המוכרת עשויה להקטין גם את ההכנסה שלפיה מחושבים דמי הביטוח הלאומי ודמי ביטוח הבריאות. לכן גם עצמאי שהכנסתו נמוכה יחסית עשוי לחסוך בתשלומים אלה, בהתאם לנתוניו ולכללי החישוב.
בנוסף, הפקדה שנתית של עד 20,566 ₪ בשנת 2026 נהנית מפטור ממס רווחי הון על הרווחים.
שימו לב: מדובר בשתי תקרות שונות. הסכום המוכר בניכוי תלוי בהכנסה, ואילו התקרה הגבוהה יותר נוגעת להטבת המס על הרווחים.
פנסיה וקופת גמל לקצבה - חיסכון לעתיד והטבות מס בהווה
הפקדות עצמאיות לחיסכון פנסיוני עשויות להעניק הטבות מס בשני מנגנונים:
ניכוי - מקטין את ההכנסה החייבת במס.
זיכוי - מפחית ישירות את המס לתשלום.
גובה ההטבה תלוי בהכנסה החייבת, בהפקדות שכבר בוצעו ובנתונים האישיים.
לכן, לפני שמפקידים סכום נוסף, כדאי לבדוק עם רואה החשבון או יועץ המס מהו הסכום שעשוי להעניק הטבת מס, ולבחון במסגרת ייעוץ פנסיוני את התאמת החיסכון לצרכים האישיים.
וחשוב לזכור שהפקדה לפנסיה אינה רק עניין של הטבת מס. היא משפיעה גם על החיסכון העתידי ועל הכיסויים הביטוחיים, בהתאם למוצר ולמסלול שנבחרו.
ועוד המלצה חשובה לעצמאים: כדאי להסדיר את ההפקדות לפנסיה בהוראת קבע חודשית, ולא להסתמך רק על השלמת הפקדות בסוף השנה. כך ההפקדה הופכת לחלק מהתקציב החודשי, ובמקביל מסייעת לשמור על רציפות הכיסוי הביטוחי בקרן הפנסיה. לקראת סוף השנה ניתן לבדוק אם נדרשת השלמה בהתאם להכנסה בפועל.
ומה לגבי שכירים?
אצל רוב השכירים ההפקדות הפנסיוניות והטבות המס הנלוות כבר מתבצעות דרך השכר.
אבל יש מקרים שבהם כדאי לבדוק אפשרות להפקדה עצמאית נוספת.
למשל, כאשר קיימים רכיבי שכר שאינם מבוטחים לפנסיה, או כאשר יש הכנסה עצמאית במקביל לעבודה כשכירים.
במקרים כאלה ייתכן שניתן לנצל הטבות מס נוספות, בכפוף לתקרות ולנתונים האישיים.
למה חשוב לבדוק את כל זה לפני סוף השנה?
כדי ליהנות מהטבות המס בגין הפקדות לשנת 2026, הכספים צריכים להיות מופקדים ולהיקלט בשנת המס הרלוונטית.
הפקדה שתבוצע בינואר 2027 לא תזכה בדרך כלל בהטבות ההפקדה של שנת 2026.
לכן מומלץ לבצע את הבדיקות וההפקדות מבעוד מועד, ולא להמתין לימים האחרונים של דצמבר.
והכי חשוב - לא מפקידים רק בשביל הטבת המס
הטבת מס יכולה להיות משמעותית, אבל היא אינה סיבה מספקת להפקיד כסף שנצטרך להוצאות השוטפות או להתחייבויות הקרובות וכן לשים לב גם על המיסוי של הפרישה.
לפני שמפקידים כדאי לבחון גם את הצורך בכסף נזיל, את החסכונות הקיימים ואת המטרות הכלכליות שלנו.
המטרה אינה להפקיד את המקסימום בכל מחיר, אלא להפיק את המקסימום מהכסף שאנחנו בוחרים לחסוך.
לקראת סוף השנה זו הזדמנות טובה לבדוק את התמונה הפנסיונית והפיננסית הכוללת, ולא רק את גובה ההפקדה. -
 ר רחל עומסי התייחס לנושא זה
-
@רחל-עומסי אם השנה מכרתי בהפסד מנייה ואני ורצה להתקזז עם רווח ממניה אחרת, איך עושים את זה? כלומר כמה צריך למכור בשביל לכסות את ההפסד? לדוגמא אם מכרתי בהפסד של 10.000 ש"ח והרווחתי ממניה אחרת 20.000 ש"ח, כמה צריך למכור בשביל להתקזז? 50 אחוז או שכל מניה תלוי מתי קניתי אותה?
הלוואה עד 200.000 ש"ח תוך 24 שעות ישירות לחשבון! בריבית אטרקטיבית, פריסה נוחה, ללא בירוקרטיה, חייגו עכשיו 0534151238 או שלחו מייל mashkanta.yr@gmail.com
-
@רחל-עומסי אם השנה מכרתי בהפסד מנייה ואני ורצה להתקזז עם רווח ממניה אחרת, איך עושים את זה? כלומר כמה צריך למכור בשביל לכסות את ההפסד? לדוגמא אם מכרתי בהפסד של 10.000 ש"ח והרווחתי ממניה אחרת 20.000 ש"ח, כמה צריך למכור בשביל להתקזז? 50 אחוז או שכל מניה תלוי מתי קניתי אותה?
@המוצלח
תלוי מתי קנית אותה, כי מסתכלים על רווח ריאלי. -
@רחל-עומסי אם השנה מכרתי בהפסד מנייה ואני ורצה להתקזז עם רווח ממניה אחרת, איך עושים את זה? כלומר כמה צריך למכור בשביל לכסות את ההפסד? לדוגמא אם מכרתי בהפסד של 10.000 ש"ח והרווחתי ממניה אחרת 20.000 ש"ח, כמה צריך למכור בשביל להתקזז? 50 אחוז או שכל מניה תלוי מתי קניתי אותה?
-
@פושט-רגל-מרמה-ד @משה-צבי אם אני מחכה 15 שנה עד שאני מוכר את המנייה מתקזזים לי כל ההפסדים או שצריך להספיק בשנה אחת הכל?
הלוואה עד 200.000 ש"ח תוך 24 שעות ישירות לחשבון! בריבית אטרקטיבית, פריסה נוחה, ללא בירוקרטיה, חייגו עכשיו 0534151238 או שלחו מייל mashkanta.yr@gmail.com
-
@פושט-רגל-מרמה-ד @משה-צבי אם אני מחכה 15 שנה עד שאני מוכר את המנייה מתקזזים לי כל ההפסדים או שצריך להספיק בשנה אחת הכל?
-
@משה-צבי לא הבנתי, אשמח מאוד אם תוכל להסביר ברור, יכול להיות שיש עוד אנשים שזה יעזור להם לפני סוף שנה
הלוואה עד 200.000 ש"ח תוך 24 שעות ישירות לחשבון! בריבית אטרקטיבית, פריסה נוחה, ללא בירוקרטיה, חייגו עכשיו 0534151238 או שלחו מייל mashkanta.yr@gmail.com
-
@רחל-עומסי אם השנה מכרתי בהפסד מנייה ואני ורצה להתקזז עם רווח ממניה אחרת, איך עושים את זה? כלומר כמה צריך למכור בשביל לכסות את ההפסד? לדוגמא אם מכרתי בהפסד של 10.000 ש"ח והרווחתי ממניה אחרת 20.000 ש"ח, כמה צריך למכור בשביל להתקזז? 50 אחוז או שכל מניה תלוי מתי קניתי אותה?
@המוצלח אם יש לך נקודות זיכוי לא מנוצלות או תרומות שתרמת,עדיף לך להתקזז באותה שנה וגם לייצר רווח הון כנגד הנקודות זיכוי כי הנקודות זיכוי של שנה זו לא ניתנות לניצול שנה הבאה ,ויתרה מכך אם יש לך הפסד הון שאתה גורר לשנה הבאה ושנה הבאה תמכור מניות ,רשות המיסים קודם מקזזים כנגד ההפסד הון ורק אח"כ כנגד הנקודות זיכוי יוצא שתצטרך למכור יותר שנה הבאה כדי לנצל את הנקודות זיכוי של שנה הבאה,אא"כ מדובר על רווח דוידנדים שלא ניתנים לקיזוז עם הפסד הון של שנה שעברה.
ויש גם את השיקול שרווחי הון שקליים יש קיזוז אינפלציה ברווח הון ובהפסד הוא נשאר נומנילי כמו שמשה צבי כתב.
לכן אם יש לכם נקודות זיכוי לא מנוצלות ,מה שעליך לעשות הוא למכור כנגד הסכום שהפסדת וגם יותר עד ניצול הנקודות זיכוי , השיטת שמחשבים במיסים היא FIFO מה שקנית ראשון נמכר ראשון זאת אומרת שאם אתה מוכר למשל 10 מניות ויש לך 50 מניות תבדוק את 10 הראשונות(אם מכרת לפני אז את ה10שבין 40ל50 אחרונות)ותחשב כמה הרווחת עליהם. -
@משה-צבי לא הבנתי, אשמח מאוד אם תוכל להסביר ברור, יכול להיות שיש עוד אנשים שזה יעזור להם לפני סוף שנה
@המוצלח אנסה.
מס רווח הון הוא ריאלי, כלומר משלמים מס רק על הרווח שמעבר לאינפלציה.
לדוגמה: אדם השקיע 1,000 ש"ח, ולאחר שנה הרוויח 10%, כלומר 100 ש"ח.
לכאורה ישלם מס על כל ה-100 ש"ח.
אך אם באותה שנה הייתה אינפלציה, לצורך העניין נניח 5%, הרי שישלם מס רק על הרווח שמעבר לאינפלציה, כלומר רק על 50 ש"ח.
(לא תמיד המס מחושב לפי האינפלציה, לפעמים הוא מחושב לפי הדולר.)ולענייננו:
נניח שאדם קנה שתי מניות, כל אחת ב-1,000 ש"ח. באחת הפסיד 1,000 ש"ח ובשנייה הרוויח 1,000 ש"ח (ונניח שאין אינפלציה). אם הוא מוכר את שתיהן יחד, ההפסד מקזז את הרווח והוא לא משלם מס בכלל.ועכשיו נניח שהוא מכר רק את המניה המפסידה, ואת המרוויחה השאיר. עברו כמה שנים, והאינפלציה המצטברת הגיעה ל-100%:
המניה נקנתה ב-1,000 ש"ח.
היא עלתה ב-100% מעצמה, ל-2,000 ש"ח.
היא עלתה בעוד 100% בגלל האינפלציה, ל-4,000 ש"ח.
על פניו הרווח הוא 3,000 ש"ח.
אבל מכיוון שהאינפלציה הייתה 100%, מחיר הקנייה "מתעדכן" ל-2,000 ש"ח, ולכן הרווח הריאלי שעליו משלמים מס הוא 2,000 ש"ח .
ומכיוון שיש לו הפסד שמור של 1,000 ש"ח, ישלם מס רק על 1,000 ש"ח.אך אם היה מקזז כבר בהתחלה, לא היה משלם מס כלל.
-
-
-
-
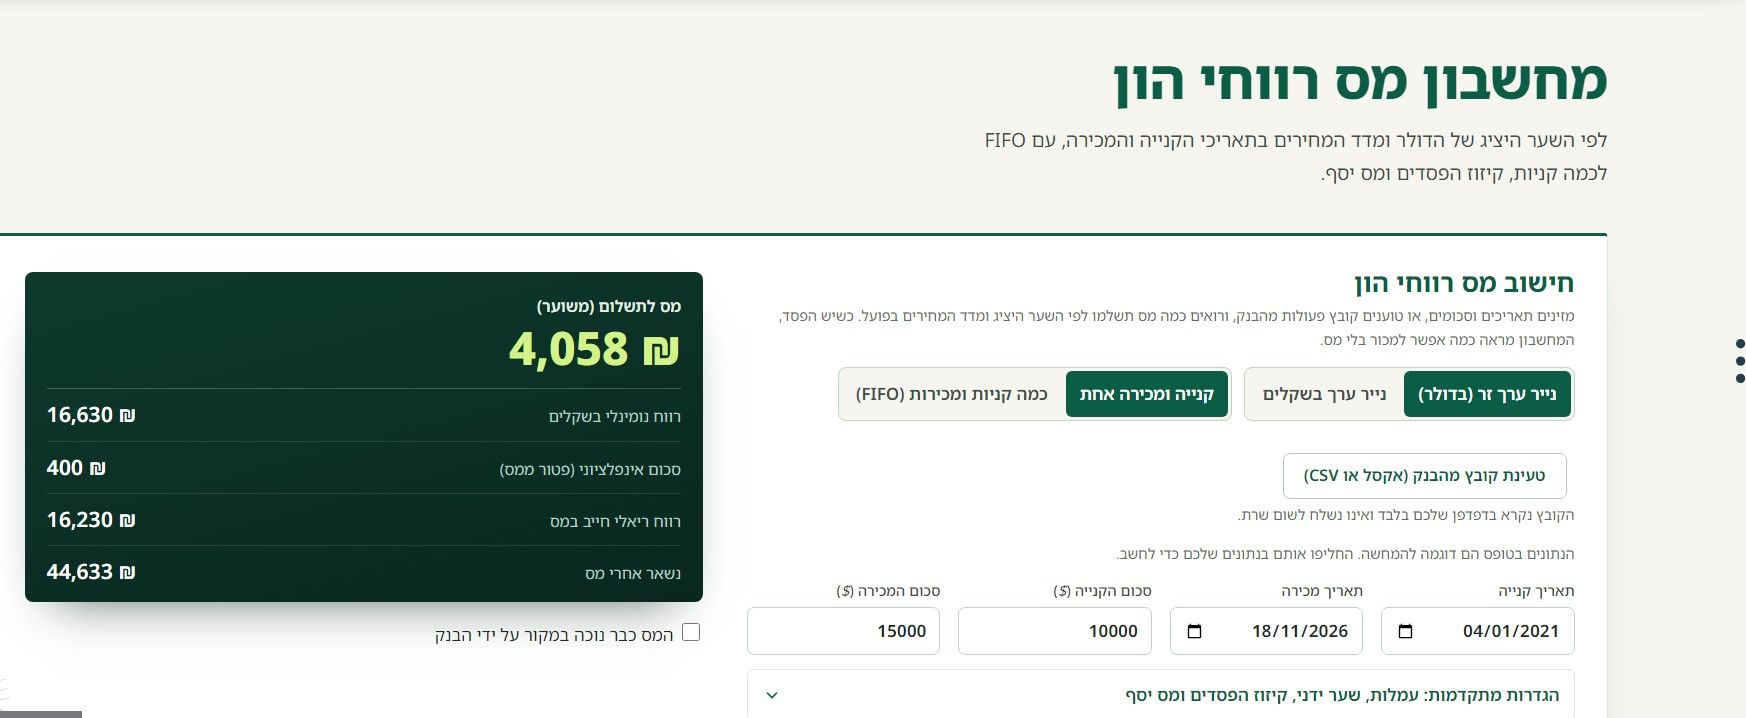
כמדומני שאין שם סימולטור מס.
אתה יכול להוריד מפסגות קובץ אקסל ולהעלות למחשבון.
(בלשונית תנועות היסטוריות ואז קניות ומכירות)
המחשבון מחשב לבד את האינפלציה וה FIFO.
אך צריך לברר במדויק האם הנייר ממוסה לפי אינפלציה או דולר.
(המחשבון מניח שזה תלוי במטבע אך זה לא מדויק) -
@המוצלח אפשר גם בלי מחשבון. לפי FIFO נמכרות קודם המניות שקנית הכי מוקדם. בודקים כמה רווח ריאלי יש על כל מניה מהקנייה הזו ומחלקים בו את ההפסד שרוצים לקזז. אם ההפסד 10,000 והרווח הריאלי לכל מניה 50 שקל מוכרים בערך 200 מניות. ואם בקנייה הראשונה יש פחות מניות ממה שצריך ממשיכים לקנייה הבאה
-
@המוצלח אפשר גם בלי מחשבון. לפי FIFO נמכרות קודם המניות שקנית הכי מוקדם. בודקים כמה רווח ריאלי יש על כל מניה מהקנייה הזו ומחלקים בו את ההפסד שרוצים לקזז. אם ההפסד 10,000 והרווח הריאלי לכל מניה 50 שקל מוכרים בערך 200 מניות. ואם בקנייה הראשונה יש פחות מניות ממה שצריך ממשיכים לקנייה הבאה
-

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)