

בעלי משכנתא? יכולים לחסוך בהוצאות!!
כלכלת המשפחה
503
פוסטים
40
כותבים
74.3k
צפיות
35
עוקבים
-
מדובר במשכנתא מורכבת מאוד [שני משכנתאות פלוס תוספת לשיפוצים]
נראה לך שאפשר להביא הצעה מתחרה בצורה רגילה בלי לשבור את הראש?@שמיל-שמיל
דבר ראשון לנסות תמיד אפשר, לא תפסיד מזה.
בנוסף, הבנק המתחרה לא צריך לדעת את כל הפרטים, אלא הוא רק צריך להוציא לך אישור עקרוני.בהצלחה
-
מדובר במשכנתא מורכבת מאוד [שני משכנתאות פלוס תוספת לשיפוצים]
נראה לך שאפשר להביא הצעה מתחרה בצורה רגילה בלי לשבור את הראש?@שמיל-שמיל
מדובר במשכנתא גדולה, הצעה מתחרה תוכל לחסוך לך מעל 200 ש"ח לחודש
שווה מאד לנסות
בהצלחה -
לכל חכמי הפורום ובפרט ל@הגיוני שהעלה את המודעות למיחזור
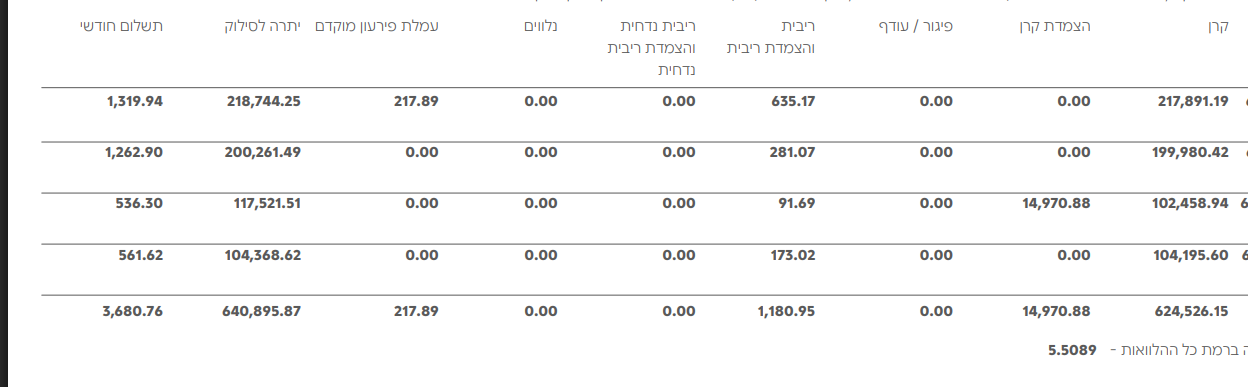
יש לי משכנתא כיום בפועלים ביתרה ע"ס 640000 ש"ח
(כ30% מערך הדירה כיום וכ55% אחוז מערך הדירה בלקיחת המשכנתא)
שזה כ3600 החזר חודשי
כמו"כ יש לי הלוואה משלימה למשכנתא שעומדת כיום ע"ס 50000 ש"ח בהחזר של כ800+ ש"ח בחודש (ריבית 5.5%)
ועוד חובות עומדים של 50000 מהכניסה לדירה
מתוכם 18000מוחזרים כל חודש עם החזר של 1000 ש"ח בחודש (ללא ריבית)
ס"ה החזרים חודשיים כ5500 ש"ח
מאחר וההחזר החודשי הכולל של ההלוואות והמשכנתא ממש מעיקים עלינו
חשבתי לגשת בנק ולבקש הוספה של כ100000 ש"ח במשכנתא לצורך כיסוי ההלוואה והחובות נוספים
למיטב הבנתי כל 100000 זה החזר של כ500 ש"ח בחודש
שזה אומר שההחזר שלי יהיה ס"ה כ4100 לחודש
האם זה מומלץ?
ואם כן איך התהליך ומה אני צריך לשים לב?
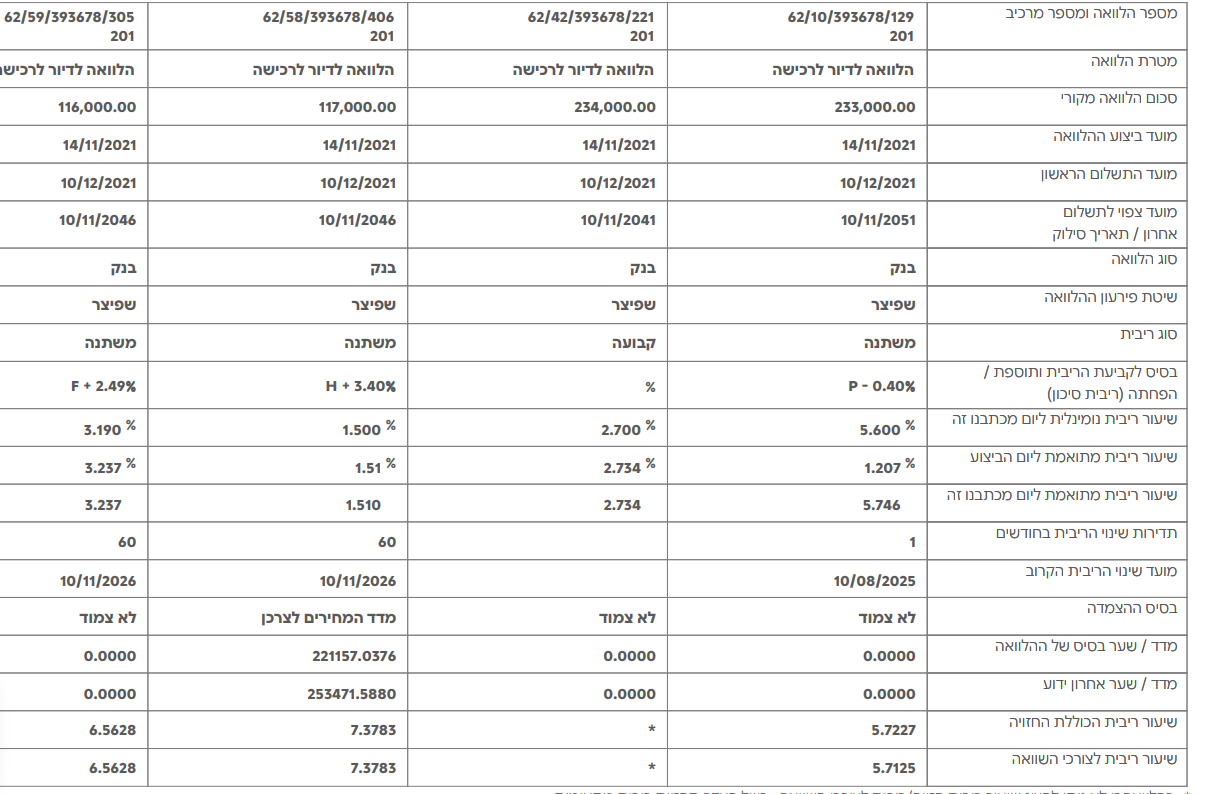
כמו"כ יש לי משכנתא שנלקחה בתנאים טובים (קל"צ 2.7) אבל יש בה שליש פריים
וחשבתי על הדרך לסדר גם את העניין הזה (מצ"ב דו"ח יתרות המשכנתא)
מה כדאי לי לבקש?
ובכלל אשמח לכל עצה ותבונה בזה
והאם שווה לי לקחת רק בשביל זה יועץ?חשוב לציין שייתכן מאוד שבטווח של 3 שנים אני ימכור את הדירה ובכל מקרה יעשה משכנתא חדשה
תודה מראש
בהערכה גדולה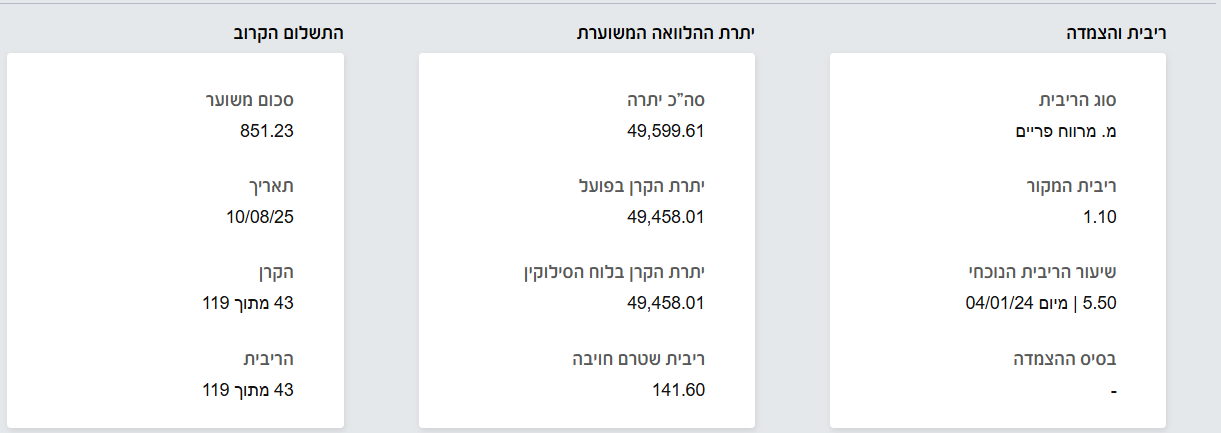
-
-
לכל חכמי הפורום ובפרט ל@הגיוני שהעלה את המודעות למיחזור
יש לי משכנתא כיום בפועלים ביתרה ע"ס 640000 ש"ח
(כ30% מערך הדירה כיום וכ55% אחוז מערך הדירה בלקיחת המשכנתא)
שזה כ3600 החזר חודשי
כמו"כ יש לי הלוואה משלימה למשכנתא שעומדת כיום ע"ס 50000 ש"ח בהחזר של כ800+ ש"ח בחודש (ריבית 5.5%)
ועוד חובות עומדים של 50000 מהכניסה לדירה
מתוכם 18000מוחזרים כל חודש עם החזר של 1000 ש"ח בחודש (ללא ריבית)
ס"ה החזרים חודשיים כ5500 ש"ח
מאחר וההחזר החודשי הכולל של ההלוואות והמשכנתא ממש מעיקים עלינו
חשבתי לגשת בנק ולבקש הוספה של כ100000 ש"ח במשכנתא לצורך כיסוי ההלוואה והחובות נוספים
למיטב הבנתי כל 100000 זה החזר של כ500 ש"ח בחודש
שזה אומר שההחזר שלי יהיה ס"ה כ4100 לחודש
האם זה מומלץ?
ואם כן איך התהליך ומה אני צריך לשים לב?
כמו"כ יש לי משכנתא שנלקחה בתנאים טובים (קל"צ 2.7) אבל יש בה שליש פריים
וחשבתי על הדרך לסדר גם את העניין הזה (מצ"ב דו"ח יתרות המשכנתא)
מה כדאי לי לבקש?
ובכלל אשמח לכל עצה ותבונה בזה
והאם שווה לי לקחת רק בשביל זה יועץ?חשוב לציין שייתכן מאוד שבטווח של 3 שנים אני ימכור את הדירה ובכל מקרה יעשה משכנתא חדשה
תודה מראש
בהערכה גדולה @קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
חשבתי לגשת בנק ולבקש הוספה של כ100000 ש"ח במשכנתא לצורך כיסוי ההלוואה והחובות נוספים
למיטב הבנתי כל 100000 זה החזר של כ500 ש"ח בחודשאם אתה מבקש לצורך כיסוי חובות נוספים זה יהיה מוגדר כמשכנתא לכל מטרה והריביות יהיו ותר גבוהות וכן ההחזר החודשי, לכן מומלץ לבקש תוספת בשביל שיפוצים.
כמו כן בגדול ההחזר החודשי על כל 100 אלף כיום עומד על 5,300 בערך.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
חשבתי לגשת בנק ולבקש הוספה של כ100000 ש"ח במשכנתא לצורך כיסוי ההלוואה והחובות נוספים
למיטב הבנתי כל 100000 זה החזר של כ500 ש"ח בחודשאם אתה מבקש לצורך כיסוי חובות נוספים זה יהיה מוגדר כמשכנתא לכל מטרה והריביות יהיו ותר גבוהות וכן ההחזר החודשי, לכן מומלץ לבקש תוספת בשביל שיפוצים.
כמו כן בגדול ההחזר החודשי על כל 100 אלף כיום עומד על 5,300 בערך. -
@משכנתאות-בקצב-שלך
אין אפשרות להגדיל את המשכנתא עצמה?
איך הגדיל לשיפוצים הם לא מבקשים איזה הוכחה?@קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
איך הגדיל לשיפוצים הם לא מבקשים איזה הוכחה?
0
תגובהסימון כלא נקרא
במעקב
מהישן לחדש
זה תלוי בסכומים שאתה מבקש, על סכומים נמוכים לא תצטרך להוכיח משהו מיוחד.
מומלץ לקחת יועץ -
@קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
איך הגדיל לשיפוצים הם לא מבקשים איזה הוכחה?
0
תגובהסימון כלא נקרא
במעקב
מהישן לחדש
זה תלוי בסכומים שאתה מבקש, על סכומים נמוכים לא תצטרך להוכיח משהו מיוחד.
מומלץ לקחת יועץ -
@משכנתאות-בקצב-שלך
כבר הגשתי בקשה לאישור עקרוני לצורך יצירת קשר לבנקאי למיחזור פנימי
קריטי לקחת יועץ?@קטנטנציק
מה ביקשת?
תוספת של 100 אלף לשיפוצים או לכיסוי חובות? -
@קטנטנציק
מה ביקשת?
תוספת של 100 אלף לשיפוצים או לכיסוי חובות? -
@משכנתאות-בקצב-שלך
עוד לא ביקשתי (א"א להוסיף סכום באתר)
הגשתי עקרוני מחכה שבנקאי יחזור אליי@קטנטנציק
אז תוכל לבקש את התוספת לשיפוצים ולקבל עקרוני
ואחרי זה לבדוק מול יועץ אם זה טוב ותסתדר לבד או לא -
@קטנטנציק
אז תוכל לבקש את התוספת לשיפוצים ולקבל עקרוני
ואחרי זה לבדוק מול יועץ אם זה טוב ותסתדר לבד או לא -
חשבתי על לאחד את הסכום הנוסף של ה100K החדשים למסלול הפריים
ולבקש לשנות או למל"צ או לפריים מינוס
הזול מביניהם
מה אומרים?
כמו"כ לגבי המ"צ מה הכי נכון לעשות
למחזר גם או לחכות לזמן השינוי כי כרגע הוא על 1.5 % ריבית
מצד שני הקרן לא ירדה בכלום נשאר ממש כמו בהתחלה -
@קטנטנציק
אם תצליח לקבל אישור עקרוני לריביות עד סוף השבוע
אני ימליץ לך לשנות את הכל [כמובן למעט הקל"צ] למל"צ כל 1.5 או 3 שנים ולקבל מרווח יחסית נמוך, ואז אתה גם מרוויח את ירידת העוגנים של המל"צ שתהיה בפועלים בשבוע הבא
ויהיה לך ריבית זולה יותר מהאישור עקרוני ב 0.15-0.20% בערך -
@קטנטנציק
אם תצליח לקבל אישור עקרוני לריביות עד סוף השבוע
אני ימליץ לך לשנות את הכל [כמובן למעט הקל"צ] למל"צ כל 1.5 או 3 שנים ולקבל מרווח יחסית נמוך, ואז אתה גם מרוויח את ירידת העוגנים של המל"צ שתהיה בפועלים בשבוע הבא
ויהיה לך ריבית זולה יותר מהאישור עקרוני ב 0.15-0.20% בערך -
-
@משכנתאות-בקצב-שלך
אין אפשרות להגדיל את המשכנתא עצמה?
איך הגדיל לשיפוצים הם לא מבקשים איזה הוכחה?@קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
אין אפשרות להגדיל את המשכנתא עצמה?
לא. אין אפשרות להגדיל את המשכנתא.
כל תוספת סכום זה כמו הלוואה חדשה.@קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
איך הגדיל לשיפוצים הם לא מבקשים איזה הוכחה?
לא צריך הוכחה ששיפצת, אבל צריך להביא מסמכים שאתה מעוניין לשפץ.
-
@משכנתאות-בקצב-שלך
כבר הגשתי בקשה לאישור עקרוני לצורך יצירת קשר לבנקאי למיחזור פנימי
קריטי לקחת יועץ? -
מאוד מומלץ לקחת יועץ, במיוחד במקרים קצת מורכבים כמו שלך,
כי אם תבוא ליועץ אחרי טעויות שעשית בבנק (כמו לבקש הלוואה לאיחוד חובות, שזה יקר יותר)
כבר לא יהיה לא איך לתקן, וחבל. -
@קטנטנציק כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
חשבתי לגשת בנק ולבקש הוספה של כ100000 ש"ח במשכנתא לצורך כיסוי ההלוואה והחובות נוספים
למיטב הבנתי כל 100000 זה החזר של כ500 ש"ח בחודשאם אתה מבקש לצורך כיסוי חובות נוספים זה יהיה מוגדר כמשכנתא לכל מטרה והריביות יהיו ותר גבוהות וכן ההחזר החודשי, לכן מומלץ לבקש תוספת בשביל שיפוצים.
כמו כן בגדול ההחזר החודשי על כל 100 אלף כיום עומד על 5,300 בערך.



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)