

איפה תרויחו הכי הרבה כסף?
תעסוקה, עסקים ויזמות
61
פוסטים
11
כותבים
5.4k
צפיות
8
עוקבים
-
@משהמשה
למיטב זכרוני ר' שמעון שקופ אומר כן ע"ד הגמ' 'לכי תשמש לי'
@צמיחה ברוח ההשראה הזאת היתה יוזמה לפני תקופה של חסידות של ר' אלתר שנותנים 30000 שח על ילד שנולד וההורה מחזיר את הסכום בפריסה נוחה.
חשבתי אני על רעיון דומה [אולי העלו את זה בעבר לא זכור לי] כל תקופה בנק אחר מציע הלוואה בין 30 ל50 אלף שח ללא ריבית לפותחים חשבון ומעבירים תלוש שכר.
מה שחשבתי זה לנהל את החשבון מחשבון בנק אחר וכל פעם לפתוח חשבון נוסף בבנק שחדש שנותן את ההטבה להעביר משכורת ויום לאחמ"כ לבצע הו"ק של המשכורת לבנק ממנו מתנהל החשבון, לקחת את ההלוואה המדוברת ולהשקיע אותו ברוח היוזמה של החסידות של ר' שאול אלתר, בסיומו של ההלוואה לסגור חשבון ולעבור הלאה.@שמיל-שמיל
בהחלט רעיון,
אבל צריך לבדוק האם אין השלכה על דירוג האשראי, בכזה מהלך.
על כל לקיחת הלוואה זה מוריד נקודות,
ואחרי שעומדים בהחזרים זה מעלה את הנקודות. -
אני מוכן לייעץ לך בעניין מיחזור משכנתא, תמורת ייעוץ בענין מינוף...
כדי שלא יהיה "חינם שווה חינם" כדבריך.@הגיוני כתב באיפה תרויחו הכי הרבה כסף?:
אני מוכן לייעץ לך בעניין מיחזור משכנתא, תמורת ייעוץ בענין מינוף...
כדי שלא יהיה "חינם שווה חינם" כדבריך.לפי דברי ר' שמעון, זה עוזר כדי שהמתלמד יכיר בערך המלמדו....
כתב באיפה תרויחו הכי הרבה כסף?:
שהענין הוא שבדבר שצריך עיון ויגיעה תלוי עיקר הדבר אם המתלמד מאמין במעלת המלמדו, אז אם לא יבין בראשונה, יתלה החסרון בעצמו, ויוסיף אומץ ליגע את עצמו ואז יבין באחרונה, אבל אם דברי המלמדו קלים בעיניו ולא שוה לו להתאמץ לעמול בהם, אז אם לא יקבל הדברים במשקל הראשון יניחם או יבטלם בלבו ודיו
-
@הגיוני
אני מנסה לבנות תוכנית של מיחזור לצורך מינוף.
כלומר,
הרבה אנשים רוצים להשקיע, אבל אין להם מאיפה,
מלבד זאת,
רוב הנושא של שוק ההון מיועד רק לצעירים,
אבל יש הרבה שהם בשלב הביניים,
ואצלם הפתרון הוא להכניס הרבה כסף לשוק ההון.
ואם נודה על האמת,
אז בציבור הליטאי בשביל לחתן בת עם כסף ביד,
לא מספיק הו"ק קטנה כל חודש במשך 20 שנה,
אלא צריך או הו"ק גדולה, מה שאין להרבה אנשים,
או הפקדה ח"פ גבוהה, שגם אותה אין להרבה אנשים.בקיצור,
הרעיון הוא,
להוסיף כל כמה שנים למשכנתא עוד 200,000 ש"ח לצורך העניין,
ולהשקיע את זה בשוק ההון,
לפחות ל-15 שנה, כדי שזה יכפיל את עצמו פעמיים = 800,000 ש"ח.
אבל לבנות משכנתא כזאת, שאפשר לעשות מיחזור ולהוסיף את הסכום הנ"ל,
וההחזר החודשי יישאר אותו דבר.
אבל המשכנתא תהיה ליותר שנים.הרעיון שעומד מאחורי זה,
אנשים מפחדים מהמשכנתא ורוצים לסיים אותה כמה שיותר מהר, ובצדק.
אבל המציאות מוכיחה שבשביל לחתן ילדים,
בסוף לוקחים משכנתא,
ובמקרה היותר גרוע,
אם מתגלגלים עם חובות גדולים,
בסוף מוכרים את הדירה,
ועוברים לשכירות,
והמחיר לשכירות כבר לא כזה זול...
כך שאין שום בעיה להישאר עם כזה סכום בחודשי להמון שנים.אז צריך להרים את הכפפות ולבנות סוג של תוכנית,
איזה מסלולים כדאי לקחת במשכנתא,
שיהיה אפשר כל 3 או 5 שנים לצורך הדוגמא,
להוסיף עוד 100,000 ש"ח או 200,000 ש"ח,
וההחזר החודשי לא יהיה יותר גבוה.כמובן שהיכולת להוסיף במשכנתא היא בהתאם לכמה כסף פרענו מהקרן,
והיכולת למחזר בלי קנס,
ועליית ערך הנכס.עדיין לא ביקשתי מיועצי משכנתאות לשבת על המדוכה,
כאן זו ההזדמנות.אני רק יודע שאם המשכנתא תהיה ל-30 שנה,
אז אחרי 3 שנים לא יהיה אפשר כ"כ להוסיף על המשכנתא,
כי בקושי התפנה כסף מהקרן,
וגם אין מספיק עליית ערך הנכס.נ.ב. עצם הרעיון הוא של אהרן סלומון,
לשיטתו,
אם הייתה עליית ערך הנכס במשך השנה,
וגם פרעת חלק מהמשכנתא,
אז זה פשוט בזבוז לא לקחת כסף מהבנק ולהרויח עליו.כמו כן בשוק ההון,
אם יש לך כסף בחברות ההשקעה,
והמדד עלה השנה 20%,
אז זה פשוט בזבוז לא לקחת מהם הלוואה כנגד מה שעלה בשביל להשקיע.אני מקווה שאף אחד לא יעשה צעדים מסוכנים על סמך מה שכתבתי...
@צמיחה כתב באיפה תרויחו הכי הרבה כסף?:
אז צריך להרים את הכפפות ולבנות סוג של תוכנית,
איזה מסלולים כדאי לקחת במשכנתא,
שיהיה אפשר כל 3 או 5 שנים לצורך הדוגמא,
להוסיף עוד 100,000 ש"ח או 200,000 ש"ח,
וההחזר החודשי לא יהיה יותר גבוה.האם אתה בטוח שזה משתלם?
כיום הריבית הממוצעת מעל ה5 אחוז, יש לך 25 אחוז מס במשיכה משוק ההון, לכאו' הרווח על הכסף שלווית הוא לא גדול
[אא"כ כוונתך שכשהאדם חייב להחזיר הוא מפריש לחיסכון על כרחו.] -
@צמיחה כתב באיפה תרויחו הכי הרבה כסף?:
אז צריך להרים את הכפפות ולבנות סוג של תוכנית,
איזה מסלולים כדאי לקחת במשכנתא,
שיהיה אפשר כל 3 או 5 שנים לצורך הדוגמא,
להוסיף עוד 100,000 ש"ח או 200,000 ש"ח,
וההחזר החודשי לא יהיה יותר גבוה.האם אתה בטוח שזה משתלם?
כיום הריבית הממוצעת מעל ה5 אחוז, יש לך 25 אחוז מס במשיכה משוק ההון, לכאו' הרווח על הכסף שלווית הוא לא גדול
[אא"כ כוונתך שכשהאדם חייב להחזיר הוא מפריש לחיסכון על כרחו.]@שמיל-שמיל
אולי לא לקחת בחשבון...
אבל על ההשקעה יש לך רבית דרבית,
ואילו מהמשכנתא הרבית רק יורדת ככל ואתה מחזיר.
נ.ב. באופן כללי כשאתה לוקח משכנתא של 5%, בפועל, זה רק 2.5% בערך מסכום המשכנתא הכולל,
לדוגמא לקחת משכנתא של 100000 תשלם בטוטאל 2.5% רבית שנתית על המשכנתא
ואילו על ההשקעה לא רק שזה לא ככה אלא יש גם רבית דרבית.
וזה עוד לפני שמדברים על דרכים להמנע מתשלום המס. -
-
-
@שמיל-שמיל
אין!
(לפחות היום)@הגיוני
נשמח להסבר בהרחבה.https://primeinv.co.il/חישוב-ריבית-דריבית/#:~:text=ראוי לציין כי יש,תגיע לסכום של 116%2C640 ₪.
ראוי לציין כי יש קשר הדוק בין משכנתאות לבין ריבית דריבית, במיוחד בהקשר של הלוואות בלון. אם לוקחים הלוואת בלון הנחשבת למסלול נפוץ בקרב משפרי דיור ולוקחי המשכנתאות, מחשבים את הריבית המצטברת לסוף התקופה, לכן חשוב מאוד להבין איך מחשבים את החזרי המשכנתא וכיצד בחירת לוח הסילוקין משפיעה בהיבט זה על הלווה.
המומחים של פריים משכנתאות מציגים בפנינו דוגמה מספרית להמחשת נושא ריבית דריבית:
נניח ומשפחת ישראל מעוניינת לקחת הלוואה מהבנק בסכום של 100,000 ₪, לתקופה של 5 שנים. הבנק מציע ריבית בשיעור 8%, לכן בסוף השנה הראשונה לחיי ההלוואה הריבית תגיע לסכום של 8,000 ₪, לפי החישוב של 8% מתוך סכום ההלוואה העומד על 100 אלף שקלים. הקרן המעודכנת בסוף השנה הראשונה היא 108,000 ₪, לכן בשנה השנייה לחיי ההלוואה הבנק מחשב את הריבית הנומינלית בשיעור 8% על הקרן המעודכנת. כלומר, בסוף השנה השנייה הריבית המחושבת היא 8,640 ₪, והקרן המעודכנת אותה מחשבים בסוף השנה תגיע לסכום של 116,640 ₪.
-
@הגיוני
נשמח להסבר בהרחבה.https://primeinv.co.il/חישוב-ריבית-דריבית/#:~:text=ראוי לציין כי יש,תגיע לסכום של 116%2C640 ₪.
ראוי לציין כי יש קשר הדוק בין משכנתאות לבין ריבית דריבית, במיוחד בהקשר של הלוואות בלון. אם לוקחים הלוואת בלון הנחשבת למסלול נפוץ בקרב משפרי דיור ולוקחי המשכנתאות, מחשבים את הריבית המצטברת לסוף התקופה, לכן חשוב מאוד להבין איך מחשבים את החזרי המשכנתא וכיצד בחירת לוח הסילוקין משפיעה בהיבט זה על הלווה.
המומחים של פריים משכנתאות מציגים בפנינו דוגמה מספרית להמחשת נושא ריבית דריבית:
נניח ומשפחת ישראל מעוניינת לקחת הלוואה מהבנק בסכום של 100,000 ₪, לתקופה של 5 שנים. הבנק מציע ריבית בשיעור 8%, לכן בסוף השנה הראשונה לחיי ההלוואה הריבית תגיע לסכום של 8,000 ₪, לפי החישוב של 8% מתוך סכום ההלוואה העומד על 100 אלף שקלים. הקרן המעודכנת בסוף השנה הראשונה היא 108,000 ₪, לכן בשנה השנייה לחיי ההלוואה הבנק מחשב את הריבית הנומינלית בשיעור 8% על הקרן המעודכנת. כלומר, בסוף השנה השנייה הריבית המחושבת היא 8,640 ₪, והקרן המעודכנת אותה מחשבים בסוף השנה תגיע לסכום של 116,640 ₪.
-
@שמיל-שמיל
אין!
(לפחות היום)@הגיוני
עשיתי לעצמי סימולציה לעשר שנים
תגיד לי אתה אם הפער כזה משמעותי
הלוואה ע"ס 200 אלף שח לעשר שנים בריבית ל 5.5 אחוז החזר חודשי של 2170.
נניח יש לי כרגע 200 אלף ביד ואני פונה ל@הגיוני או @צמיחה מה תהיה ההמלצה
1 לפרוע את החוב לקחת 2170 ולשים בקופ"ג
2 לקחת את ה200 אלף ולשים בקופ"ג ואת ההלוואה להמשיך לפרוע כרגילאני מניח שאתה סבור שצעד מספר 2 רווחי הרבה יותר
אז הנה החישוב שבדקתי
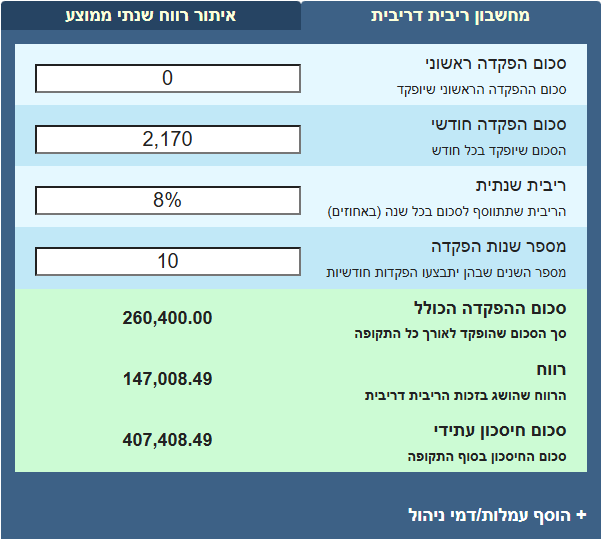
סה"כ 407.5אופציה מספר 2
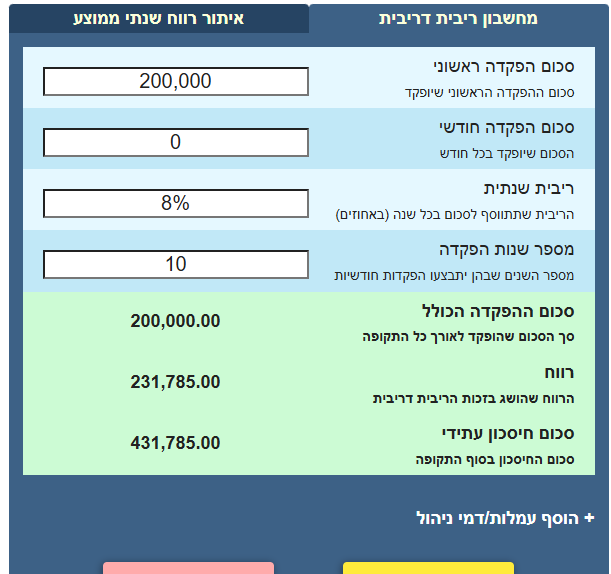
431 אלף
סכום ממש לא מהותי בהתחשב בכך שככל שההפקדה מוקדמת שיעור המס גבוה יותר
ככל שמכניסים כסף בפריסה [שיטת המיצוע הלא אהובה עליך] סיכויי ההפסד נמוכים יותר -
-
@הגיוני
עשיתי לעצמי סימולציה לעשר שנים
תגיד לי אתה אם הפער כזה משמעותי
הלוואה ע"ס 200 אלף שח לעשר שנים בריבית ל 5.5 אחוז החזר חודשי של 2170.
נניח יש לי כרגע 200 אלף ביד ואני פונה ל@הגיוני או @צמיחה מה תהיה ההמלצה
1 לפרוע את החוב לקחת 2170 ולשים בקופ"ג
2 לקחת את ה200 אלף ולשים בקופ"ג ואת ההלוואה להמשיך לפרוע כרגילאני מניח שאתה סבור שצעד מספר 2 רווחי הרבה יותר
אז הנה החישוב שבדקתי
סה"כ 407.5אופציה מספר 2
431 אלף
סכום ממש לא מהותי בהתחשב בכך שככל שההפקדה מוקדמת שיעור המס גבוה יותר
ככל שמכניסים כסף בפריסה [שיטת המיצוע הלא אהובה עליך] סיכויי ההפסד נמוכים יותר@שמיל-שמיל כתב באיפה תרויחו הכי הרבה כסף?:
סיכויי ההפסד נמוכים יותר
עם המשפט הזה אינני מסכים.
כל השאר יפה מאד
רק תחשוב שעכשיו הרבית גבוהה כפי שזכור לי,
כשהרבית על משכנתא היא 8% ומעלה עדיף אופציה 1,
פחות מזה עדיף אופציה 2,
ואנחנו צופים לירידה בריביות המשכנתא כך שבהמשך התקופה הפער בין האופציות יהיה משמעותי יותר לטובת אופציה מס' 2. -
מכיון ואין לי כח להתווכח על זה נשאיר את זה כך
[אני מסכים שלא נכון לא להניח כסף כשהסיכויים שתרויח הם פי 5 משתפסיד, אך יש יותר סיכויים להפסיד בהשקעה חד פעמית מהפקדה במיצוע]
אך אני דברתי על ריביות של 5.5 אחוז משכנתא לא 8
הצילום שהעליתי הוא על ההשקעה שמניבה 8 אחוז
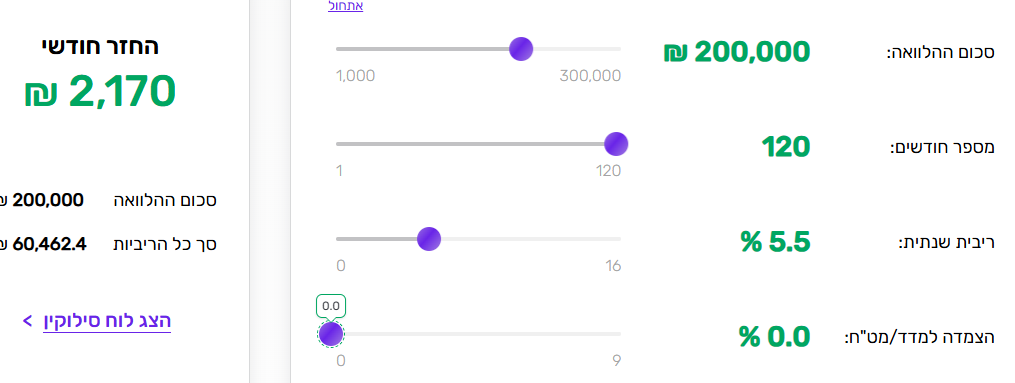
אכן אם הריביות יעמדו בין ה2 ל4 יש יותר מקום ללכת על האופציה השניה -
מכיון ואין לי כח להתווכח על זה נשאיר את זה כך
[אני מסכים שלא נכון לא להניח כסף כשהסיכויים שתרויח הם פי 5 משתפסיד, אך יש יותר סיכויים להפסיד בהשקעה חד פעמית מהפקדה במיצוע]
אך אני דברתי על ריביות של 5.5 אחוז משכנתא לא 8
הצילום שהעליתי הוא על ההשקעה שמניבה 8 אחוז
אכן אם הריביות יעמדו בין ה2 ל4 יש יותר מקום ללכת על האופציה השניה -
@שמיל-שמיל
הכי בטוח זה בעו"ש!
גם אני מסכים,
אבל למה רק את של החודשים הבאים אתה משאיר בעו"ש?
תשאיר גם את של החודש הראשון בעו"ש. -
@הגיוני
אין בעיה אבל אם אין פער ברווח ודאי שזה שיקול
אגב בהשראת הראש שלך איתן לך פוסט שמתנגד גם לשיטת קרן הביטחון הזכירה אותו רחל עומסי כאןקרן חירום
הפרכת הצורך בחשבון למצבי חירום
מקוה שזה לא סטיה מהנושא -
לענ"ד עסק שהכי מצליח זה למכור מוצרים דיגיטליים באתר
אין כמעט הוצאות - רק על התחזוק חודשי של האתר ועוד קצת למי שתכנת אותו שיהיה למקרה של תקלות וזהו
חוץ מההוצאות הראשוניות כמובן..
לצורך העניין אתר שמוכר מוצרים דיגיטליים והיה השקעה ראשונית טובה תמיד האתר ימשיך למכור ללא שכירות וללא משכורת למוכר.. -
לענ"ד עסק שהכי מצליח זה למכור מוצרים דיגיטליים באתר
אין כמעט הוצאות - רק על התחזוק חודשי של האתר ועוד קצת למי שתכנת אותו שיהיה למקרה של תקלות וזהו
חוץ מההוצאות הראשוניות כמובן..
לצורך העניין אתר שמוכר מוצרים דיגיטליים והיה השקעה ראשונית טובה תמיד האתר ימשיך למכור ללא שכירות וללא משכורת למוכר.. -
@ia90990
אני דיברתי על "השקעות פאסיביות",
האם מה שכתבת נכנס תחת ההגדרה?
יכול להיות...
תכלס זה לא משהו שמתאים לכל אברך...
אני דיברתי על סוג דברים שכל אחד יכול לעשות.
אבל עצם הדברים נכונים. -
לענ"ד עסק שהכי מצליח זה למכור מוצרים דיגיטליים באתר
אין כמעט הוצאות - רק על התחזוק חודשי של האתר ועוד קצת למי שתכנת אותו שיהיה למקרה של תקלות וזהו
חוץ מההוצאות הראשוניות כמובן..
לצורך העניין אתר שמוכר מוצרים דיגיטליים והיה השקעה ראשונית טובה תמיד האתר ימשיך למכור ללא שכירות וללא משכורת למוכר..@ia90990 כתב באיפה תרויחו הכי הרבה כסף?:
מוצרים דיגיטליים
זה נשמע ממש קל...
אבל זה לא!
זה חייב להיות תוכן ייחודי ממש, ששוה לאנשים לשלם על זה כסף כמו קורסים וספרים וכדומה -
@ia90990 כתב באיפה תרויחו הכי הרבה כסף?:
מוצרים דיגיטליים
זה נשמע ממש קל...
אבל זה לא!
זה חייב להיות תוכן ייחודי ממש, ששוה לאנשים לשלם על זה כסף כמו קורסים וספרים וכדומה@מאיר-פוזן
נכון...
אבל גם אני מדבר על עוד דוגמאות
כמו מוצרים לגננות , מורות , אנשי חינוך וכדו'
או כל מיני דוג' אחרות של אנשי מקצוע שצריכים אביזרים או רעיונות..
קלינאית תקשורת וכדו'


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)