

בלינק. פלטפורמה למסחר!
שוק ההון והשקעות
20
פוסטים
7
כותבים
1.2k
צפיות
6
עוקבים
-
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
עדיין לא הבנתי למה?
הייתרון שלהם נמצא בעמלות הנמוכות.
למה שלאזרח אמריקאי - ישראלי, יהיה עדיף מאשר ישראלי גרידא?
אם "טסלה" יותר טובה מ"טבע" אני יקנה אותה אפילו שהיא אמריקאית...
אולי התכוונת שהוא לא יצטרך לשלם עמלת המרה?
אז בבלינק אין אפשרות למשוך מהתיק בדולרים - אלא רק בשקלים!דיברתי על רכישת מדדים
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבי -
דיברתי על רכישת מדדים
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבימדוע??
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
דיברתי על רכישת מדדים
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבימדוע??
בעיקר שיקולי מס וצורת המיסוי על דבידנדים
-
@יהודה-לה הצדיק
אם הם מתכננים להשיק אתר בקרוב? אני עדיין לא מוצא אחד פעיל
אתה מכיר עוד אנשים שפתחו אצלם תיק וממליצים עליהם? אשמח לשמוע חוות דעת נוספות.
מה היה סכום ההפקדה המינימלי שנדרש לפתיחת תיק כשאתה פתחת אצלם?@איציק-התותח כתב בבלינק. פלטפורמה למסחר!:
@יהודה-לה הצדיק
מה היה סכום ההפקדה המינימלי שנדרש לפתיחת תיק כשאתה פתחת אצלם?0.00 $
-
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
דיברתי על רכישת מדדים
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבימדוע??
בעיקר שיקולי מס וצורת המיסוי על דבידנדים
@ניסן-עציוני כמדומני שבלינק לא מאפשרים למשוך / להפקיד, מבנק אמריקאי...
כך שמילא אזרח ישראלי - אמריקאי, יצטרך לשלם מיסים וכו' - כמו אזרח ישראלי!
אבל באופן כללי אתה צודק - שאם היו מאפשרי לסחור בבורסה בישראל, זה היה יותר טוב...
אולי בקרוב... -
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
עדיין לא הבנתי למה?
הייתרון שלהם נמצא בעמלות הנמוכות.
למה שלאזרח אמריקאי - ישראלי, יהיה עדיף מאשר ישראלי גרידא?
אם "טסלה" יותר טובה מ"טבע" אני יקנה אותה אפילו שהיא אמריקאית...
אולי התכוונת שהוא לא יצטרך לשלם עמלת המרה?
אז בבלינק אין אפשרות למשוך מהתיק בדולרים - אלא רק בשקלים!דיברתי על רכישת מדדים
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבי@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבי
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
מדוע??
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
בעיקר שיקולי מס וצורת המיסוי על דבידנדים
אני יסביר את דברי @ניסן-עציוני קצת יותר בהרחבה;
ישנם 3 סיבות עיקריות שלמשקיע ישראלי שאין לו אזרחות אמריקאית עדיף קרנות ישראליות או איריות:- מרווח המרה משקלים לדולרים ולהיפך.
- קרנות אמריקאיות אינן צוברות דיבידנדים אלא מחלקות אותם כל רבעון, ובכל פעם שמגיע דיבידנדים מנוכה לך מס במקור של 25% עליהם, ואתה מפסיד את הרבית דרבית על הסכום הזה, בשונה מקרנות ישראליות ואיריות שצוברות את הדיבידנדים ורק במשיכה אתה משלם את המס.
- מס עזבון המוטל על נכסים בארה"ב גם אם החזיק אותם נפטר שאינו אזרח ארה"ב, מסכום של 60,000$ יש חבות מס בשיעור 35% (!), משא"כ באזרח אמריקאי העיזבון שלו פטור ממס עד 11 מליון דולר.
אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
מומחה מיצוי זכויות לקצבת ילד נכה והזכויות הנלוות,
ניתן לפנות למייל y32995@gmail.com
ואשמח לעזור. -
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבי
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
מדוע??
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
בעיקר שיקולי מס וצורת המיסוי על דבידנדים
אני יסביר את דברי @ניסן-עציוני קצת יותר בהרחבה;
ישנם 3 סיבות עיקריות שלמשקיע ישראלי שאין לו אזרחות אמריקאית עדיף קרנות ישראליות או איריות:- מרווח המרה משקלים לדולרים ולהיפך.
- קרנות אמריקאיות אינן צוברות דיבידנדים אלא מחלקות אותם כל רבעון, ובכל פעם שמגיע דיבידנדים מנוכה לך מס במקור של 25% עליהם, ואתה מפסיד את הרבית דרבית על הסכום הזה, בשונה מקרנות ישראליות ואיריות שצוברות את הדיבידנדים ורק במשיכה אתה משלם את המס.
- מס עזבון המוטל על נכסים בארה"ב גם אם החזיק אותם נפטר שאינו אזרח ארה"ב, מסכום של 60,000$ יש חבות מס בשיעור 35% (!), משא"כ באזרח אמריקאי העיזבון שלו פטור ממס עד 11 מליון דולר.
אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
@סייעתא-דשמיא כתב בבלינק. פלטפורמה למסחר!:
אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
אם יש אלטרנטיבות מצוינות למה לא?
-
@סייעתא-דשמיא כתב בבלינק. פלטפורמה למסחר!:
אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
אם יש אלטרנטיבות מצוינות למה לא?
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
אם יש אלטרנטיבות מצוינות למה לא?
כוונתי שבסכום קטן זה עדיין כלכלי לקנות קרנות אמריקאיות משא"כ בסכום גדול שזה כבר לא כלכלי, אבל אה"נ ודאי שיש אלטרנטיבות מצוינות ואין עניין.
גילוי נאות: אזרח אמריקאי, וקונה רק קרנות אמריקאיות. -
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבי
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
מדוע??
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
בעיקר שיקולי מס וצורת המיסוי על דבידנדים
אני יסביר את דברי @ניסן-עציוני קצת יותר בהרחבה;
ישנם 3 סיבות עיקריות שלמשקיע ישראלי שאין לו אזרחות אמריקאית עדיף קרנות ישראליות או איריות:- מרווח המרה משקלים לדולרים ולהיפך.
- קרנות אמריקאיות אינן צוברות דיבידנדים אלא מחלקות אותם כל רבעון, ובכל פעם שמגיע דיבידנדים מנוכה לך מס במקור של 25% עליהם, ואתה מפסיד את הרבית דרבית על הסכום הזה, בשונה מקרנות ישראליות ואיריות שצוברות את הדיבידנדים ורק במשיכה אתה משלם את המס.
- מס עזבון המוטל על נכסים בארה"ב גם אם החזיק אותם נפטר שאינו אזרח ארה"ב, מסכום של 60,000$ יש חבות מס בשיעור 35% (!), משא"כ באזרח אמריקאי העיזבון שלו פטור ממס עד 11 מליון דולר.
אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
@סייעתא-דשמיא כתב בבלינק. פלטפורמה למסחר!:
לגבי מה שכתבת:- מרווח המרה משקלים לדולרים ולהיפך.
זה ממש סכום קטן. שלדעתי מתכסה וודאי בפער בין מה שהמדדים בישראל עשו בשנים האחרונות לבין מה שהמדדים האמריקאיים עשו...
- קרנות אמריקאיות אינן צוברות דיבידנדים אלא מחלקות אותם כל רבעון, ובכל פעם שמגיע דיבידנדים מנוכה לך מס במקור של 25% עליהם, ואתה מפסיד את הרבית דרבית על הסכום הזה, בשונה מקרנות ישראליות ואיריות שצוברות את הדיבידנדים ורק במשיכה אתה משלם את המס.
גם זה ממש סכום זעום ולא מורגש (אפילו עם אפקט ריבית דריבית)
נניח שאתה מפקיד בכל חודש אלף ש"ח - ובכל שנה המדד עולה ב 10% -
אחרי 30 שנה יהיה לך רווח (על זה שהדיבידנד נכנס לתיק לפני מיסים) של משהו כמו 3000 ש"ח
בתיק ששווה למעלה ממליון (!)- מס עזבון המוטל על נכסים בארה"ב גם אם החזיק אותם נפטר שאינו אזרח ארה"ב, מסכום של 60,000$ יש חבות מס בשיעור 35% (!), משא"כ באזרח אמריקאי העיזבון שלו פטור ממס עד 11 מליון דולר.
אמנם נכון וזה נוגס בחלק גדול מאוד מהתיק...
אבל אני מניח שרוב המשקיעים מתכננים למשוך את כספי ההשקעות שלהם במהלך שהותם פה בפרוזדור...
וגם אם לא לרובם יש אפשרות לדעת לפני שהם ... ולמשוך את הכסף ולהעביר אותו ליורשים / לבורסות אחרות.אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
מניות?!
בישראל יש בסך הכול 537 חברות שנסחרות בבורסה.
בארה"ב? כ־8,000 חברות. זה פי 15 יותר – בכל תחום, בכל גודל, בכל שלב עסקי.וזה לא רק עניין של כמות – זה עניין של איכות:
החברות המובילות בעולם – אפל, מיקרוסופט, גוגל, נייקי, קוקה קולה – כולן אמריקאיות.
כל הסקטורים פתוחים לך – כולל כאלה שכמעט לא קיימים בישראל כמו שבבים, בינה מלאכותית, ביוטכנולוגיה ו־REIT עולמי.
אפשר להשקיע במאות מדדים מגוונים, סקטוריאליים, גלובליים – ברמת פירוט ותחכום שאין מה להשוות בכלל למה שיש בארץ.
אז כשאתה אומר "לבנות תיק שלם על מניות אמריקאיות זה מיותר", זה בערך כמו לומר שלהיכנס לסופר ענק עם 8,000 מוצרים זה מיותר – וצריך להסתפק בקיוסק השכונתי עם 500 פריטים.
-
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
לאזרח הישראלי המדדים האמריקאים פחות משתלמים מהישראלים והאירים, ולכן ציינתי שזה לא מתאים למשקיע הפאסיבי
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
מדוע??
@ניסן-עציוני כתב בבלינק. פלטפורמה למסחר!:
בעיקר שיקולי מס וצורת המיסוי על דבידנדים
אני יסביר את דברי @ניסן-עציוני קצת יותר בהרחבה;
ישנם 3 סיבות עיקריות שלמשקיע ישראלי שאין לו אזרחות אמריקאית עדיף קרנות ישראליות או איריות:- מרווח המרה משקלים לדולרים ולהיפך.
- קרנות אמריקאיות אינן צוברות דיבידנדים אלא מחלקות אותם כל רבעון, ובכל פעם שמגיע דיבידנדים מנוכה לך מס במקור של 25% עליהם, ואתה מפסיד את הרבית דרבית על הסכום הזה, בשונה מקרנות ישראליות ואיריות שצוברות את הדיבידנדים ורק במשיכה אתה משלם את המס.
- מס עזבון המוטל על נכסים בארה"ב גם אם החזיק אותם נפטר שאינו אזרח ארה"ב, מסכום של 60,000$ יש חבות מס בשיעור 35% (!), משא"כ באזרח אמריקאי העיזבון שלו פטור ממס עד 11 מליון דולר.
אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
@סייעתא-דשמיא כתב בבלינק. פלטפורמה למסחר!:
- מס עזבון המוטל על נכסים בארה"ב גם אם החזיק אותם נפטר שאינו אזרח ארה"ב, מסכום של 60,000$ יש חבות מס בשיעור 35% (!), משא"כ באזרח אמריקאי העיזבון שלו פטור ממס עד 11 מליון דולר.
אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
מיכה סטוקס (למי שמכיר...) טוען שמעולם לא גבו מס כזה לישראליים
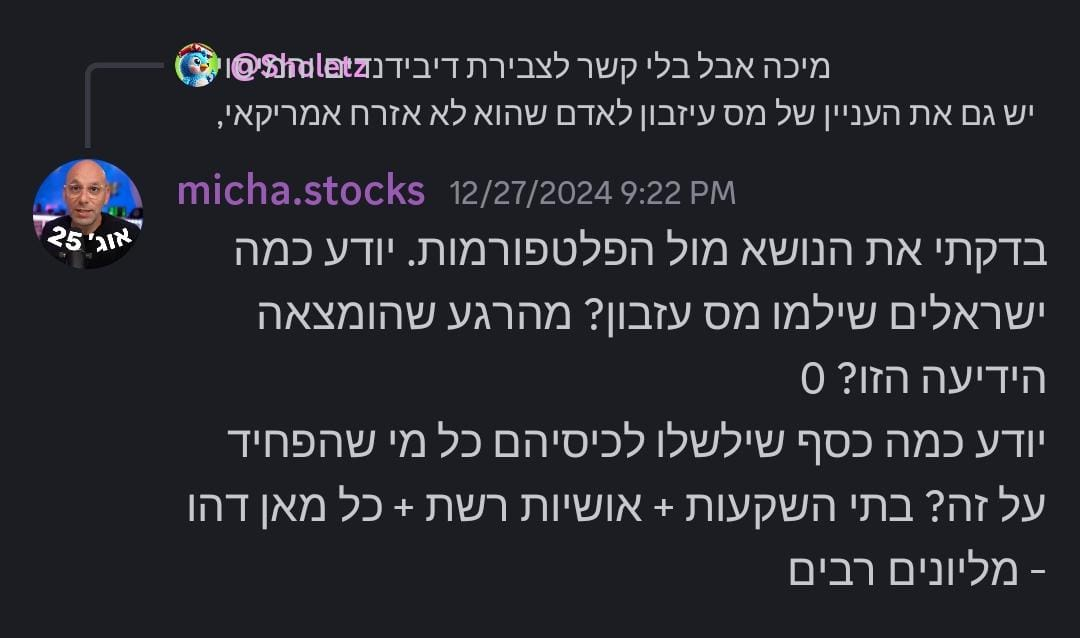
-
@סייעתא-דשמיא כתב בבלינק. פלטפורמה למסחר!:
לגבי מה שכתבת:- מרווח המרה משקלים לדולרים ולהיפך.
זה ממש סכום קטן. שלדעתי מתכסה וודאי בפער בין מה שהמדדים בישראל עשו בשנים האחרונות לבין מה שהמדדים האמריקאיים עשו...
- קרנות אמריקאיות אינן צוברות דיבידנדים אלא מחלקות אותם כל רבעון, ובכל פעם שמגיע דיבידנדים מנוכה לך מס במקור של 25% עליהם, ואתה מפסיד את הרבית דרבית על הסכום הזה, בשונה מקרנות ישראליות ואיריות שצוברות את הדיבידנדים ורק במשיכה אתה משלם את המס.
גם זה ממש סכום זעום ולא מורגש (אפילו עם אפקט ריבית דריבית)
נניח שאתה מפקיד בכל חודש אלף ש"ח - ובכל שנה המדד עולה ב 10% -
אחרי 30 שנה יהיה לך רווח (על זה שהדיבידנד נכנס לתיק לפני מיסים) של משהו כמו 3000 ש"ח
בתיק ששווה למעלה ממליון (!)- מס עזבון המוטל על נכסים בארה"ב גם אם החזיק אותם נפטר שאינו אזרח ארה"ב, מסכום של 60,000$ יש חבות מס בשיעור 35% (!), משא"כ באזרח אמריקאי העיזבון שלו פטור ממס עד 11 מליון דולר.
אמנם נכון וזה נוגס בחלק גדול מאוד מהתיק...
אבל אני מניח שרוב המשקיעים מתכננים למשוך את כספי ההשקעות שלהם במהלך שהותם פה בפרוזדור...
וגם אם לא לרובם יש אפשרות לדעת לפני שהם ... ולמשוך את הכסף ולהעביר אותו ליורשים / לבורסות אחרות.אני לא אומר להמנע לגמרי מקניית ני"ע אמריקאים, אבל לבנות את כל התיק רק על מניות אמריקאיות למי שלא אזרח ארה"ב, קצת מיותר...
מניות?!
בישראל יש בסך הכול 537 חברות שנסחרות בבורסה.
בארה"ב? כ־8,000 חברות. זה פי 15 יותר – בכל תחום, בכל גודל, בכל שלב עסקי.וזה לא רק עניין של כמות – זה עניין של איכות:
החברות המובילות בעולם – אפל, מיקרוסופט, גוגל, נייקי, קוקה קולה – כולן אמריקאיות.
כל הסקטורים פתוחים לך – כולל כאלה שכמעט לא קיימים בישראל כמו שבבים, בינה מלאכותית, ביוטכנולוגיה ו־REIT עולמי.
אפשר להשקיע במאות מדדים מגוונים, סקטוריאליים, גלובליים – ברמת פירוט ותחכום שאין מה להשוות בכלל למה שיש בארץ.
אז כשאתה אומר "לבנות תיק שלם על מניות אמריקאיות זה מיותר", זה בערך כמו לומר שלהיכנס לסופר ענק עם 8,000 מוצרים זה מיותר – וצריך להסתפק בקיוסק השכונתי עם 500 פריטים.
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
זה ממש סכום קטן
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
גם זה ממש סכום זעום ולא מורגש
לפי הגישה הזאת גם העובדה שאין עמלות בבלינק היא ממש סכום זעום ולא מורגש, וכבר אין מעלה בבלינק על פני שאר החברות...
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
שלדעתי מתכסה וודאי בפער בין מה שהמדדים בישראל עשו בשנים האחרונות לבין מה שהמדדים האמריקאיים עשו...
הופה. חידשת פה משהו. תוכל להרחיב בעניין ולהביא נתונים?
@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
אבל אני מניח שרוב המשקיעים מתכננים למשוך את כספי ההשקעות שלהם במהלך שהותם פה בפרוזדור...
וגם אם לא לרובם יש אפשרות לדעת לפני שהם ... ולמשוך את הכסף ולהעביר אותו ליורשים / לבורסות אחרות.אולי כן ואולי לא, אין איש יודע עיתו.
אבל זה בהחלט שיקול מרכזי שעלול להניא רבים מלקנות קרנות אמריקאיות, וסיבה מספיק רצינית כדי שלא להתרגש מבלינק.@יהודה-לה כתב בבלינק. פלטפורמה למסחר!:
מניות?!
בישראל יש בסך הכול 537 חברות שנסחרות בבורסה.
בארה"ב? כ־8,000 חברות. זה פי 15 יותר – בכל תחום, בכל גודל, בכל שלב עסקי.וזה לא רק עניין של כמות – זה עניין של איכות:
החברות המובילות בעולם – אפל, מיקרוסופט, גוגל, נייקי, קוקה קולה – כולן אמריקאיות.
כל הסקטורים פתוחים לך – כולל כאלה שכמעט לא קיימים בישראל כמו שבבים, בינה מלאכותית, ביוטכנולוגיה ו־REIT עולמי.
אפשר להשקיע במאות מדדים מגוונים, סקטוריאליים, גלובליים – ברמת פירוט ותחכום שאין מה להשוות בכלל למה שיש בארץ.
אז כשאתה אומר "לבנות תיק שלם על מניות אמריקאיות זה מיותר", זה בערך כמו לומר שלהיכנס לסופר ענק עם 8,000 מוצרים זה מיותר – וצריך להסתפק בקיוסק השכונתי עם 500 פריטים.
אם אתה רוצה לקנות מניות ספציפיות או מדדים אקזוטיים ויוצאי דופן, אז נכון, אולי בלינק היא המקום הנכון עבורך. אבל למשקיע העצל והפסיבי כמוני וכמו עוד רבים כאן שמסתפקים בs&p 500 וכלל עולמי, אין ל"סופר עם ה8,000 מוצרים" מה למכור יותר מאשר ה"קיוסק השכונתי" הישראלי.
@yn6733212 כתב בבלינק. פלטפורמה למסחר!:
מיכה סטוקס (למי שמכיר...) טוען שמעולם לא גבו מס כזה לישראליים
לא מכיר, אבל נניח, וזה שווה את הסיכון שיום אחד יאכפו את זה?


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)