

קרנות ממונפות - האם ואיך ?
-
רק מציין שהיו ירידות "יפות" בימים האחרונים (כולל הלילה/בוקר). יכול להיות שזה הזמן להיכנס
-
רק מציין שהיו ירידות "יפות" בימים האחרונים (כולל הלילה/בוקר). יכול להיות שזה הזמן להיכנס
איפה?
בנאסדק היתה אתמול עליה של מעל 1%.@הגיוני רק אתמול. בכללי ירד "יפה" גם היום נראה ככה
-
@הגיוני רק אתמול. בכללי ירד "יפה" גם היום נראה ככה
@מבין-עניין
לא מבין אותך.
כתבתי שאתמול היתה עליה. -
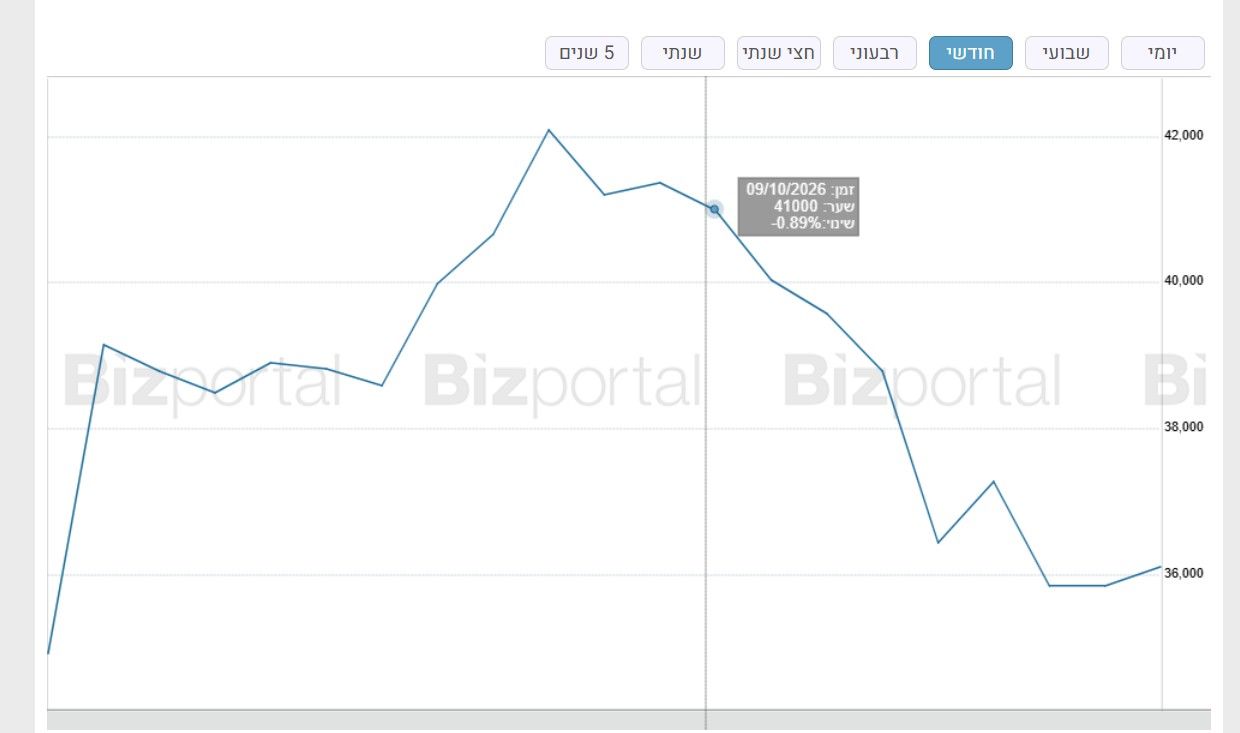
זה הגרף החודשי של קסם פי 3
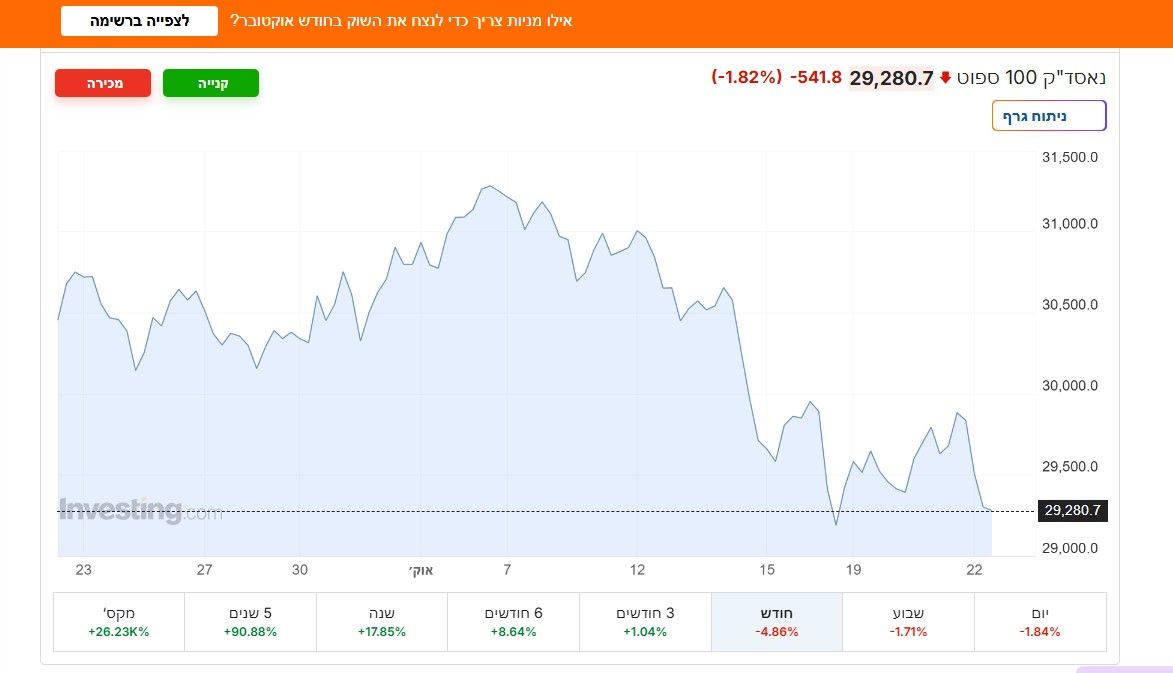
וזה של נאסד"ק רגיל
-
זה הגרף החודשי של קסם פי 3
וזה של נאסד"ק רגיל
@מבין-עניין
אין לי מושג מה זה הגרף הזה.
הנאסדק עכשיו לא על 29280, אלא על 29822,
והוא עלה אתמול ב1.13%. -
@מבין-עניין
אין לי מושג מה זה הגרף הזה.
הנאסדק עכשיו לא על 29280, אלא על 29822,
והוא עלה אתמול ב1.13%. -
בכל מקרה, אם יש לך כסף להכניס. זה הזמן. אולי מחר... אולי ראשון.... לא הייתי מחכה יותר. קסם פי3 ירד כ-10% מהשיא שלו. זה הזמן להיכנס ולהרוויח אותם חזרה
-
בכל מקרה, אם יש לך כסף להכניס. זה הזמן. אולי מחר... אולי ראשון.... לא הייתי מחכה יותר. קסם פי3 ירד כ-10% מהשיא שלו. זה הזמן להיכנס ולהרוויח אותם חזרה
@מבין-עניין
אתה צודק.
אבל מסתמא זה קורה כל חודש (חודשיים), לא? -
אם אתה רוצה לחשוב חודשיים או שנתיים... אז כן, תחכה. אבל אם אתה רוצה בזמן הקרוב להכניס זה לכאורה זה הזמן
-
הגיוני לא בדיוק , הוא לא מוכר ביוקר וקונה בזול אלא מקטין מינוף בעליות ומגדיל בירידות והתוצאה תהיה יותר דומה להחזקת חוזה עתידי טהור בלי המנגנון של קרן ממנופת מסתם החזקת קרן ממונפת
אני לא מבין למה אתה חושב שזה שונה,
אבל... אולי בהזדמנות...
מה שחשוב לי עכשיו:אני גם חושב שמי שיש לו אפשרות עדיף לו להתמנף דרך החזקת חוזים עתידיים או אופציות ארוכות ,זה מינוף הרבה יותר נקי ומי שיודע מה שהוא עושה לא מוחק את ההון שלו על דשדוש, אין שם סיכון שחיקה על תנועת השוק אלא רק שחיקת ריבית בחוזים עתידיים ושחיקת זמן שמורכבת מריבית פלוס ביטוח באופציות. אני אישית משתמש בקרנות ממונפות רק לעיתים רחוקות לסווינג קצר.
קודם כל, אני חייב לומר שאתה די עוצר אותי רגע לחשוב שוב לפני שאני מזרים את הכסף לממונפת.
אני מסכים עם הטענה.
אבל יש מה לבדוק:
אופציות לטווח ארוך די יקרות, לא?
איזה אופציה אתה מתכוון- על הכסף או בחוץ?
ואם מחוץ לכסף, כמה בחוץ?
מה אתה ממליץ?
בנוסף,
אין אפשרות לטווח ארוך כ"כ באופציות,
אתה מתכוון לקנות כל פעם עוד אופציה בפקיעה?
בטווח הארוך זה לא יוצא הרבה כסף כ"כ הרבה פרימיות.
וכן מה יוצא יותר זול קצת ארוכות או הרבה קצרות?
צריך להשוות בין ההפסד של השחיקה שיש בממונפת חודשית (שהיא פחותה מממונפת יומית) לבין העלות של רכישת אופציות הקול.
אשמח מאד לתגובתך.
ותודה שהארת את עיני.@הגיוני אם אצה רוצה להתמנף פשוט תקנה אופציות קול בתוך הכסף הכי ארוכות שאפשר על מדדים רחבים יש עד קרוב ל3 שנים קדימה.
א.הכלל הפשוט ככל שזה יותר עמוק בתוך הכסף ,המינוף יהיה יותר זול וקרוב לריבית הבסיסית ,וככל שזה יותר גבוה אתה מתמנף יותר אבל התטא יותר גבוהה כי אתה מקבל סוג של ביטוח שכל מה שיורד מתחת לסטרייק שבחרת אתה לא תפסיד את זה.למשל עם הקרן סל ב500 וקנית סטרייק 420 והיה משבר גדול וירד ל300 ,אתה מפסיד רק את הפרמיה שהיא בודאי פחותה ממה שהיית מפסיד אם היית קונה את המדד עצמו ,מאידך בסטרייק יותר עמוק זה יתנהג יותר כמו הקרן סל עצמו בין לרווח שתרוויח קצת יותר, בין להפסד .
ב.אחרי שנה ולכה"פ שנה או מקסימום 9 חודשים לפני הפקיעה אתה מוכר את האופציה וקונה חדשה יותר ארוכה כי ככל שמתקרבים לפקיעה השחיקה יותר גדולה ואתה משקיע ולא מהמר .
ג.גלגול האופציות אמנם יוצר אירוע מס אבל דוקא בגלל שאתה מתמנף באופציות יש לך רווח שאין לאלו שלוקחים הלוואות להשקיע ,והוא שמי שלקח הלוואה ושילם למשל ריבית של 5 אחוז הרוויח 10 אחוז בהשקעה ,הוא ישלם מס על כל הרווח 2.5 אחוז, והריבית לא מוכרת כהוצאה.באופציות וכן בקרן ממונפת הריבית מגולמת במחיר הנייר ואם למשל המדד עשה 10 אחוז ושילמת 5 אחוז ריבית אז האופציה תעלה רק ב5 אחוז ותשלם 1.25 אחוז מס(זה לא מדוייק לגמריה כי התטא של האופציות גם עולה ככל שהסטרייק עולה מעבר לריבית הבסיסית בגלל הביטוח שאמרנו לעיל).
ד.קנית ומכירות תכופות ויצירת אירוע מס בניירות ערך זרים ככל שהם ברווח, יכולות דוקא לחסוך הרבה במס בגלל שאם הדולר ירד תשלם מס לפי שקלים ולא לפי דולרים ,וכשאתה קונה בחזרה אם הדולר יעלה אתה תשלם מס לפי דולרים ,מאידך אם הדולר עלה אתה תשלם מס לפי דולרים ותקבע לעצמך שער דולר גבוה ואם הדולר אח"כ ירד אתה תשלם מס לפי שקלים .ככל שיש תנועות במט"ח אתה יכול לחסוך אחוזים רבים ולפעמים עשרות אחוזים על המס חוץ ממה שאתה מרוויח שריבית המינוף מוכרת במס.
ה.ככל שתבחר בסטרייק גבוה ,תשאיר חלק גדול מהכסף בקרן כספית שקלית או בSGOV לדולרים,ו/או שיהיו לך אפשרות הלוואות זולות זמינות כמו הלוואה מקרן השתלמות וקרן פנסיה , כדי שאם השוק ירד יהיה לך במה לקנות את האופציות בשנים הבאות ותוכל להחזיק בפוזיציה ,כמובן זה תלוי מה מידת המינוף שאתה רוצה וכמה סיכון אתה מוכן לקחת(אם נשווה לקרן ממונפת בירידה רצינית אתה מוחק שם את רוב הכסף שלך וכאן ככל שהסטרייק יותר גבוה ההפסד יהיה נמוך יותר ובודאי פחות מהחזקת הני"ע בעצמו ).
בהצלחה!
האמור אינו מהווה ייעוץ השקעות אלא רק החלפת מידע לצורך לימודי בלבד. -
@הגיוני אם אצה רוצה להתמנף פשוט תקנה אופציות קול בתוך הכסף הכי ארוכות שאפשר על מדדים רחבים יש עד קרוב ל3 שנים קדימה.
א.הכלל הפשוט ככל שזה יותר עמוק בתוך הכסף ,המינוף יהיה יותר זול וקרוב לריבית הבסיסית ,וככל שזה יותר גבוה אתה מתמנף יותר אבל התטא יותר גבוהה כי אתה מקבל סוג של ביטוח שכל מה שיורד מתחת לסטרייק שבחרת אתה לא תפסיד את זה.למשל עם הקרן סל ב500 וקנית סטרייק 420 והיה משבר גדול וירד ל300 ,אתה מפסיד רק את הפרמיה שהיא בודאי פחותה ממה שהיית מפסיד אם היית קונה את המדד עצמו ,מאידך בסטרייק יותר עמוק זה יתנהג יותר כמו הקרן סל עצמו בין לרווח שתרוויח קצת יותר, בין להפסד .
ב.אחרי שנה ולכה"פ שנה או מקסימום 9 חודשים לפני הפקיעה אתה מוכר את האופציה וקונה חדשה יותר ארוכה כי ככל שמתקרבים לפקיעה השחיקה יותר גדולה ואתה משקיע ולא מהמר .
ג.גלגול האופציות אמנם יוצר אירוע מס אבל דוקא בגלל שאתה מתמנף באופציות יש לך רווח שאין לאלו שלוקחים הלוואות להשקיע ,והוא שמי שלקח הלוואה ושילם למשל ריבית של 5 אחוז הרוויח 10 אחוז בהשקעה ,הוא ישלם מס על כל הרווח 2.5 אחוז, והריבית לא מוכרת כהוצאה.באופציות וכן בקרן ממונפת הריבית מגולמת במחיר הנייר ואם למשל המדד עשה 10 אחוז ושילמת 5 אחוז ריבית אז האופציה תעלה רק ב5 אחוז ותשלם 1.25 אחוז מס(זה לא מדוייק לגמריה כי התטא של האופציות גם עולה ככל שהסטרייק עולה מעבר לריבית הבסיסית בגלל הביטוח שאמרנו לעיל).
ד.קנית ומכירות תכופות ויצירת אירוע מס בניירות ערך זרים ככל שהם ברווח, יכולות דוקא לחסוך הרבה במס בגלל שאם הדולר ירד תשלם מס לפי שקלים ולא לפי דולרים ,וכשאתה קונה בחזרה אם הדולר יעלה אתה תשלם מס לפי דולרים ,מאידך אם הדולר עלה אתה תשלם מס לפי דולרים ותקבע לעצמך שער דולר גבוה ואם הדולר אח"כ ירד אתה תשלם מס לפי שקלים .ככל שיש תנועות במט"ח אתה יכול לחסוך אחוזים רבים ולפעמים עשרות אחוזים על המס חוץ ממה שאתה מרוויח שריבית המינוף מוכרת במס.
ה.ככל שתבחר בסטרייק גבוה ,תשאיר חלק גדול מהכסף בקרן כספית שקלית או בSGOV לדולרים,ו/או שיהיו לך אפשרות הלוואות זולות זמינות כמו הלוואה מקרן השתלמות וקרן פנסיה , כדי שאם השוק ירד יהיה לך במה לקנות את האופציות בשנים הבאות ותוכל להחזיק בפוזיציה ,כמובן זה תלוי מה מידת המינוף שאתה רוצה וכמה סיכון אתה מוכן לקחת(אם נשווה לקרן ממונפת בירידה רצינית אתה מוחק שם את רוב הכסף שלך וכאן ככל שהסטרייק יותר גבוה ההפסד יהיה נמוך יותר ובודאי פחות מהחזקת הני"ע בעצמו ).
בהצלחה!
האמור אינו מהווה ייעוץ השקעות אלא רק החלפת מידע לצורך לימודי בלבד.אגב, אם אתה בוחר לסחור בשוק האמריקאי בדולרים הכי טוב זה אינטרקטיב ברוקרס ,העמלות ק/מ יותר זולות וגם עמלת המרת מטבע ,אם אתה יודע אנגלית תלך על חו"ל יותר זול .ואם לא, תלך על אינטרקטיב ישראל קצת יותר יקר אבל עדיין יותר זול מהמתחרים במיוחד בעמלת המרת מטבע ושם יש לך ניכוי מס במקור כמו בברוקרים ישראלים .
-
@הגיוני אם אצה רוצה להתמנף פשוט תקנה אופציות קול בתוך הכסף הכי ארוכות שאפשר על מדדים רחבים יש עד קרוב ל3 שנים קדימה.
א.הכלל הפשוט ככל שזה יותר עמוק בתוך הכסף ,המינוף יהיה יותר זול וקרוב לריבית הבסיסית ,וככל שזה יותר גבוה אתה מתמנף יותר אבל התטא יותר גבוהה כי אתה מקבל סוג של ביטוח שכל מה שיורד מתחת לסטרייק שבחרת אתה לא תפסיד את זה.למשל עם הקרן סל ב500 וקנית סטרייק 420 והיה משבר גדול וירד ל300 ,אתה מפסיד רק את הפרמיה שהיא בודאי פחותה ממה שהיית מפסיד אם היית קונה את המדד עצמו ,מאידך בסטרייק יותר עמוק זה יתנהג יותר כמו הקרן סל עצמו בין לרווח שתרוויח קצת יותר, בין להפסד .
ב.אחרי שנה ולכה"פ שנה או מקסימום 9 חודשים לפני הפקיעה אתה מוכר את האופציה וקונה חדשה יותר ארוכה כי ככל שמתקרבים לפקיעה השחיקה יותר גדולה ואתה משקיע ולא מהמר .
ג.גלגול האופציות אמנם יוצר אירוע מס אבל דוקא בגלל שאתה מתמנף באופציות יש לך רווח שאין לאלו שלוקחים הלוואות להשקיע ,והוא שמי שלקח הלוואה ושילם למשל ריבית של 5 אחוז הרוויח 10 אחוז בהשקעה ,הוא ישלם מס על כל הרווח 2.5 אחוז, והריבית לא מוכרת כהוצאה.באופציות וכן בקרן ממונפת הריבית מגולמת במחיר הנייר ואם למשל המדד עשה 10 אחוז ושילמת 5 אחוז ריבית אז האופציה תעלה רק ב5 אחוז ותשלם 1.25 אחוז מס(זה לא מדוייק לגמריה כי התטא של האופציות גם עולה ככל שהסטרייק עולה מעבר לריבית הבסיסית בגלל הביטוח שאמרנו לעיל).
ד.קנית ומכירות תכופות ויצירת אירוע מס בניירות ערך זרים ככל שהם ברווח, יכולות דוקא לחסוך הרבה במס בגלל שאם הדולר ירד תשלם מס לפי שקלים ולא לפי דולרים ,וכשאתה קונה בחזרה אם הדולר יעלה אתה תשלם מס לפי דולרים ,מאידך אם הדולר עלה אתה תשלם מס לפי דולרים ותקבע לעצמך שער דולר גבוה ואם הדולר אח"כ ירד אתה תשלם מס לפי שקלים .ככל שיש תנועות במט"ח אתה יכול לחסוך אחוזים רבים ולפעמים עשרות אחוזים על המס חוץ ממה שאתה מרוויח שריבית המינוף מוכרת במס.
ה.ככל שתבחר בסטרייק גבוה ,תשאיר חלק גדול מהכסף בקרן כספית שקלית או בSGOV לדולרים,ו/או שיהיו לך אפשרות הלוואות זולות זמינות כמו הלוואה מקרן השתלמות וקרן פנסיה , כדי שאם השוק ירד יהיה לך במה לקנות את האופציות בשנים הבאות ותוכל להחזיק בפוזיציה ,כמובן זה תלוי מה מידת המינוף שאתה רוצה וכמה סיכון אתה מוכן לקחת(אם נשווה לקרן ממונפת בירידה רצינית אתה מוחק שם את רוב הכסף שלך וכאן ככל שהסטרייק יותר גבוה ההפסד יהיה נמוך יותר ובודאי פחות מהחזקת הני"ע בעצמו ).
בהצלחה!
האמור אינו מהווה ייעוץ השקעות אלא רק החלפת מידע לצורך לימודי בלבד.@סיכון-מחושב
אם אני רוצה נניח מינוף של פי 3 עד פי 5 על מחיר האופציה,
איך אני מחשב את זה כמה מחוץ לכסף אני צריך להיות?
נניח אני משער עליה של 10% בקרן סל במשך השנה וקניתי אופציה על הכסף כמה הרווחתי באחוזים? באיי וי של 15 עד 20 ורבית ממוצעת.
בקיצור:
מה אתה ממליץ לעשות? (ח"ו! לא "ממליץ", רק מחליף מידע)
אם אני רוצה מינוף של בין פי 3 ל5? -
יש דרך פשוטה לבדוק ,תפתח את מערכת המסחר שלך או כל אתר שיש בו שרשרת אופציות ותחפש את האופציה ששוה למשל 20 אחוז ממחיר המניה לעוד שנתיים ,תראה כמה שווה האופציה שפוקעת שנה לפני(עוד שנה ) בסטרייק גבוה יותר ב10 אחוז כמו שרצית , תחשב את ההפרש ותקבל אינדיקיציה כמה תרוויח פחות או יותר במקרה של עלייה של 10 אחוז במניה או המדד ,תבדוק גם את אלו שנמצאות בסטרייקים יותר נמוכים כדי לראות כמה אתה עלול להפסיד בירידות כדי שתדע מה הסיכון שאתה לוקח ,עצה שלי אם אתה משקיע ולא מהמר תמיד תחשבן שתוכל להחזיק את הפוזיציה לפחות 5 שנים קדימה, כי אם לא ,במקרה של ירידה אתה מוחק את רוב רובו של הכסף.
-
יש דרך פשוטה לבדוק ,תפתח את מערכת המסחר שלך או כל אתר שיש בו שרשרת אופציות ותחפש את האופציה ששוה למשל 20 אחוז ממחיר המניה לעוד שנתיים ,תראה כמה שווה האופציה שפוקעת שנה לפני(עוד שנה ) בסטרייק גבוה יותר ב10 אחוז כמו שרצית , תחשב את ההפרש ותקבל אינדיקיציה כמה תרוויח פחות או יותר במקרה של עלייה של 10 אחוז במניה או המדד ,תבדוק גם את אלו שנמצאות בסטרייקים יותר נמוכים כדי לראות כמה אתה עלול להפסיד בירידות כדי שתדע מה הסיכון שאתה לוקח ,עצה שלי אם אתה משקיע ולא מהמר תמיד תחשבן שתוכל להחזיק את הפוזיציה לפחות 5 שנים קדימה, כי אם לא ,במקרה של ירידה אתה מוחק את רוב רובו של הכסף.
קודם כל ייש"כ!
מש"כ:דרך פשוטה
אולי פשוטה מתמטית,
אבל מעשית... קצת פחות.
אני צריך למצוא זמן שנכס הבסיס עלה בדיוק בשיעור שאני מחפש ולמצוא את האופציות וכו',
מה גם שאין לי חשבון מסחר עדיין (הם באמצע לפתוח אותו),
יש לי אפשרות לראות שרשרת אופציות באתר שנקרא "טריידינג ויוו",
אבל שוב, צריך לשבת על זה,
אם אתה יודע בשלוף מהנסיון שלך,
אפי' אם זה רק בהערכה גסה, אשמח מאד. -
-
-
איבדתי אתכם....
 שימו בקרן. שהם יעבדו... נשאר לכם רק להתפלל.
-
קודם כל ייש"כ!
מש"כ:דרך פשוטה
אולי פשוטה מתמטית,
אבל מעשית... קצת פחות.
אני צריך למצוא זמן שנכס הבסיס עלה בדיוק בשיעור שאני מחפש ולמצוא את האופציות וכו',
מה גם שאין לי חשבון מסחר עדיין (הם באמצע לפתוח אותו),
יש לי אפשרות לראות שרשרת אופציות באתר שנקרא "טריידינג ויוו",
אבל שוב, צריך לשבת על זה,
אם אתה יודע בשלוף מהנסיון שלך,
אפי' אם זה רק בהערכה גסה, אשמח מאד.@הגיוני אתה לא צריך לראות שעלה בדיוק אתה יכול עכשיו לראות הכל ,ההסבר פשוט ההפרש בין אופציה לעוד שנה ולעוד שנתיים הוא שנה כך תוכל לראות את ההפרש ביניהם ,אח"כ אתה רואה את ההפרש באחוזי רווח או הפסד לפי סטרייקים למשל עכשיו הSPY שווה באיזור ה762 אופציה ל15/12/28 עוד 784 יום בסטרייק 685 שווה באיזור ה170 דולר (הכל בהכפלות של 100) ואופציה לסטרייק הזה ב17/12/27 שווה באיזור ה132 יוצא ששילמת על המינוף שנתי וביטוח מסויים כ38 דולר ושמת על השולחן 170אז נחשב 762 ערך הSPY מינוס 170 שווה 592 זה סכום ההלוואה שכאילו קיבלת (יש לאופציה 77 ערך פנימי ו 93 ערך חיצוני )תחלק 592 ל38 יוצא בערך15.6 ,תחלק 100ל15.6 יוצא 6.41 אחוז, זה אומר שאתה משלם על מינוף והביטוח שבירידות תפסיד פחות מהמדד.
עכשיו נבדוק מה יקרה בהפרש של בערך 10 אחוז,רואים שהסטרייק 610 ל17/12/27 שווה באיזור ה192 ,מי שקנה במינוף דומה של 11 אחוז בתוךהכסף והמדד עלה בכ10 אחוז בשנה הוא שילם כ90 אחוז ממחיר של סטרייק 685 היום כי זה בערך אותו יחס ,יוצא שהוא שילם 153 דולר והיום זה שווה 192 ,הוא הרוויח על ה153 דולר שלו עוד29 דולר , הוא עשה בערך 19 אחוז על הכסף.
אני מקווה שהבנת ותוכל לבדוק לבד .זה יותר פשוט ממה שזה נראה תשב מול השרשרת אופציות ותסתכל בהפרשים בין הסטרייקים והתאריכים ותבין. -
@הגיוני מדוע אתה מעדיף אופציות?
אמנם יש שחיקת תנודתיות.
אך מנגד זה גם מעלה האיזון מחדש.
מכיוון שאין סיכון למחיקה וכן בעליות זה בריבית דריבית כך שהתשואה יכולה להיות גבוהה בהרבה מרמת המינוף.@משה-צבי זה נכון אבל יש שחיקת תנודתיות ובאופציות יש רק שחיקת זמן וזה לא משנה מה קרה בדרך אתה יודע (כמעט)בדיוק כמה תרוויח אם המדד יעלה למשל ב10 אחוז בעוד שנה .אם אתה שורי לגמריה תקנה קרנות ממונפות אבל אם אתה מפחד מדשדוש האופציות יותר טובות .
-
@סיכון-מחושב באופציות יש שחיקת זמן.
יש עלות פרמיה וככל שהאופציה נעשית מחוץ לכסף בגלל ירידות אתה יכול להגיע כמעט למחיקה מוחלטת.
באופציות אינך יודע בדיוק את המינוף האפקטיבי לאורך זמן בגלל שהדלתא משתנית.
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)