

אם אני סוגר את הקרן השתלמות למורים ופותח קרן רגילה האם אני מפסיד את תוספת המעסיק שנכנסה?
פנסיה, גמל וקרנות השתלמות
5
פוסטים
3
כותבים
271
צפיות
3
עוקבים
-
אם אני סוגר את הקרן השתלמות למורים ופותח קרן רגילה האם אני מפסיד את תוספת המעסיק שנכנסה כבר עד עכשיו?
הרי אם לא יוצאים לשבתון אז חלק מהתוספת של המעסיק חוזר אליו
(כמה תוספת זה בכלל?)
אם יש לי עכשיו 30 אלף בקרן ואני פותח אחרת הרי הכסף תקוע שם עוד 4 שנים (נפתח לפני 3)
כשיעבור 7 שנים הרי אני לא יוכל לצאת לשבתון עם הסכום הקטן שיש שם.
שאלתי האם יהיה אפשר לבקש למשוך את הכסף בועדת חריגים ולקבל גם את התוספת של המעסיק
או שבעצם פתיחת קרן רגילה עכשיו פירושה וויתור על התוספת שכבר הופרשה גם לגבי חודשי העבר ולא רק בנוגע לעתיד.
תןדה. -
אם אני סוגר את הקרן השתלמות למורים ופותח קרן רגילה האם אני מפסיד את תוספת המעסיק שנכנסה כבר עד עכשיו?
הרי אם לא יוצאים לשבתון אז חלק מהתוספת של המעסיק חוזר אליו
(כמה תוספת זה בכלל?)
אם יש לי עכשיו 30 אלף בקרן ואני פותח אחרת הרי הכסף תקוע שם עוד 4 שנים (נפתח לפני 3)
כשיעבור 7 שנים הרי אני לא יוכל לצאת לשבתון עם הסכום הקטן שיש שם.
שאלתי האם יהיה אפשר לבקש למשוך את הכסף בועדת חריגים ולקבל גם את התוספת של המעסיק
או שבעצם פתיחת קרן רגילה עכשיו פירושה וויתור על התוספת שכבר הופרשה גם לגבי חודשי העבר ולא רק בנוגע לעתיד.
תןדה.@חיסכון-לחתונה
התוספת של המעסיק היא קטנה,
ואכן לא מקבלים אותה.
ולא עוזר ודעת חריגים.
אולי בכל מקרה תצטרך ועדת חריגים כדי להוציא משם את הכסף אבל לא את תוספת המעסיק. -
אם אני סוגר את הקרן השתלמות למורים ופותח קרן רגילה האם אני מפסיד את תוספת המעסיק שנכנסה כבר עד עכשיו?
הרי אם לא יוצאים לשבתון אז חלק מהתוספת של המעסיק חוזר אליו
(כמה תוספת זה בכלל?)
אם יש לי עכשיו 30 אלף בקרן ואני פותח אחרת הרי הכסף תקוע שם עוד 4 שנים (נפתח לפני 3)
כשיעבור 7 שנים הרי אני לא יוכל לצאת לשבתון עם הסכום הקטן שיש שם.
שאלתי האם יהיה אפשר לבקש למשוך את הכסף בועדת חריגים ולקבל גם את התוספת של המעסיק
או שבעצם פתיחת קרן רגילה עכשיו פירושה וויתור על התוספת שכבר הופרשה גם לגבי חודשי העבר ולא רק בנוגע לעתיד.
תןדה.@חיסכון-לחתונה
אם אתה לא יוצא לשבתון אתה בכל מקרה מפסיד את התוספת של המעסיק, כיון שבכל מקרה מנוכה בשעת המשיכה 11% מחלק המעסיק, שזה בעצם הפער בין הפרשות מעביד בקרן השתלמות לעובדי הוראה (8.4% מהשכר) להפרשות מעביד בקרן השתלמות רגילה (7.5% מהשכר), ממילא עובד הוראה שלא מעוניין ביציאה לשנת שבתון אין לו שום עניין בקרן השתלמות למורים וגננות, ואדרבא עדיף קרן רגילה בה אפשר לבחור מסלול מנייתי ולא סולידי כמו בקה"ש למורים וגננות, מה שיביא בעז"ה תשואה גבוהה בהרבה בטווח הארוך, ובהחלט שווה את דמי הניהול היקרים יותר בקרן השתלמות רגילה.
יש לשים לב שביציאה לשבתון לא מקבלים משכורת מלאה, אלא באחוזים לפי השכר האחרון; לאחר 6 שנים זכאי עובד ההוראה למענק חודשי בגובה 66% מהשכר, לאחר 7 שנים ל77% מהשכר, ולאחר 8 שנים ל88% (מחושב מהשכר הקובע לפנסיה). הקרן מפרישה עבורו גם לפנסיה בשנת השבתון. -
כן,
שאלתי היא האם בעצם לסגור קרן השתלמות למורים שיש בה 30 אלף זה לא "בזבוז" עבור ה30 הקיימים שם?
הרווח במסלול מניות בודאות יגבר?
הרי הריבית דריבית שיש בקרן של 30 אלף גבוה הרבה יותר ממה שיהיה בשנים הקרובות בקרן חדשה שאפתח בגלל שיהיה בה סכום קטן.
דרך אגב בקרן השתלמות זה פטור ממס ואפשר למשוך מתי שרוצים? -
כן,
שאלתי היא האם בעצם לסגור קרן השתלמות למורים שיש בה 30 אלף זה לא "בזבוז" עבור ה30 הקיימים שם?
הרווח במסלול מניות בודאות יגבר?
הרי הריבית דריבית שיש בקרן של 30 אלף גבוה הרבה יותר ממה שיהיה בשנים הקרובות בקרן חדשה שאפתח בגלל שיהיה בה סכום קטן.
דרך אגב בקרן השתלמות זה פטור ממס ואפשר למשוך מתי שרוצים?@חיסכון-לחתונה
לא הבנתי.
מה זה סותר לכסף שנשאר?
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות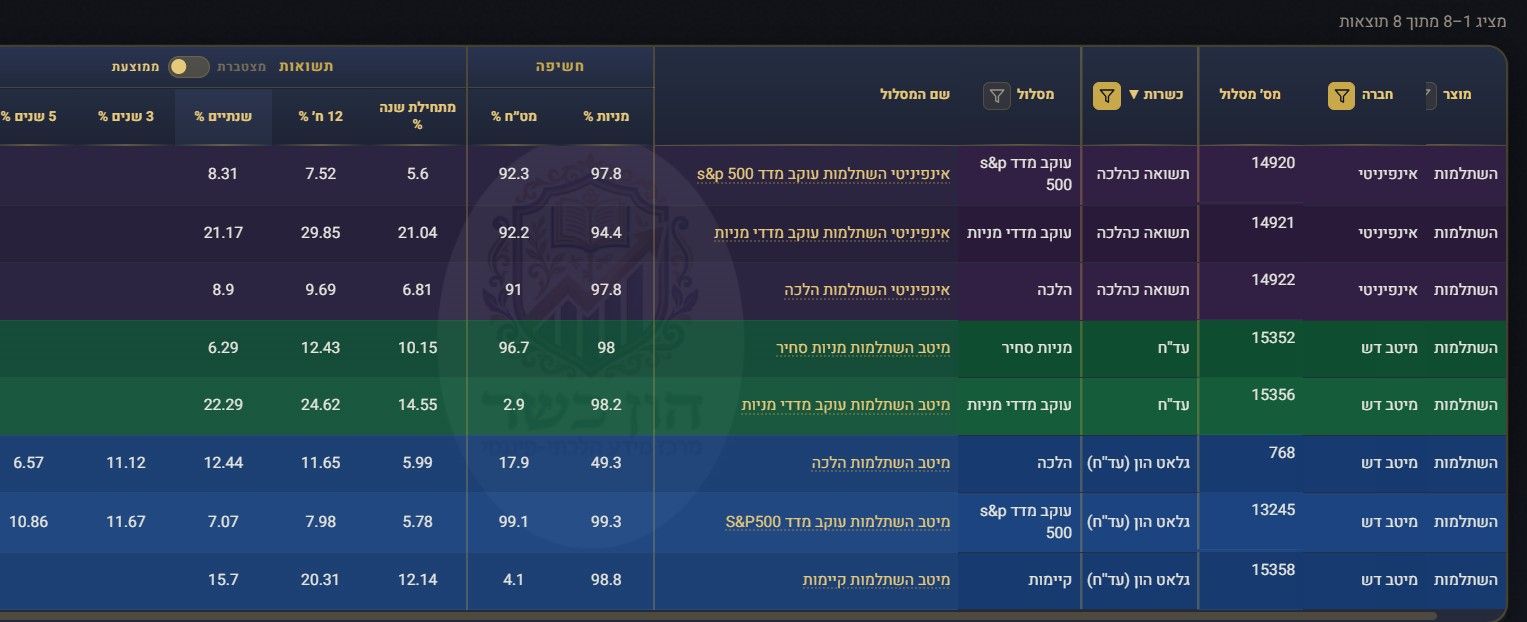



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)