

 ש
שטרן משכנתאות
@שטרן משכנתאות
-
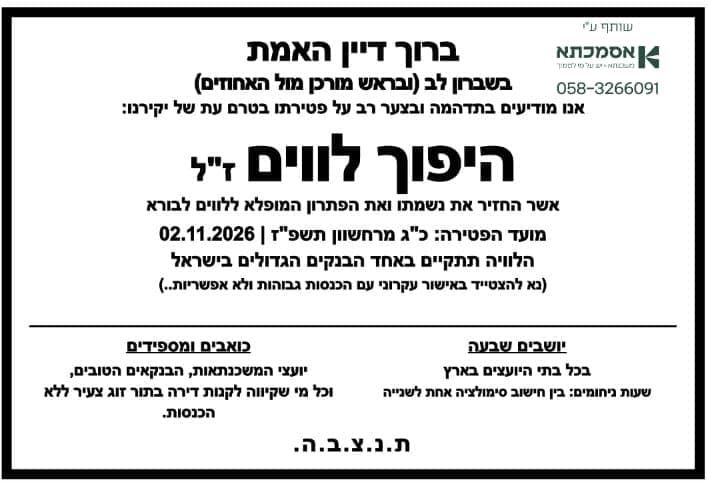
ברוך דיין האמת - היפוך לווים ז"ל -
ברוך דיין האמת - היפוך לווים ז"ל@ברכת-ה-תעשיר בהיפוך לווים היו מתחשבים ב100% מההכנסות של הלווה אפי' אם הוא לא בעל הנכס, משא"כ בערב, והיא הדין בהיפוך לווים מהיום ואילך יתחשבו רק ב50% מההכנסות
-
ברוך דיין האמת - היפוך לווים ז"ל@הקול-השפוי
מי שרוצה לקנות דירה ואין לו מספיק הכנסות (אחרי כל הדריידלך) בדר"כ מכניסים ערב שאפשר להתחשב ב50% מההכנסות שלו.
אבל מה עושים אם גם זה לא מספיק?
אז ככה, לפי הרגולציה א"א להתחשב ביותר מ50% מההכנסות של מי שהוא לא הלווה,
אז באו בנק מזרחי (וירושלים) ועשו ככה:
הכניסו את הערב כלווה ואת בעל הדירה כערב (היפוך לווים) ואז כבר אפשר להתחשב ב100% מההכנסות של הלווה אף שהוא לא בעל הדירה.
ככה זה היה עד היום.
עכשיו זה נגמר, בנק ישראל הבהיר שמי שהוא לא בעל הדירה, אף שהוא לווה, א"א להתחשב ביותר מ50% מההכנסות שלו.
מקווה שהסברתי א"ז מספיק ברור.
שבוע טוב לכולכם. -
חיווי אשראי שלילי@אחיה-לוי
אין שום בעיה להוציא עכשיו דו"ח, אם אתה רוצה להיות רגוע, תוציא. (אם אתה רוצה, אתה יכול לשלוח לי, אעזור לך בשמחה)
מה שאמרת שהבנק ירצה שתוציא שוב, הבנק לא יבקש ממך, הוא מוציא לבד.
וגם, מה שעובר 3 שנים - נמחק! ומה שלא עבר 3 שנים - לא נמחק! זה לא משנה כמה דוחות הוצאת.
ולגבי ההון העצמי, מספיק 25% (אם זה דירה ראשונה) חוץ מההוצאות, תיווך, עו"ד, יועץ, וכו'
הצלחה רבה!! -
משכנתא לזו"צ עם כושר הכנסה של 7/8 אלף ש"ח עם אפשרות להתקדמות בהמשך לעוד כ2/3 אלף@ברכת-ה-תעשיר ביקשת מקור, אז יש כלל של בנק ישראל. בנק לא יכול לאשר משכנתא שההחזר בה עולה על 50 אחוז מההכנסה הפנויה, ומעל 40 אחוז זה כבר נחשב אצלם מסוכן יותר, אז בדרך כלל הבנקים מעדיפים להישאר מתחת. על 7 עד 8 אלף נטו זה יוצא בערך 2,800 עד 3,200 בחודש, ותשים לב שהחזרים של הלוואות אחרות שנשארו בהן יותר משנה וחצי יורדים מההכנסה לפני החישוב.
אין מצב שבנק יאשר גם אם ההחזר עולה על 40% מההכנסות.
נכון, ע"פ בנק ישראל מותר, אבל אף בנק לא מאשר א"ז. -
אחרי כמה זמן אפשר למכור דירה ראשונה?@בסיעתא זה עדיין נקרא למגורים
-
סקר: כדאי לקחת יועץ משכנתא או שלא צריך?@חושב-וחושב א"א להשוות בין בנקים מהאישור העקרוני וכ"ש לא מהסלים האחידים, הבנקים דופקים שם ריביות בלי לחשוב פעמיים.
-
ו.... פעם שלישיתבפעם שלישית ברציפות
ריבית בנק ישראל ירד מ3.5 ל 3.25
ריבית הפריים ירד מ5 ל 4.75 -
עצות להשכרת דירה@אבי-ר.
יש גם את חברת WECHECK , 0549181197
אבל אם אני זוכר טוב אז בשתי החברות זה בין 3-4 אחוז
לדעתי זה מאוד מאוד חשוב מניסיון של כמה חברים ולקוחות, חלק שלא עשו ונכוו, וחלק שעשו ואכן מימשו את זה.
ושוב... זה מאוד חשוב בפרט כשמשכירים לציבור הכללי. -
ו.... פעם שלישית@דוד-משה-1
למי שמעניין...
במזרחי עלה אתמול עוגן אג"ח ל"צ כל שנתיים ב 0.08 , הגיע ל 3.5 . -
ו.... פעם שלישית@משה-לע
העוגן עכשיו הוא 3.45 צפוי עלייה של כ 0.07 -
ו.... פעם שלישית@משה-לע
ב20 לחודש -
חיווי אשראי שלילי@5805310 תוכל לבדוק באתר של קפטן קרדיט
אתה צריך קודם להירשם, מצ"ב קישור
https://app.captaincredit.co.il/ -
ו.... פעם שלישיתתלוי מה הבנקים יחליטו, נראה עם הזמן.
בכל אופן, בעוגנים יהיה בעז"ה ירידה יפה. (אם לא יהיה הפתעות...)
כבר אתמול ראו ירידה באג"חים. -
חיווי אשראי שליליאגב, הבנק לא כ"כ מתיחס לדירוג, הוא בעיקר מתייחס לנתונים.
ולכן אם הנתונים הם טובים אז זה לא משנה מה הדירוג, וסתם חבל להתעסק עם זה.
||יש דברים יותר מועילים במה להתעסק || -
ו.... פעם שלישיתבמרכנתיל מתעדכן בתחילת החודש
נתוני העוגנים: https://www.boi.org.il/roles/statistics/makamandbonds/yield/
תשואה נומינלית = עוגנים של הלא צמודות
תשואה ריאלית = של הצמודות -
חיווי אשראי שליליאגב, הבנק לא כ"כ מתיחס לדירוג, הוא בעיקר מתייחס לנתונים.
ולכן אם הנתונים הם טובים אז זה לא משנה מה הדירוג, וסתם חבל להתעסק עם זה.
||יש דברים יותר מועילים במה להתעסק ||השאלה אם זה הלוואה או משכנתא.
במשכנתא כמדומה שהכי משמעותי הוא גובה ההכנסות.נכון, בהלוואה הדירוג הוא המלך!
במשכנתא יש 2 דברים שע"ז מתבססים- הנכס
- הלקוח,
בתוך הלקוח זה מתחלק לשניים, ההכנסות, ונתוני האשראי, (לא הדירוג אלא הנתונים)
-
5 דברים קטנים על המשכנתא שכדאי לבדוק פעם בשנה (לוקח פחות משעה)@dima26
מאוד יפה, כל הכבוד!!
הערה קטנה, הריבית הממוצעת של בנק ישראל לא כ"כ רלוונטי להשוות אליהם, כי הם לא משקפות ממש את מצב הריבית במשק. -
עצות להשכרת דירה -
אחרי כמה זמן אפשר למכור דירה ראשונה?@בסיעתא
נכון, צרכים להמתין 18 חודש
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)