

כסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך
נדל"ן ומשכנתאות
53
פוסטים
12
כותבים
3.6k
צפיות
13
עוקבים
-
זה יותר קרוב מהר יונה ואפילו חריש
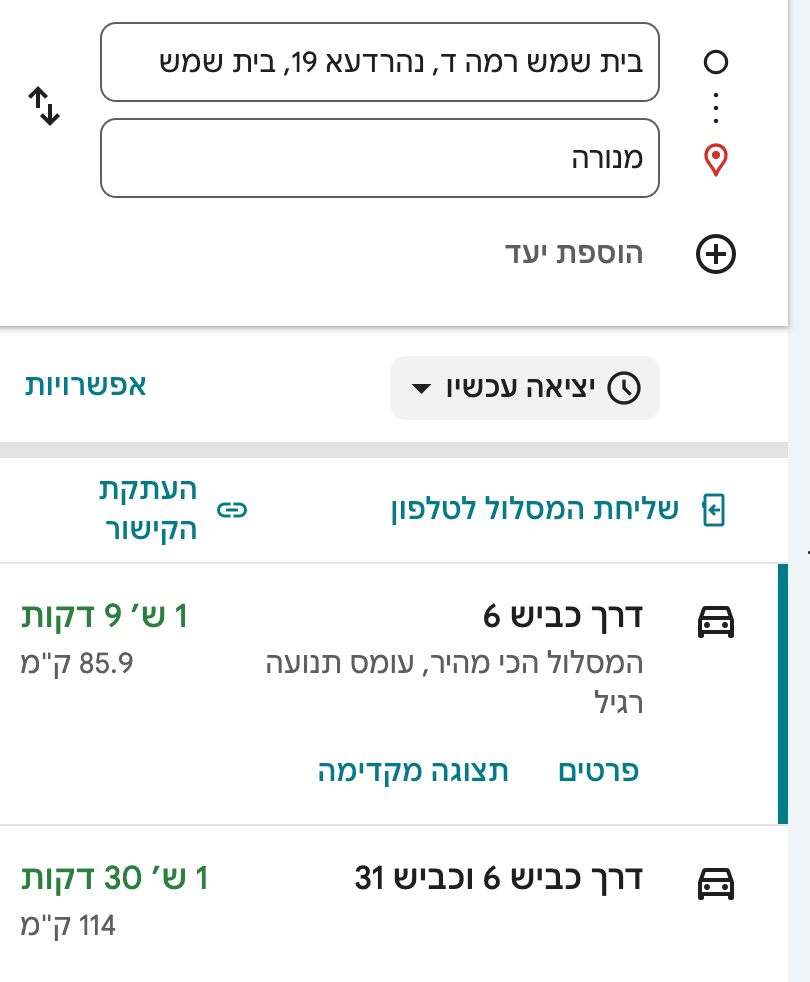
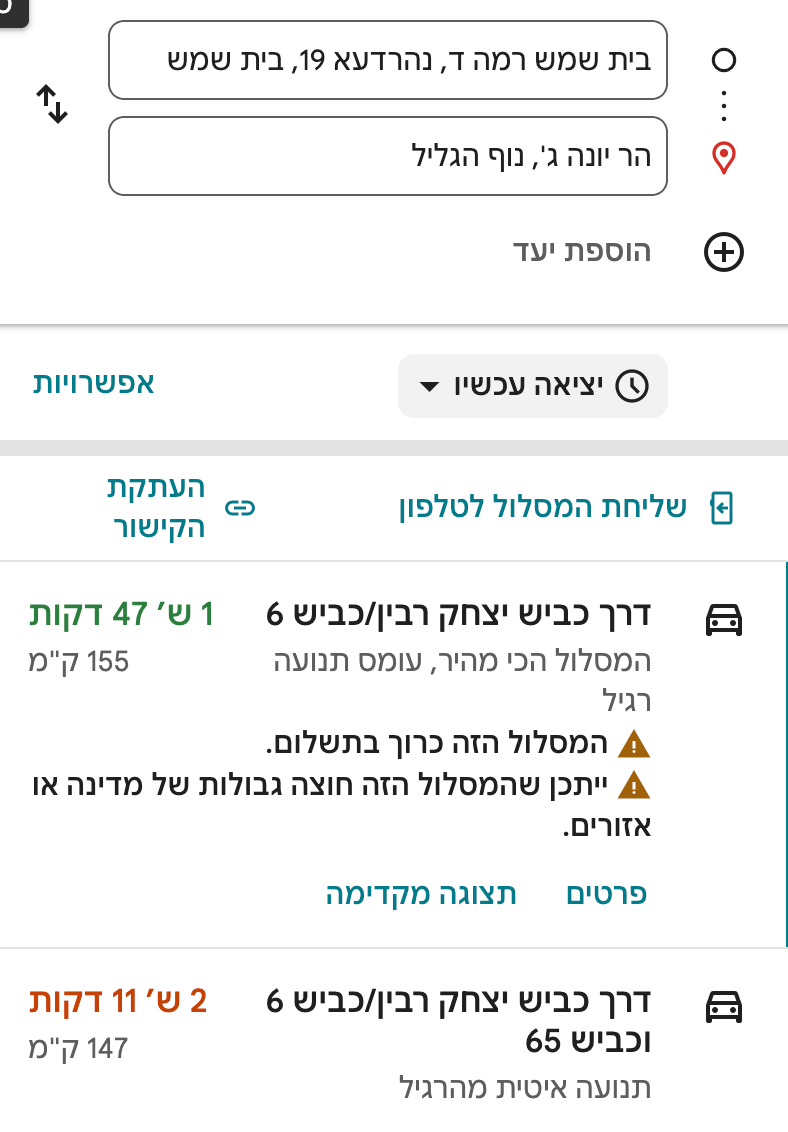
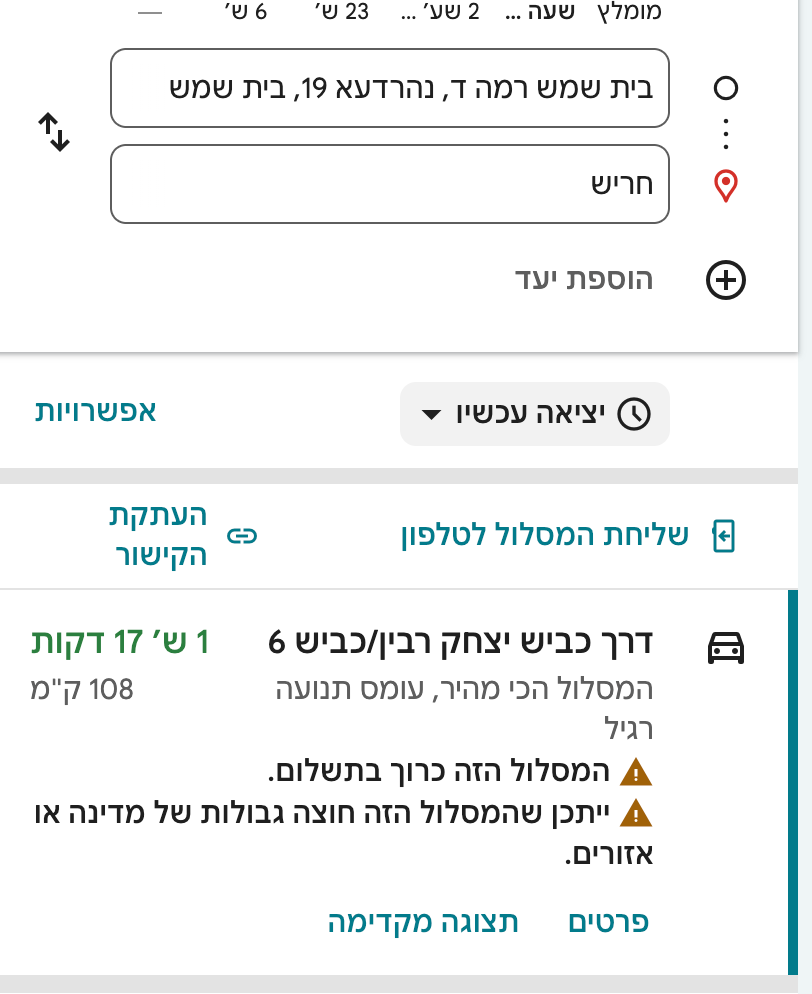
-
@פושט-רגל-מרמה-ד
אני חושב שמטעמי פרטיות תמחק את הפוסט.
כנ"ל @אלון-דוד בציטוט שלך מהפוסט שלו@משהמשה כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
@פושט-רגל-מרמה-ד
אני חושב שמטעמי פרטיות תמחק את הפוסט.
כנ"ל @אלון-דוד בציטוט שלך מהפוסט שלותודה
אבל זה לא הכתובת שלי -
@פושט-רגל-מרמה-ד
אני חושב שמטעמי פרטיות תמחק את הפוסט.
כנ"ל @אלון-דוד בציטוט שלך מהפוסט שלו -
@פושט-רגל-מרמה-ד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
זה יותר קרוב מהר יונה ואפילו חריש
אין סיכוי שיהיה שם בהתחלה 4 חדרים בפחות 900,000 ש"ח (גם הסכום הזה כמעט לא מציאותי)
התעסוקה היחידה שם זה אולי באר שבע,
שזה אומר המקום הכי גרוע מבחינת תעסוקה.
ואחרי הכל זה עיר בודדת חדשה לגמרי, לוקח שנים רבות עד שנפתחים עסקים ותחבורה,
ואחרי כל זה עוד גרים במקום מרוחק ביותר באמצע המדבר.אם אפשר לקנות עכשיו בחריש דירה 1.3 מיליון 4 חדרים חדשה עם מחסן חניה בנויה ללא שכירות ללא ממד תשומות בניה,
עם שפע של אפשריות תעסוקה לא פחות מבית שמש 15 דקות קיסריה, 25 יוקנעם, 30 דקות כפר סבא/רעננה, נתניה, חיפה.
ובמקום מפותח שכבר התחילו לבנות אותו לפני 13 שנים כולל חנויות חרדיות, בשרון הירוק ולא באמצע המדבר, קרוב לכל מקום מבני ברק ואלעד עד רכסים ועפולה, שעה וכמה דקות מירושלים שעה ורבע מצפת.כדי שלא להגיע "לפושט רגל" כשם הניק אז בוודאי שחריש עדיפה, זה שיש 2,000 שקל פחות במשכנתא אבל אתה גר במקום שאין כמעט אפשריות תעסוקה סבירות אז ברור "מבחינה כלכלית" נטו ג"כ חריש עדיפה בהרבה, מלבד המעלות של הקרבה והפיתוח.
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
כדי שלא להגיע "לפושט רגל" כשם הניק אז בוודאי שחריש עדיפה, זה שיש 2,000 שקל פחות במשכנתא אבל אתה גר במקום שאין כמעט אפשריות תעסוקה סבירות אז ברור "מבחינה כלכלית" נטו ג"כ חריש עדיפה בהרבה, מלבד המעלות של הקרבה והפיתוח.
אז למה עדיין רוב הציבור מעדיף את בית שמש על חריש?
כי מה שבעיקר מעניין את הציבור זה ריכוז חרדי גדול, ולא לפגוש בגינה אתיופים ורוסים עם כלבים.
ובעז"ה כסיף הולך להיות ריכוז חרדי ענק. -
@פושט-רגל-מרמה-ד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
זה יותר קרוב מהר יונה ואפילו חריש
אין סיכוי שיהיה שם בהתחלה 4 חדרים בפחות 900,000 ש"ח (גם הסכום הזה כמעט לא מציאותי)
התעסוקה היחידה שם זה אולי באר שבע,
שזה אומר המקום הכי גרוע מבחינת תעסוקה.
ואחרי הכל זה עיר בודדת חדשה לגמרי, לוקח שנים רבות עד שנפתחים עסקים ותחבורה,
ואחרי כל זה עוד גרים במקום מרוחק ביותר באמצע המדבר.אם אפשר לקנות עכשיו בחריש דירה 1.3 מיליון 4 חדרים חדשה עם מחסן חניה בנויה ללא שכירות ללא ממד תשומות בניה,
עם שפע של אפשריות תעסוקה לא פחות מבית שמש 15 דקות קיסריה, 25 יוקנעם, 30 דקות כפר סבא/רעננה, נתניה, חיפה.
ובמקום מפותח שכבר התחילו לבנות אותו לפני 13 שנים כולל חנויות חרדיות, בשרון הירוק ולא באמצע המדבר, קרוב לכל מקום מבני ברק ואלעד עד רכסים ועפולה, שעה וכמה דקות מירושלים שעה ורבע מצפת.כדי שלא להגיע "לפושט רגל" כשם הניק אז בוודאי שחריש עדיפה, זה שיש 2,000 שקל פחות במשכנתא אבל אתה גר במקום שאין כמעט אפשריות תעסוקה סבירות אז ברור "מבחינה כלכלית" נטו ג"כ חריש עדיפה בהרבה, מלבד המעלות של הקרבה והפיתוח.
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
אין סיכוי שיהיה שם בהתחלה 4 חדרים בפחות 900,000 ש"ח (גם הסכום הזה כמעט לא מציאותי)
אם בעכו מוכרים 112 מ"ר במיליון מאתיים וזה כולל הוצאות פיתוח וקרקע וריביות של יותר ממאה אלף ש"ח לדירה,
אז בכמה ימכרו דירות של 80 מ"ר עם אופציה ו0 הוצאות על פיתוח וקרקע? -
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
אין סיכוי שיהיה שם בהתחלה 4 חדרים בפחות 900,000 ש"ח (גם הסכום הזה כמעט לא מציאותי)
אם בעכו מוכרים 112 מ"ר במיליון מאתיים וזה כולל הוצאות פיתוח וקרקע וריביות של יותר ממאה אלף ש"ח לדירה,
אז בכמה ימכרו דירות של 80 מ"ר עם אופציה ו0 הוצאות על פיתוח וקרקע?@פושט-רגל-מרמה-ד שם היה הלוואות לא בנקאיות שלכן יכלו להוזיל
-
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
אין סיכוי שיהיה שם בהתחלה 4 חדרים בפחות 900,000 ש"ח (גם הסכום הזה כמעט לא מציאותי)
אם בעכו מוכרים 112 מ"ר במיליון מאתיים וזה כולל הוצאות פיתוח וקרקע וריביות של יותר ממאה אלף ש"ח לדירה,
אז בכמה ימכרו דירות של 80 מ"ר עם אופציה ו0 הוצאות על פיתוח וקרקע?@פושט-רגל-מרמה-ד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
אין סיכוי שיהיה שם בהתחלה 4 חדרים בפחות 900,000 ש"ח (גם הסכום הזה כמעט לא מציאותי)
אם בעכו מוכרים 112 מ"ר במיליון מאתיים וזה כולל הוצאות פיתוח וקרקע וריביות של יותר ממאה אלף ש"ח לדירה,
לא היה בעכו עלויות מימון, וקרקע ופיתוח בעכו ס"ה 180 אלף.
נניח ובתחילה בכסיף יהיה 0 קרקע 0 פיתוח, ויהיו גם מענקים ל3000 הראשונים
שיסכימו להיות אותם ראשונים שגרים באמצע המדבר,
עדיין 4 חדרים לא יהיה פחות 900 אלף+מדד תשומות בנייה+שכירות לבנתיים.אז בכמה ימכרו דירות של 80 מ"ר עם אופציה ו0 הוצאות על פיתוח וקרקע?
אני כמובן משווה 4 חדרים ל 4 חדרים
היום יש אלפי מחוסרי דיור ב"ה עם כמה ילדים... -
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
כדי שלא להגיע "לפושט רגל" כשם הניק אז בוודאי שחריש עדיפה, זה שיש 2,000 שקל פחות במשכנתא אבל אתה גר במקום שאין כמעט אפשריות תעסוקה סבירות אז ברור "מבחינה כלכלית" נטו ג"כ חריש עדיפה בהרבה, מלבד המעלות של הקרבה והפיתוח.
אז למה עדיין רוב הציבור מעדיף את בית שמש על חריש?
כי מה שבעיקר מעניין את הציבור זה ריכוז חרדי גדול, ולא לפגוש בגינה אתיופים ורוסים עם כלבים.
ובעז"ה כסיף הולך להיות ריכוז חרדי ענק.@פושט-רגל-מרמה-ד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
כדי שלא להגיע "לפושט רגל" כשם הניק אז בוודאי שחריש עדיפה, זה שיש 2,000 שקל פחות במשכנתא אבל אתה גר במקום שאין כמעט אפשריות תעסוקה סבירות אז ברור "מבחינה כלכלית" נטו ג"כ חריש עדיפה בהרבה, מלבד המעלות של הקרבה והפיתוח.
אז למה עדיין רוב הציבור מעדיף את בית שמש על חריש?
כי מה שבעיקר מעניין את הציבור זה ריכוז חרדי גדול, ולא לפגוש בגינה אתיופים ורוסים עם כלבים.
ובעז"ה כסיף הולך להיות ריכוז חרדי ענק.א. הציבור החרדי בחריש הולך וגודל מיום ליום ב"ה.
ב. לגביי שאר הציבור באמת חבל
הצביון של חריש הוא בידנו ,וביכולתנו לקבוע את זה.
50 אחוז! מהדירות בחריש הם בשכירות-של משקיעים,
קיים שם את פוטנציאל הכי גדול, יותר מכל מקום אחר! -
@פושט-רגל-מרמה-ד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
@אלון-דוד כתב בכסיף: עיר חרדית חדשה בקנה מידה של בני ברק - יוצאת לדרך:
כדי שלא להגיע "לפושט רגל" כשם הניק אז בוודאי שחריש עדיפה, זה שיש 2,000 שקל פחות במשכנתא אבל אתה גר במקום שאין כמעט אפשריות תעסוקה סבירות אז ברור "מבחינה כלכלית" נטו ג"כ חריש עדיפה בהרבה, מלבד המעלות של הקרבה והפיתוח.
אז למה עדיין רוב הציבור מעדיף את בית שמש על חריש?
כי מה שבעיקר מעניין את הציבור זה ריכוז חרדי גדול, ולא לפגוש בגינה אתיופים ורוסים עם כלבים.
ובעז"ה כסיף הולך להיות ריכוז חרדי ענק.א. הציבור החרדי בחריש הולך וגודל מיום ליום ב"ה.
ב. לגביי שאר הציבור באמת חבל
הצביון של חריש הוא בידנו ,וביכולתנו לקבוע את זה.
50 אחוז! מהדירות בחריש הם בשכירות-של משקיעים,
קיים שם את פוטנציאל הכי גדול, יותר מכל מקום אחר!
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)