

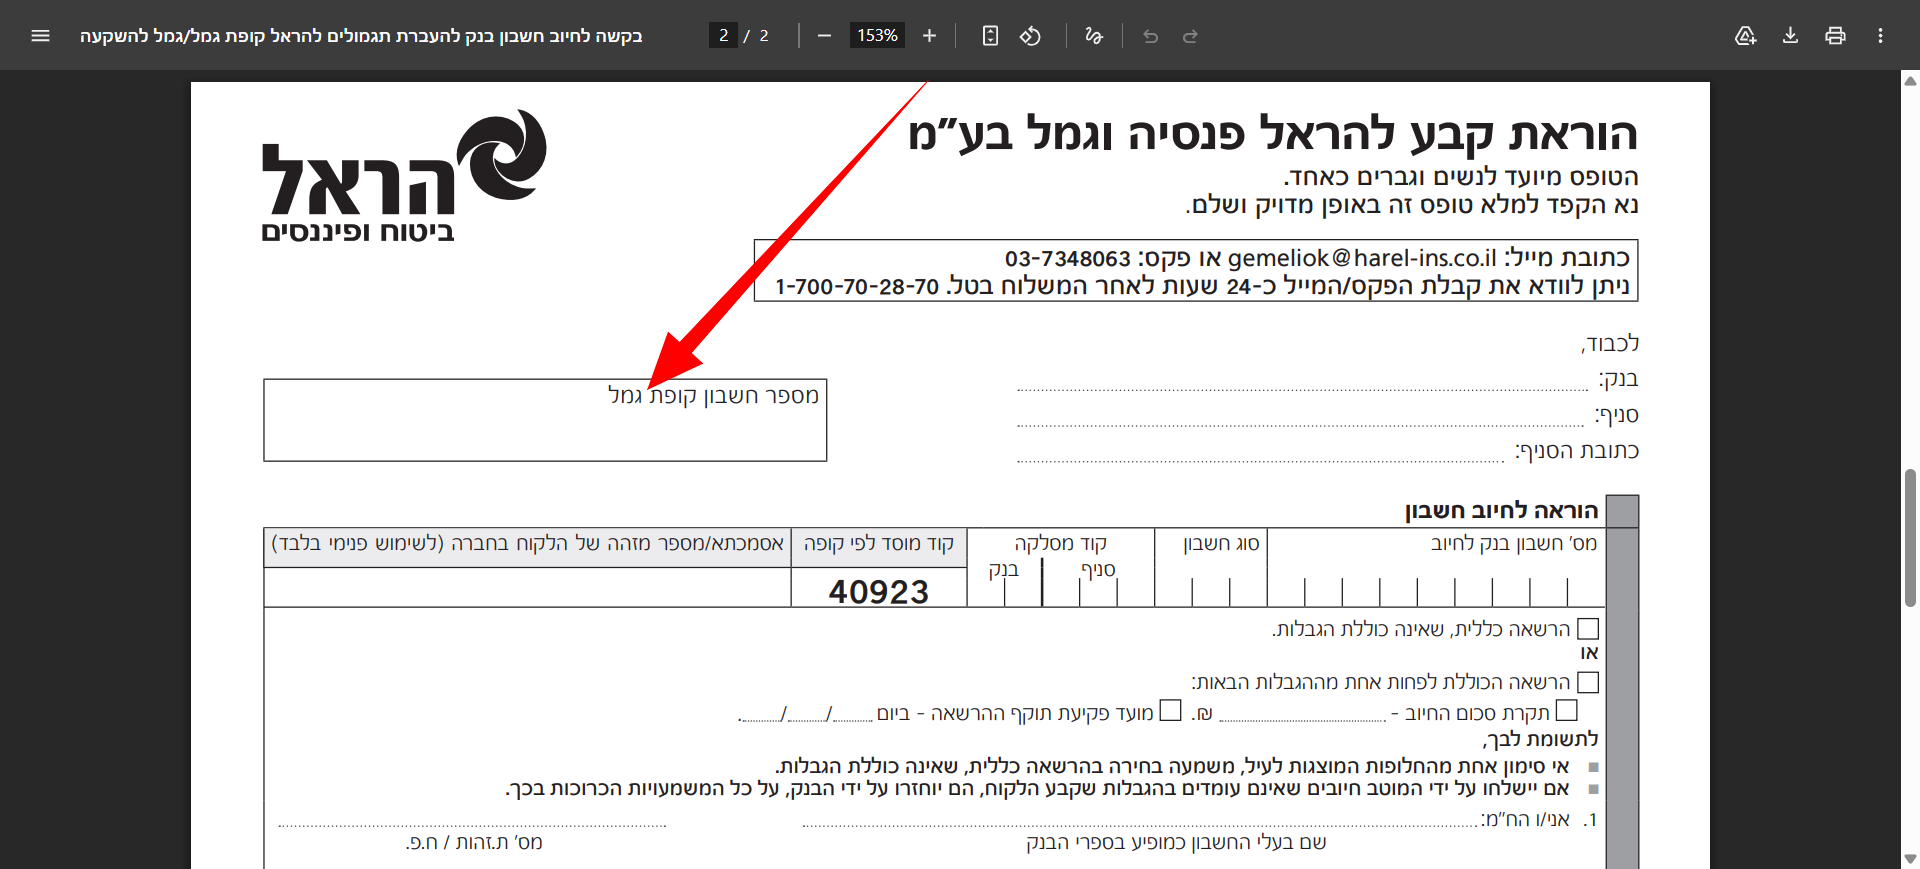
מה זה "מספר חשבון קופת גמל" ?
-
אני פותח חשבון חדש להשקעות בהראל עם הוראות קבע.
שלחו לי מסמך לשלוח אליהם בחזרה שאחד מהדברים זה:
-
אני פותח חשבון חדש להשקעות בהראל עם הוראות קבע.
שלחו לי מסמך לשלוח אליהם בחזרה שאחד מהדברים זה:
@אברהם-פרידמן
תכתוב ליד זה "קופה חדשה - הראל גמל להשקעה" שידעו לאיפה לשייך את הכסף -
אני פותח חשבון חדש להשקעות בהראל עם הוראות קבע.
שלחו לי מסמך לשלוח אליהם בחזרה שאחד מהדברים זה:
@אברהם-פרידמן
למה לפתוח ישירות מולם?
זה סתם כאב ראש מיותר.תכתוב ליד זה "קופה חדשה - הראל גמל להשקעה" שידעו לאיפה לשייך את הכסף
מנסיוני יחזירו לו את זה כחוסרים להשלמה.
-
אני פותח חשבון חדש להשקעות בהראל עם הוראות קבע.
שלחו לי מסמך לשלוח אליהם בחזרה שאחד מהדברים זה:
@אברהם-פרידמן
כבר יותר פשוט לעשות את זה דרך בנקל,
תוך כמה דקות הם פותחים לך. -
למה דרך בנקל?
-
כבר פתחתי ואני רוצה שיקרה דרך הוראת קבע
-
 מ מונטיפיורי העביר נושא זה מ- שוק ההון והשקעות ב-
-
למה דרך בנקל?
@אברהם-פרידמן
כי דרך בנקל לא היית מסתבך כמו עכשיו-זה למה..... -


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)