

משקיע פאסיבי? אם אי אפשר לבחור מניות – אולי אפשר לפחות לתזמן את השוק?
שוק ההון והשקעות
5
פוסטים
3
כותבים
324
צפיות
3
עוקבים
-
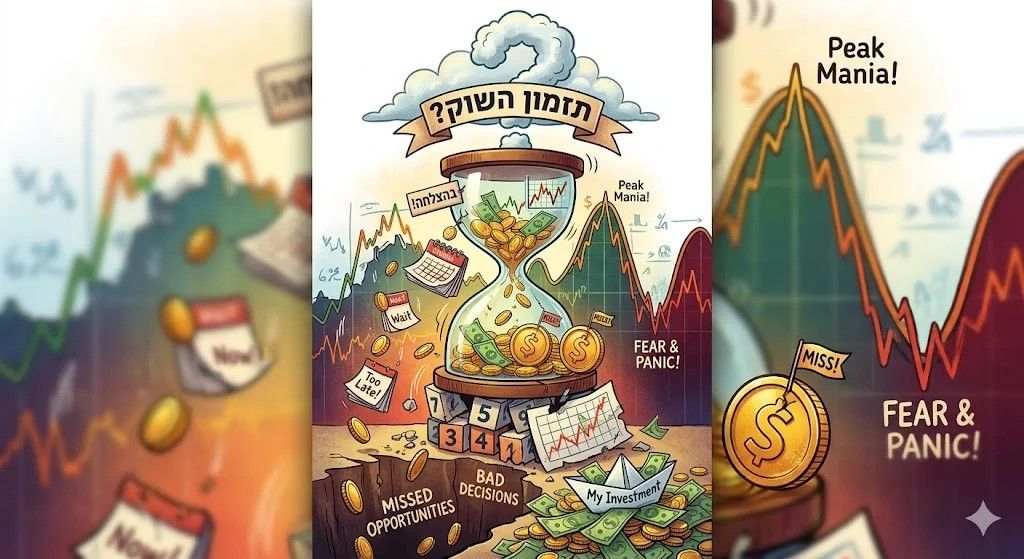
אם אי אפשר לבחור מניות – אולי אפשר לפחות לתזמן את השוק?ברצוני לנסות לנתח את אחת האסטרטגיות המפתות ביותר בעולם ההשקעות: תזמון השוק.
הרעיון נשמע כמעט מובן מאליו.
אם יודעים לזהות מתי השוק יקר - מוכרים.
כאשר הוא זול - קונים.מי שיצליח לעשות זאת בצורה עקבית לא רק ינצח את המדד - אלא יעשה זאת בפער גדול, וכנראה שהדבר האחרון שיטריד אותו זה איך לחתן ילדים...
אז למה לא לעשות זאת?
למה כל הזמן אומרים לנו לקנות כל חודש, ולא לחכות לירידה הגדולה של ה-S&P 500?
לקנות אותו במחיר זול?הרי אם אני מחכה כל השנה לקנות ספה ב-30% הנחה בבלאק פריידי - זה עובד מצוין.
אז למה בשוק המניות זה לא עובד?אז זהו רעיון טוב… אבל ברגע שמגיעים לפרקטיקה, כאן הבעיה מתחילה!
כי כדי שתזמון שוק יעבוד באמת, צריך להצליח בשתי החלטות קשות מאוד:
- מתי לצאת מהשוק אחרי שכבר קנית(נקודת הגאות), או לחילופין מתי להיכנס לראשונה.
- מתי לחזור אליו (כלומר נקודת השפל).
וההיסטוריה מראה שזה הרבה יותר מסובך ממה שנדמה.
הבעיה עם יציאה מהשוק
כאשר השוק מתחיל לרדת, רבים מרגישים שהפעם זה שונה.
הכותרות בעיתונים נעשות פסימיות יותר, התחזיות הכלכליות מתדרדרות, ולעיתים נראה הגיוני מאוד להקטין חשיפה למניות.אבל דווקא בתקופות כאלה מתרחשת לעיתים תופעה מעניינת:
הימים הטובים ביותר בשוק נוטים להופיע קרוב מאוד לימים הגרועים ביותר.
כלומר, פעמים רבות - ממש מיד אחרי ירידות חדות - מגיעות גם העליות החדות ביותר.
למעשה, נתונים היסטוריים מראים שכ-7 מתוך 10 ימי העלייה הטובים ביותר בהיסטוריה התרחשו בטווח של כשבועיים מהימים הגרועים ביותר.
משמעות הדבר היא שמשקיע שיצא מהשוק בזמן ירידות עלול להחמיץ גם את תחילת ההתאוששות! שהיא הכי דרסטית ע"פ רוב..
ובשוק ההון, לפעמים כמה ימים בודדים של עליות חדות אחראים לחלק גדול מאוד מהתשואה ארוכת הטווח.
כמה ימים שעושים את כל ההבדל
מחקר של J.P. Morgan Asset Management בדק מה היה קורה למשקיע במדד S&P 500 במהלך 20 השנים האחרונות - אם הוא היה מפספס את הימים הטובים ביותר בשוק.
התוצאות די מדהימות, אפשר לומר.
משקיע שנשאר מושקע כל התקופה השיג תשואה שנתית ממוצעת של כ-9.8%.
אבל אם הוא החמיץ רק את 10 הימים הטובים ביותר - התשואה שלו כבר יורדת לכ-5.3% בלבד.
אם החמיץ 30 ימים טובים - התשואה כמעט נעלמת ומגיעה לכ-0.4% בלבד.
ואם החמיץ 40 ימים טובים - הוא כבר עובר להפסד ריאלי.
כלומר לפעמים כל ההבדל בין השקעה מוצלחת לבין השקעה מאכזבת… מסתכם בכמה ימים בודדים בשוק!, תקראו את זה שוב...
והבעיה היא כמובן שאי אפשר לדעת מראש מתי בדיוק יתרחשו הימים האלה.
לעיתים קרובות הם מגיעים דווקא כאשר האווירה בשוק מפחידה במיוחד.
כמו שאמר באפט "אהיה חמדן כשכולם פחדנים, ואהיה פחדן כשכולם חמדנים".
גם מקצוענים מתקשים בזה
תזמון השוק לא מפתה רק משקיעים פרטיים.
גם מנהלי קרנות וקרנות גידור מנסים לעיתים לבצע התאמות כאלה.אבל גם כאן התוצאות אינן מרשימות במיוחד לאורך זמן.
הסיבה פשוטה: כדי להצליח בתזמון שוק צריך לא רק לחזות מגמות כלכליות - אלא גם לנחש כיצד מיליוני משקיעים אחרים יגיבו אליהן.
וזה כבר משחק הרבה יותר מורכב.
פער ההתנהגות של המשקיעים.
יש אפילו מושג שמנסה לתאר את התופעה הזו:
פער ההתנהגות.חברת המחקר DALBAR בוחנת כבר שנים את ביצועי המשקיעים בפועל לעומת ביצועי המדדים.
והנתון חוזר על עצמו שוב ושוב:
בעוד שמדד S&P 500 הניב לאורך עשורים תשואה ממוצעת של כ-10% בשנה,
המשקיע הממוצע השיג בפועל רק כ-6%–7%.למה?
לא בגלל עמלות גבוהות במיוחד.
ולא בגלל בחירת מניות גרועה.בעיקר בגלל תזמון.
אנשים נוטים לקנות אחרי עליות - כשהכול נראה בטוח (ע"ע מדד ת"א שלפתע כולם נזכרים שהוא קיים).
ולמכור דווקא בזמן ירידות - כשהפחד גדול.במילים אחרות: לקנות ביוקר ולמכור בזול. שזה המודל העסקי הכי גרוע, תעצרו לחשוב רגע מה קורה לבעל מכולת שקונה ביוקר ומוכר בזול?
הסטטיסטיקה של השוק עצמו
עוד נקודה מעניינת היא איך השוק מתנהג לאורך זמן.
מחקרים היסטוריים על מחזורי השוק מראים:
שוק שורי - תקופות של עליות - נמשך בממוצע כ-6.6 שנים עם תשואה מצטברת של כ-209%.
לעומת זאת, שוק דובי - תקופות ירידה - נמשך בממוצע רק כ-1.3 שנים עם ירידה של כ-33%.
כלומר העליות הן המצב הטבעי והממושך של השוק הממוצע, בעוד הירידות נוטות להיות קצרות ומהירות.
ולכן המתנה לירידה גדולה היא למעשה הימור נגד הסטטיסטיקה.
ומה לגבי לחכות למחיר זול?
כאן חוזרת התיאוריה של הספה בבלאק פריידי.
כאשר אתה מחכה למבצע על ספה - אתה יודע שהמחיר הרגיל הוא למשל 5,000 ₪, ובמבצע הוא ירד ל-3,500 ₪.
אבל מניות אינן ספה.
המחיר שלהן הוא מטרה נעה.
אם חיכית ל"הנחה" של 20%, אבל בזמן שחיכית (עלול לקחת כמה שנים) המניה עלתה ב-50% - גם אחרי הירידה, אתה קונה במחיר גבוה בהרבה מהמחיר שבו סירבת לקנות קודם.
ומה קורה בפועל למשקיעים שמחכים?
מחקר של Schwab בדק ארבעה סוגי משקיעים לאורך 20 שנה:
הראשון - המתזמן המושלם - שקונה בדיוק בשפל של כל שנה.
השני - המשקיע המיידי - שמשקיע מיד כשהכסף נכנס.
השלישי - המתזמן הגרוע - שקונה בדיוק בשיא.
והרביעי - המהסס - שמחכה במזומן לזמן הנכון.התוצאות אולי יפתיעו.
המתזמן המושלם כמובן הגיע למקום הראשון.
אבל המשקיע שהשקיע מיד הגיע למקום השני - בפער קטן מאוד ממנו.
ואפילו המשקיע שקנה תמיד בשיאים… עדיין הרוויח משמעותית לאורך זמן.
המפסיד הגדול ביותר היה דווקא המהסס - זה שישב על הגדר וחיכה להזדמנות המושלמת.
אז מה עושים משקיעים רבים בפועל?
בדיוק בגלל הקושי הזה, לא מעט משקיעים הגיעו למסקנה אחרת.
במקום לנסות לנחש את רגעי הכניסה והיציאה מהשוק, הם מעדיפים להישאר מושקעים לאורך זמן ולפזר השקעה על פני תקופות שונות.
הגישה הזו לא מבטיחה להימנע מירידות, כמובן.
שוק המניות תמיד יהיה תנודתי.אבל היא מבוססת על רעיון פשוט:
אם קשה מאוד לדעת מתי השוק יעלה או ירד בטווח הקצר -
ייתכן שהאסטרטגיה הסבירה ביותר היא פשוט להישאר בשוק לאורך זמן.אבל חשוב להבהיר נקודה מעניינת.
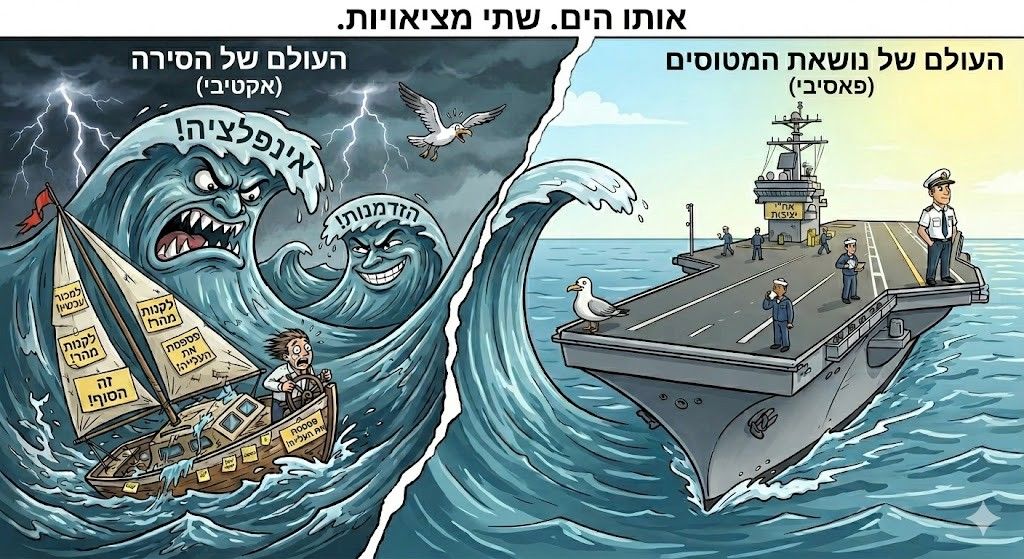
כאשר מדברים על השקעה פאסיבית, רבים מקבלים את הרושם שמדובר בגישה נוקשה מאוד:
קונים מדד, לא נוגעים בו, ומתעלמים לגמרי ממה שקורה בשוק.אבל המציאות מעט יותר מורכבת מזה.
השקעה פאסיבית איננה בהכרח עיוורון מוחלט למה שקורה בשוק - עד כדי אי עשיית שום פעולה...
היא בעיקר ויתור על הניסיון לנחש את העתיד בטווח הקצר.יש הבדל גדול בין ניסיון לחזות בכל רגע מה יעשה השוק מחר, לבין קבלת החלטות השקעה כלליות יותר על בסיס עקרונות רחבים לטווחים ארוכים.
לדוגמה, משקיעים פאסיביים רבים עדיין מבצעים פעולות כמו איזון תקופתי של התיק.
אם המניות עלו מאוד ביחס לאג"ח - הם מאזנים חזרה.
אם הייתה ירידה גדולה - לפעמים דווקא מוסיפים חשיפה.במבט מסוים, גם זו צורה מסוימת של "תזמון", שהרי בסיס האיזון הוא למכור ביוקר ולקנות בזול...
אבל זהו תזמון שונה לחלוטין מזה שמנסים לבצע משקיעים שמחכים לרגע המושלם, כי הוא תזמון של בדיעבד...זה לא ניסיון לחזות את השוק - אלא פשוט ניהול סיכונים.
הגישה הפאסיבית אינה אומרת "אל תעשה כלום".
היא אומרת בעיקר: אל תנסה להיות נביא של השוק.ולכן עבור משקיעים רבים, הפתרון הוא שילוב בין שני רעיונות:
מצד אחד - להישאר מושקעים במדדים רחבים לאורך זמן.
ומצד שני - לנהל את התיק בצורה פשוטה ושיטתית, בלי לנסות לנחש מתי בדיוק יגיע המשבר הבא או מתי תתחיל העלייה הבאה.כי בסופו של דבר, ההיסטוריה מראה שהשוק יודע להפתיע כמעט את כולם.
ולכן לפעמים דווקא מי שמנסה פחות לחזות את העתיד - ומקווה ושואף להשיג את הממוצע.
מצליח ליהנות ממנו יותר.ואם אתה עדיין מרגיש שאתה יכול לחזות את השוק…
אני ממליץ לך לשבת שעה-שעתיים מול גרף ולנסות כל חמש דקות לנחש לאן הוא ילך עכשיו.
בהצלחה!
אשמח לשמוע, אם אהבתם? הצביעו!
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה. -
-
-
כרגיל מאמר מצוין וברור
עוזר המון למתחילים כמונילאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)