

קישורים לכל מאמרי שוק ההון והשקעות
-
כאן תמצאו את כל הקישורים למאמרים שפורסמו בפורום בקטגוריית שוק ההון והשקעות
-
 מ מונטיפיורי הצמיד נושא זה ב
-
-
-
-
-
-
-
-
אזרח אמריקאי ושוק ההון, כל מה שצריך לדעת!
מיסוי אמריקאי: מהו מס PFIC המאיים?
בני זוג שאחד אמריקאי ואחד לא, על שם מי לפתוח חשבון השקעות?
קרנות אמריקאיות: השוואה בין בתי השקעות זרים לבתי השקעות ישראלים
קניית קרנות אמריקאיות: השוואה בין בתי ההשקעות הישראלים
עדכונים חשובים בקרנות S&P 500 פופולריות + טיפ
-
-
אינדקס סיכומים יומיים שוק ההון הישראלי
סיכום תמציתי של סקירה על שוק ההון הישראלי בתחילת 2026 כולל מניות ספציפיות
עמוד מאמרים סיכומי דוחות כספיים בבורסה הישראלית
תהנו ותחכימו חברים, למי שיש שאלות, בשמחה רבה!
-
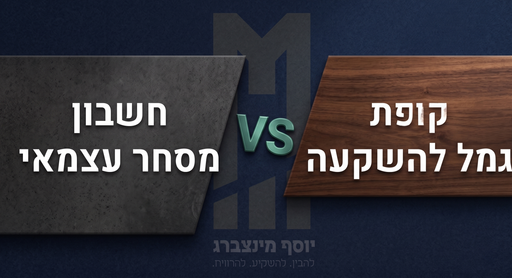
מה אתם מפסידים כשאתם חוסכים את דמי הניהול של קופת גמל להשקעה
לאחרונה מתפתחת תופעה נרחבת גם בציבור הכללי וגם בציבור החרדי המְעוֹדֶדֶת פתיחת חשבון מסחר עצמאי להשקעה פאסיבית, דרך מאמרים, מדריכים, ספרים וקורסים, עם יעד סופ...
הפורום הכלכלי החרדי הראשון (forum.benakel.org)
-
מדריך נוסף נחמד על מערכת מידע מתקדמת לשוק ההון והבורסה הישראלית




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)