

מה הדרך לפתוח קרן פנסיה וקרן השתלמות בלי ידע מוקדם ולהיות רגוע
פנסיה, גמל וקרנות השתלמות
4
פוסטים
3
כותבים
260
צפיות
3
עוקבים
-
אני בתחילת הדרך ניסיתי לחפש אם דיברו על זה בצורה ברורה וחד משמעית ולא מצאתי
מה הדרך לפתוח קרן פנסיה וקרן השתלמות בלי ידע מוקדם ולהיות רגוע שעשיתי נכון
לפי מה שקראתי יש לכל אחד רעיונות אחרים
כאחד שלא מבין מה הדרך
האם להתקשר לסוכן או שהוא מרויח עלי האם אני חייב ללמוד הכל כדי להיות רגוע שעשיתי נכון -
אני בתחילת הדרך ניסיתי לחפש אם דיברו על זה בצורה ברורה וחד משמעית ולא מצאתי
מה הדרך לפתוח קרן פנסיה וקרן השתלמות בלי ידע מוקדם ולהיות רגוע שעשיתי נכון
לפי מה שקראתי יש לכל אחד רעיונות אחרים
כאחד שלא מבין מה הדרך
האם להתקשר לסוכן או שהוא מרויח עלי האם אני חייב ללמוד הכל כדי להיות רגוע שעשיתי נכון@S1252 ברוך הבא לפורום!
אני חושב שכמו בכל תחום בחיים ודאי שצריך ללמוד קצת לפני שעושים החלטה , (למרות ששום דבר הוא לא בלתי הפיך תמיד אפשר לנייד את הפנסיה/קרן השתלמות), וכמובן שלסוכן יש אינטרס להרוויח לכן אתה לא יכול לסמוך על מה שהוא אומר לך, אני חושב שהפורום פה הוא מקום מצוין להתחיל ללמוד את הנושא! -
תודה! אבל האם לפני שאני לומד כדאי לי לפתוח פנסיה והשתלמות בכגון באינפינטי הלכה
ואז לברר או לחכות אני משער שיקח לי זמן ללמוד
?@S1252
ברור שלא כדאי לחכות,
קודם כל תפתח פנסיה ברירת מחדל,
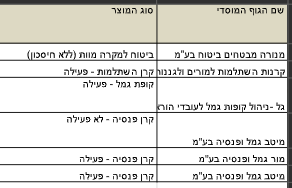
שם תקבל את הדמי ניהול הכי זולים למתחילים - 1% מהפקדה 0.22% מהצבירה.החל מיוני 2025 ניתן להצטרף לקרן ברירת מחדל ללא מילוי טפסים ושאלון בריאות, רק בהתאם ל:
אם ספרת הביקורת של העובד היא אחת הספרות 7, 8 או 9, יצורפו עובדים אלה לקרן הפנסיה של אינפיניטי
אם ספרת הביקורת של העובד היא אחת הספרות 4, 5 או 6, יצורפו עובדים אלה לקרן הפנסיה של מור
אם ספרת הביקורת של העובד היא אחת הספרות 2 או 3, יצורפו עובדים אלה לקרן הפנסיה של אלטשולר שחם.
אם ספרת הביקורת של העובד היא אחת הספרות 0 או 1, יצורפו עובדים אלה לקרן הפנסיה של מיטב.במידה ורוצים קופה אחרת יש למלא טופס הצטרפות ושאלון בריאות (שאלון בריאות רק אם אין קופה פעילה אחרת שמניידים אליה).
קה"ש תפתח דרך בנקל - הם פותחים בהראל בדמי ניהול 0.6.
תבחר לך מסלול מנייתי כשר - לטווח הארוך.
או מסלול הלכה של אינפיניטי.ותתחיל להתעמק בנושא.
כמובן שתמיד תוכל לשבת עם איש מקצוע ולקצר את הלמידה.
בהצלחה.
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)