

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
602
פוסטים
54
כותבים
81.1k
צפיות
45
עוקבים
-
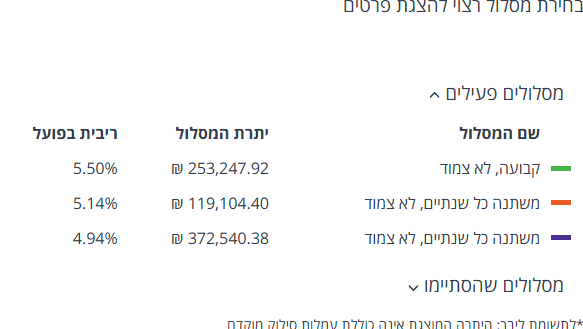
אשמח שהמומחים של הפורום יתנו את חוות דעתם בנוגע למשכנתא זו (אולי זה משנה היא נלקחה לצורך שיפוץ).
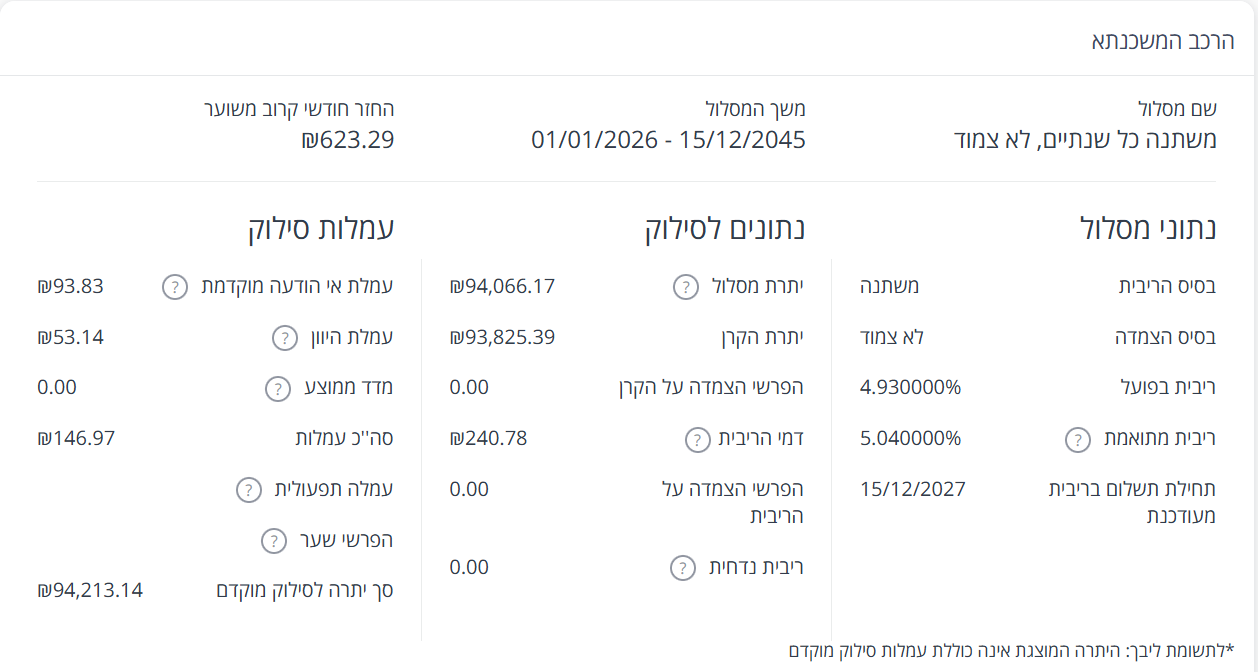
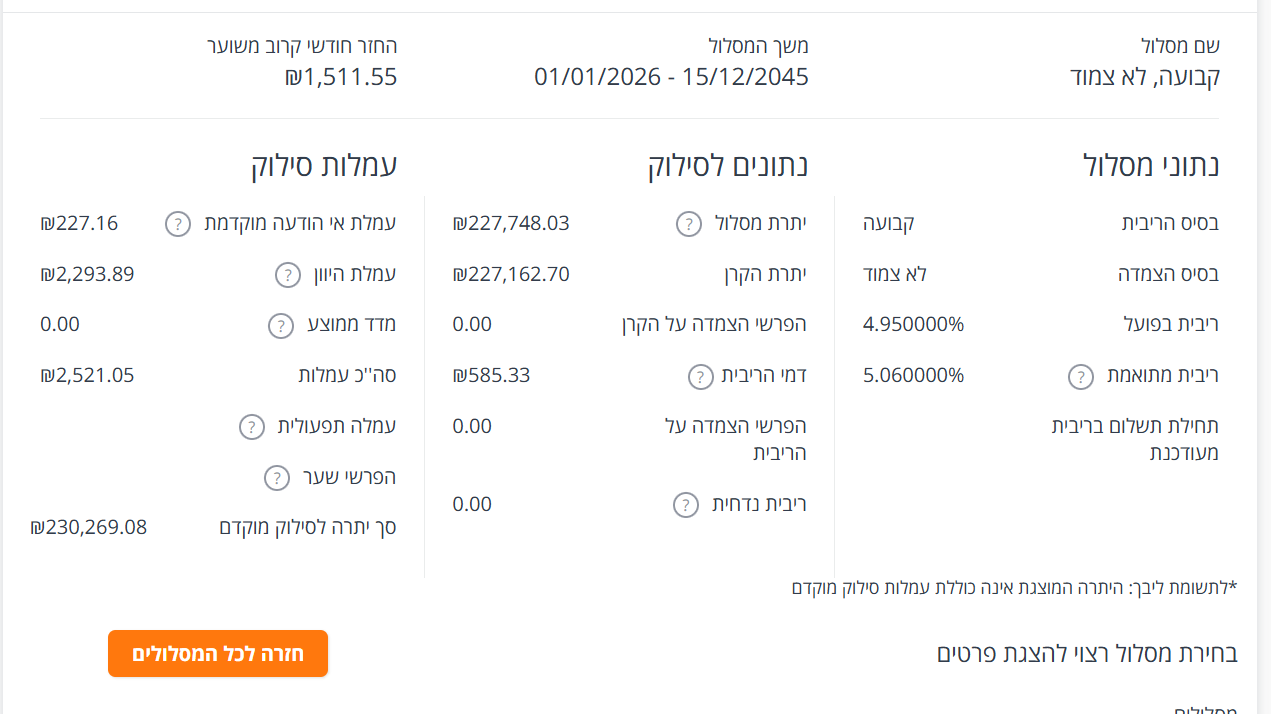
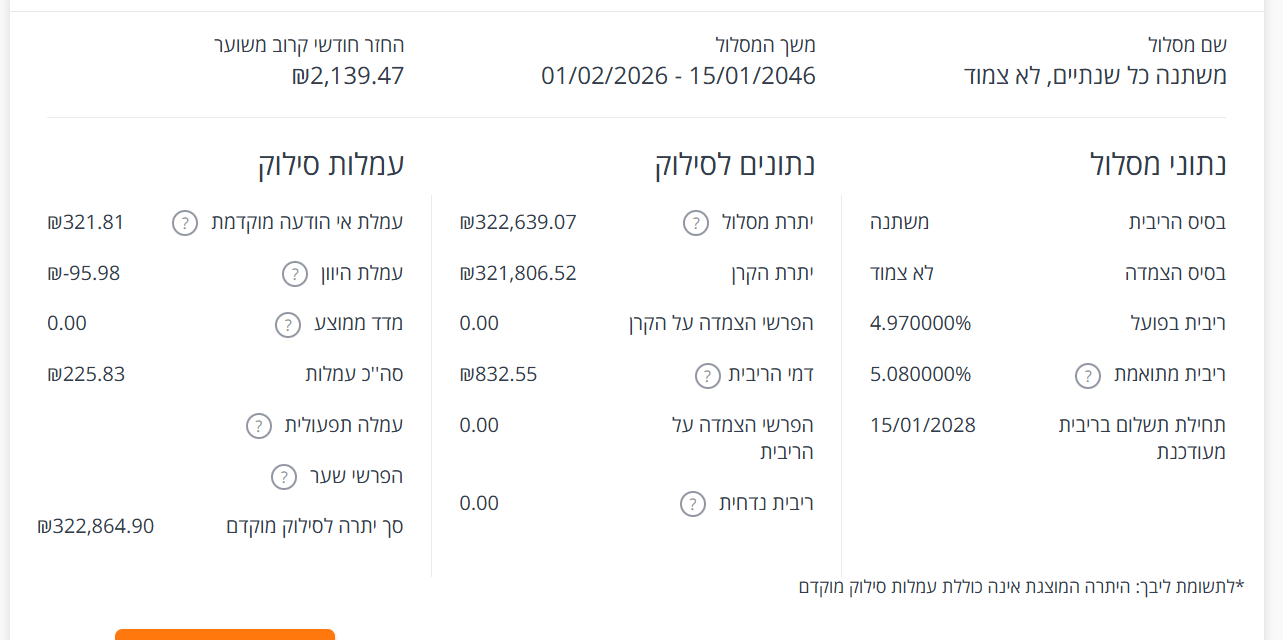
@עבד-השם הריביות שלך גבוהות ובהחלט ניתן להוזיל
-
אשמח לדעת האם במחזור פנימי צריך להוכיח הכנסות
וכן אם יש לי כ 500 אשח במלצ האם כדאי לחכות לתחנת יציאה (שנה +) -
אשמח לדעת האם במחזור פנימי צריך להוכיח הכנסות
וכן אם יש לי כ 500 אשח במלצ האם כדאי לחכות לתחנת יציאה (שנה +)תלוי בנקים.
בגדול אם אין עליה בהחזר החודשי, אין צורך בהוכחת הכנסות מחדש.
אם יש עליה, כי אתה מקצר תקופה לדוגמא, פה זה משתנה.
יש בנקים שמ- 100 ש"ח יבקשו.
ויש מ5% או 500 ש"ח.בקשר למלצ צריך לראות את המרווח שלך כיום כדי לדעת .
-
-
@חושב-שאני-גאון
לכאורה אתם צריכים מיחזור מלא.
במזרחי עליה של עד 5% בהחזר החודשי לא תדרוש הכנסות מחדש.
בהצלחה -
לכאורה אתה הולך לספוג עמלת היוון, כדאי לראות את הדוח יתרות ע"מ לדעת בבירור.
כמו"כ , בשביל לדעת בדיוק כמה המרווח כיום במשתנות,
וכמה תוכל לחסוך במיחזור
ומתי תחנות היציאה,
והאם כדאי למחזר כיום או שאוטוטו התחנה..כדאי שתעלה את הדוח.
במזרחי זה מאד פשוט, אני יכול גם לכוון אותך. -
4.7 קל"צ זה מחיר הוגן? טוב? כמה אפשר להשיג במזרחי? משכנתא חדשה
-
4.7 קל"צ זה מחיר הוגן? טוב? כמה אפשר להשיג במזרחי? משכנתא חדשה
@מבין-עניין מזרחי יחסית יקרים בקלצי"ם.
במזרחי קל"צ ל-30 שנה 4.6-4.7 זה נקרא יפה
לתקופה קצרה יותר ניתן להגיע ל-4.5 גם במזרחי.
בנקים אחרים בתקופות של סביבות 20 שנה ניתן להגיע גם ל-4.3 -
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?) -
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)4.75 + 1.06 מרווח זה אומר שהריבית שלך היא 5.8 שזה גבוה מאוד. הפריים כבר הרבה יותר נמוך
-
-
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצוע -
@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצוע@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצועכלומר, אגיע ל-4.55% בערך? בדרך כלל הם לא מגדילים את המרווח אחרי העדכון כדי שזה יישאר 4.75, נכון?
תודה
-
אגב, בטבלה של בנק ישראל (https://www.boi.org.il/boi_files/Statistics/shcd08_h.xls) נראה שיש ירידה של 0.25%. מקווה שאכן.
-
-
@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצועכלומר, אגיע ל-4.55% בערך? בדרך כלל הם לא מגדילים את המרווח אחרי העדכון כדי שזה יישאר 4.75, נכון?
תודה
@memgd אכן.
הבנק מחוייב לתוספת בתוך התוקף של הריביות [24 יום]
ברוב המקרים הוא גם מאשר אחרי התוקף -
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?) -
-
זמן למחזר פנימי במזרחי? או להמתין קצת?
@מבין-עניין כעת זה זמן לקבל עקרוני למיחזור פנימי ולבצע אחרי ירידת העוגנים [על אף שכבר ירד משמעותית, צפויה ירידה נוספת].
בהצלחה -
@מבין-עניין כעת זה זמן לקבל עקרוני למיחזור פנימי ולבצע אחרי ירידת העוגנים [על אף שכבר ירד משמעותית, צפויה ירידה נוספת].
בהצלחה@משכנתא-בקצב-שלך
@Magshimim יש לך מושג למה אם מזיזים תאריך פרעון מ10 ל15 בלאומי יש לי ריביות על סך 2000 ש"ח, לא קשור לעמלות היוון, וההחזר החודשי של המשכנתא הוא 2200 בס"ה.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)