

אשמח מאד למידע בנושא כשרות קרן ממונפת פי 3 יומית על סנופי!!!
שוק ההון והשקעות
14
פוסטים
5
כותבים
150
צפיות
5
עוקבים
-
@הגיוני
ברוך שובך.
למה לא נעים,
מצויין שעד עכשיו לא היה לך חשבון מסחר.
ואני תמה מה השתנה,
ומה קרה שהחלטת לקנות ממונפת פי 3.
אני מאחל לך שבאמת תזכה לרצף של ימי עליות גדולות.
[ואולי כדאי לאחל שכבר בהתחלה יהיו רצף של ימי ירידות - כך מפסידים פחות כסף].
ואכן אין בכשרות. -
היא ממונפת פי 3 על הנאסד"ק חודשי.
דמי ניהול 2.5%
מנוטרלת מט"ח.
יש קרן זולה יותר ללא נטרול מט"ח
1187079 1.35% דמי ניהול
אבל אינך מעוניין על הנאסד"ק. -
מזמין אותך לקרוא.
מאמר קצר שלי על קרנות ממונפות -
@משה-צבי
אני מוכן נאסדק אם אין ברירה.
מעדיף יומי.
מעדיף לא מנוטרל מט"ח.
לא מוכן לא כשר.
האם מה שכתבת הוא גם כשר? ובאיזה כשרות?

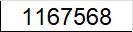 זה הקרן ממנננפת כשר
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)