

אני אמור לקבל 200-300 אלף ש"ח, מה לעשות איתם? לפרוע? להשקיע?
נדל"ן ומשכנתאות
18
פוסטים
8
כותבים
404
צפיות
8
עוקבים
-
אני מעתיק לך את ההודעה הראשונה בלי לקרוא אותה
יש על זה דיון שםעודכן: אייר תשפ"ד
בימים האחרונים פנו אלי קבוצה מגובשת מאחיסמך וביקשו את תשובתי לשאלה הבאה:
כחברי קבוצת הרכישה קבלנו החזר כספי בסכום של כ100,000 ש"ח.
מה לעשות בכסף,
האם לפרוע את ברכיב הצמוד במשכנתא, או אולי להשקיע את הכסף?התשובה היא שאין תשובה אחת שמתאימה לכולם
לכן כיוונתי אותם לנקודות הבאות:-
ההיסטוריה היא שהשקעה במניות הניבה כ10% נומינאלי
ו7%ריאלי.
אפשר לצפות כאן וכאן בחלק מההיסטוריה.
ואפשר גם לראות שהתשואה תנודתית. -
אם כן הלוואה קבועה לא צמודה עם 5% ריבית.
מותירה מקום לתשואה של 5%.
בהלוואה שצמודה למדד או לפריים
יש להוסיף למשקל את הצפי לעליית ריבית
ואת החוסר ודאות. -
חשוב להבין גם שכאשר אנחנו לוקחים הלוואה
אנחנו מהמרים על השקל
כלומר במקרה שמדדי המניות יעלו אבל גם השקל יעלה,
לא נצליח לקבל מספיק תשואה מההשקעה.
וזה מה שקרה כאן בעשור האחרון ששער השקל עלה מול שאר המטבעות מקור: בלומברג
למרות שההימור הוא לא כל כך גדול
כי ההיגיון נוטה שבטווח הארוך יהיה איזון בין המטבעות של המדינות המפותחות. -
לכל השקעה יש להוסיף לחישוב עלויות דמי ניהול ועמלות.
-
הרווח מכיסוי המשכנתא ואי תשלום ריבית לא ממוסה, בעוד הרווח מהשקעה ממוסה.
-
ככל וההשקעה תניב
זה יהיה משתלם יותר כי ההשקעה תהיה שווה יותר מההלוואה.
אבל אי אפשר לדעת מה העתיד צופן לנו. -
לעיתים המעלה של השקעת חסכונות חודשית, עשויה להיות מניבה יותר מהשקעה חד פעמית.
אם משקיע נכנס בפעם אחת לשוק שיתברר בהמשך שהיה גבוה, אז היה עדיף לו להשקיע כל חודש סכום קטן והרווחים יהיו גדולים יותר. להמשך קריאה>>> -
משכנתא זהו מינוף מתמעט
כי כל חודש הולך ופוחת נטל החוב. -
ריבית עולה בגלל שיש אינפלציה.
אם כן אנחנו לא באמת מפסידים כל כך הרבה מהריבית
כי מה שעולה לנו הריבית, זה מתבקש שנשלם בגלל שהאינפלציה גבוהה
רוב עליית הריבית מתקזזת ריאלית.
בסך הכל הבנק כמו אומר:
אני לא מאפשר ללווה להרוויח פעמיים גם ריבית נמוכה וגם את ההגנה מאינפלציה.
כעת נביט לתשואה האמיתית של שוק המניות כלומר לתשואה הריאלית.
נגלה שקיבלנו תשואה ריאלית מעל האינפלציה רק 7% (בערך)
כעת נניח שהבנק לוקח מאיתנו 1% נוסף של ריבית מעל האינפלציה
אם כן נותרנו עם רווח 6%.
רק שצריך לבחון את ההנחה הזאת שהריבית היא תמיד ביחס לאינפלציה
בגדול ההנחה די נכונה אבל רחוקה מלהיות מדוייקת
אפשר לראות בגרף המצורף
שהמתאם בין האינפלציה לריבית בארצות הברית אינו מדויק
צילום מסך 2023-08-10 232434.png-
יהיה מי שיאמר
שהוא לא מצליח לחסוך
אבל אם יקח הלוואה
זה יהיה עבורו מחייב לפרוע את החוב
ורק כך יוכל להגיע להשקעה.
כל אחד צריך לעשות את השיקול שלו. -
ושוב לתושבי אחיסמך שקיבלו החזר כספי
שאלתם זהה לחלוטין
האם לקחת הלוואה כדי להשקיע
כי המשכנתא הנוגסת מחשבונם מידי חודש
אם הם לא מחזירים אותה הם למעשה לווים אותה.
אבל מבחינה פסיכולוגית יש הבדל.
כי הלוואה לצורך השקעה קשה לקחת
אבל את המשכנתא הם כבר לקחו
אז כעת הם רוצים להשקיע.
אבל מלכתחילה אסור לבן אדם לעשות דבר כזה
כי השקעה שלא שווה לקחת עליה הלוואה.
שווה לפרוע אותה לפני שמשקיעים.
ומי שמצא בעצמו שהוא מחליט מהרגש
הוא רק ממקם את עצמו גבוה יותר במדד הסיכון.-
באופן שיש צבירה מושקעת החייבת במס ומשיכה ההשקעה תהיה חייבת במס,
כדאי לשקול ללוות כדי שלא למשוך את ההשקעה ולהתחייב במס ולמעשה לדחות את המס.
לדוגמא אם למשקיע יש 100,000 ש"ח מושקעים שמשיכתם תחייב אותו במס ע"ס 10,000 ש"ח
על המשקיע להוסיף משקל לקחת הלוואה כדי לדחות את המס. -
נקודה נוספת שהחכמתי מ @ראובן 23
לגבי מי שסבור למשוך קרן השתלמות כדי לכסות את המשכנתא. (לדיון>>>)
שצריך לשקול זאת בצורה שונה כי נושא המס שכתבתי בנקודה 5 לא קיים בקרן השתלמות.
וזאת הטבה שתתפספס
וגם תתפספס הנזילות של הקרן השתלמות בשש שנים הקרובות.
אשמח לשמוע את דעתכם.
לעיתים המעלה של השקעת חסכונות חודשית, עשויה להיות מניבה יותר מהשקעה חד פעמית.
אם משקיע נכנס בפעם אחת לשוק שיתברר בהמשך שהיה גבוה, אז היה עדיף לו להשקיע כל חודש סכום קטן והרווחים יהיו גדולים יותר. להמשך קריאה>>>ולפעמים (ולטווח רחוק כמעט תמיד) מתברר בדיוק ההיפך, שמי שנכנס בסכום גדול בהתחלה קצר את כל העליות בכפולות בהמשך
-
-
החובות שיש לי הם אלו: (שימו לב למה שכתבתי בסוף!)
משכנתא:
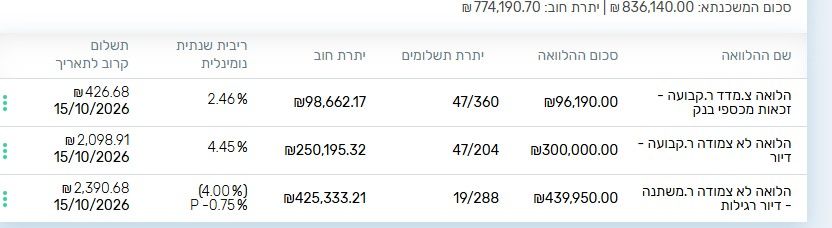
והלוואות בנקאיות: ע"ס 40 אלף ש"ח בריבית של P+1 לעוד 63 חודשים (5+ שנים)
ועוד הלוואה ע"ס 47 בריבית P+1 לעוד 73 חודשים (6 שנים)בוודאי שלפחות חלק מהסכום אני רוצה לפרוע. השאלה מה הכי כדאי,
|-עוד נקודה שחשוב לציין שעד היום הייתי מקבל כ2500 ש"ח כל חודש בשביל פרעון חלק מההלוואות. ולאחר שאני יקבל את הכסף אני כבר לא יקבל את הסכום החודשי. כלומר אני צריך שע"י הפרעון גם יוקטן ההחזר החודשי שלי בסכום משמעותי.
השאלה איך לשחק עם זה?-|@חיסכון-לחתונה ככלל, אני לא בעד לסגור הלוואות, אלא אם הן יקרות. עם הכסף תמיד אפשר לעשות דברים טובים יותר. זו גם דרך לחסוך כסף.
כמעט כל השקעה מנייתית תניב יותר. ואם תשקיע בקרן ממונפת תרוויח הרבה יותר. גם לקנות דירה קטנה ולהשכיר זו אופציה טובה. אנשים משלמים על הלוואות כדי להשקיע. הנה יש לך אותה ביד למה לזרוק? -
לעיתים המעלה של השקעת חסכונות חודשית, עשויה להיות מניבה יותר מהשקעה חד פעמית.
אם משקיע נכנס בפעם אחת לשוק שיתברר בהמשך שהיה גבוה, אז היה עדיף לו להשקיע כל חודש סכום קטן והרווחים יהיו גדולים יותר. להמשך קריאה>>>ולפעמים (ולטווח רחוק כמעט תמיד) מתברר בדיוק ההיפך, שמי שנכנס בסכום גדול בהתחלה קצר את כל העליות בכפולות בהמשך
לא קראתי מה כתוב העתקתי כיוון שחסום לו
ככלל אני חושב שהתשובות לא אמיתיות כיון שדבר ראשון צריך לראות מי האדם מה היכולות שלו ומה התוכניות שלו מחתן וכו' ככה שלשאול בפורום ולעשות על פי זה בלי שקלול נתונים זה טעות
-
אני מעתיק לך את ההודעה הראשונה בלי לקרוא אותה
יש על זה דיון שםעודכן: אייר תשפ"ד
בימים האחרונים פנו אלי קבוצה מגובשת מאחיסמך וביקשו את תשובתי לשאלה הבאה:
כחברי קבוצת הרכישה קבלנו החזר כספי בסכום של כ100,000 ש"ח.
מה לעשות בכסף,
האם לפרוע את ברכיב הצמוד במשכנתא, או אולי להשקיע את הכסף?התשובה היא שאין תשובה אחת שמתאימה לכולם
לכן כיוונתי אותם לנקודות הבאות:-
ההיסטוריה היא שהשקעה במניות הניבה כ10% נומינאלי
ו7%ריאלי.
אפשר לצפות כאן וכאן בחלק מההיסטוריה.
ואפשר גם לראות שהתשואה תנודתית. -
אם כן הלוואה קבועה לא צמודה עם 5% ריבית.
מותירה מקום לתשואה של 5%.
בהלוואה שצמודה למדד או לפריים
יש להוסיף למשקל את הצפי לעליית ריבית
ואת החוסר ודאות. -
חשוב להבין גם שכאשר אנחנו לוקחים הלוואה
אנחנו מהמרים על השקל
כלומר במקרה שמדדי המניות יעלו אבל גם השקל יעלה,
לא נצליח לקבל מספיק תשואה מההשקעה.
וזה מה שקרה כאן בעשור האחרון ששער השקל עלה מול שאר המטבעות מקור: בלומברג
למרות שההימור הוא לא כל כך גדול
כי ההיגיון נוטה שבטווח הארוך יהיה איזון בין המטבעות של המדינות המפותחות. -
לכל השקעה יש להוסיף לחישוב עלויות דמי ניהול ועמלות.
-
הרווח מכיסוי המשכנתא ואי תשלום ריבית לא ממוסה, בעוד הרווח מהשקעה ממוסה.
-
ככל וההשקעה תניב
זה יהיה משתלם יותר כי ההשקעה תהיה שווה יותר מההלוואה.
אבל אי אפשר לדעת מה העתיד צופן לנו. -
לעיתים המעלה של השקעת חסכונות חודשית, עשויה להיות מניבה יותר מהשקעה חד פעמית.
אם משקיע נכנס בפעם אחת לשוק שיתברר בהמשך שהיה גבוה, אז היה עדיף לו להשקיע כל חודש סכום קטן והרווחים יהיו גדולים יותר. להמשך קריאה>>> -
משכנתא זהו מינוף מתמעט
כי כל חודש הולך ופוחת נטל החוב. -
ריבית עולה בגלל שיש אינפלציה.
אם כן אנחנו לא באמת מפסידים כל כך הרבה מהריבית
כי מה שעולה לנו הריבית, זה מתבקש שנשלם בגלל שהאינפלציה גבוהה
רוב עליית הריבית מתקזזת ריאלית.
בסך הכל הבנק כמו אומר:
אני לא מאפשר ללווה להרוויח פעמיים גם ריבית נמוכה וגם את ההגנה מאינפלציה.
כעת נביט לתשואה האמיתית של שוק המניות כלומר לתשואה הריאלית.
נגלה שקיבלנו תשואה ריאלית מעל האינפלציה רק 7% (בערך)
כעת נניח שהבנק לוקח מאיתנו 1% נוסף של ריבית מעל האינפלציה
אם כן נותרנו עם רווח 6%.
רק שצריך לבחון את ההנחה הזאת שהריבית היא תמיד ביחס לאינפלציה
בגדול ההנחה די נכונה אבל רחוקה מלהיות מדוייקת
אפשר לראות בגרף המצורף
שהמתאם בין האינפלציה לריבית בארצות הברית אינו מדויק
צילום מסך 2023-08-10 232434.png-
יהיה מי שיאמר
שהוא לא מצליח לחסוך
אבל אם יקח הלוואה
זה יהיה עבורו מחייב לפרוע את החוב
ורק כך יוכל להגיע להשקעה.
כל אחד צריך לעשות את השיקול שלו. -
ושוב לתושבי אחיסמך שקיבלו החזר כספי
שאלתם זהה לחלוטין
האם לקחת הלוואה כדי להשקיע
כי המשכנתא הנוגסת מחשבונם מידי חודש
אם הם לא מחזירים אותה הם למעשה לווים אותה.
אבל מבחינה פסיכולוגית יש הבדל.
כי הלוואה לצורך השקעה קשה לקחת
אבל את המשכנתא הם כבר לקחו
אז כעת הם רוצים להשקיע.
אבל מלכתחילה אסור לבן אדם לעשות דבר כזה
כי השקעה שלא שווה לקחת עליה הלוואה.
שווה לפרוע אותה לפני שמשקיעים.
ומי שמצא בעצמו שהוא מחליט מהרגש
הוא רק ממקם את עצמו גבוה יותר במדד הסיכון.-
באופן שיש צבירה מושקעת החייבת במס ומשיכה ההשקעה תהיה חייבת במס,
כדאי לשקול ללוות כדי שלא למשוך את ההשקעה ולהתחייב במס ולמעשה לדחות את המס.
לדוגמא אם למשקיע יש 100,000 ש"ח מושקעים שמשיכתם תחייב אותו במס ע"ס 10,000 ש"ח
על המשקיע להוסיף משקל לקחת הלוואה כדי לדחות את המס. -
נקודה נוספת שהחכמתי מ @ראובן 23
לגבי מי שסבור למשוך קרן השתלמות כדי לכסות את המשכנתא. (לדיון>>>)
שצריך לשקול זאת בצורה שונה כי נושא המס שכתבתי בנקודה 5 לא קיים בקרן השתלמות.
וזאת הטבה שתתפספס
וגם תתפספס הנזילות של הקרן השתלמות בשש שנים הקרובות.
אשמח לשמוע את דעתכם.
אם כן הלוואה קבועה לא צמודה עם 5% ריבית.
מותירה מקום לתשואה של 5%.מה שאתה כותב נכון אבל גם לא לגמרי מדוייק, כיון שבמשכנתא זה סילוק בלוח שפיצר, כך שהריבית למעשה גבוהה יותר.
זה שההלואה היא בלוח שפיצר זה סיבה שהריבית היא בס"ה פחות מ5%,
כיון שלאורך הזמן הלואה אינו מחזיק את כל הקרן כך שאינו משלם ריבית על כל הקרן לכל אורך התקופה,
ולפי איך שבדקתי בעבר משכנתא ל30 שנה בריבית של 5% נחשבת ריבית של 3.1% ביחס לכל התקופה, כך שאם הוא מתכוון להחזיק את ההשקעה לכל אורך התקופה, הרווח יהיה בין 3.1% ל10% לפי הדוגמה שלעיל. -
-
מבלי להתיחס לכל הנאמר לעיל יש שם דברים נכונים ויש פחות יש טעות שראיתי שחוזר על עצמה כל הזמן ואפילו יועץ כלכלת משפחה מפורסם כתב אותה פעם אחת אם לקחתי הלוואה במשכנתא נניח ב5% ויש לי תשואה של 7% ראלי הפער הוא לא 2% כי על ההשקעה יש ריבית דריבית ועל ההלואה זה נשחק מה שאומר שברוב המקרים בשקלול השנים זה בין 2.5% ל3% ריבית בלבד זה טעות גסה ומטעה.
מה שאתה כותב נכון אבל גם לא לגמרי מדוייק, כיון שבמשכנתא זה סילוק בלוח שפיצר, כך שהריבית למעשה גבוהה יותר.
בגלל שזה לוח שפיצר לכן בשנה הראשונה זה 5% לדוגמא ובשנה השניה הקרן יורדת וזה 5% עלסכום קטן יותר וכן הלאה ובשקלול זה יצא על כל הסכום ריבית של קצת יותר מחצי.
-
החובות שיש לי הם אלו: (שימו לב למה שכתבתי בסוף!)
משכנתא:
והלוואות בנקאיות: ע"ס 40 אלף ש"ח בריבית של P+1 לעוד 63 חודשים (5+ שנים)
ועוד הלוואה ע"ס 47 בריבית P+1 לעוד 73 חודשים (6 שנים)בוודאי שלפחות חלק מהסכום אני רוצה לפרוע. השאלה מה הכי כדאי,
|-עוד נקודה שחשוב לציין שעד היום הייתי מקבל כ2500 ש"ח כל חודש בשביל פרעון חלק מההלוואות. ולאחר שאני יקבל את הכסף אני כבר לא יקבל את הסכום החודשי. כלומר אני צריך שע"י הפרעון גם יוקטן ההחזר החודשי שלי בסכום משמעותי.
השאלה איך לשחק עם זה?-|@חיסכון-לחתונה
אני אישית הייתי פורע רק את 2 ההלוואות מה שיקטין לך די משמעותי את ההחזר החודשי
והם גם הרביות הכי גבוהות.
את השאר תשקיע איפה שאתה יודע הכי טוב.
אם אתה לא יודע- אם אתה לא צריך לתקופה הקרובה- 15 20 שנה תשקיע בסנופי.
בהצלחה.
נ.ב. כחבר ולא המלצה או תחליף ליעוץ. -
תודה רבה על התובנות.
@בן-עליה בהחלט צודק שהכל תלוי באדם.
אך כמו שכתבתי יש לי מטרה של הפחתת החזר חודשי אך לא רק. ולא, אני לא עומד כרגע לפני חתונות (לפחות לא ב13 שנה הקרובוים)
בכל אופן אני יחדד את השאלה.
יש לי קופת גמל להשקעה. ששם אני מפקיד סכום חודשי של קרוב לאלף.
אולם, צריך לחשב פה עוד דבר בחישוב ההשקעות:
א. מס הכנסה. אם אני משקיע אז יש לי 25 אחוז מס על הרווח.
ב. אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה.@הגיוני לגבי מה שכתבת שהריבית הכי גבוה בהלוואות הבנקאיות אתה צודק במספר אבל לא בחשבון.
כי נכון שהם גבוהות יותר אך בזמן הם קצרות יותר.
הרי למעשה במסלול זכאות שלי אף ללא ההצמדה נכון הריבית פחות מחצי ממה שיש לי בבנקאיות אבל בגלל הפריסה התשלום הכולל של הריבית גבוה פי 5-6חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
תודה רבה על התובנות.
@בן-עליה בהחלט צודק שהכל תלוי באדם.
אך כמו שכתבתי יש לי מטרה של הפחתת החזר חודשי אך לא רק. ולא, אני לא עומד כרגע לפני חתונות (לפחות לא ב13 שנה הקרובוים)
בכל אופן אני יחדד את השאלה.
יש לי קופת גמל להשקעה. ששם אני מפקיד סכום חודשי של קרוב לאלף.
אולם, צריך לחשב פה עוד דבר בחישוב ההשקעות:
א. מס הכנסה. אם אני משקיע אז יש לי 25 אחוז מס על הרווח.
ב. אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה.@הגיוני לגבי מה שכתבת שהריבית הכי גבוה בהלוואות הבנקאיות אתה צודק במספר אבל לא בחשבון.
כי נכון שהם גבוהות יותר אך בזמן הם קצרות יותר.
הרי למעשה במסלול זכאות שלי אף ללא ההצמדה נכון הריבית פחות מחצי ממה שיש לי בבנקאיות אבל בגלל הפריסה התשלום הכולל של הריבית גבוה פי 5-6@חיסכון-לחתונה
זה לא נכון להסתכל על זה ככה.
הרי גם את המשכנתא אתה יכול לסלק מוקדם יותר.
מה שיותר יקר עדיף לפרוע. -
תודה רבה על התובנות.
@בן-עליה בהחלט צודק שהכל תלוי באדם.
אך כמו שכתבתי יש לי מטרה של הפחתת החזר חודשי אך לא רק. ולא, אני לא עומד כרגע לפני חתונות (לפחות לא ב13 שנה הקרובוים)
בכל אופן אני יחדד את השאלה.
יש לי קופת גמל להשקעה. ששם אני מפקיד סכום חודשי של קרוב לאלף.
אולם, צריך לחשב פה עוד דבר בחישוב ההשקעות:
א. מס הכנסה. אם אני משקיע אז יש לי 25 אחוז מס על הרווח.
ב. אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה.@הגיוני לגבי מה שכתבת שהריבית הכי גבוה בהלוואות הבנקאיות אתה צודק במספר אבל לא בחשבון.
כי נכון שהם גבוהות יותר אך בזמן הם קצרות יותר.
הרי למעשה במסלול זכאות שלי אף ללא ההצמדה נכון הריבית פחות מחצי ממה שיש לי בבנקאיות אבל בגלל הפריסה התשלום הכולל של הריבית גבוה פי 5-6אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה
לטווח רחוק בדיוק להיפך. לטווח רחוק העליה מאד גדולה, ככל שתכניס מוקדם יותר, תרוויח יותר
-
תודה רבה על התובנות.
@בן-עליה בהחלט צודק שהכל תלוי באדם.
אך כמו שכתבתי יש לי מטרה של הפחתת החזר חודשי אך לא רק. ולא, אני לא עומד כרגע לפני חתונות (לפחות לא ב13 שנה הקרובוים)
בכל אופן אני יחדד את השאלה.
יש לי קופת גמל להשקעה. ששם אני מפקיד סכום חודשי של קרוב לאלף.
אולם, צריך לחשב פה עוד דבר בחישוב ההשקעות:
א. מס הכנסה. אם אני משקיע אז יש לי 25 אחוז מס על הרווח.
ב. אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה.@הגיוני לגבי מה שכתבת שהריבית הכי גבוה בהלוואות הבנקאיות אתה צודק במספר אבל לא בחשבון.
כי נכון שהם גבוהות יותר אך בזמן הם קצרות יותר.
הרי למעשה במסלול זכאות שלי אף ללא ההצמדה נכון הריבית פחות מחצי ממה שיש לי בבנקאיות אבל בגלל הפריסה התשלום הכולל של הריבית גבוה פי 5-6@חיסכון-לחתונה לגבי המס, משלמים אותו רק על הרווח ורק כשמושכים, ובגמל להשקעה זה על הרווח הריאלי אחרי האינפלציה, אז זה לא סיבה לוותר על ההשקעה. ולגבי ההלוואות, שתי ההלוואות של פריים פלוס אחד הן גם הכי יקרות וגם אלה שהכי יורידו לך את ההחזר החודשי, אז שם הייתי מתחיל.
ענו על סקרים וצברו נקודות
מקבלים שוברים עם ביי מי -
@חיסכון-לחתונה לגבי המס, משלמים אותו רק על הרווח ורק כשמושכים, ובגמל להשקעה זה על הרווח הריאלי אחרי האינפלציה, אז זה לא סיבה לוותר על ההשקעה. ולגבי ההלוואות, שתי ההלוואות של פריים פלוס אחד הן גם הכי יקרות וגם אלה שהכי יורידו לך את ההחזר החודשי, אז שם הייתי מתחיל.
@חופש-כלכלי
אתה אומר שהמס של "קופות גמל להשקעה" הוא לא כולל אינפלציה?
זה בשורה אדירה שלא הייתי מודע אליה.
איך מחשבים את זה? לפי כל שנה? כי אם אני מושך עוד 20 שנה אז עד אז האינפלציה מהיות תעלה ב40 אחוז במקרה הטוב (2 אחוז לשנה) לא?
אז אני ישלם מס רק על 60 אחוז מהרווח? -
תודה רבה על התובנות.
@בן-עליה בהחלט צודק שהכל תלוי באדם.
אך כמו שכתבתי יש לי מטרה של הפחתת החזר חודשי אך לא רק. ולא, אני לא עומד כרגע לפני חתונות (לפחות לא ב13 שנה הקרובוים)
בכל אופן אני יחדד את השאלה.
יש לי קופת גמל להשקעה. ששם אני מפקיד סכום חודשי של קרוב לאלף.
אולם, צריך לחשב פה עוד דבר בחישוב ההשקעות:
א. מס הכנסה. אם אני משקיע אז יש לי 25 אחוז מס על הרווח.
ב. אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה.@הגיוני לגבי מה שכתבת שהריבית הכי גבוה בהלוואות הבנקאיות אתה צודק במספר אבל לא בחשבון.
כי נכון שהם גבוהות יותר אך בזמן הם קצרות יותר.
הרי למעשה במסלול זכאות שלי אף ללא ההצמדה נכון הריבית פחות מחצי ממה שיש לי בבנקאיות אבל בגלל הפריסה התשלום הכולל של הריבית גבוה פי 5-6@חיסכון-לחתונה נכון, אבל זה לא 60 אחוז מהרווח. מחשבים את זה פעם אחת ביום המשיכה, כל הפקדה מוצמדת למדד מהיום שהפקדת אותה, ורק מה שמעל זה נחשב רווח ועליו משלמים 25 אחוז. הפטור הוא על עליית המדד על הכסף שהפקדת, לא על חלק מהרווח.
לדוגמה, הפקדת 100 אלף ואחרי 20 שנה יש בקופה 300 אלף. אינפלציה של 2 אחוז בשנה זה בערך 49 אחוז אחרי 20 שנה, לא 40, כי זה מצטבר. אז אחרי הצמדה ה-100 אלף שהפקדת שווים בערך 149 אלף. הרווח הוא 200 אלף, אבל המס הוא רק על 151 אלף, בערך 38 אלף במקום 50 אלף. כך שבדוגמה הזו משלמים מס על קצת יותר משלושה רבעים מהרווח.
ואם מושכים אחרי גיל 60 כקצבה חודשית, אין מס בכלל.



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)