

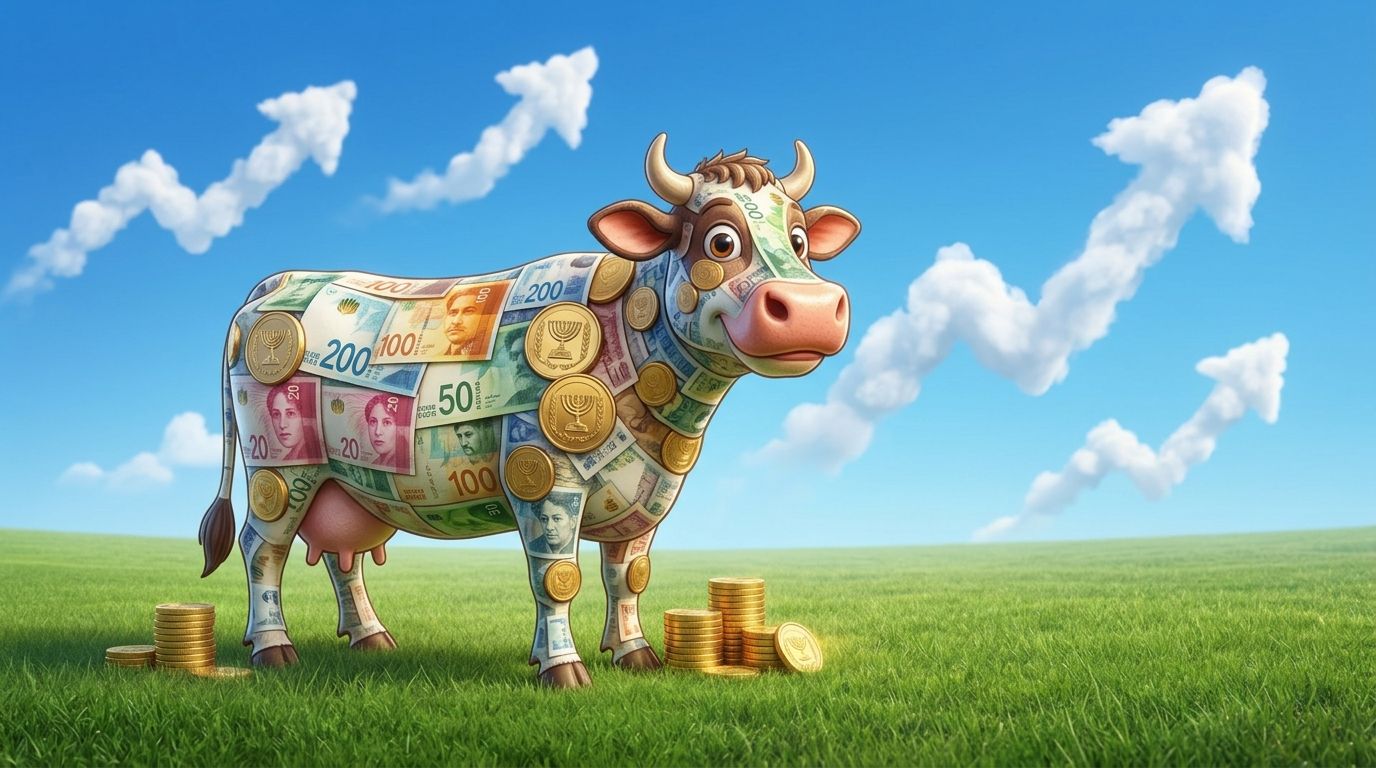
אני רוצה לקנות פרה!! 🐮🐄
נדל"ן ומשכנתאות
18
פוסטים
6
כותבים
153
צפיות
7
עוקבים
-
תגידו, נכון שכל יום אחרי התפילה אנחנו עושים את הסיבוב הקבוע למכולת השכונתית? קונים ליטר או שניים של חלב, וחוזרים הביתה.
עכשיו תחשבו על זה רגע: זה לא בזבוז כסף משווע לרכוש ככה חלב מדי יום ביומו? לשלם שוב ושוב כמעט שמונה שקלים על קרטון בודד? לא עדיף פשוט לקנות פרה?! פרה ממוצעת עולה בסך הכל כ-6,000 ש"ח. תוך שלוש-ארבע שנים של קניית חלב יומיומית אתם כבר מכסים את ההשקעה, ומכאן ואילך – הכל חיסכון נקי ורווח טהור!
מה אתם אומרים? למה בעצם אף אחד לא חושב על זה?
זאת כמובן בדיחה, ואני מקווה שלקחתם אותי בהומור.
אבל בואו נעבור לרצינות.
רוב העולם בטוח שלגור בשכירות זה "לזרוק כסף לפח". והאמת? זה פשוט לא נכון.
בדיוק כמו שלצרוך חלב במכולת זה לא בזבוז כסף ואף אחד לא שוקל להקים רפת בחצר, כך בדיוק הדבר לגבי מגורים בשכירות. 'שכירות' היא מוצר לכל דבר ועניין. כמו שאנחנו קונים מוצר שנקרא 'חלב' או מוצר שנקרא 'לחם', ואף אחד לא מרגיש רע עם זה שלא קנינו את המפעל או את המאפייה – כך גם עם קורת גג.
שכירות היא מוצר צריכה. ועל מוצר? אולי תתפלאו לשמוע, אבל פשוט משלמים.
זה קודם כל. נקודה ראשונה. שכירות דירה? בזבוז זה לא.
אז למה בכל זאת רוב האנשים נבהלים מהמילה "שכירות" ורצים לקנות דירה בכל מחיר?
זה קורה בגלל שתי סיבות מרכזיות:
הסיבה הראשונה (ואולי המרכזית): הפסיכולוגיה של "הקירות שלי": חונכנו על הברכיים של תפיסה שדירה היא "הביטחון המרכזי בחיים". אנחנו רוצים לתקוע מסמר בקיר בלי לבקש רשות מאף אחד.
וסיבה שנייה, קל לנו לראות את התשלום החודשי לשכירות כהוצאה שנעלמת, ואת התשלום למשכנתה כחיסכון.
כי אם אני ממילא משלם, חבל שזה לא הולך על המשכנתא...אבל כאן בדיוק שוכבת הטעות הפיננסית הגדולה.
על הסיבה הראשונה לא ארחיב, אני לא פסיכולוג, ואין לי איך להתמודד עם הטיעון הזה.
כן אגע בנקודה השנייה.
כשאנו משלמים שכירות של 4,000 ש"ח ומעלה, אנו יודעים בדיוק שזה המחיר של המוצר. אבל כשאנו קונים דירה ומשלמים משכנתה של 4,000 ש"ח, אנו שוכחים את "עלות הריבית" – הכסף שהבנק לוקח מכם על ההלוואה, שהוא כסף שנזרק לפח בדיוק כמו שכירות.
כי כשאנו משלמים משכנתא של 4 אלף - מתוכם, יותר מרבע (!) זה ריביות שהם בזבוז כסף אמיתי (לפחות יותר מביזבוז כסף של שכירות...)מעבר לזה, בעלות על דירה מביאה איתה "עלויות תחזוקה של פרה": פיצוץ בצנרת? דוד שנשרף? שיפוץ של הבניין? הכל יוצא מהכיס שלכם. השוכר, לעומת זאת, מרים טלפון לבעל הבית וממשיך בשגרת היום שלו.
אז מה אני רוצה להגיד לכם? לא לרכוש דירה? (יזרקו אותי מכל הרוחות...)
אז ממש לא. אני כן רוצה להציע לפקוח את העיניים, קצת יותר למרחוק.הטעות הגדולה ביותר של שוכרי הדירות היא שהם משלמים שכירות, ואת שאר הכסף הם מבזבזים. זו הדרך הנכונה והבטוחה לזרוק כסף לפח (בציניות, כן?)
זה לא לעשות. מה כן?
יש לכם כסף מיותר? (יש! בטח שיש, אם השכירות הייתה עולה בעוד 200-500 ש"ח היה לכם או לא? אז יש)הסוד של עשירים הוא לא שהם מרוויחים מיליונים (בעצם, אולי גם), אלא שהם "מעלים לעצמם את השכירות" באופן יזום. הם לוקחים את אותם 500 או 1,000 שקלים בכל חודש, ומעבירים אותם בהוראת קבע אוטומטית ישירות לאפיקי השקעה: למדדי מניות מובילים בעולם (כמו ה-S&P 500), לקופות גמל להשקעה או לקרנות מחקות.
בזמן שהחברים שלכם משתעבדים לריביות של הבנק על דירה שהם קנו ביוקר, אתם שגרים בשכירות - הכסף שלכם יושב בשוק ההון ומייצר אפקט של "ריבית דריבית" – הכסף שלכם עושה ילדים, והילדים עושים נכדים.
בטווח של 15-20 שנה, ה-500 שקלים האלו ש"הפרשתם לעצמכם" יהפכו להון עצמי עצום. הון שיאפשר לכם לקנות דירה במזומן אם תרצו (בלי משכנתא!), או פשוט להמשיך לחיות כמו מלכים בשכירות, כשאת החלב שלכם אתם קונים מהרווחים של ההשקעות – ולא מהדם והיזע של העבודה שלכם.
השורה התחתונה -
אל תקנו פרה רק כי כולם קונים, ואל תקנו דירה רק כדי להגיד "יש לי נכס".
תקנו חלב במכולת, תגורו בשכירות בראש שקט, ואת הכסף הגדול שלכם – תשלחו לעבוד בשוק ההון. לאורך זמן, ההיסטוריה הפיננסית מוכיחה שמי שמשקיע את ההון שלו בצורה חכמה, מגיע לרווחה כלכלית הרבה יותר מהר ממי שקשר את הגורל שלו לבלוקים ובטון.
אני כותב את זה מתוך תהליך אישי שעברתי וחוויתי על בשרי. כמובן לא אפרט מדי, כן אומר שמי שהולך בצעד נכון ומחושב ולא אחר תופעת ה'עדר', יכול רק להרוויח מכך. המון.
-
-
ההשוואה לחלב ממש לא נכונה
חלב זה דבר מתכלה ומשלמים כי זה צורך
לעומת זה זאת דירה גם אם תשלם יותר בסוף יש לך משהו ביד שתוכל למכור לשעת הצורך
מאשר שכירות שאתה גם משלם וגם בסוף אין לך כלום בידההשוואה לחלב ממש לא נכונה
חלב זה דבר מתכלה ומשלמים כי זה צורךגם דירה מתכלה
תעשו בירור קצר כל כמה שנים מקובל היום בשוק לשפץ בית בגלל בלאילעומת זה זאת דירה גם אם תשלם יותר בסוף יש לך משהו ביד שתוכל למכור לשעת הצורך
גם תיק בשוק ההון נשאר ובגדול וגם הרבה יותר קל לממש לעומת נדל''ן
מאשר שכירות שאתה גם משלם וגם בסוף אין לך כלום ביד
יש לך דיור חודשי בדיוק כמו שיש לך כשהבלוקים רשומים על שמך
-
ההשוואה לחלב ממש לא נכונה
חלב זה דבר מתכלה ומשלמים כי זה צורךגם דירה מתכלה
תעשו בירור קצר כל כמה שנים מקובל היום בשוק לשפץ בית בגלל בלאילעומת זה זאת דירה גם אם תשלם יותר בסוף יש לך משהו ביד שתוכל למכור לשעת הצורך
גם תיק בשוק ההון נשאר ובגדול וגם הרבה יותר קל לממש לעומת נדל''ן
מאשר שכירות שאתה גם משלם וגם בסוף אין לך כלום ביד
יש לך דיור חודשי בדיוק כמו שיש לך כשהבלוקים רשומים על שמך
גם דירה מתכלה
תעשו בירור קצר כל כמה שנים מקובל היום בשוק לשפץ בית בגלל בלאישיפוץ נכון אבל אחרי הכל יש לך 4 קירות שעולות הון במקום לשלם על ה4 קירות אבל למשכיר
גם תיק בשוק ההון נשאר ובגדול וגם הרבה יותר קל לממש לעומת נדל''ן
זה בדיוק הבעיה שאפשר לממש ולכן במשך הזמן אפשר למשוך משם ולא נשארים עם הרבה, ובפרט אם יש מצב כלכלי קצת בעייתי שמורידים או מפסיקים את החיסכון
יש לך דיור חודשי בדיוק כמו שיש לך כשהבלוקים רשומים על שמך
השאלה אם אתה משלם לכיס שלך או לכיס של אחרים
-
-
@שששששש אף אחד לא באמת דוגל בשכירות דירה ולסגור עיניים. כן אם זה נעשה בשום שכל.
לגבי שכירות רכב, בהחלט שווה כאו"א לשבת עם עצמו, ולחשבן כלכלי (לא נוחות!) מה יצא יותר שווה לו.
אם הוא נוסע הרבה - אז שיקנה. אבל אם לא, מה העניין?
אבל השאלה שלך מראה שלקחת את השורה התחתונה מבלי להבין את הרעיון.
'שכירות' וכל מה שכתבתי הוא רק משל.
הנמשל? לפקוח עיניים, ולחשבן. לבדוק. להתייעץ.
לא לעשות מה שכולם עושים.
אז כן, אני דוגל בפקיחת עיניים לכל החיים. גם לרכב. בהחלט. -
תגידו, נכון שכל יום אחרי התפילה אנחנו עושים את הסיבוב הקבוע למכולת השכונתית? קונים ליטר או שניים של חלב, וחוזרים הביתה.
עכשיו תחשבו על זה רגע: זה לא בזבוז כסף משווע לרכוש ככה חלב מדי יום ביומו? לשלם שוב ושוב כמעט שמונה שקלים על קרטון בודד? לא עדיף פשוט לקנות פרה?! פרה ממוצעת עולה בסך הכל כ-6,000 ש"ח. תוך שלוש-ארבע שנים של קניית חלב יומיומית אתם כבר מכסים את ההשקעה, ומכאן ואילך – הכל חיסכון נקי ורווח טהור!
מה אתם אומרים? למה בעצם אף אחד לא חושב על זה?
זאת כמובן בדיחה, ואני מקווה שלקחתם אותי בהומור.
אבל בואו נעבור לרצינות.
רוב העולם בטוח שלגור בשכירות זה "לזרוק כסף לפח". והאמת? זה פשוט לא נכון.
בדיוק כמו שלצרוך חלב במכולת זה לא בזבוז כסף ואף אחד לא שוקל להקים רפת בחצר, כך בדיוק הדבר לגבי מגורים בשכירות. 'שכירות' היא מוצר לכל דבר ועניין. כמו שאנחנו קונים מוצר שנקרא 'חלב' או מוצר שנקרא 'לחם', ואף אחד לא מרגיש רע עם זה שלא קנינו את המפעל או את המאפייה – כך גם עם קורת גג.
שכירות היא מוצר צריכה. ועל מוצר? אולי תתפלאו לשמוע, אבל פשוט משלמים.
זה קודם כל. נקודה ראשונה. שכירות דירה? בזבוז זה לא.
אז למה בכל זאת רוב האנשים נבהלים מהמילה "שכירות" ורצים לקנות דירה בכל מחיר?
זה קורה בגלל שתי סיבות מרכזיות:
הסיבה הראשונה (ואולי המרכזית): הפסיכולוגיה של "הקירות שלי": חונכנו על הברכיים של תפיסה שדירה היא "הביטחון המרכזי בחיים". אנחנו רוצים לתקוע מסמר בקיר בלי לבקש רשות מאף אחד.
וסיבה שנייה, קל לנו לראות את התשלום החודשי לשכירות כהוצאה שנעלמת, ואת התשלום למשכנתה כחיסכון.
כי אם אני ממילא משלם, חבל שזה לא הולך על המשכנתא...אבל כאן בדיוק שוכבת הטעות הפיננסית הגדולה.
על הסיבה הראשונה לא ארחיב, אני לא פסיכולוג, ואין לי איך להתמודד עם הטיעון הזה.
כן אגע בנקודה השנייה.
כשאנו משלמים שכירות של 4,000 ש"ח ומעלה, אנו יודעים בדיוק שזה המחיר של המוצר. אבל כשאנו קונים דירה ומשלמים משכנתה של 4,000 ש"ח, אנו שוכחים את "עלות הריבית" – הכסף שהבנק לוקח מכם על ההלוואה, שהוא כסף שנזרק לפח בדיוק כמו שכירות.
כי כשאנו משלמים משכנתא של 4 אלף - מתוכם, יותר מרבע (!) זה ריביות שהם בזבוז כסף אמיתי (לפחות יותר מביזבוז כסף של שכירות...)מעבר לזה, בעלות על דירה מביאה איתה "עלויות תחזוקה של פרה": פיצוץ בצנרת? דוד שנשרף? שיפוץ של הבניין? הכל יוצא מהכיס שלכם. השוכר, לעומת זאת, מרים טלפון לבעל הבית וממשיך בשגרת היום שלו.
אז מה אני רוצה להגיד לכם? לא לרכוש דירה? (יזרקו אותי מכל הרוחות...)
אז ממש לא. אני כן רוצה להציע לפקוח את העיניים, קצת יותר למרחוק.הטעות הגדולה ביותר של שוכרי הדירות היא שהם משלמים שכירות, ואת שאר הכסף הם מבזבזים. זו הדרך הנכונה והבטוחה לזרוק כסף לפח (בציניות, כן?)
זה לא לעשות. מה כן?
יש לכם כסף מיותר? (יש! בטח שיש, אם השכירות הייתה עולה בעוד 200-500 ש"ח היה לכם או לא? אז יש)הסוד של עשירים הוא לא שהם מרוויחים מיליונים (בעצם, אולי גם), אלא שהם "מעלים לעצמם את השכירות" באופן יזום. הם לוקחים את אותם 500 או 1,000 שקלים בכל חודש, ומעבירים אותם בהוראת קבע אוטומטית ישירות לאפיקי השקעה: למדדי מניות מובילים בעולם (כמו ה-S&P 500), לקופות גמל להשקעה או לקרנות מחקות.
בזמן שהחברים שלכם משתעבדים לריביות של הבנק על דירה שהם קנו ביוקר, אתם שגרים בשכירות - הכסף שלכם יושב בשוק ההון ומייצר אפקט של "ריבית דריבית" – הכסף שלכם עושה ילדים, והילדים עושים נכדים.
בטווח של 15-20 שנה, ה-500 שקלים האלו ש"הפרשתם לעצמכם" יהפכו להון עצמי עצום. הון שיאפשר לכם לקנות דירה במזומן אם תרצו (בלי משכנתא!), או פשוט להמשיך לחיות כמו מלכים בשכירות, כשאת החלב שלכם אתם קונים מהרווחים של ההשקעות – ולא מהדם והיזע של העבודה שלכם.
השורה התחתונה -
אל תקנו פרה רק כי כולם קונים, ואל תקנו דירה רק כדי להגיד "יש לי נכס".
תקנו חלב במכולת, תגורו בשכירות בראש שקט, ואת הכסף הגדול שלכם – תשלחו לעבוד בשוק ההון. לאורך זמן, ההיסטוריה הפיננסית מוכיחה שמי שמשקיע את ההון שלו בצורה חכמה, מגיע לרווחה כלכלית הרבה יותר מהר ממי שקשר את הגורל שלו לבלוקים ובטון.
אני כותב את זה מתוך תהליך אישי שעברתי וחוויתי על בשרי. כמובן לא אפרט מדי, כן אומר שמי שהולך בצעד נכון ומחושב ולא אחר תופעת ה'עדר', יכול רק להרוויח מכך. המון.
לא עדיף פשוט לקנות פרה?! פרה ממוצעת עולה בסך הכל כ-6,000 ש"ח. תוך שלוש-ארבע שנים של קניית חלב יומיומית אתם כבר מכסים את ההשקעה, ומכאן ואילך – הכל חיסכון נקי ורווח טהור!
אז כן, אני דוגל בפקיחת עיניים לכל החיים.
וכאן הבן שואל, אז למה לא באמת לקנות פרה? טוב, אני לא מדבר על אנשים עירוניים. אבל מי שזה באפשרותו. מי שגר למשל במושב, למה לא?
אם לפקוח עיניים - אז עד הסוף, לא? -
לא עדיף פשוט לקנות פרה?! פרה ממוצעת עולה בסך הכל כ-6,000 ש"ח. תוך שלוש-ארבע שנים של קניית חלב יומיומית אתם כבר מכסים את ההשקעה, ומכאן ואילך – הכל חיסכון נקי ורווח טהור!
אז כן, אני דוגל בפקיחת עיניים לכל החיים.
וכאן הבן שואל, אז למה לא באמת לקנות פרה? טוב, אני לא מדבר על אנשים עירוניים. אבל מי שזה באפשרותו. מי שגר למשל במושב, למה לא?
אם לפקוח עיניים - אז עד הסוף, לא?אם לפקוח עיניים - אז עד הסוף, לא?
מקווה שלא יהיו פה אנשים שעוד בסוף יקנו פרה ושניים...
אבל שוב.
כמו כל דבר בחיים, גם אחרי שפוקחים עיניים, ויוצא מסקנא כלשהי. צריך גם עליה לפקוח עיניים...
אם שווה לך ההתעסקות בפרה עם כל התבן והריחות, וזה באפשרותך ממש, ומרגיש לך שזה שווה את החיסכון, ואתה אוהב בע"ח, אז למה לא?
רוב ככל בני האדם, לא יקנו פרה בכדי לחסוך כמה אלפי שקלים. נקודה.
כי בסופו של דבר, פקיחת עיניים כלכלית אמיתית פירושה להבין שזמן ושקט נפשי שווים כסף. לקנות פרה בשביל לחסוך 7 שקלים ביום, זה להחליף עבדות אחת (למכולת) בעבדות קשה בהרבה (לרפת).
וזה בדיוק הנמשל: מי שקונה דירה למגורים רק "כדי לא לזרוק כסף על שכירות", לעיתים קרובות מגלה שהוא שיעבד את שעות העבודה שלו, את הלילות שלו ואת הריכוז שלו בשביל קירות.אז כן, תפקחו עיניים עד הסוף – אבל אל תתבלבלו בין "לחסוך כסף" לבין "להשתעבד לחסכונות". המטרה של הכסף היא לשרת אותנו ולקנות לנו חופש, לא להפך. לכן, רובנו נמשיך לקנות את החלב שלנו בקרטון, ואת הכסף שנשאר נשלח לעבוד בשוק ההון – שם הוא לא צריך תבן, לא מייצר ריחות, ולא דורש מאיתנו לקום בארבע לפנות בוקר.
-
@שששששש אף אחד לא באמת דוגל בשכירות דירה ולסגור עיניים. כן אם זה נעשה בשום שכל.
לגבי שכירות רכב, בהחלט שווה כאו"א לשבת עם עצמו, ולחשבן כלכלי (לא נוחות!) מה יצא יותר שווה לו.
אם הוא נוסע הרבה - אז שיקנה. אבל אם לא, מה העניין?
אבל השאלה שלך מראה שלקחת את השורה התחתונה מבלי להבין את הרעיון.
'שכירות' וכל מה שכתבתי הוא רק משל.
הנמשל? לפקוח עיניים, ולחשבן. לבדוק. להתייעץ.
לא לעשות מה שכולם עושים.
אז כן, אני דוגל בפקיחת עיניים לכל החיים. גם לרכב. בהחלט.אף אחד לא באמת דוגל בשכירות דירה ולסגור עיניים. כן אם זה נעשה בשום שכל.
מה לעשות וזה מה שנשמע מהשורה התחתונה:
השורה התחתונה -
אל תקנו פרה רק כי כולם קונים, ואל תקנו דירה רק כדי להגיד "יש לי נכס".
תקנו חלב במכולת, תגורו בשכירות בראש שקט, ואת הכסף הגדול שלכם – תשלחו לעבוד בשוק ההון. לאורך זמן, ההיסטוריה הפיננסית מוכיחה שמי שמשקיע את ההון שלו בצורה חכמה, מגיע לרווחה כלכלית הרבה יותר מהר ממי שקשר את הגורל שלו לבלוקים ובטון.מה גם שאנשים עלולים לקרוא ולחשוב שאין ספק שעדיף לגור בשכירות ולא להבין שזה נהיה בחוסר ברירה למי שלא יכול ואז ממילא הוא גר בשכירות
-
אף אחד לא באמת דוגל בשכירות דירה ולסגור עיניים. כן אם זה נעשה בשום שכל.
מה לעשות וזה מה שנשמע מהשורה התחתונה:
השורה התחתונה -
אל תקנו פרה רק כי כולם קונים, ואל תקנו דירה רק כדי להגיד "יש לי נכס".
תקנו חלב במכולת, תגורו בשכירות בראש שקט, ואת הכסף הגדול שלכם – תשלחו לעבוד בשוק ההון. לאורך זמן, ההיסטוריה הפיננסית מוכיחה שמי שמשקיע את ההון שלו בצורה חכמה, מגיע לרווחה כלכלית הרבה יותר מהר ממי שקשר את הגורל שלו לבלוקים ובטון.מה גם שאנשים עלולים לקרוא ולחשוב שאין ספק שעדיף לגור בשכירות ולא להבין שזה נהיה בחוסר ברירה למי שלא יכול ואז ממילא הוא גר בשכירות
-
@שששששש אם הייתי הרמב"ם, הייתי מדקדק בדברי ולחשוב מה אנשים עלולים לחשוב.
אני סומך על האינטואיציה של חו"ר בנקל, שהבינו נכוחה את הדברים.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)