

מי יודע בלי לבדוק כמה דמי ניהול הוא משלם?
פנסיה, גמל וקרנות השתלמות
3
פוסטים
3
כותבים
29
צפיות
3
עוקבים
-
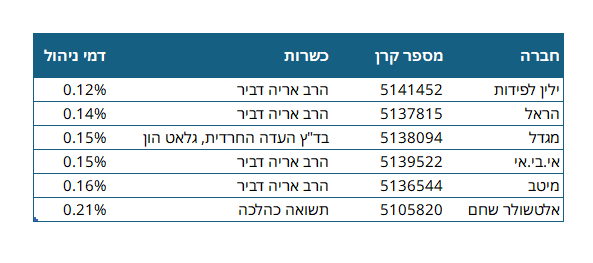
שאלה פשוטה. מי פה יודע בעל פה כמה דמי ניהול הוא משלם בפנסיה גם מההפקדה וגם מהצבירה? ומי שבדק לאחרונה ודיבר עם הקרן הצלחתם להוריד?
-
שאלה פשוטה. מי פה יודע בעל פה כמה דמי ניהול הוא משלם בפנסיה גם מההפקדה וגם מהצבירה? ומי שבדק לאחרונה ודיבר עם הקרן הצלחתם להוריד?
@חושב-וחושב
ממליץ על סוכן מעולה
0533160430 -
שאלה פשוטה. מי פה יודע בעל פה כמה דמי ניהול הוא משלם בפנסיה גם מההפקדה וגם מהצבירה? ומי שבדק לאחרונה ודיבר עם הקרן הצלחתם להוריד?
@חושב-וחושב
שאלה במקומה!
אם לא התמקחת כשפתחו לך את הקרן - בדרך כלל אפשר להוריד (אלא אם זה דרך הסדר עם מקום העבודה)תנסה, לא תפסיד ורק תלמד שיעור במו"מ...
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)