

מינוף על ידי הלוואות מחברות הביטוח
שוק ההון והשקעות
71
פוסטים
9
כותבים
4.8k
צפיות
8
עוקבים
-
מומחים בלבד !! נא להגיב. אני עומד לפני השקעה למעשה ואשמח לתגובתכם
באתר 'לירות' ראיתי פוסט : 50% רווח במינוף פוליסות חיסכון
על פניו זה נשמע הדרך הכי רווחית להרוויח 50% על ההון העצמי
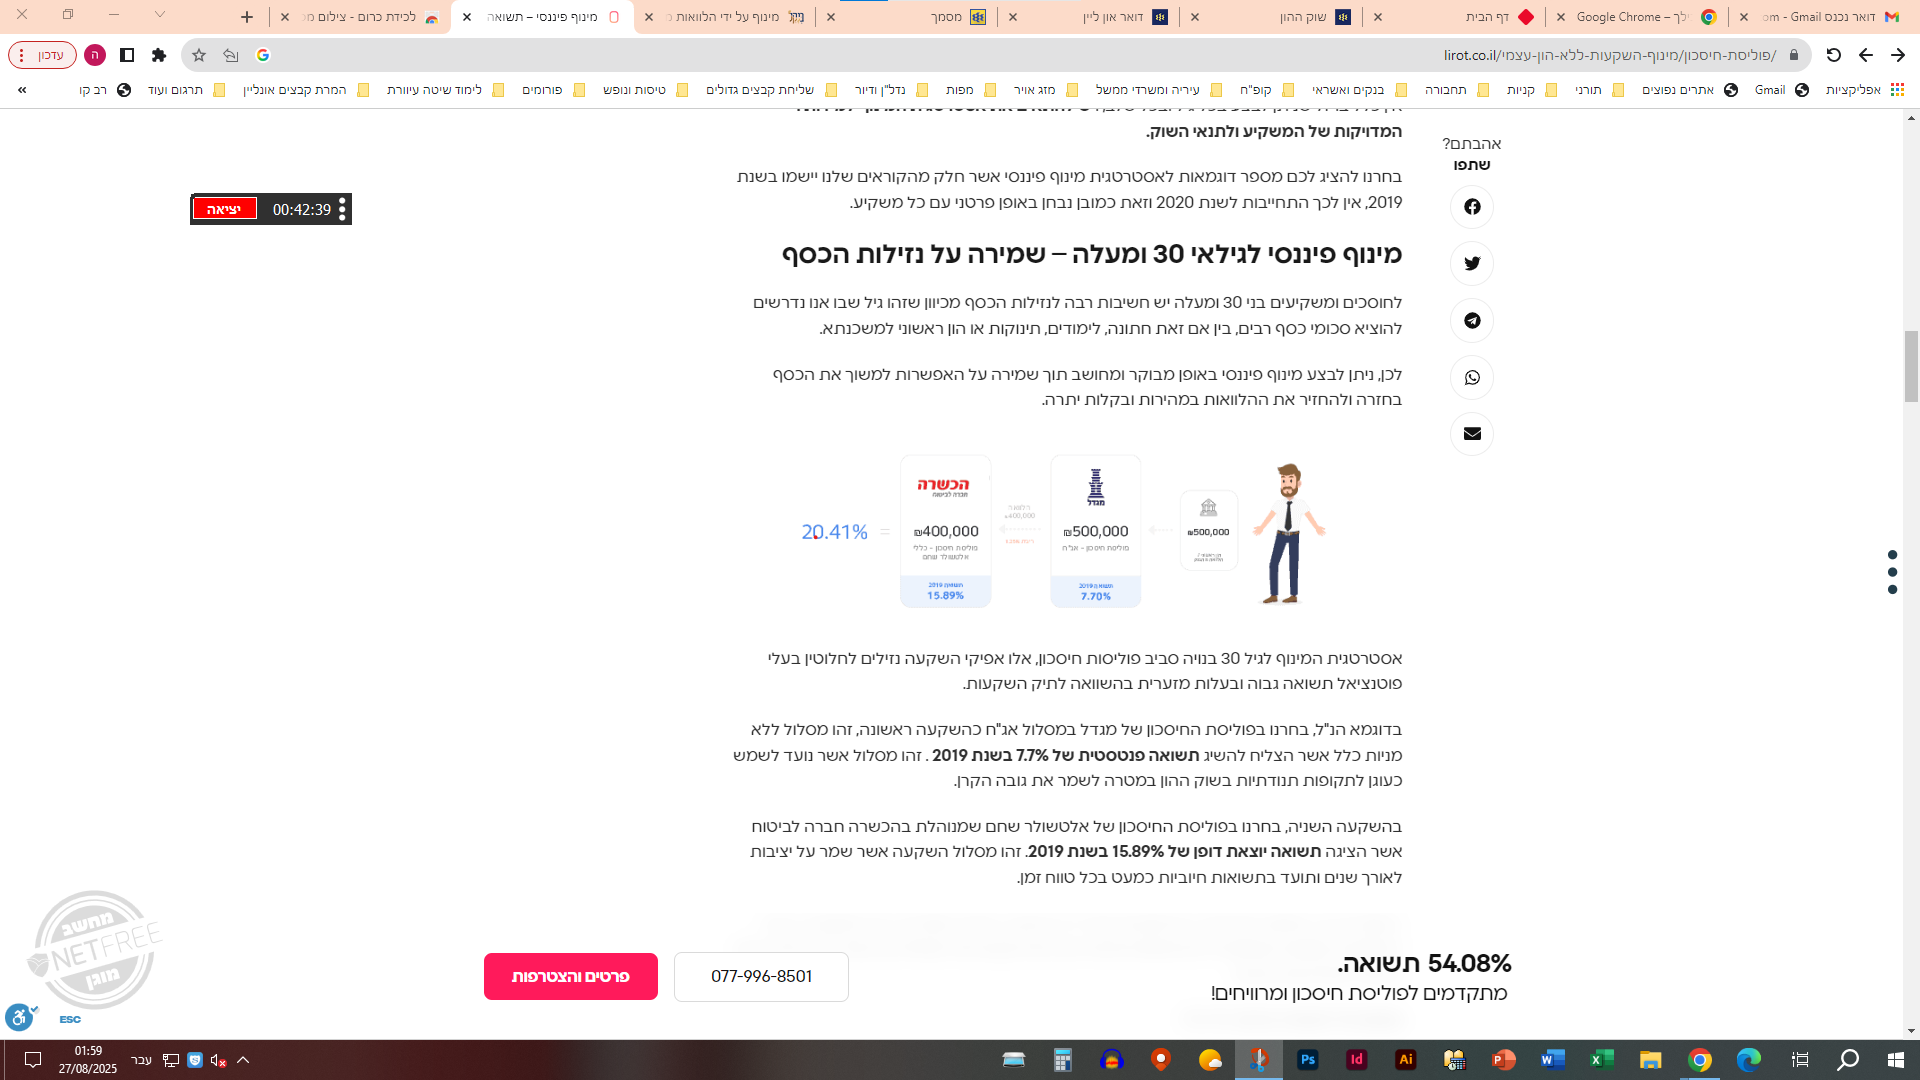
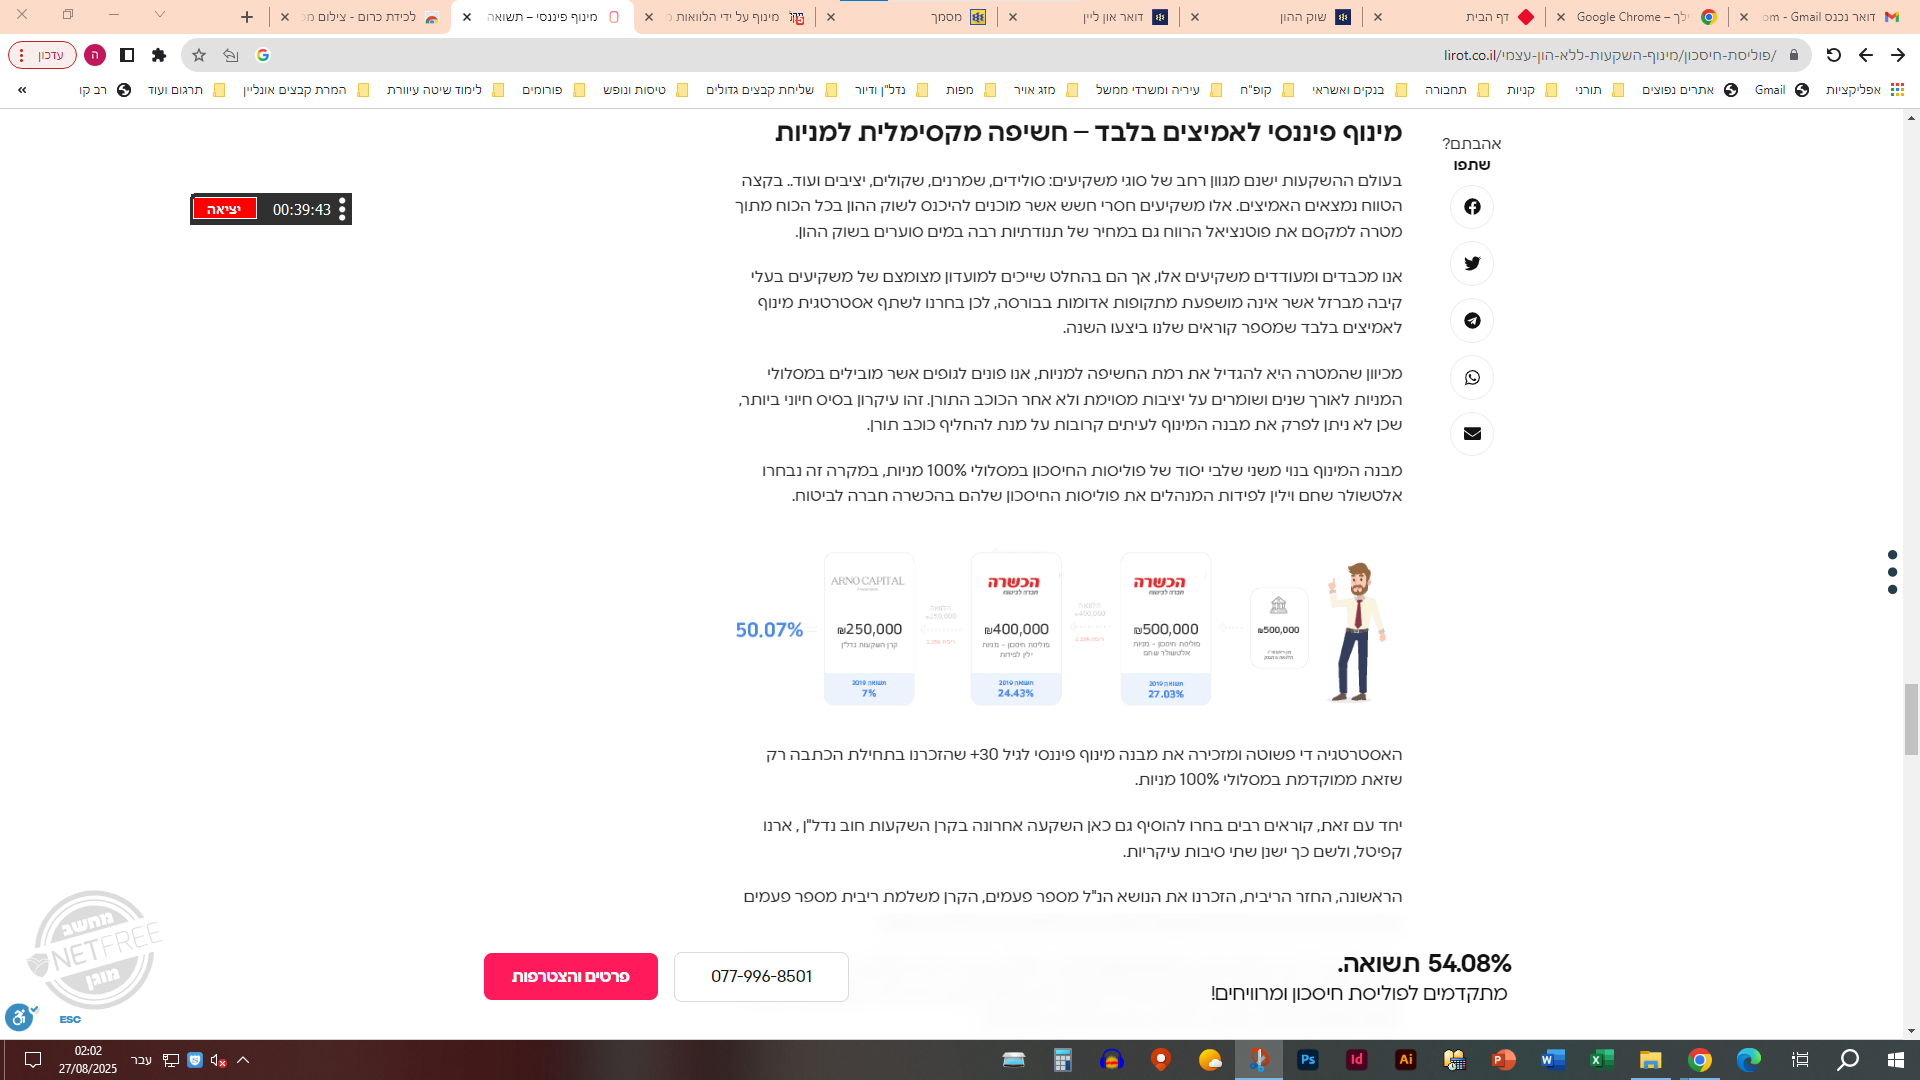
משקיעים 500000 שח בפוליסת חיסכון
מוציאים הלוואה 400000
משקיעים בפוליסה נוספת
מוציאים הלוואה 320000
משקיעים בפוליסה נוספת
ןכך הלאה
הלוואות בלון שלא מצריך תשלום בכלל לשבע שנים
הריבית 2.8 הרווח 10% נשער רווח כ7% על כ 2,000,000 ש"ח שזה כ50% על 500,000 ש"ח
אחרי שבע שנים מחזירים אצ ההלוואות ונשארים עם רווח עצום או שמגלגלים להלוואה חדשה
כמובן שיש סיכון שבעת ירידה יצטרכו להוסיף כסף אז מוציאים אז לזה 'אשראי ברגע מהבנק וכדומה רק עד העליה. -
מומחים בלבד !! נא להגיב. אני עומד לפני השקעה למעשה ואשמח לתגובתכם
באתר 'לירות' ראיתי פוסט : 50% רווח במינוף פוליסות חיסכון
על פניו זה נשמע הדרך הכי רווחית להרוויח 50% על ההון העצמי
משקיעים 500000 שח בפוליסת חיסכון
מוציאים הלוואה 400000
משקיעים בפוליסה נוספת
מוציאים הלוואה 320000
משקיעים בפוליסה נוספת
ןכך הלאה
הלוואות בלון שלא מצריך תשלום בכלל לשבע שנים
הריבית 2.8 הרווח 10% נשער רווח כ7% על כ 2,000,000 ש"ח שזה כ50% על 500,000 ש"ח
אחרי שבע שנים מחזירים אצ ההלוואות ונשארים עם רווח עצום או שמגלגלים להלוואה חדשה
כמובן שיש סיכון שבעת ירידה יצטרכו להוסיף כסף אז מוציאים אז לזה 'אשראי ברגע מהבנק וכדומה רק עד העליה.@א-מייבין
טוב זה רק כותרת בלבד,
אין מה לעשות את זה,
אולי מינוף אחד או שתי מינופים,
אבל לא מעבר,
וגם הלוואת בלון של גרייס מלא בד"כ היא פחות משתלמת ואם כבר עדיף חצי גרייס.
מוזר שכותבים ע"ז פוסט בכזאת צורה,
אשמח שתעלה קישור לפוסט.
תחפש כאן בפורום שהעליתי קובץ עם סימולציה על הרווחיות של זה אם בכלל. -
מומחים בלבד !! נא להגיב. אני עומד לפני השקעה למעשה ואשמח לתגובתכם
באתר 'לירות' ראיתי פוסט : 50% רווח במינוף פוליסות חיסכון
על פניו זה נשמע הדרך הכי רווחית להרוויח 50% על ההון העצמי
משקיעים 500000 שח בפוליסת חיסכון
מוציאים הלוואה 400000
משקיעים בפוליסה נוספת
מוציאים הלוואה 320000
משקיעים בפוליסה נוספת
ןכך הלאה
הלוואות בלון שלא מצריך תשלום בכלל לשבע שנים
הריבית 2.8 הרווח 10% נשער רווח כ7% על כ 2,000,000 ש"ח שזה כ50% על 500,000 ש"ח
אחרי שבע שנים מחזירים אצ ההלוואות ונשארים עם רווח עצום או שמגלגלים להלוואה חדשה
כמובן שיש סיכון שבעת ירידה יצטרכו להוסיף כסף אז מוציאים אז לזה 'אשראי ברגע מהבנק וכדומה רק עד העליה. -
ראה עוד דיון בפורום על המינופים
-
ראה עוד דיון בפורום על המינופים
-
@א-מייבין
טוב זה רק כותרת בלבד,
אין מה לעשות את זה,
אולי מינוף אחד או שתי מינופים,
אבל לא מעבר,
וגם הלוואת בלון של גרייס מלא בד"כ היא פחות משתלמת ואם כבר עדיף חצי גרייס.
מוזר שכותבים ע"ז פוסט בכזאת צורה,
אשמח שתעלה קישור לפוסט.
תחפש כאן בפורום שהעליתי קובץ עם סימולציה על הרווחיות של זה אם בכלל.@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
אשמח שתעלה קישור לפוסט.
אולי לזה הוא התכוון ???
מינוף פיננסי – תשואה של 50% כמעט ללא הון עצמי -
מומחים בלבד !! נא להגיב. אני עומד לפני השקעה למעשה ואשמח לתגובתכם
באתר 'לירות' ראיתי פוסט : 50% רווח במינוף פוליסות חיסכון
על פניו זה נשמע הדרך הכי רווחית להרוויח 50% על ההון העצמי
משקיעים 500000 שח בפוליסת חיסכון
מוציאים הלוואה 400000
משקיעים בפוליסה נוספת
מוציאים הלוואה 320000
משקיעים בפוליסה נוספת
ןכך הלאה
הלוואות בלון שלא מצריך תשלום בכלל לשבע שנים
הריבית 2.8 הרווח 10% נשער רווח כ7% על כ 2,000,000 ש"ח שזה כ50% על 500,000 ש"ח
אחרי שבע שנים מחזירים אצ ההלוואות ונשארים עם רווח עצום או שמגלגלים להלוואה חדשה
כמובן שיש סיכון שבעת ירידה יצטרכו להוסיף כסף אז מוציאים אז לזה 'אשראי ברגע מהבנק וכדומה רק עד העליה.@א-מייבין
נותנים הלוואה על 80% מהחיסכון?!@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
אולי מינוף אחד או שתי מינופים,
אבל לא מעבר,למה?
@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
הרווחיות של זה אם בכלל.
למה?
לי זה נשמע מצויין!
כמובן לאמיצים ולמי שיכול לעמוד בהפסדים וכו'
למה שלא אעשה כן גם אני?
אני שואל כי באמת אינני מבין במינופים מספיק...
אבל מה כבר יכול להיות? -
@א-מייבין
נותנים הלוואה על 80% מהחיסכון?!@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
אולי מינוף אחד או שתי מינופים,
אבל לא מעבר,למה?
@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
הרווחיות של זה אם בכלל.
למה?
לי זה נשמע מצויין!
כמובן לאמיצים ולמי שיכול לעמוד בהפסדים וכו'
למה שלא אעשה כן גם אני?
אני שואל כי באמת אינני מבין במינופים מספיק...
אבל מה כבר יכול להיות?@הגיוני
יכול להיות שכבר כתבתי באשכול אחר,מינוף זה כלי אדיר להתקדם, אין כ"כ אופציה אחרת להתקדם במהירות.
כל דירה שקונים היום היא עם משכנתא, כלומר מינוף למהדרין.
אבל מינוף יכול להיות סכנה והתחלה להתדרדרות כלכלית.גם אם השקעה פשוטה במדדי מניות מובילים ומובחרים לא מצריכה הבנה,
אבל כשרוצים למנף חייבים להבין יותר ולראות את ההיסטוריה.
שוק ההון זה לא כספומט שתמיד יש בו כסף, לפעמים העץ הזה נובל.
מי שהפקיד סכום כסף בהפקדה חד פעמית בשנת 2000 במדד S&P500 לא ראה שום רווח עד שנת 2013.
ואף אחד לא יכול להבטיח שזה לא יחזור על עצמו.הלוואות מהחברת ביטוח הם רק ל-7 שנים.
אז יש מצב שלוקחים הלוואה משלמים עליה ריבית, ובסוף רק הפסידו בגללה,
תחשוב מה זה לקחת הלוואה להפסיד אותה או את חלקה, להחזיר את ההלוואה מסכום הקרן + ריבית.אם יהיו ירידות גדולות לאחר לקיחת ההלוואה מהבית השקעות, ייתכנו מצבים שבית ההשקעות יבקש ממכם להוסיף כסף, כדי שיהיה להם ביטחון על ההלוואה.
יש דמי ניהול, בפרט אם מדובר על הרבה כסף, אז זה רק בפוליסת חסכון ששם הדמי ניהול הם 1% חוץ מהוצאות ניהול השקעות.
האם מבחינה רגשית מסוגלים להישאר כ"כ הרבה זמן עם הנפילות.
האם אתה מסוגל להפסיד 300,000 ש"ח [כמובן לצורך הדוגמא, אני לא יודע איזה סכום תכננת להשקיע] ולהמשיך לישון רגוע, מבלי למשוך את יתרת הכסף.
האם אתה בכלל יכול לדמיין מה זה להפסיד 300,000 ש"ח.כשזה נמצא במסלול מניות מקבלים הלוואה של עד 50% מהחיסכון, רק אם זה במסלול יותר סולידי אפשר לקבל הלוואה של 80%.
אם יש לך אסטרטגיה ברורה איך לקחת את המינוף לפחות ל-15 שנה, ויכולת לעמוד בתשלומי הריביות, ויכולת להתנתק מזה ולא למשוך בירידות, אז זה באמת כלי של צמיחה.
גם אם המדד לא הביא תשואה של 10% שנתי.
-
תגובה מפורטת לטענות הנ"ל . אם אני טועה אשמח לשמוע
1] אפשרות להפסדים? - כמו כל השקעה במניות מדובר על השקעה לטווח ארוך, כך שגם אם יש ירידות, השוק מתקן את עצמו בסוף, ובממוצע הכללי יש כ 10% אחוז רוווח שנתי או לפחות 8% שנתי . כמובן שצריך להיות חזק ואמיץ ולא להתרגש מירידות אלא לחכות לעליות. ולדעת שכל עוד לא מכרת את המניות לא הפסדת באמת.
2] אחרי 7 שנים? - אם זה עוד לא הכפיל את עצמו אפשר לגלגל שוב את ההלוואה לעוד 7 שנה[ להחזיר ומיד ללוות שוב]
3] דמי ניהול? - ככל שיש לך סכום גבוה יותר אפשר יותרלהתמקח על גובה דמי ניהול . אני יודע על כאלה שקיבלו 0.7 ופחות.
4] אם יש ירידות חדות ? - אכן צריך להתכונן שהחברה תבקש להזרים לחיסכון כמה עשרות אלפי שקלים . ולדעת שיש לך מאיפוא להוציא הלוואה מיידית. אבל כשהשוק עולה בחזרה אפשר מיד למשוך בחזרה את הכסף להחזיר את ההלוואה הצדדית.
5]אחוז ההלוואה? - במסלול מניות נותנים עד 60% בהרבה חברות. בנוסף י ש מקומות שאפשר לעשות טריקים ולשנות מסלול השקעה מסולידי למניות אחרי ביצוע ההלוואה [ אפשר להיעזר בסוכן ביטוח ממולח ]
הלוואות גרייס מלא מלא? - מ כבר כמעט שאין ברוב החברות אבל בחברות בודדות עוד אפשר בינתיים להשיג
אבל הלוואות בלון דהיינו שמשלמים כל חודש רק הריבית ולא הקרן זה יש אצל כולם
6] אנונה" אנונה" - ריווח חודשי קבוע מפוליסת החיסכון . יש אפשרות לבקש ריווח חודשי בסכום קבוע. כמובן שזה מאוד מוריד מאחוזי הריווח ומאפקט הריבית דריבית , אבל למי שנתקע עם החזרי הריבית בלון זוהי אפשרות מצויינת להמשיך להרויח . [ ריווח 10% שנתי מינוס 3% אנונה =נשאר 7% ריווח נקי] -
מ משהמשה התייחס לנושא זה ב
-
@הגיוני
יכול להיות שכבר כתבתי באשכול אחר,מינוף זה כלי אדיר להתקדם, אין כ"כ אופציה אחרת להתקדם במהירות.
כל דירה שקונים היום היא עם משכנתא, כלומר מינוף למהדרין.
אבל מינוף יכול להיות סכנה והתחלה להתדרדרות כלכלית.גם אם השקעה פשוטה במדדי מניות מובילים ומובחרים לא מצריכה הבנה,
אבל כשרוצים למנף חייבים להבין יותר ולראות את ההיסטוריה.
שוק ההון זה לא כספומט שתמיד יש בו כסף, לפעמים העץ הזה נובל.
מי שהפקיד סכום כסף בהפקדה חד פעמית בשנת 2000 במדד S&P500 לא ראה שום רווח עד שנת 2013.
ואף אחד לא יכול להבטיח שזה לא יחזור על עצמו.הלוואות מהחברת ביטוח הם רק ל-7 שנים.
אז יש מצב שלוקחים הלוואה משלמים עליה ריבית, ובסוף רק הפסידו בגללה,
תחשוב מה זה לקחת הלוואה להפסיד אותה או את חלקה, להחזיר את ההלוואה מסכום הקרן + ריבית.אם יהיו ירידות גדולות לאחר לקיחת ההלוואה מהבית השקעות, ייתכנו מצבים שבית ההשקעות יבקש ממכם להוסיף כסף, כדי שיהיה להם ביטחון על ההלוואה.
יש דמי ניהול, בפרט אם מדובר על הרבה כסף, אז זה רק בפוליסת חסכון ששם הדמי ניהול הם 1% חוץ מהוצאות ניהול השקעות.
האם מבחינה רגשית מסוגלים להישאר כ"כ הרבה זמן עם הנפילות.
האם אתה מסוגל להפסיד 300,000 ש"ח [כמובן לצורך הדוגמא, אני לא יודע איזה סכום תכננת להשקיע] ולהמשיך לישון רגוע, מבלי למשוך את יתרת הכסף.
האם אתה בכלל יכול לדמיין מה זה להפסיד 300,000 ש"ח.כשזה נמצא במסלול מניות מקבלים הלוואה של עד 50% מהחיסכון, רק אם זה במסלול יותר סולידי אפשר לקבל הלוואה של 80%.
אם יש לך אסטרטגיה ברורה איך לקחת את המינוף לפחות ל-15 שנה, ויכולת לעמוד בתשלומי הריביות, ויכולת להתנתק מזה ולא למשוך בירידות, אז זה באמת כלי של צמיחה.
גם אם המדד לא הביא תשואה של 10% שנתי.@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
גם אם השקעה פשוטה במדדי מניות מובילים ומובחרים לא מצריכה הבנה,
אבל כשרוצים למנף חייבים להבין יותר ולראות את ההיסטוריה.
שוק ההון זה לא כספומט שתמיד יש בו כסף, לפעמים העץ הזה נובל.
מי שהפקיד סכום כסף בהפקדה חד פעמית בשנת 2000 במדד S&P500 לא ראה שום רווח עד שנת 2013תכתוב את זה ב"האסטרטגיה בשוק ההון"...
@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
האם מבחינה רגשית מסוגלים להישאר כ"כ הרבה זמן עם הנפילות.
האם אתה מסוגל להפסיד 300,000 ש"ח [כמובן לצורך הדוגמא, אני לא יודע איזה סכום תכננת להשקיע] ולהמשיך לישון רגוע, מבלי למשוך את יתרת הכסף.
האם אתה בכלל יכול לדמיין מה זה להפסיד 300,000 ש"ח.כבר ציינתי:
כתב במינוף על ידי הלוואות מחברות הביטוח:
כמובן לאמיצים ולמי שיכול לעמוד בהפסדים וכו'
@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
כשזה נמצא במסלול מניות מקבלים הלוואה של עד 50% מהחיסכון, רק אם זה במסלול יותר סולידי אפשר לקבל הלוואה של 80%.
הא... אם כך אז גם מגמל להשקעה אפשר לקבל 50%,
(ושם הדמי ניהול- לפחות שלי- 0.4, אבל האמת שהדמי ניהול לא ככ מעניין, זה לא כזה משמעותי)
ובשביל מסלול סולידי אני לא ימנף.@א-מייבין כתב במינוף על ידי הלוואות מחברות הביטוח:
5]אחוז ההלוואה? - במסלול מניות נותנים עד 60% בהרבה חברות.
אשמח לדעת באיזה חברות,
@א-מייבין כתב במינוף על ידי הלוואות מחברות הביטוח:
בנוסף י ש מקומות שאפשר לעשות טריקים ולשנות מסלול השקעה מסולידי למניות אחרי ביצוע ההלוואה [ אפשר להיעזר בסוכן ביטוח ממולח ]
מוכר...
אשמח אבל לשמוע על מישהו שבאמת עשה את זה,@צמיחה כתב במינוף על ידי הלוואות מחברות הביטוח:
וגם הלוואת בלון של גרייס מלא בד"כ היא פחות משתלמת ואם כבר עדיף חצי גרייס.
למה אתה אומר ככה, לדעתי גרייס מלא כשהרבית היא בזור ה3% זה עדיף למה לא למנף גם את הרבית?!
@א-מייבין כתב במינוף על ידי הלוואות מחברות הביטוח:
הלוואות גרייס מלא מלא? - מ כבר כמעט שאין ברוב החברות אבל בחברות בודדות עוד אפשר בינתיים להשיג
אשמח לדעת אלו חברות אפשר.
-
תנו לי להרוס טיפה את החגיגה.
התרחיש הוא כזה:
מיודעינו השקיע 80,000 ולוה עוד 80,000
לאחר 7 שנים, התשואה הפסדית בסה"כ ב20%הנ"ל נשאר עם 32,000 פחות ממה שהוא התחיל - כלומר, אחר פירעון ההלוואה הוא נשאר עם 48,000
הוא ממנף עוד 48,000 ויש לו תיק של 96,000 כולל ההלוואה.איך בדיוק הוא יחלץ את התיק מהמצב אליו נקלע?
התרחיש הזה לא נדיר, וקרה לא פעם בעשורים האחרונים.
-
תנו לי להרוס טיפה את החגיגה.
התרחיש הוא כזה:
מיודעינו השקיע 80,000 ולוה עוד 80,000
לאחר 7 שנים, התשואה הפסדית בסה"כ ב20%הנ"ל נשאר עם 32,000 פחות ממה שהוא התחיל - כלומר, אחר פירעון ההלוואה הוא נשאר עם 48,000
הוא ממנף עוד 48,000 ויש לו תיק של 96,000 כולל ההלוואה.איך בדיוק הוא יחלץ את התיק מהמצב אליו נקלע?
התרחיש הזה לא נדיר, וקרה לא פעם בעשורים האחרונים.
-
תנו לי להרוס טיפה את החגיגה.
התרחיש הוא כזה:
מיודעינו השקיע 80,000 ולוה עוד 80,000
לאחר 7 שנים, התשואה הפסדית בסה"כ ב20%הנ"ל נשאר עם 32,000 פחות ממה שהוא התחיל - כלומר, אחר פירעון ההלוואה הוא נשאר עם 48,000
הוא ממנף עוד 48,000 ויש לו תיק של 96,000 כולל ההלוואה.איך בדיוק הוא יחלץ את התיק מהמצב אליו נקלע?
התרחיש הזה לא נדיר, וקרה לא פעם בעשורים האחרונים.
@ה.-שלמה
קודם כל,
גם תרחיש פאסימי, צריך לסיים עד הסוף,
ולא לעצור ברגע שיא השפל,
המשך התסריט הפאסימי- עלייה של כ25% בזמן קצר מאד.
בנוסף, כמוש"כ @צמיחה ,נתת ציור עם מינוף של 100% דבר שלא קיים, ולא עליו דיברנו.
חוצמזה, כבר ציינתי:כתב במינוף על ידי הלוואות מחברות הביטוח:
כמובן לאמיצים ולמי שיכול לעמוד בהפסדים וכו'
ולא למי שלא...
-
תנו לי להרוס טיפה את החגיגה.
התרחיש הוא כזה:
מיודעינו השקיע 80,000 ולוה עוד 80,000
לאחר 7 שנים, התשואה הפסדית בסה"כ ב20%הנ"ל נשאר עם 32,000 פחות ממה שהוא התחיל - כלומר, אחר פירעון ההלוואה הוא נשאר עם 48,000
הוא ממנף עוד 48,000 ויש לו תיק של 96,000 כולל ההלוואה.איך בדיוק הוא יחלץ את התיק מהמצב אליו נקלע?
התרחיש הזה לא נדיר, וקרה לא פעם בעשורים האחרונים.
@ה.-שלמה כתב במינוף על ידי הלוואות מחברות הביטוח:
התרחיש הזה לא נדיר, וקרה לא פעם בעשורים האחרונים.
אתה בטוח שזה קרה?
שהיתה ירידה של 20% ממה שהשוק היה 7 שנים קודם לכן?!
אני לא בדקתי,
אבל גם אם קרה- נדיר מאד, לא סביר בכלל!
תמיד קיים החשש שסין תעקוף את ארהב וכדו',
אבל אני מניח שאתה לא מדבר על חששות כאלו.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)