זה לא היה קל. זה דרש ממני חודשים ארוכים של חיפושים מתישים, לילות ללא שינה מול טבלאות אקסל, עורכי דין, יועצי משכנתאות, התמקחות על כל סעיף בחוזה וריצות אינסופיות. זה דרש ממני המון מאמצים, טרחה, ובעיקר כסף. המון כסף – כל שקל שחסכתי בעמל רב לאורך שנים.
אבל סוף סוף, הרגע הגדול הגיע. החוזה נחתם, המפתחות עברו לידיים שלי, והדירה נרכשה.
ומאז אותו יום, אימצתי לעצמי שגרת בוקר חדשה.
בכל בוקר מיד לאחר תפילת שחרית, עוד לפני הקפה, אני לובש כובע וחליפה, יוצא מהבית וצועד למשרד שמאות המקרקעין הקרוב. אני מתיישב מול השמאי, מישיר אליו מבט דרוך ושואל: "נו, מה הערך של הדירה שלי הבוקר?".
לפעמים אני חוזר אליו גם בצהריים, ולפעמים – בימים מתוחים במיוחד – אני מתקשר אליו מדי שעה. אני חייב לדעת: האם ערך הבית עלה היום בעשרים אלף שקל? או חלילה, בגלל שהשכן ממול משפץ או שהריבית במשק זזה בחצי אחוז, השווי של הנכס שלי ירד הבוקר בכמה עשרות אלפי שקלים? כשאני שומע שהערך ירד, הלב שלי רועד, מפרפר. אני מתחיל להזיע, שוקל למכור את הבית מיד ולעבור לשכירות, רק כדי לעצור את ההפסד. כשאני שומע שהערך עלה, אני פותח בקבוק יין וחוגג כאילו זכיתי בלוטו.
נראה לכם מוזר? כנראה שאם הייתם רואים אותי נוהג כך, הייתם ממליצים לי בחום לקחת חופשה קצרה, או לכל הפחות להחליף תחביב. הרי קניתי דירה כדי לגור בה, או כדי להשכיר אותה לעשרים השנים הבאות. מה זה משנה מה השמאי חושב שהיא שווה ביום שלישי בשעה 11:15 בבוקר?
אז זהו, שאם זה נשמע לכם הזוי – תסתכלו רגע על עצמכם. זהו בדיוק מה שמיליוני משקיעים במדדים נרחבים עושים מדי יום, מדי שעה, ולפעמים מדי דקה.
מדי כמה זמן, מציצים לראות בכמה זה עלה / ירד, בעוד שההשקעה - היא ל20 שנה קדימה...
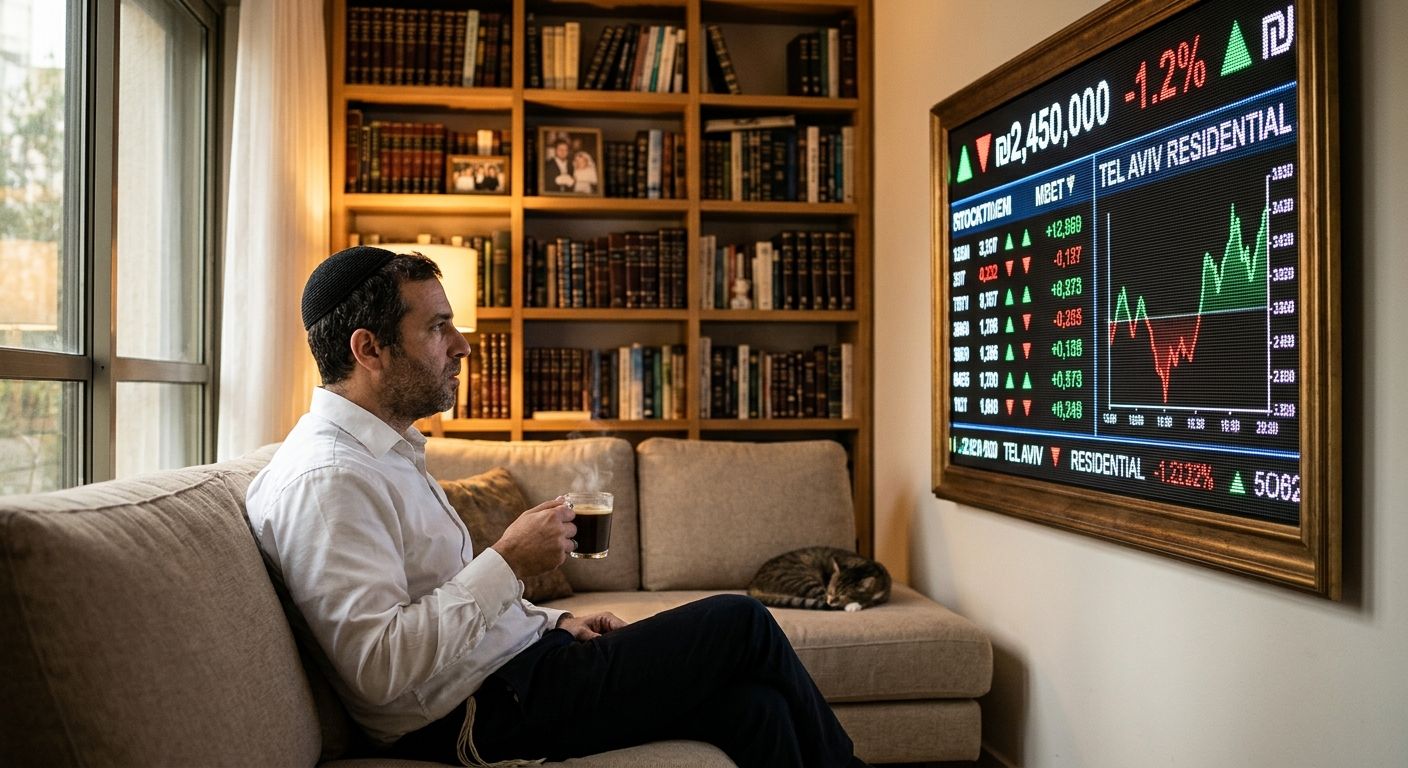
הסיבה שאנחנו לא עושים את זה בנדל"ן היא פשוטה: אין לנו "טיקר" רץ על קיר הסלון שמעדכן בזמן אמת כמה מוכנים לשלם על המטבח שלנו בכל שנייה. בנדל"ן, היעדר המידע הזמין מגן עלינו מפני עצמנו. הוא מאפשר לנכס לעשות את שלו בשקט, לצמוח לאורך שנים, ולנו – לישון טוב בלילה.
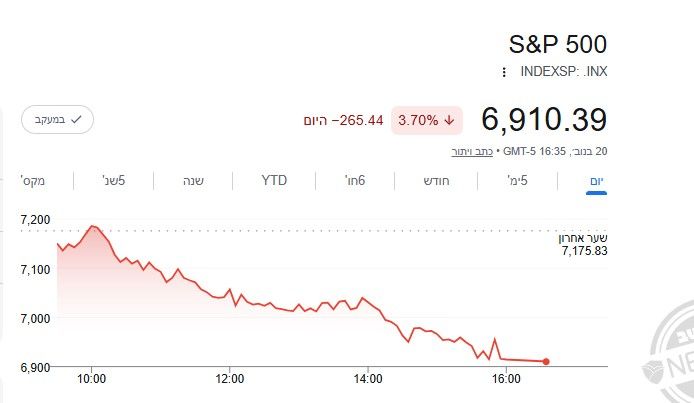
בשוק ההון, לעומת זאת, הטכנולוגיה הפכה כל אחד מאיתנו לאותו אדם אובססיבי במשרד השמאות. אנחנו פותחים את המידע על המסחר בהפסקת הצהריים, בודקים אם מדד ה-S&P 500 עלה ב-0.8% או ירד ב-1.2%, ונותנים למספרים האלה להכתיב את מצב הרוח שלנו.
אבל בואו נעצור רגע ונשאל את השאלה הפשוטה ביותר: למי אכפת?
השוק עלה היום? נחמד, אבל אתם לא מוכרים היום. השוק ירד השבוע? לא נעים לראות אדום בעיניים, אבל הכסף הזה לא מיועד לקניות בסופר של יום שישי.
לראות את היער, לא את העלה הנושר
כשאתם משקיעים במדדים נרחבים לטווח ארוך, אתם לא מהמרים על תנודות יומיות. אתם שותפים בצמיחה של הכלכלה העולמית, בחדשנות, בחברות הגדולות והחזקות בעולם שמייצרות ערך אמיתי לאורך עשורים.
בתוך מסע של 20 או 30 שנה, כל עלייה יומית – ובוודאי כל ירידה שבועית או חודשית – היא לא יותר מפסיק קטן, כמעט בלתי נראה, על גבי גרף עצום. כשאנחנו מסתכלים בזכוכית מגדלת על כל תזוזה יומית, אנחנו מאבדים את הפרספקטיבה. אנחנו נותנים לרעש הרקע של החדשות, הציוצים והכותרות הדרמטיות לנהל אותנו, ושוכחים את התוכנית המקורית שלשמה נכנסנו למשחק.
המלכודת הפסיכולוגית: למה הצצה יומית עולה לכם בכסף אמיתי?
אפשר לחשוב שבדיקת התיק כל שעה היא סתם הרגל מגונה שקצת פוגע בשלוות הנפש, אבל האמת היא שזה הרבה יותר מסוכן מזה.
זה פוגע לכם בכיס.
בכלכלה ההתנהגותית יש מושג שנקרא "שנאת הפסד". מחקרים מראים שהכאב הפסיכולוגי שאנחנו מרגישים כשאנחנו מפסידים שקל, חזק בערך פי שניים מהשמחה שאנחנו מרגישים כשאנחנו מרוויחים שקל.
כאן נכנסת הסטטיסטיקה לתמונה: בטווח של 20 שנה, שוק המניות עולה ברוב המכריע של הזמן. אבל בטווח של יום בודד? התנודות הן כמעט אקראיות – בערך 53% ימים ירוקים מול 47% ימים אדומים. המשמעות ברורה: מי שבודק את התיק שלו כל יום, חווה כמעט חצי מהזמן תחושת הפסד כואבת. וכשכואב לנו מספיק פעמים ברצף, המוח האנושי מחפש דרך לעצור את הכאב – והדרך הקלה ביותר היא ללחוץ על כפתור ה"מכירה" בדיוק ברגע הכי גרוע.
לשלם את "דמי התחזוקה" של הנכס
בנדל"ן אנחנו מקבלים בהבנה את העובדה שלבעלות על נכס יש עלויות שוטפות. מדי פעם צריך לשלם ועד בית, להחליף דוד שמש שהתפוצץ או לצבוע את הקירות. אף אחד לא מוכר את הדירה בהיסטריה רק כי האינסטלטור גבה אלפיים שקל. אנחנו מבינים שזה חלק בלתי נפרד מהעסקה.
בשוק ההון אין אינסטלטורים ואין ועד בית. התנודתיות היא דמי התחזוקה שלנו! ירידות של 10%, 20% ואפילו 30% מדי כמה שנים הן לא "תקלה" במערכת. הן המחיר הרגשי שאנחנו נדרשים לשלם בתמורה לתשואה העודפת שמדדי המניות יודעים לייצר לאורך עשורים. מי שמנסה לברוח מדמי התחזוקה האלה על ידי תזמון השוק, בדרך כלל מפספס את הימים הטובים ביותר של העליות.
אז איך מפסיקים ללכת למשרד השמאות?
אם זיהיתם את עצמכם בסיפור הזה, הנה הרגל פשוט שיחזיר לכם את השקט הנפשי (ואת התשואה):
תייצרו חיכוך מלאכותי: הסיבה שאתם לא הולכים לשמאי כל בוקר היא שזה דורש מכם להתלבש, לצאת מהבית ולנסוע. תייצרו את אותו חיכוך גם בטלפון. הסירו את האפשרויות הזמינות ממידע על המסחר בטלפון שלכם, מחקו אותה לגמרי והיכנסו אליה רק דרך הדפדפן במחשב, (או הפעילו אימות דו-שלבי מסורבל). ככל שייקח לכם יותר זמן להגיע למספרים, כך תבדקו אותם פחות.
בנדל"ן כולנו מבינים את זה בצורה מושלמת: לא עוקרים עץ ששתלנו אתמול רק כי היום ירד גשם, ולא בודקים כל שעה בכמה סנטימטרים הוא צמח.
אז זהו, הגיע הזמן שנאמץ את אותה שלווה בדיוק גם כשאנחנו משקיעים בשוק ההון. סגרו את המידע על המדדים, הניחו לשמאי הדמיוני לצאת להפסקה, ותנו לזמן לעשות את העבודה שלו.
[image: image_b3e4ffb6.jpg]







 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)