דילוג לתוכן
  • 8 הצבעות
    8 פוסטים
    364 צפיות
    ד
    מה שיותר במות, יותר טוב
  • 8 הצבעות
    5 פוסטים
    125 צפיות
    קל זכותק
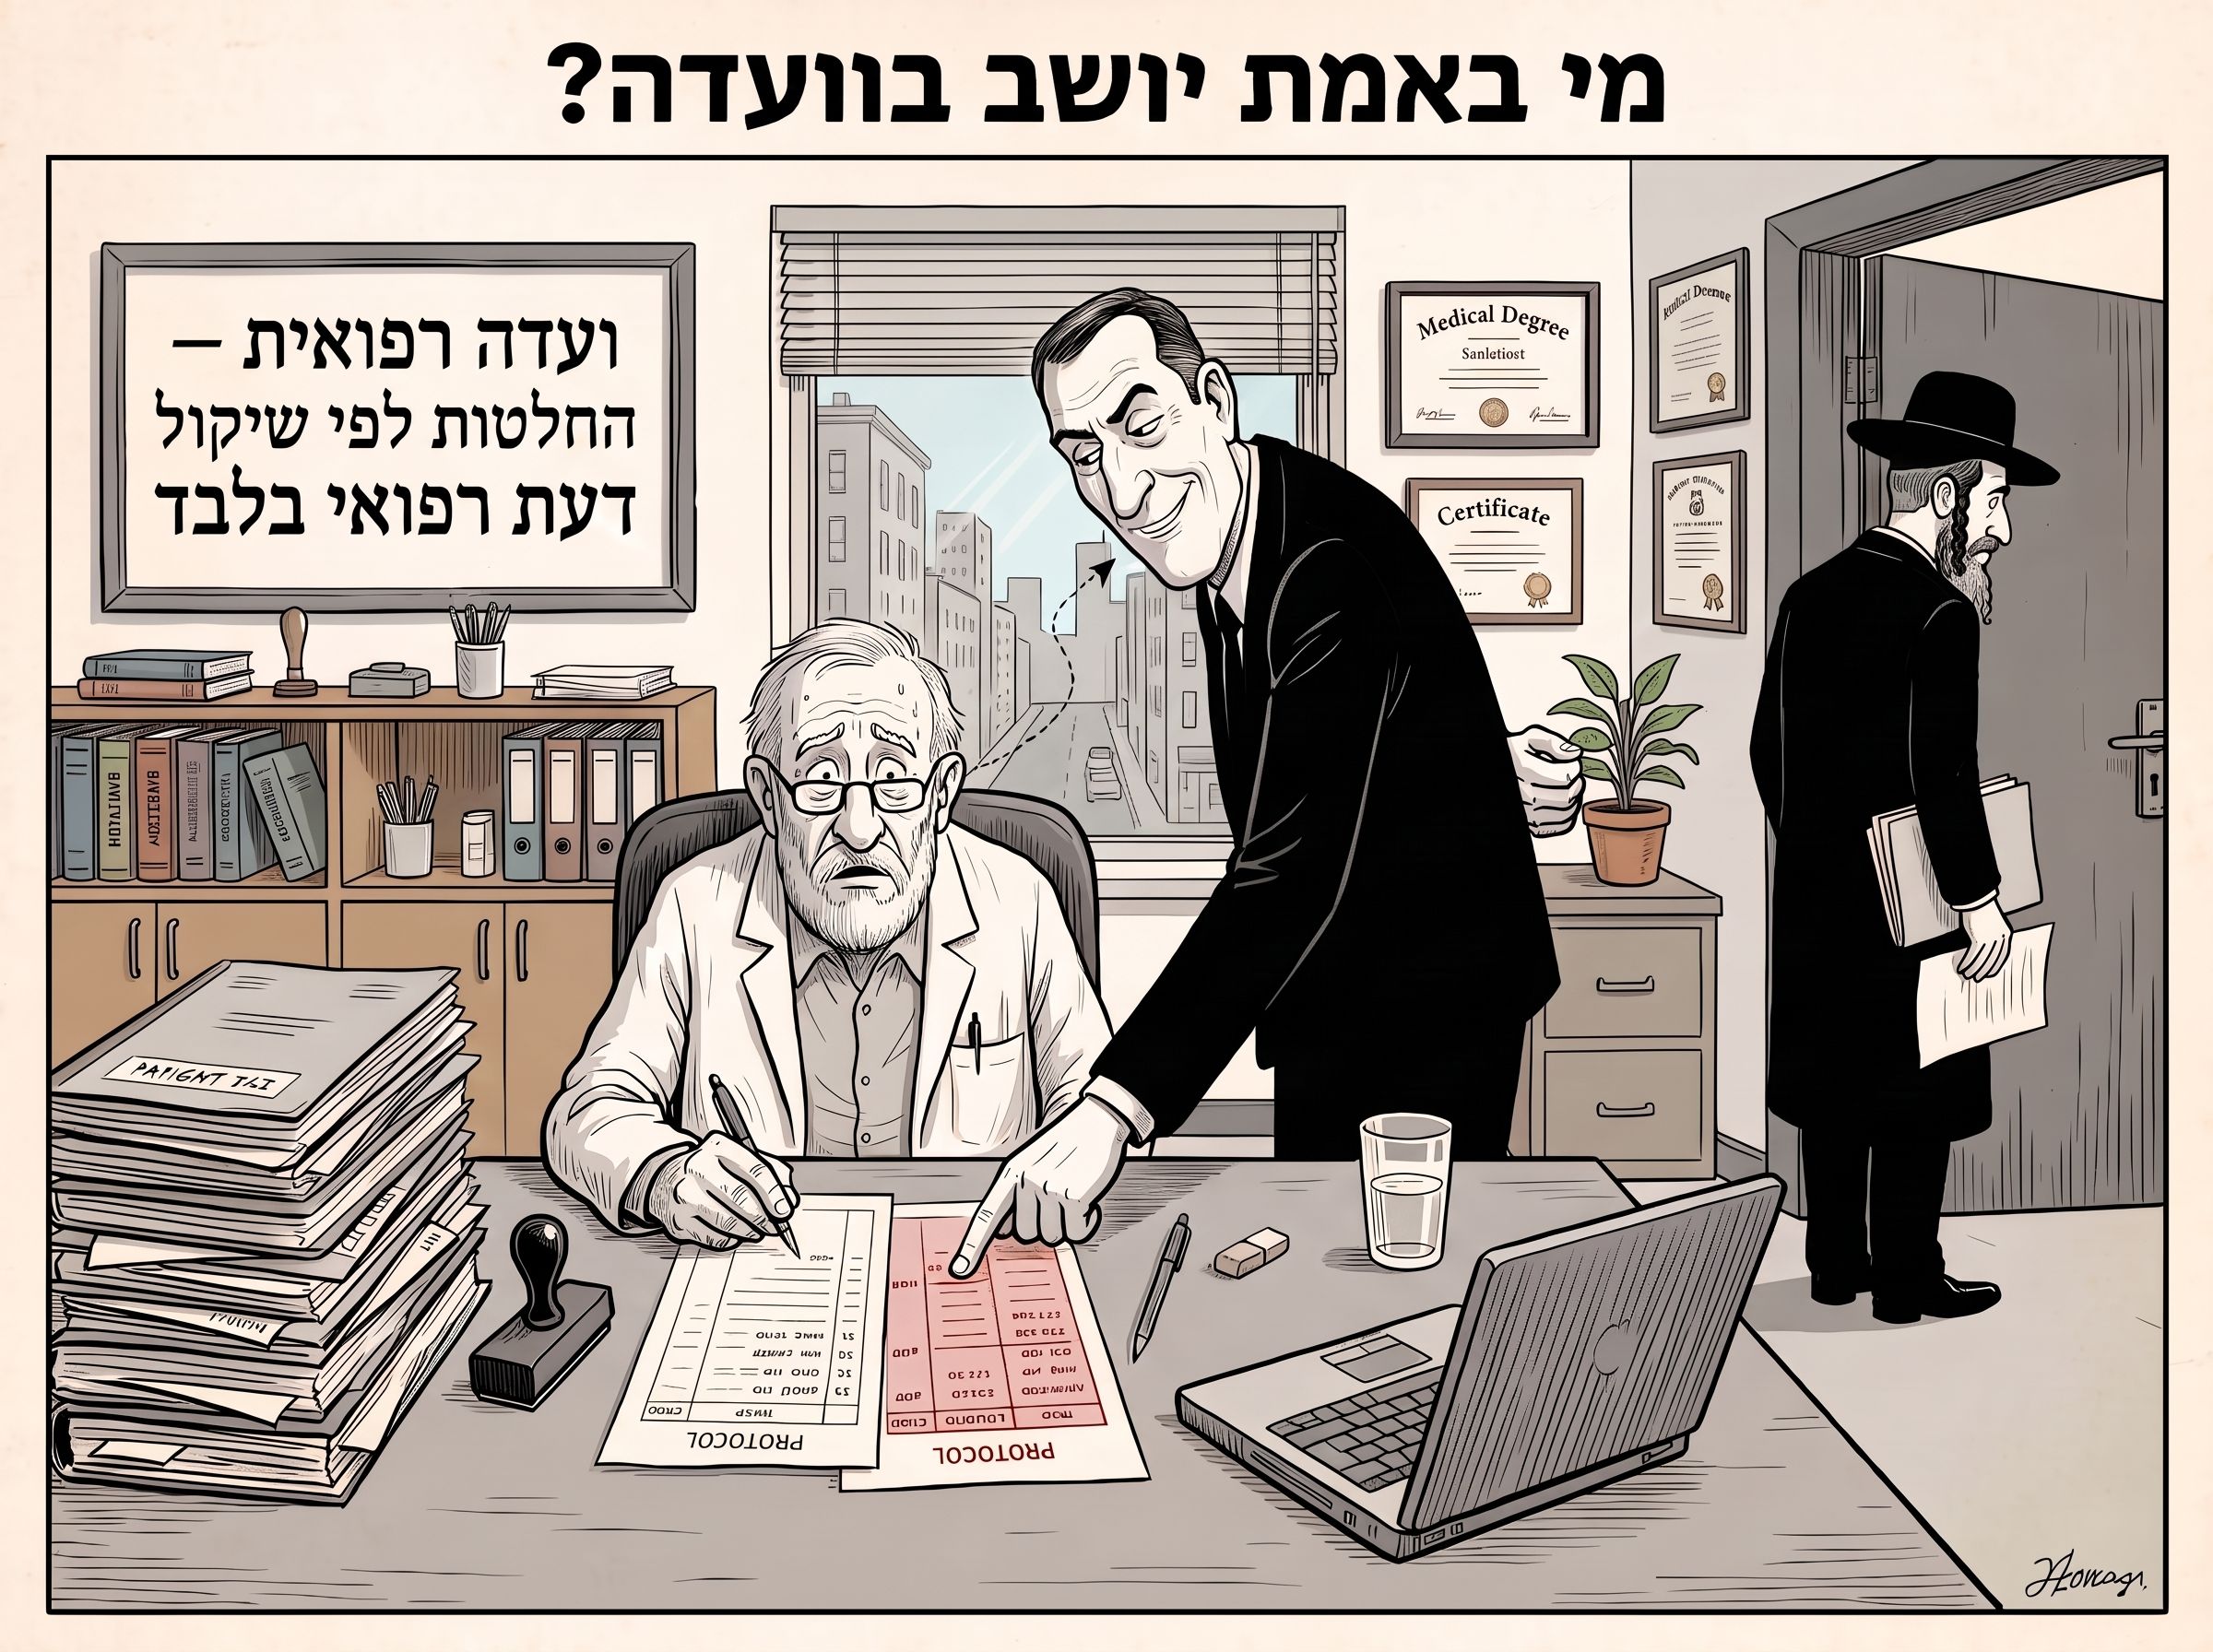
    @בן-עליה כתב: מי בוחר את הרופאים כמו כל המכרזים שיש למען האמת ביטוח לאומי מפרסם כל הזמן שחסרים לו רופאים בתחומים מסוימים הוא פשוט במצוקה ומחסור ומחפש כל הזמן רופאים יש כמובן רופאים שאותם הם לא רוצים וגם לאחר שנבחרו לא מאריכים להם את המינוי או שמקצצים להם בשעות וכו' ובכלל רוב הרופאים לא ממש רעבים ללחם, ואם מתחיל עימות או משהו לא נעים עם הצוות בסניף הם פשוט מוותרים על התענוג לעבוד בוועדות הרפואיות ועוברים לעבוד במקום אחר. אני מוכרח לציין שרוב הרופאים בוועדות הרפואיות בביטוח לאומי גם הקשוחים שבהם, הם אנשים טובים ורופאים מקצועיים, שרוצים לעשות את תפקידם ועבודתם ולסייע למי שזקוק לסייע ולא לתת למי שלא מגיע לו, כמו בכל מקום יש את המיעוט שמתנהל אחרת.
  • 8 הצבעות
    3 פוסטים
    397 צפיות
    שמש מרפאש
    אפשר לקנות כקובץ PDF?
  • 5 הצבעות
    4 פוסטים
    108 צפיות
    שטרן משכנתאותש
    @dima26 הריבית הממוצעת כולל בתוכו גם משכנתאות לכל מטרה וכדו' שזה מעלה את הממוצע, ולכן בדר"כ הריבית הממוצעת היא יותר גבוה ממה שאפשר לקבל.
  • 5 הצבעות
    2 פוסטים
    73 צפיות
    ב
    תודה רבה על כל המאמרים המחכימים
  • 5 הצבעות
    2 פוסטים
    132 צפיות
    משה עוזיאלמ
    תודה על המאמר המחכים תוספת קטנה אולי ההסבר למיעוט העולים בשנה וחצי האחרונות הם הסבבים עם איראן שיש להם כנראה הרבה יותר כותרות (וזה גם יותר שייך למרכז הארץ מטילי עזה לשעבר ב"ה) והם גם לא מאפשרות פיזית לעלות ומעיון בנותני העליה לפי חודשים של 26' למנינ' המצורף כאן אז רואים שבעוד בשאר החודשים אין ירידה אז בחודשים האלו של המלחמה כמעט ואין עולים.olim3_2026.xlsx ועוד באותו עניין שאכן לדעתי הוא אחד המשפיעים ביותר על ירידת /עליית המחירים בנדל"ן ויש בנושא הזה הרבה מחקרים שמציקגים תמונה חלקית ומסולפת של המציאות אז לאחרונה התפרסם מידע של הלמ"ס לשנת תשפ"ו שהמאזן נטו של עליה ירידה, ועוזבים וחוזרים היה של 28 אלף שלילי שנגרעו מהאוכלסיה ובסה"כ אוכלסיית ישראל גדלה במאה אלף (ריבוי טבעי 139 אלף -28אלף הגירה שלילית) ובהמשך למאמר הנ"ל על זהות היורדים אז בעזרת השם זה אמור לבוא לידי ביטוי חד בבחירות הקרובות שבהם המפלגות החרדיות אמורות לצמוח מאוד מכיון שמלבד הריבוי הטבעי שהוא פי כמה מהחילונית (שם זה באיזור ה0 גידול שיעור הפיריון בחילוני הוא 2 שזה אומר 0 גידול) וחוץ מזה שם היה מאזן הגירה שלילי ואילו אצלנו גם מי שרוצה כבר לא יכול לעזוב (אא"כ אין לו בן בגיל גיוס) ולכן אצל החסידים למשל בו מקובל מאוד להתחתן עם בנות חו"ל כלל הזוגות נאלצים לגור בישראל ולכן להערכתי בבחירות אלו ליהדות התורה יהיה מינימום 8 מנדטים וייתכן שגם 9 בהתחשב במכלול הנתונים
  • 5 הצבעות
    1 פוסטים
    59 צפיות
    ס
    מה שראיתי אצל הרבה משפחות: השמחה עצמה בדרך כלל לא מפילה את התקציב. מה שמפיל הוא עשרות הוצאות קטנות שלא נרשמו מראש. ככה עושים את זה מסודר: מתחילים מהסכום שיש, לא מהרשימה. קובעים תקרה כוללת: חסכונות, מתנות צפויות (בזהירות, לפי הערכה שמרנית) ועזרה מהמשפחה. רק אחרי זה מחלקים. מחלקים לקטגוריות באחוזים. למשל אולם וקייטרינג, צילום, תזמורת או מוזיקה, ביגוד, הזמנות, תפילין או תכשיטים, הסעות. נותנים לכל קטגוריה אחוז מהתקרה. שורת "בלת"ם" של 10%. תמיד יש: עוד שולחן, עוד הסעה, תיקון בגד. טבלת "סוכם מול שולם". לכל ספק רושמים מחיר שסוכם, מקדמה, יתרה ותאריך תשלום. ככה לא מגיעים לשבוע של השמחה עם שלושה תשלומים גדולים באותו יום. מתנות נרשמות בטבלה נפרדת. גם בשביל מכתבי תודה, וגם כדי לדעת מה באמת נכנס לעומת ההערכה. אחרי השמחה עושים סיכום. כמה תכננו מול כמה יצא. זה הבסיס הכי טוב לשמחה הבאה במשפחה. מי שיש לו עוד טיפים, במיוחד על חיסכון בקייטרינג, אשמח לשמוע
  • 5 הצבעות
    1 פוסטים
    58 צפיות
    רחל עומסיר
    ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה בפגישות עם פורשים אני רואה עד כמה שנות חיסכון חסרות יכולות להשפיע על החיים אחרי העבודה. חלקם התחילו לעבוד בגיל מאוחר. אחרים עבדו במשך שנים, אבל המעסיקים החלו להפקיד עבורם לפנסיה רק בעקבות פנסיית החובה. הם עבדו, התפרנסו והחזיקו את הבית. אבל היום, כשבודקים מה תהיה ההכנסה החודשית שלהם בפרישה, מתברר שהכסף שנצבר לא תמיד מספיק. לראות אדם אחרי שנות עבודה שמנסה להבין כיצד יממן את הוצאות המחיה שלו, זו מציאות קשה מאוד. לצעירים של היום יש הזדמנות להגיע למקום אחר. בשונה מחלק מהפורשים כיום, צעירים שמפקידים לפנסיה כבר בתחילת דרכם יכולים לצבור חיסכון לאורך עשרות שנים. אם ישמרו על רצף הפקדות, יימנעו ממשיכות שפוגעות בחיסכון ויקבלו החלטות שמתאימות לצרכים שלהם, יש להם פוטנציאל להגיע לפרישה עם חיסכון משמעותי יותר מזה שצברו רבים מהפורשים היום. לכן ההצעה של המועצה הלאומית לכלכלה לבטל את חובת ההפרשה של העובד לפנסיה עד גיל 40 מעוררת אצלי דאגה. חשוב לדייק: ההצעה אינה מבטלת את כל ההפקדות לפנסיה. היא עוסקת בחלקו של העובד, תוך השארת הפקדות המעסיק. הפרסום שעליו מבוסס הדיוור מציג הצעה לשינוי, ולא הוראה שמאפשרת להפסיק להפקיד. המטרה היא להגדיל את ההכנסה הפנויה של צעירים בשנים שבהן ההוצאות כבדות. והקושי הזה אמיתי. דיור, ילדים, חשבונות והוצאות בלתי צפויות, לפעמים כל תוספת לנטו יכולה לעזור. אבל דווקא בשנים האלה יש לחיסכון יתרון שקשה להשלים בהמשך: זמן. כסף שמופקד בגיל צעיר יכול להיות מושקע במשך עשרות שנים. כאשר נצברות תשואות, גם הן יכולות להמשיך לצבור תשואה וזהו אפקט הריבית דריבית. התשואה אינה מובטחת, אבל ככל שמתחילים מוקדם יותר, יש לכסף יותר זמן לצמוח. לכן, כשמוותרים על הפקדה היום, מוותרים גם על פוטנציאל הצמיחה שלה עד הפרישה. “נחסוך יותר בגיל 40” נשמע כמו פתרון פשוט. אלא שבגיל 40 לא בהכרח יהיו פחות הוצאות, והשלמת הפער עלולה לדרוש הפקדות גבוהות יותר. ומה יקרה לכסף שיישאר בנטו? אצל חלק מהמשפחות הוא יסייע לצרכים חיוניים. אצל אחרות הוא עלול להיבלע בהוצאות השוטפות או בשדרוג רמת החיים, בלי להיבנות כחיסכון חלופי. ההקלה תורגש מיד. הפער בחיסכון יתגלה הרבה יותר מאוחר. וזו בדיוק הנקודה שמעסיקה אותי כשאני פוגשת פורשים: בשלב הזה כבר קשה יותר לתקן. לא תמיד אפשר להמשיך לעבוד, להגדיל הכנסה או להשלים שנים של הפקדות חסרות. מה כדאי לצעירים לקחת מהניסיון של הדור הפורש? לא לחכות לגיל הפרישה כדי לבדוק את הפנסיה. כדאי לוודא שההפקדות מגיעות במלואן, להבין מה דמי הניהול, לבדוק שהכיסוי הביטוחי מתאים ולבחון את מסלול ההשקעה בהתאם למטרות ולטווח הזמן. גם לפני משיכת כספים או שינוי בהפקדות, כדאי להבין מה תהיה המשמעות לעתיד. המטרה היא לבנות איזון שמתאים לחיים היום, ושומר גם על האפשרויות שלנו מחר. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 5 הצבעות
    1 פוסטים
    108 צפיות
    ד
    בשנים האחרונות הזהב שוב עולה לכותרות. העליות והירידות החדות שלו יצרו עניין מחודש, מצד אחד לאורך השנים הזהב הוכיח את עצמו כנכס מגן , מצד שני ישנם תקופות שהוא נורא תנודתי ודווקא לא מייצר שקט . כדי לעשות סדר, אני פותח היום בסדרה של שלושה מאמרים. במאמר היום נתחיל מהבסיס: ההיסטוריה שלו, מה מעניק לו ערך, ואיך נראית חלוקת ההחזקות שלו בעולם. במאמר השני ניגע ביתרונות ובחסרונות ובאחרון נרד לפרקטיקה איך ואיפה קונים זהב ומה היתרונות והחסרונות בכל אחת מהאפשרויות . השורשים בהיסטוריה. המעמד של הזהב הולך רחוק אחורה. כבר בתקופת הגמרא אנחנו מוצאים התייחסויות מפורשות למסחר בזהב, למעמד שלו מול מטבעות כסף ולשימוש בו . לאורך מאות שנים סוחרים, ממשלות ומדינות החזיקו זהב מתוך מטרה ברורה: לשמר כוח קנייה. שלטונות התחלפו ומטבעות מקומיים נמחקו, אבל תמיד זהב המשיך לקנות מוצרים ושירותים בכל דור, ונחשב לנכס יציב ששומר על עצמו. מה בעצם הופך את הזהב לבעל ערך? כדי שנכס יהפוך להיות בעל ערך הוא צריך לענות על שלושה תנאים בסיסיים . 1.שימושיות וסחירות בכל מקום. אם תיקחו מטבע או מטיל זהב לכל מדינה בעולם, יזהו אותו מיד. אין צורך להסביר לאף אחד מה מחזיקים ביד, ותמיד אפשר להמיר אותו לכסף מקומי או לסחורות. 2.עמידות פיזית. זהב אינו מחליד, אינו נרקב ואינו מושפע ממגע עם מים או אוויר. מטבע ששכב באדמה מאות שנים יוצא ממנה שלם, נקי ובאותו משקל בדיוק. נדירות . בעולם קיימת כמות מוגבלת של זהב. לפי ההערכות, כבר נכרו לאורך ההיסטוריה יותר מ־220 אלף טון זהב, וכמעט כל הזהב שנכרה עדיין קיים בצורה כזו או אחרת. לצד הזהב שכבר נמצא בידי בני אדם, קיימות גם עתודות זהב שעדיין לא נכרו. חשוב להבין, זהב הוא מתכת נדירה, והפקה של זהב חדש דורשת חיפוש, השקעות ותהליך כרייה מורכב. זהב ואינפלציה. בעבר המדינות פעלו לפי "תקן הזהב". המשמעות הייתה פשוטה: המטבע היה קשור לכמות מסוימת של זהב שהוחזקה על ידי המדינה או הבנק המרכזי. עם השנים המדינות ניתקו את הגיבוי הזה ועברו למטבעות שמבוססים על אמון בלבד. ברגע שאין קשר לכמות פיזית של זהב, ניתן להגדיל את היצע הכסף, וכאשר היצע הכסף גדל מהר יותר מהיכולת של הכלכלה לייצר סחורות ושירותים, כוח הקנייה של המטבע עלול להישחק וליצור אינפלציה . וזה חלק מהסיבות שהופכות את הזהב בימינו לנכס שאנשים רואים בו דרך לשמור על ערך לאורך זמן. למה הזהב משמש ? כ־45 אחוז מהזהב שנמצא מעל פני הקרקע משמש לתעשיית התכשיטים. כ-40 אחוז משמש לצורכי השקעה על ידי משקיעים ובנקים מרכזיים. והיתרה משמשת בין היתר לתעשייה, טכנולוגיה ושימושים נוספים. למשל ארצות הברית מחזיקה את הזהב במקום בשם "פורט נוקס" . נכס שלא מפרה את עצמו . זהב הוא נכס שאינו מפרה את עצמו. אם תשימו מטיל זהב בכספת לעשרים שנה, בעוד עשרים שנה תפתחו את הדלת ותמצאו שם בדיוק את אותו מטיל. הוא לא מייצר תזרים, לא מחלק רווחים ולא צומח. השקעה במניות של חברה, לעומת זאת, היא שותפות בעסק פעיל: יש לו עובדים, מוצרים, מכירות ורווחים שיכולים לגדול. במילים אחרות השקעה בזהב היא השקעה בנכס שאנו מעריכים שכנראה הביקוש אליו יגדל עם הזמן ולא כי הוא נכס שיש לו יכולת לייצר עוד . מסיבה זו גם רכישת מניה של חברת כריית זהב אינה זהה להחזקת זהב פיזי. הדבר דומה להשקעה בחנות תכשיטים, שהרווח שלה נובע מעיצוב, ניהול עלויות, תפעול ומכירה, ולא רק מעליית מחיר המתכת עצמה. התנודתיות והתשואות בזהב. בין השנים 2000 ל-2010 הזהב חווה עליות חזקות, אך בעשור שלאחר מכן, בין 2010 ל-2020, הוא עבר תקופה קשה עם ירידות חדות באמצע העשור ולאחר מכן התאוששות. החל משנת 2024 ראינו שוב עליות משמעותיות, לצד תקופות של תיקונים ותנודתיות. ישנה תפיסה מסורתית וכנראה גם נכונה מאוד שבזמן ירידות בבורסה הזהב עולה אוטומטית כאי של יציבות. אלא שבשנים 2024 ו-2025 ראינו תופעה מעניינת: גם מניות זינקו בחדות בחדות, ובמקביל גם הזהב זינק. ב־2025 הביקוש להשקעה בזהב הגיע לשיא ואז ב- 2026 הוא תיקן בצורה מאוד משמעותית והגיע לשפל של כמעט 30 אחוז מהשיא וזהו האזור בו הוא נסחר כרגע . במאמר הבא נפרק את היתרונות והחסרונות של ההחזקה בזהב ומה הסיבה שבנק ישראל לא מחזיק כמעט זהב בעתודות שלו . מעוניינים להתקדם ולהבין טוב יותר את תיק ההשקעות שלכם??? אתם מוזמנים ליצור איתי קשר. a053311311@gmail.com אפשר גם במספר: 05331137800

  • מיתוסים בשוק ההון

    שוק ההון והשקעות כל המאמרים
    15
    4 הצבעות
    15 פוסטים
    371 צפיות
    שמש מרפאש
    @SPT-Trading כתב: דיון יפה. רק שווה להוסיף את הנתון האמפירי: מחקרים שבדקו את זה על עשרות שנים של שוק (המפורסם שבהם של ואנגארד) מצאו שהשקעה בבת אחת ניצחה את הפקדות מדורגות בכשני שליש מהמקרים, פשוט כי השוק עולה יותר ממה שהוא יורד. כלומר מי שמחזיק מזומן בצד משלם על הביטוח הזה בתשואה. ההפקדה המדורגת היא בעצם פוליסה נגד הנסיון לתזמן, והמחיר שלה ידוע מראש. זה לא הופך אותה לטעות: למי שכניסה בבת אחת תמנע ממנו לישון, או תדחוף אותו למכור בבהלה בירידה הראשונה, העלות הזו שווה את עצמה. אבל כדאי לקרוא לה בשמה: ביטוח התנהגותי, לא אסטרטגיית תשואה. בוודאי שזו אסטרטגיה. משקיע DCA שואף לממומצע התשואה גם במחיר אובדן אפשרי של תשואה גבוהה יותר. זו פילוסופיה לגיטימית לחלוטין. חוץ מזה, לא כדאי לזלזל בפן ההתנהגותי. אף אחד לא יודע כיצד הוא יתנהג במקרה של שוק שצונח עשרות אחוזים, בפרט לא אם בירידות שנמשכות לאורך זמן בתנועת U. קל לדבר עכשיו אחרי כמעט שני עשורים בלי ארוע כזה, אבל ספק אם רבים מסוגלים לעמוד בזה בפועל.
  • 4 הצבעות
    5 פוסטים
    175 צפיות
    שטרן משכנתאותש
    @מרים-הורביץ-נכסים כתב: ממש הודעה קריטית ומשמעותית. עד היום מלכתחילה הדרך הכי זולה וטובה הייתה לחדש את הפוליסה אחת לשנה, למי שהתאים לו לאחוז עם זה ראש, וכעת צריך לשנות את זה להנחה מראש גם אם פחות עמוקה. תודה על העידכון! נכון, באמת חשוב ביותר... מי שמעוניין לחדש את הביטוח, מוזמן לפנות אלי ובעז"ה אסדר לו את זה עם סוכן אלוף!!
  • 4 הצבעות
    2 פוסטים
    26 צפיות
    9988779
    @רחל-עומסי כתב: לא תמיד סעיף 14 חל על מלוא 8.33% הפיצויים. מאז החלת פנסיית החובה במשק, על ההפקדה שהמעסיק חייב להפקיד לרכיב הפיצויים מכוח צו ההרחבה חל סעיף 14 באופן אוטומטי, ללא צורך בחתימה אישית של העובד. כיום מדובר בדרך כלל ב־6% מהשכר המבוטח. לעומת זאת, לגבי 2.33% הנוספים, שמשלימים את שיעור הפיצויים ל־8.33%, צריך לבדוק האם גם עליהם הוחל סעיף 14. ולכן השאלה "יש לי סעיף 14 או אין לי?" אינה תמיד מדויקת. לפעמים התשובה היא: על חלק מהפיצויים – כן. על החלק הנוסף – צריך לבדוק. לא הבנתי לכאו' אם על ה2.33% הנוספים אין חיוב 14 אוטומטי אז למה שיהיה לו בלי חתימה ומה שייך בדיקה לגביו אם הוא לא חתם הרי לא חל 14 מעצמו ?
  • 3 הצבעות
    8 פוסטים
    319 צפיות
    צ
    @ארגון-בנקל חבל שלא ידעתי לפני כן על הכנס, כנראה שהייתי מגיע לחוות אותו מקרוב. ודרך אגב, גם אני זכיתי לראות פעם אחת את מרן ר' דב שליט"א, מקשקש על המילה רשכבה"ג.
  • 3 הצבעות
    6 פוסטים
    178 צפיות
    ב
    נראה לי שכיום לא צריך שיגישו פעם ראשונה בדואר
  • 3 הצבעות
    4 פוסטים
    105 צפיות
    חופש כלכליח
    @בהצלחה-רבה שים לב, כמו שכתבו כאן, על מרץ-אפריל המועד להגשת התביעה במסלול המחזורים היה 15.10. אם עוד לא הגשת, תפנה כבר עכשיו לרשות המסים ותבקש אורכה, כי מי שקיבל מקדמה ולא מגיש תביעה צריך להחזיר אותה. את התביעה מגישים במערכת התביעות המקוונת באתר רשות המסים, ואם יש לך רואה חשבון, הכי פשוט שהוא יגיש.
  • 3 הצבעות
    1 פוסטים
    112 צפיות
    NadlanUSAN
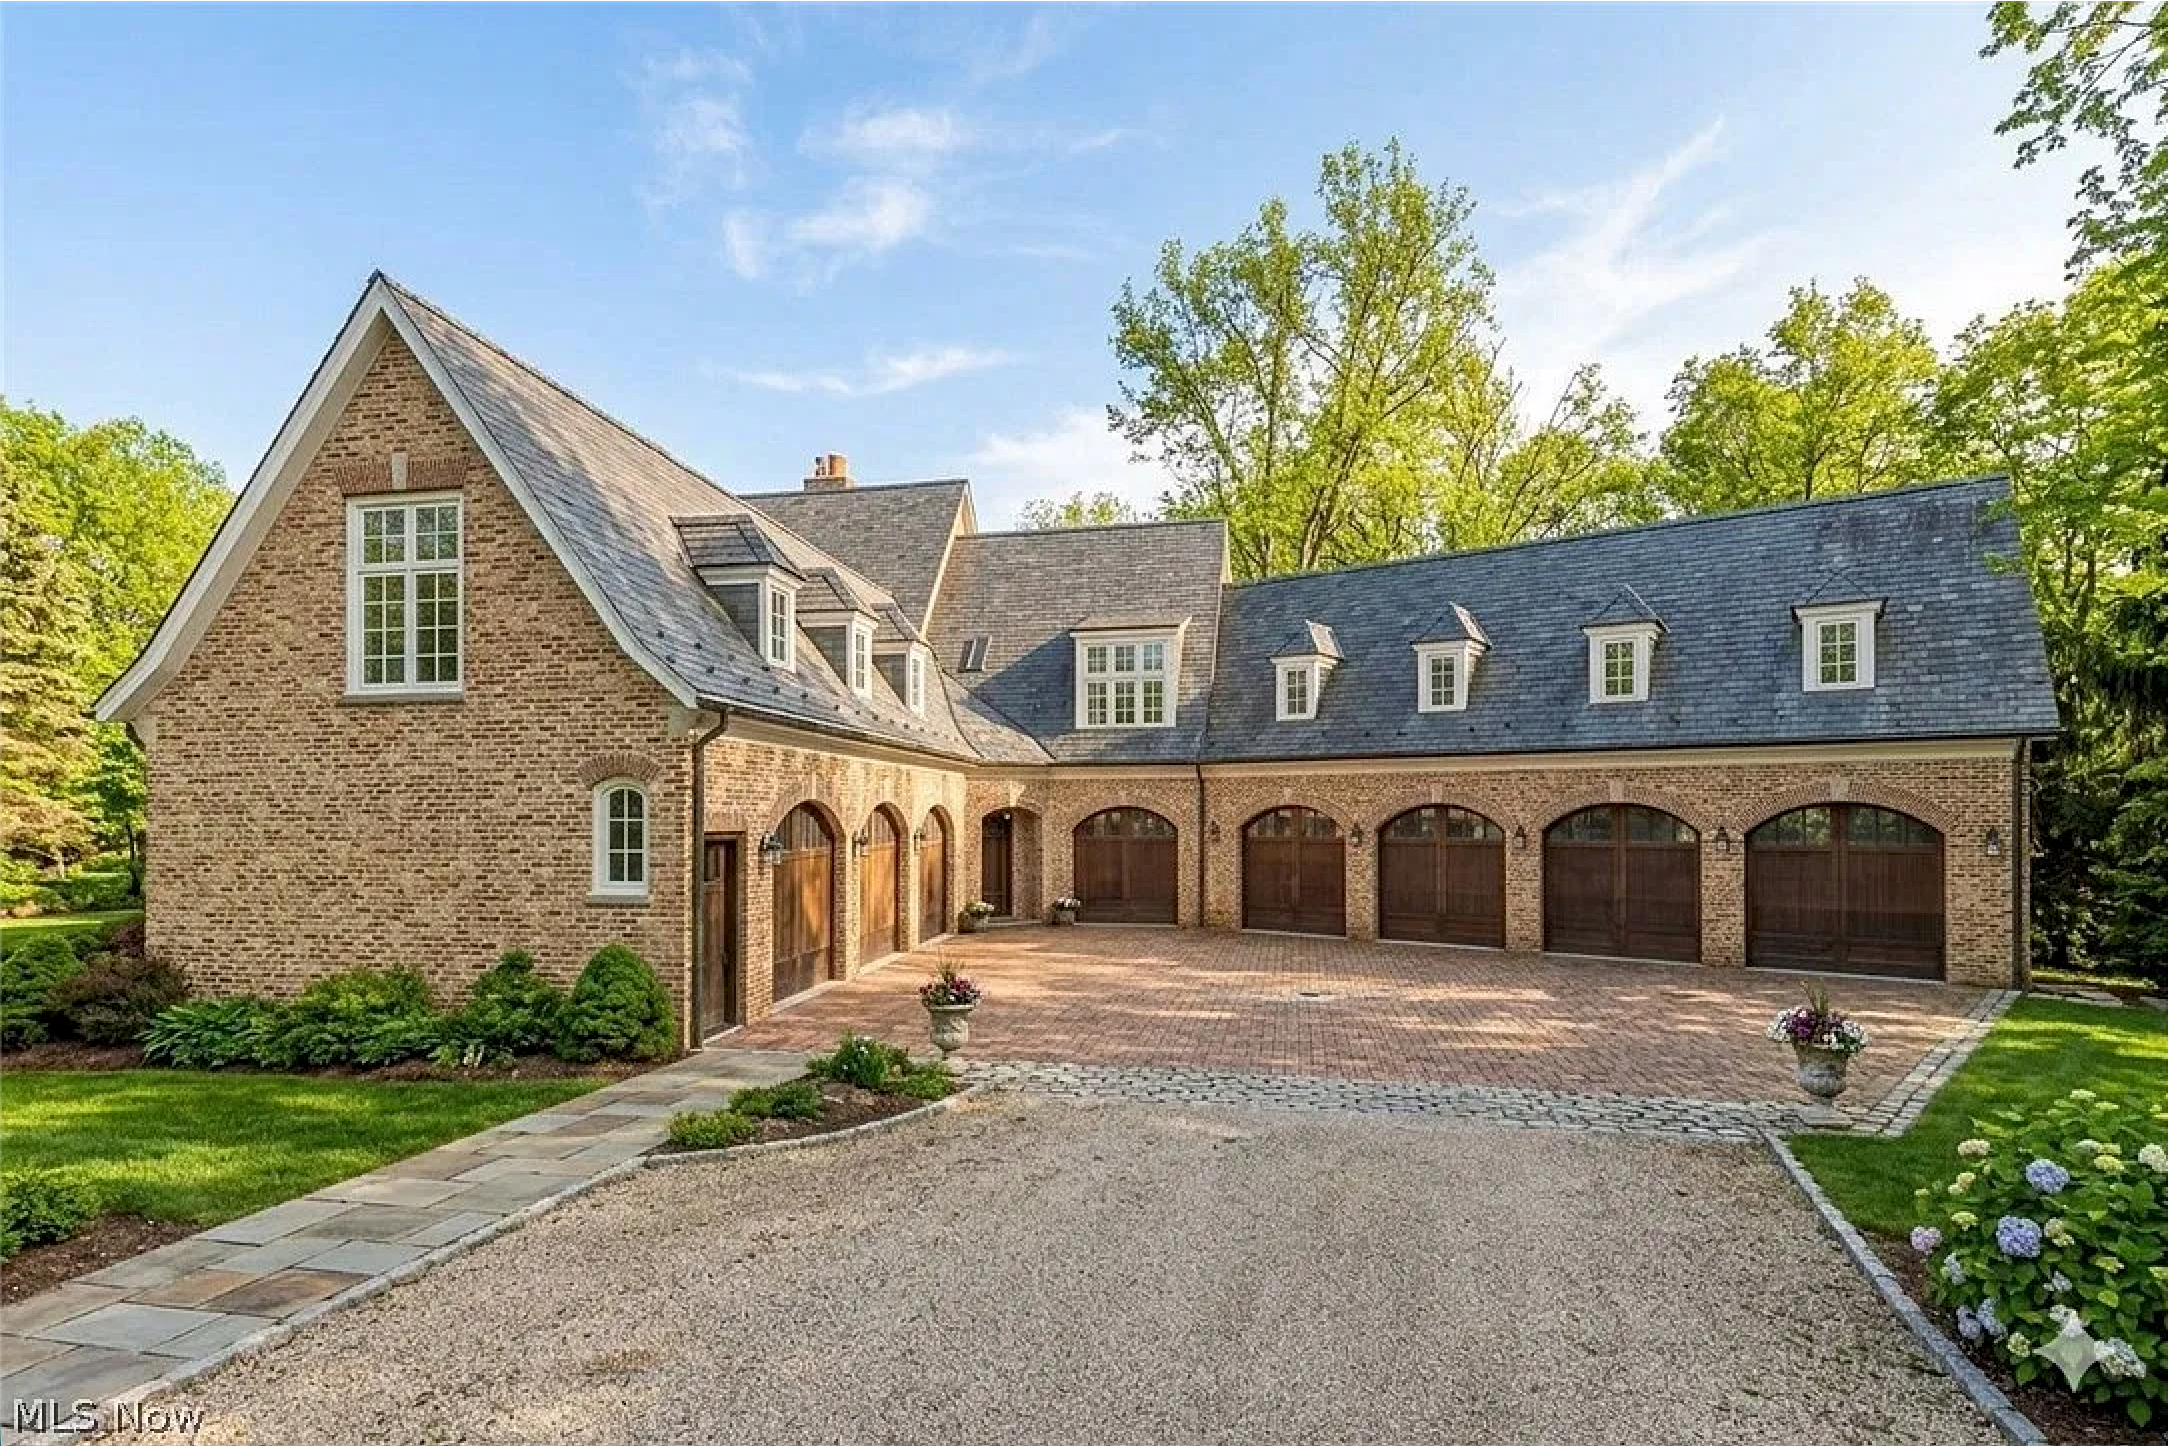
    זה נשמע כמו תסריט הוליוודי, אבל הסיפור הזה מתרחש ממש כאן, באוהיו. בשנת 2011 החליט בנק אוף אמריקה שנגמרה הסבלנות. לואי טלריקו, בעל אחוזה מפוארת בשכונת היוקרה ברינגטון אסטייטס באורורה, לא עמד בתשלומי המשכנתא. הבנק הגיש תביעת עיקול, והניח שבסופו של ההליך יקבל את הנכס בחזרה. האחוזה, כ־2,580 מ"ר בנוי (על מגרש 8 דונם), ניצבת על גבעה מול הגומה ה־17 של מגרש גולף. בנייתה הוערכה בעלות של כ־4.5 מיליון דולר. [image: Screenshot 2026-10-09 at 10.08.07 AM.png] [image: Screenshot 2026-10-09 at 9.44.08 AM.png] אלא שלטלריקו היו תוכניות אחרות. הוא פתח במאבק משפטי שנמשך לא שנה, לא חמש שנים, אלא 15 שנה. חמישה ערעורים, חמש בקשות לפשיטת רגל, דיונים, עיכובים ועוד הליכים משפטיים. השנים חלפו. נשיאים התחלפו בבית הלבן. שוק הנדל"ן האמריקאי עבר גאות, מגפה, אינפלציה ועליית ריבית. וטלריקו? המשיך להתגורר באחוזה. רק בסוף 2024 ניתן סוף סוף צו העיקול. בשנת 2025 הושלמה המכירה השיפוטית, וביולי 2026 מכר הבנק את הנכס לחברת השקעות תמורת יותר מ־3 מיליון דולר. סוף הסיפור? ממש לא. המשקיע החדש שילם מיליוני דולרים על האחוזה — אבל לא קיבל את המפתחות. טלריקו עדיין התגורר בבית. נדרש הליך פינוי נוסף, וגם לאחר שבית המשפט אישר את הפינוי, נכון לדיווחים האחרונים עדיין לא נקבע מועד לביצועו. אבל כאן מגיע החלק המעניין באמת. כשעברנו במערכת NadlanUSA על הסיפור, עלתה שאלה שאולי חשובה אפילו יותר מההליך המשפטי: האם ייתכן ש־15 שנות המאבק דווקא השתלמו לטלריקו מבחינה כלכלית? הרי אדם שמפסיק לשלם משכנתא אינו רק מסתכן באובדן הבית. הוא גם מפסיק להוציא מכיסו סכומי כסף עצומים מדי חודש. בנינו מודל כלכלי להמחשה, המבוסס על אחוזה בשווי 4.5 מיליון דולר, עם מימון בנקאי של 80%. התוצאה הייתה מפתיעה. במשך 15 שנה, תשלומי המשכנתא היו מסתכמים בכמעט 3.9 מיליון דולר. ובתנאים מסוימים, גם לאחר אובדן הבית וההון העצמי שהושקע בו, מי שלא שילם עשוי להימצא ביתרון כלכלי של יותר מ־3 מיליון דולר לעומת מי ששילם כסדרו. כמובן, זהו מודל תיאורטי ולא חשבון הכיס של טלריקו. חובות שנותרו לגבייה, הוצאות משפטיות ותשלומים אחרים יכולים לשנות לחלוטין את התוצאה. אבל הוא חושף תופעה מרתקת: לפעמים הזמן עצמו הופך לנכס הכלכלי החשוב ביותר בסכסוך נדל"ן. פרסמנו במגזין NadlanUSA שתי כתבות המשלימות זו את זו: הסיפור המשפטי: איך הליך עיקול באוהיו נמשך 15 שנה, ומדוע גם רכישת הנכס אינה מבטיחה קבלת חזקה. https://nadlanusa.co.il/magazine/story/ohio-mansion-eviction-15-years-2026 החשבון הכלכלי: כמה באמת שוות 15 שנות מגורים ללא תשלומי משכנתא, מי סופג את ההפסד, והאם אובדן הבית בהכרח אומר שבעליו הפסיד? https://nadlanusa.co.il/magazine/story/fifteen-years-free-mansion-foreclosure-economics-2026 ואני סקרן לשמוע את דעתכם: האם מערכת משפטית שמאפשרת להאריך הליך כזה במשך 15 שנה מגינה על זכויות האזרח — או יוצרת תמריץ כלכלי שלא לשלם חובות? NadlanUSA | נדל״ן ארה״ב — מאז 2007.
  • 2 הצבעות
    7 פוסטים
    80 צפיות
    D
    נכון. לפני התחנה הבנק סופר בעמלת ההיוון רק את התשלומים שנשארו עד התחנה הקרובה, ולכן ככל שהתחנה קרובה יותר, העמלה קטנה. אז כשיש צפי שהעוגן יעלה, משווים שני מספרים: העמלה של היום מול התוספת בהחזרים אם הריבית החדשה אחרי התחנה תהיה גבוהה יותר. ובגלל שאת הצפי אף אחד לא יודע בוודאות, כדאי לבדוק גם מה יוצא אם העוגן לא זז.
  • 2 הצבעות
    3 פוסטים
    103 צפיות
    ב
    תודה רבה על ההודעה הזו זה היתה הודעה מאד חשובה שגם מי שהגיש מקדמה צריך להחזיר את המקדמות פניתי לאיצ'ה דז'אלובסקי שיפרסם את זה בקו שלו והוא אכן פרסם את זה היום אני בטוח שזה עזר להרבה מאד תודה ובהצלחה
  • 2 הצבעות
    1 פוסטים
    80 צפיות
    ד
    במאמר הקודם https://forum.benakel.org/topic/1621/מה-כולם-מדברים-פתאום-על-זהב-ומה-באמת-עומד-מאחוריו הבטחתי שנדבר על היתרונות והחסרונות של הזהב. התחלתי לכתוב אותם כרשימה, אבל די מהר הבנתי שזה מפספס את העיקר. הדרך הנכונה באמת להבין את היתרונות והחסרונות של הנכס הזה היא דרך התשואות שלו לאורך השנים. כשמסתכלים על המספרים בשטח, התמונה הרחבה פשוט נהיית הרבה יותר ברורה. מה קורה כשצוללים למספרים? כשפתחתי את נתוני התשואה ההיסטוריים, גיליתי תמונה שהפתיעה אותי. על פניו, ראיתי נתון שנראה מרשים: לפי נתון של מועצת הזהב בין 1971 ל־2025 הזהב נתן תשואה ממוצעת של כ־9% בשנה, בזמן ששוק המניות עשה באותה תקופה סביב ה־10%. נשמע כמעט כמו תחליף למניות. אבל כשבדקתי לעומק, גיליתי משהו אחר. משיא המחיר של 1980 ועד 2020, התשואה השנתית של הזהב ירדה לאזור ה 2.6% עד 3.8% בלבד, לצד עשורים שלמים שבהם הוא נתן תשואה שלילית . וכשהסתכלתי עוד יותר אחורה, במחקר של UBS שבדק את התשואה לאחר ניקוי אינפלציה משנת 1900 ועד היום, מגלים שהזהב הניב סך הכל כ־1.3% בשנה . כל מה שראינו מראה שאין לזהב התנהגות קבועה שאפשר להישען עליה. אפשר אולי לנסות להעריך אותו בתקופות מוגדרות או לטווחים קצרים סביב אירועים מסוימים, אבל אי אפשר להעריך אותו כמו חברה, או כמו כלכלה שצומחת לאורך זמן. היו תקופות שבהן הוא עלה מאוד, ולצידן עשורים של תשואה שלילית. הוא לא מתנהג כמו עסק פעיל שמייצר ערך, ולכן אי אפשר לגזור עליו הנחות עבודה של תיק השקעות רגיל . האם הוא שומר עלינו מאינפלציה? לפי מחקר של מועצת הזהב העולמית בטווח הקצר הקשר הוא נורא נמוך . בטווח הארוך כן רואים שהזהב שומר על ערך וזו הסיבה שמאז ביטול תקן הזהב ואולי קצת קודם מאז שהדולר הפך למטבע עולמי הוא עלה בצורה משמעותית . מה קורה לזהב בזמני משבר? בזמן שבשגרה הזהב יכול לדשדש תקופות ממושכות, במשברים הגדולים הוא מתעורר ומאזן את התיק. אפשר היה לראות את זה במשבר הדוט-קום בתחילת שנות האלפיים כשהמניות צנחו והזהב עלה ב167 אחוז וראינו את זה במשבר הסאב-פריים ב־2008 כשהבורסה נחתכה בחצי והזהב עלה ביותר מ־20%. למה בנק ישראל לא מחזיק זהב? אחרי כל מה שראינו, השאלה הזו הופכת להרבה יותר ברורה. הזהב תנודתי. ראינו שיש עשורים שבהם הוא עולה, אבל יש גם עשורים שבהם הוא נשחק ונותן תשואה שלילית. מעבר לזה, היום שוק הזהב מתנהל במידה רבה דרך חוזים פיננסיים ממונפים ולא רק בקנייה פיזית, ויש גם חוסר שקיפות עולמי לגבי כמה זהב באמת מוחזק במדינות כמו רוסיה או סין. כל הסיבות האלה הופכות אותו לתנודתי יותר ופחות כמו שנראה לנו במבט ראשון נכס שמייצר לנו שקט תמידי . אז רגע מה המקום של הזהב בתיק ההשקעות ?? בניגוד להשקעה במדד מניות רחב, שבו אפשר להעריך בסבירות גבוהה שהכלכלה והחברות יצמחו בעוד עשרים שנה, בזהב קשה מאוד לצפות את התוצאה. השקעה בזהב אינה השקעה בפעילות כלכלית שמייצרת רווחים, אלא תנועה שמגיבה בעיקר לחששות של השוק, לחוסר יציבות עולמית . לכן הוא לא בנוי לשמש כבסיס שעליו נשען תיק פסיבי לטווח ארוך. לצד זה, כגורם מאזן שממתן תנודות ומספק שכבת הגנה מסוימת בזמני משבר יש מי שבוחר לתת לו מקום מדוד ומוגדר בתיק. במאמר הבא נרד לפרקטיקה: איך מחזיקים זהב בפועל, מה ההבדל בין זהב פיזי באונקיות לאחזקה דרך קרנות סל ואילו עלויות צריך לקחת בחשבון. אין באמור המלצה או שידול לפעולה . מעוניינים לעשות סדר בתיק ההשקעות שלכם? מוזמנים ליצור איתי קשר: מייל: a053311311@gmail.com טלפון: 053-5247983
  • 2 הצבעות
    1 פוסטים
    71 צפיות
    NadlanUSAN
    איך קונים בית בארה״ב — מדריך עשה זאת בעצמך, מא׳ ועד ת׳ השקעות נדל״ן בארה״ב שנים־עשר שלבים, בסדר שבו הם באמת קורים: מהגדרת המטרה, דרך הקמת LLC ומימון, ועד היום שאחרי הסגירה. כתוב עבור משקיע ישראלי שרוצה להבין את התהליך בעצמו, לא לקבל אותו כקופסה שחורה. NadlanUSA היא גוף חינוכי. המדריך מסביר כיצד התהליך עובד ואינו מהווה ייעוץ משפטי, מס או השקעות. כל עסקה מחייבת ליווי של אנשי מקצוע מוסמכים בארה״ב ובישראל.