

עדכון בשוק הקרנות הכספיות הכשרות
פנסיה, גמל וקרנות השתלמות
7
פוסטים
6
כותבים
1.2k
צפיות
5
עוקבים
-
שתי קרנות כספיות כשרות חדשות עם דמי ניהול נמוכים במיוחד
בימים האחרונים הוכרזו שתי קרנות חדשות עם דמי ניהול נמוכים במיוחד:
קרן כספית שקלית כשרה של חברת איילון
מספר הקרן 5142252
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 11.3קרן כספית שקלית כשרה של קסם
מספר הקרן 5142377
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 12.3ברוב המקרים לא כדאי למהר ולבצע מעבר מקרן קיימת רק בגלל ירידה קטנה בדמי הניהול. מעבר כזה עלול ליצור אירוע מס ולכן לעיתים עדיף להשאיר את ההשקעה הקיימת כפי שהיא.
לעומת זאת, עבור כספים חדשים שמופקדים מהיום והלאה בהחלט ניתן לשקול להפקיד לקרן הזולה יותר, במיוחד כאשר מדובר במוצר דומה שמטרתו שמירת ערך הכסף לטווח קצר.
קרן כספית יכולה להיות פתרון נוח לניהול כסף לטווח קצר, אך היא אינה תחליף לתוכנית השקעה מסודרת לטווח הארוך.
אם אתם מתלבטים היכן נכון להחזיק את הכסף הפנוי שלכם וכיצד לשלב בין חיסכון לטווח קצר לבין תכנון כלכלי רחב יותר, לפעמים בדיקה קצרה יכולה לעשות סדר גדול.
המידע באדיבות דניאל נבון מ-Tradingl. -
שתי קרנות כספיות כשרות חדשות עם דמי ניהול נמוכים במיוחד
בימים האחרונים הוכרזו שתי קרנות חדשות עם דמי ניהול נמוכים במיוחד:
קרן כספית שקלית כשרה של חברת איילון
מספר הקרן 5142252
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 11.3קרן כספית שקלית כשרה של קסם
מספר הקרן 5142377
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 12.3ברוב המקרים לא כדאי למהר ולבצע מעבר מקרן קיימת רק בגלל ירידה קטנה בדמי הניהול. מעבר כזה עלול ליצור אירוע מס ולכן לעיתים עדיף להשאיר את ההשקעה הקיימת כפי שהיא.
לעומת זאת, עבור כספים חדשים שמופקדים מהיום והלאה בהחלט ניתן לשקול להפקיד לקרן הזולה יותר, במיוחד כאשר מדובר במוצר דומה שמטרתו שמירת ערך הכסף לטווח קצר.
קרן כספית יכולה להיות פתרון נוח לניהול כסף לטווח קצר, אך היא אינה תחליף לתוכנית השקעה מסודרת לטווח הארוך.
אם אתם מתלבטים היכן נכון להחזיק את הכסף הפנוי שלכם וכיצד לשלב בין חיסכון לטווח קצר לבין תכנון כלכלי רחב יותר, לפעמים בדיקה קצרה יכולה לעשות סדר גדול.
המידע באדיבות דניאל נבון מ-Tradingl.@רחל-עומסי כתב בעדכון בשוק הקרנות הכספיות הכשרות:
שתי קרנות כספיות כשרות חדשות עם דמי ניהול נמוכים במיוחד
בימים האחרונים הוכרזו שתי קרנות חדשות עם דמי ניהול נמוכים במיוחד:
קרן כספית שקלית כשרה של חברת איילון
מספר הקרן 5142252
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 11.3קרן כספית שקלית כשרה של קסם
מספר הקרן 5142377
דמי ניהול של 0.05 אחוז לשנה
הקרן צפויה להתחיל להיסחר בתאריך 12.3ברוב המקרים לא כדאי למהר ולבצע מעבר מקרן קיימת רק בגלל ירידה קטנה בדמי הניהול. מעבר כזה עלול ליצור אירוע מס ולכן לעיתים עדיף להשאיר את ההשקעה הקיימת כפי שהיא.
לעומת זאת, עבור כספים חדשים שמופקדים מהיום והלאה בהחלט ניתן לשקול להפקיד לקרן הזולה יותר, במיוחד כאשר מדובר במוצר דומה שמטרתו שמירת ערך הכסף לטווח קצר.
קרן כספית יכולה להיות פתרון נוח לניהול כסף לטווח קצר, אך היא אינה תחליף לתוכנית השקעה מסודרת לטווח הארוך.
אם אתם מתלבטים היכן נכון להחזיק את הכסף הפנוי שלכם וכיצד לשלב בין חיסכון לטווח קצר לבין תכנון כלכלי רחב יותר, לפעמים בדיקה קצרה יכולה לעשות סדר גדול.
המידע באדיבות דניאל נבון מ-Tradingl.זה קשור למלחמה באיראן ?
-
פוסט זה נמחק!
-
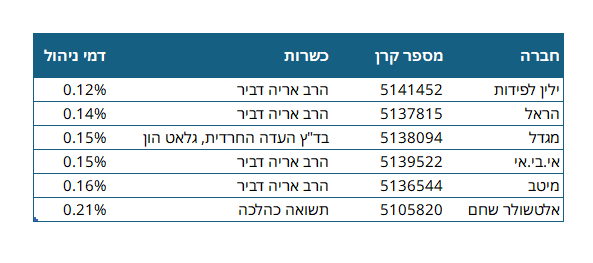
קשור לתחרות בתחום הקרנות הכספיות



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)