דילוג לתוכן
  • האם צריך לחתום על מסמכים בבנק ואם כן האם צריך 2 בני זוג לבוא יחד לחתום
    והאם יש דרך יותר פשוטה להפקיד

    כתב ב נערך לאחרונה על ידי
    #8

    @YM98745 said:

    האם צריך לחתום על מסמכים בבנק ואם כן האם צריך 2 בני זוג לבוא יחד לחתום
    והאם יש דרך יותר פשוטה להפקיד

    תלוי באיזה בנקים,
    יש בנקים שצריך לחתום על מסמך שמאשר מסחר בניירות ערך,
    יש בנקים שכל מי שמוטב בחשבון צריך לבוא לסניף כדי לחתום.

    מצ"ב מדריך לקניית קרן כספית.
    המדריך נכתב על בנק הפועלים, אבל זה די דומה גם בשאר הבנקים.
    הדרכה לקניית קרן כספית בבנק הפועלים.pdf

  • אני מחפש קרן כספית שנסחר בדולר ארצות הברית עדיף למומלץ לאזרחי חוץ אבל מחפש גם רגיל שנסחר בארץ ועדיף עם כשרות

    כתב ב נערך לאחרונה על ידי
    #9

    @YM98745 said:

    אני מחפש קרן כספית שנסחר בדולר ארצות הברית עדיף למומלץ לאזרחי חוץ אבל מחפש גם רגיל שנסחר בארץ ועדיף עם כשרות

    אם הכוונה לאזרחי ארה"ב,
    כדאי לעבור על המאמר הזה
    https://fintranslator.com/2024/09/17/short-term-interest-for-americans-living-in-israel/

    או כאן בפורום https://forum.benakel.org/topic/291/השקעות-ומיסוי-לבעלי-אזרחות-ארה-ב

  • רן כספית מגדל 5142062 מגדל (D0) כספית דולרית נקובה $ - כשרה בדץ העדה החרדית

    זה מה שידוע לי

    כתב ב נערך לאחרונה על ידי לייזרזון
    #10

    @בן-עליה said:

    רן כספית מגדל 5142062 מגדל (D0) כספית דולרית נקובה $ - כשרה בדץ העדה החרדית

    זה מה שידוע לי

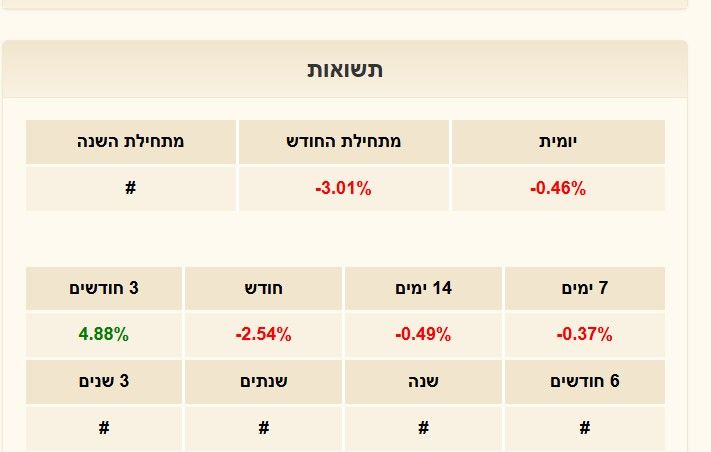
    אני רואה שבשונה מהשקליות, יתכן בזה הפסדים משמעותיים, הנה של החודש האחרון:
    080d3fc3-b207-4c74-ae15-c05c4a66b07d-image.jpeg

  • כתב ב נערך לאחרונה על ידי לייזרזון
    #11

    בנתיים שאלתי את ג'מיני, וזו תשובתו:
    ההבחנה שלך נכונה מאוד, והיא נוגעת בנקודה מרכזית שרבים מפספסים בקרנות כספיות דולריות ישראליות: מטבע ההצגה של התשואה.

    התשואות השליליות שאתה רואה בתמונה (-3.01% מתחילת החודש, -2.54% בחודש) מחושבות במונחים שקליים, ולא במונחי דולר.

    מה קורה כאן בפועל?

    • התשואה בדולרים (הנכסים): בתוך הקרן עצמה, הכסף מושקע בריבית דולרית צוברת (למשל כ-4%-5% בשנה). כלומר, במונחים דולריים טהורים הקרן כמעט אינה מופסדת וצוברת ריבית מדי יום.
    • שינויי שער החליפין (שקל-דולר): אם בתקופה מסוימת הדולר נחלש בחדות מול השקל (למשל, שער הדולר ירד ב-3%), הערך השקלי של הקרן יורד בהתאם. מערכות המסחר בארץ מציגות את תשואת הקרן בשקלים, ולכן תראה שורות אדומות ותשואה שלילית.

    השפעה לפי המטבע שבו תשתמש בכסף:

    • אם תמכור ותמיר לשקלים: תממש הפסד שקלי, כיוון שירידת שער הדולר קיזזה את הריבית הדולרית שצוברה.
    • אם תמכור ותישאר בדולרים: מספר הדולרים בחשבון המט"ח שלך יגדל (הודות לריבית שנצברה), אך השווי השקלי הכולל של אותם דולרים יהיה נמוך יותר מבעבר.

    כל עוד היעד שלך הוא להחזיק דולרים ולשמור על הערך הדולרי שלהם, הקרן משיגה את מטרתה. התנודתיות שאתה רואה נובעת אך ורק מתרגום השווי לשקלים במערכת הבנקאית.

  • כתב ב נערך לאחרונה על ידי סיכון מחושב
    #12

    מישהו אולי יודע האם יש קרן כספית דולרית שנקנית בשקלים ורק צמודת דולר עם הכשר?

  • כתב ב נערך לאחרונה על ידי
    #13

    לא.
    יש רק נקובה.
    אין קרן כספית דולרית שקלית עם הכשר מהודר, למיטב ידיעתי.
    על הרב דביר צריך לבדוק, אם יש לו כזה.

  • @בן-עליה said:

    רן כספית מגדל 5142062 מגדל (D0) כספית דולרית נקובה $ - כשרה בדץ העדה החרדית

    זה מה שידוע לי

    אני רואה שבשונה מהשקליות, יתכן בזה הפסדים משמעותיים, הנה של החודש האחרון:
    080d3fc3-b207-4c74-ae15-c05c4a66b07d-image.jpeg

    כתב ב נערך לאחרונה על ידי
    #14

    @לייזרזון said:

    @בן-עליה said:

    רן כספית מגדל 5142062 מגדל (D0) כספית דולרית נקובה $ - כשרה בדץ העדה החרדית

    זה מה שידוע לי

    אני רואה שבשונה מהשקליות, יתכן בזה הפסדים משמעותיים, הנה של החודש האחרון:
    080d3fc3-b207-4c74-ae15-c05c4a66b07d-image.jpeg

    התשואות באתרים ישראליים מחשבי גם את פערי המט"ח כך שהסתכלות בטבלאות האלה מטעה ומוטעית.

  • @לייזרזון said:

    @בן-עליה said:

    רן כספית מגדל 5142062 מגדל (D0) כספית דולרית נקובה $ - כשרה בדץ העדה החרדית

    זה מה שידוע לי

    אני רואה שבשונה מהשקליות, יתכן בזה הפסדים משמעותיים, הנה של החודש האחרון:
    080d3fc3-b207-4c74-ae15-c05c4a66b07d-image.jpeg

    התשואות באתרים ישראליים מחשבי גם את פערי המט"ח כך שהסתכלות בטבלאות האלה מטעה ומוטעית.

    כתב ב נערך לאחרונה על ידי
    #15

    @העץ-הרענן said:

    @לייזרזון said:

    @בן-עליה said:

    רן כספית מגדל 5142062 מגדל (D0) כספית דולרית נקובה $ - כשרה בדץ העדה החרדית

    זה מה שידוע לי

    אני רואה שבשונה מהשקליות, יתכן בזה הפסדים משמעותיים, הנה של החודש האחרון:
    080d3fc3-b207-4c74-ae15-c05c4a66b07d-image.jpeg

    התשואות באתרים ישראליים מחשבי גם את פערי המט"ח כך שהסתכלות בטבלאות האלה מטעה ומוטעית.

    אולי לא שמת לב, אבל כבר הבאתי ממש כך בשם הג'מיני
    איך אוכל באמת לדעת את התשואות לפי הדולר? יש דרך?

  • כתב ב נערך לאחרונה על ידי
    #16

    ראיתי שכתבת כך. סה"כ סיכמתי בשתי משפטים.
    זה בערך ריבית ארה"ב בניכוי דמי ניהול.

  • @העץ-הרענן said:

    @לייזרזון said:

    @בן-עליה said:

    רן כספית מגדל 5142062 מגדל (D0) כספית דולרית נקובה $ - כשרה בדץ העדה החרדית

    זה מה שידוע לי

    אני רואה שבשונה מהשקליות, יתכן בזה הפסדים משמעותיים, הנה של החודש האחרון:
    080d3fc3-b207-4c74-ae15-c05c4a66b07d-image.jpeg

    התשואות באתרים ישראליים מחשבי גם את פערי המט"ח כך שהסתכלות בטבלאות האלה מטעה ומוטעית.

    אולי לא שמת לב, אבל כבר הבאתי ממש כך בשם הג'מיני
    איך אוכל באמת לדעת את התשואות לפי הדולר? יש דרך?

    כתב נערך לאחרונה על ידי
    #17

    @לייזרזון אפשר לחשב לבד בקלות. לוקחים את התשואה שמופיעה באתר ומורידים ממנה את השינוי בשער הדולר באותה תקופה, ומה שנשאר זה בערך התשואה בדולרים. למשל אם באתר כתוב מינוס 2.5 אחוז בחודש והדולר ירד באותו חודש 3 אחוז, בדולרים הקרן דווקא עלתה בערך חצי אחוז.

נושאים מוצעים


  • קרן כספית מה הכי עדיפה?

    שוק ההון והשקעות קרן כספית כשרה
    25
    3 הצבעות
    25 פוסטים
    755 צפיות
    מ
    @דסוסו said: @משה-צבי פועלים נסה להיכנס לאתר (במחשב) בצד שמאל למעלה תלחץ על הכפתור "לאתר שוק ההון" בבנק הפועלים ייתכן שתצטרך לגשת לסניף בשביל לפתוח תיק ני"ע.
  • קרן השתלמות

    שוק ההון והשקעות מסחר עצמאי קרן השתלמות
    10
    0 הצבעות
    10 פוסטים
    540 צפיות
    מ
    @לחכמים-לחם said: אני ידעתי על 6.8% אבל זה תלוי ממתי מודדים לפי מה שכתוב פה מ1/1/1871 עד 31/12/2025 הממוצע הוא: 9.42% לפני אינפלציה, 7.14% אחרי אינפלציה. אני בדקתי כאן (יש שם טעות בחישוב הממוצע אבל הממוצע הוא 7.8% בערך לפי הנתונים שלו). @לחכמים-לחם said: אבל משום מה במחשבון של Rהון יש הפרש קל בין אם מחשבים נניח 10 תשואה ו2.5 אינפלציה לבין 7.5 תשואה 0 אינפלציה צריך לברר את הנקודה. הסיבה היא שחישוב השפעת האינפלציה באמצעות הפחתה הוא חישוב מקורב, אבל לא מדויק. נניח שהשקעתי 100 ש"ח, והתשואה היא 10%, כלומר בסוף השנה יש לי 110 ש"ח. אם הייתה אינפלציה של 2.5%, המשמעות היא ש 102.5 ש"ח בסוף השנה שווים בכוח הקנייה שלהם ל100 ש"ח בתחילת השנה. לכאורה נראה שהרווח הריאלי הוא 7.5 ש"ח. אבל גם אותם 7.5 ש"ח נשחקו בעקבות האינפלציה, ולכן הרווח הריאלי האמיתי נמוך מעט מ 7.5 ש"ח. לכן הדרך המדויקת לחשב תשואה ריאלית אינה באמצעות הפחתת שיעור האינפלציה מהתשואה הנומינלית, אלא באמצעות חלוקת התשואה הנומינלית באינפלציה. במילים פשוטות: כמו שהאינפלציה פגעה בקרן, היא פגעה גם ברווחים. לכן, כדי לדעת מהו הרווח במונחי כוח קנייה, צריך להשתמש בחישוב מעט שונה. אמנם בטווח של שנה ההבדל קטן, אבל בטווחים ארוכים הוא כבר משמעותי. לדוגמה, לאחר 20 שנה בתשואה נומינלית של 10% לשנה, הכסף גדל פי 6.73. באינפלציה של 2.5% לשנה, רמת המחירים גדלה פי 1.64 (כלומר, 164 ש"ח בסוף התקופה שווים בכוח הקנייה ל 100 ש"ח בתחילת התקופה). אם פשוט מפחיתים את שיעור האינפלציה מהתשואה הנומינלית, מתקבל הגדלה של פי 5.09. לעומת זאת, בחישוב המדויק באמצעות חלוקה מתקבל גידול ריאלי של פי 4.10 בלבד. זה פער משמעותי. @לחכמים-לחם said: מי שירצה להיות אופטימליסט באמת יחשבן עוד כמה זמן הוא צריך את הכסף, ומתי נקודת ההיפוך. ואז נניח 40 שנה ו20 שנה בהתאמה אז 20 שנה ראשונות מסחר עצמאי ומשם קרן השתלמות. מסכים עם העצה למעשה. לזאת כיוונתי. (אני תומך שתפתח אשכול חדש בעניין, זה חשוב. ובמיוחד שבאשכול זה יש מרכיב נוסף של מס ששאל פותח האשכול).
  • קרן השתלמות

    שוק ההון והשקעות שוק ההון והשקעות
    5
    0 הצבעות
    5 פוסטים
    264 צפיות
    רואה את הנולדר
    @דל-גאה said: [שואל ממש למעיישה, האם לפתוח עוסק פטור או לא, האם עדיף לחכות לחוק.] בכל מצב כדאי לך לפתוח כי קרן השתלמות שלעצמאי היא לא על החשבון של קרן השתלמות של שכיר.
  • 13 הצבעות
    7 פוסטים
    530 צפיות
    מ
    @צמיחה said: אתה ממש טוב. תודה רבה. @צמיחה said: הערה קטנה - אחד מי יודע שרים לפני חג גדיא. צודק... (איך שמת לב בכלל?) תיקנתי.
  • 7 הצבעות
    1 פוסטים
    341 צפיות
    מ
    ערכתי לאחרונה מחקר קצר - מהו באמת הכאב השורף שיש לאברך מן השורה בכל הנושא הכלכלי? (למה אני חוקר את זה..? כי אני מחפש לתת בע"ה מענה ופתרון לכאבים שלהם- לא סתם לדבר על איך שהעולם 'לא בסדר'...) אשתף אתכם במה ששמעתי בינתיים, ומה יש לי לומר, ואשמח לקבל עוד משוב בעניין החשוב הזה. אז הנה תיאור קלאסי של משפחת אברך תשפ"ה: יש קצת מחנק תמידי מכל ההוצאות בשוטף, סוג של 'גומרים בנס את החודש', דוחים חלק תשלומים למועד מאוחר יותר... ומבפנים מנקרת לה השאלה הגדולה - עם כל המידע שיש היום בנושא ההשקעות השונות; המקובלויות בחברה שדורשות סכומי עתק לנישואי הילדים, הסיפורים השונים על מגלגלי גמחי"ם מחד, על סיפורי הניסים מאידך, ועל כל אלו שיצאו לדרך והשקיעו בפועל כדי להכין להוצאות העתידיות במשפחה... אז איפה אני עומד? אני בסדר שלא קניתי דירה שניה להשקעה? נורמלי שאני ממשיך ללמוד בכולל ולא מוצא הכנסה פנויה של 2000 ש"ח כדי לפתוח קופת חיסכון ארוכת טווח בשוק ההון..? אז מבלי להיכנס כרגע לנושא ההשקפתי, אני רוצה לתת כאן את ההסתכלות הנכונה לגבי התזמון הנכון להשקעות בבית עם ילדים, כשהחודשי גם דורש את שלו... מבחינת הסדר הבריא, בודאי ראוי לנו קודם כל לראות שיש בבית את הצרכים של היום-יום, אח"כ לתכנן נכון להוצאות שנתיות ובלתי צפויות, ורק לאחר מכן להתעסק בסידור ההוצאות של העתיד; -גדולות ומאיימות ככל שיהיו. לפעמים הנטייה שלנו היא דווקא לעבוד בכיוון ההפוך. ולמה? מכיון שאנחנו מרגישים אתגר כלכלי ביום-יום, ואנחנו קצת זולגים מחוץ למסגרת וכו', אז יש מין פחד כזה של 'מה יהיה כשהדיון לא יהיה סביב אלפיים שקל, ולא עשרים אלף - אלא 200 אלף..?!' אז הבנאדם אומר לעצמו: 'עם החודשי והשנתי אני יכול עוד להמשיך ולסחוב איכשהו - אני כבר מתמקצע בזה... אבל בסכומי עתק--- איך אני מסתכל על זה בכלל..? אז אולי פשוט נעשה הוראת קבע של אלפיים ש"ח, או נקפוץ למים עם איזו דירה להשקעה בדימונה - והשם יעזור... אה, סליחה - השם עוזר!' הבעיה שזה לא עובד ככה... המושג של להכין מראש לנישואי הילדים, הוא שהאדם בוחר להוביל את החיים שלו בתבונה מתוך לקיחת אחריות וחשיבה איך לבוא למאורעות שונות בצורה מחושבת ומתוכננת, בסייעתא דשמיא. אם אני מתנהג בחוסר סדר ביום-יום, קונה 'מה שצריך' (-איך אני אוהב את המילים האלו...) ואח"כ מחפש איך להכניס מהר איזה סכום לחשבון כדי שיהיה כיסוי לאשראי שיורד מחר... -אז זאת אומרת שאני עוד לא מוביל את החיים; אלא עוסק בתגובתיות תמידית וכיבוי שריפות... איך אני מנסה אם כן לקפוץ ישר לעתיד, ולהרגיש טוב עם עצמי שאני ככה 'מכין מראש' לימים יבואו..?? ומבחינה פרקטית גם כן- בואו נחשוב איך נראית התקשורת בבית כשהאשה רוצה לקנות בגדי חורף לילדים או תיק לבית הספר ומחברות, רישום לצהרון וחוגים וכו'; והבעל בחכמתו הרבה משיב ש'לא נראה לי שיש לנו כסף לזה עכשיו...' כשהיא מתפלאת לעומתו 'ואיך יש לנו אלף ש"ח לחיסכון...?' (ומה לעשות שהיא צודקת...) ומצד שני: לפעמים פתיחת הוראת קבע קטנה עבור העתיד, מייצרת תשדיר חיובי בראש שלנו, ש'הנה תראה איזה אחראי אתה..! אתה כבר לוקח אחריות על העתיד של המשפחה! אתה פועל מתוך בחירה כדי לייצר מצב תקין ובריא לתקופת נישואי הילדים..! אז אולי ר' ייד אתה יכול גם לעשות סדר בחודשי, וללמוד איך לחיות מתוך ההכנסות שלכם בכיף ובשמחה..?' ההמלצה שלי: אם אתם ניגשים לחיסכון לפני איזון בחודשי - אז בסכום צנוע בלבד. אתן לכם משל לסיום - חשבתי עליו בשעה האחרונה: נגיד אני שוקל מאה ועשר ק"ג, והגיע זמן לטפל בזה... אז חשבתי על תמריץ גאוני! כבר תקופה ארוכה שאני חולם 'לפנק את עצמי' בחליפה יוקרתית כזאת של 1300 ש"ח.. ככה אני - עוד אוהב בגדים איכותיים כמו השנים בישיבה גדולה... אז אני הולך להיכנס לליבוביץ, ולקנות מידה אחת קטנה יותר ממה שאני צריך... ככה אני אהיה מוכרח להיכנס לתלם - התעמלות יומית וארוחות מסודרות ומזינות. ואז אני אומר לעצמי; 'מה, לא חבל לבזבז את ההזדמנות הנפלאה הזאת..? בוא תבקש מהמוכר שיתן לך חלפיה במידה 48, וככה אתה הולך להרביץ דיאטת רצח - רק מים!!!' נו; איזה מהלך אתם חושבים יביא ביצועים טובים יותר..? (אולי זה משתנה קצת לפי האופי של האדם, אבל להישאר בפורפורציה הנכונה...) קחו המחשה אחרונה לרעיון שאני מנסה להעביר כאן - אני מקבל מיילים בסגנון הזה: 'שלום, אנחנו ראינו באתר של בנקל שאתה מבין בהשקעות. תראה, יש לנו אמנם איזה גירעון של כמה אלפים בחודש כעת, (סגרתי עסק כושל, וגם עזבתי את העבודה כשכירה... פותחים עכשיו עסק חדש של הדרכת כלות...) אז אנחנו לא מוכנים באמת לאיזו הדרכה יקרה עכשיו... רק רצינו לדעת - יש לנו דירה בירושלים שבעצם אפשר להוציא עליה עוד משכנתא של איזה מיליון ש"ח, והגיסות שלי כבר אומרות לי - את משוגעת הילדים שלך כבר בגיל 10, את חייבת לעשות משהו... ואמרתי לעצמי - די, הן צודקות... אז תכל'ס אנחנו מחפשים רעיון איפה הכי כדאי להשקיע סכום כזה, זאת אומרת מה יכניס לנו הכי הרבה; שוק ההון או נדל"ן... ואיך זה בדיוק עובד... למי פונים לייעוץ... כמה אתה לוקח על פגישה חד-פעמית..? אתה יכול גם בזום..?' הבנתם את הנוסחה. אל תעשו את זה! אני עשיתי את זה - נכנסתי לחובות של מעל מיליון ש"ח בתור אברך יום שלם, אני עדיין מתאושש מזה ( הקב"ה ברחמיו עוזר גם לטיפשים לצאת מהבוץ...). אז אני מתחנן שוב - אל תגזימו. אל תקפצו מדרגות. תפעלו נכון. תלמדו איך לסדר את החודשי שנתי בטוב, תכירו את היכולות שלכם, תתייעצו, תתקדמו... וה' ברחמיו יפתח לכם שערי ברכה, שפע, וכל מילי דמיטב! צריכים עזרה? דברו איתי! 0583282028