

טראמפ באולטימטום של 48 שעות לאיראן: "פתחו את המיצרים או שנחשיך אתכם"
שוק ההון והשקעות
9
פוסטים
4
כותבים
533
צפיות
4
עוקבים
-
טראמפ באולטימטום של 48 שעות לאיראן: "פתחו את המיצרים או שנחשיך אתכם"
הדרמה של השבוע קיבלה הלילה תפנית חדה, כשדונלד טראמפ פרסם פוסט ברשת Truth Social והציב אולטימטום של 48 שעות לאיראן:
לפתוח את מיצרי הורמוז או להתמודד עם פגיעה בתשתיות אנרגיה. מעבר להיבט הצבאי, זה בעיקר מהלך עם משמעות כלכלית — ניסיון לבלום לחץ שמגיע משוק האנרגיה ומתגלגל פנימה לכלכלה.בשטח, מה שקורה מורכב יותר מכותרת של “סגירה”. אין חסימה מלאה של המיצרים, אבל יש חיכוך כלכלי משמעותי.
עלויות הביטוח להפלגות באזור עלו בחדות, ובנקודות זמן מסוימות זה הוביל לירידה חדה מאוד בתנועת מכליות, לעיתים בהיקפים של עשרות אחוזים ואף יותר. כשמדובר בציר שמעביר סביב חמישית מהנפט העולמי, גם הפרעה חלקית מספיקה כדי לייצר לחץ במחיר.ואכן, מחיר הנפט שעלה מאזור של כ־70 דולר לאזור של 110–120 דולר בתוך זמן קצר משקף בדיוק את אותו חיכוך. זה לא רק עניין של היצע בפועל, אלא של פרמיית סיכון שהשוק מתחיל לגלם.
במקביל, גם שוק הגז נכנס לאזור פחות יציב. בקטאר, אחת הספקיות המרכזיות של LNG, יש הערכות לפגיעה בתשתיות שיכולה להשפיע על חלק מהקיבולת, לפחות לתקופה. גם אם התמונה עדיין לא סגורה לחלוטין, עצם חוסר הוודאות מוסיף לחץ למחירים, במיוחד בשוק שגם כך רגיש מאוד לשינויים בהיצע.ההשפעה כבר ניכרת גם מחוץ למוקדי האנרגיה עצמם. מדינות כמו מצרים ו־ירדן מתמודדות עם התאמות במשק החשמל ועלויות ייצור גבוהות יותר. באירופה מתחילים להופיע סימנים ראשוניים של שינוי התנהגות — צריכה זהירה יותר, דחייה של הוצאות מסוימות ורגישות גבוהה יותר למחיר.
זה מוביל לדינמיקה שמוכרת משווקים קודמים: עלייה במחירי אנרגיה מתורגמת לעלייה בעלויות, שמחלחלת לאינפלציה. במקביל, השכר לא תמיד מדביק את הקצב, ולכן כוח הקנייה נשחק בהדרגה. בשלב מסוים, הביקוש מתחיל להתמתן לא בחדות, אלא בתהליך איטי יותר.
זו נקודה חשובה, כי היא משנה את האיזון בין מחירים לפעילות.מנקודת מבט של שוק ההון, התגובה עד כה נראית יחסית מדודה. מדד S&P 500 נמצא סביב 7%–8% מתחת לשיא, הנאסד"ק קרוב ל־9%, ומדד הראסל אלפיים סביב 10%–11%.
. במילים אחרות, זו תנועה שמבטאת התאמה לסביבה מורכבת יותר — לא בהכרח שינוי מגמה חד.בתוך הדיון הזה נשמעת גם פרשנות מעניינת מצד "אבנר סטפק" (היום בראיון לרשת ב) שחושב שהמחיר היקר של חבית נפט לא ימשך לאורך זמן .
וזה מוביל לנקודה אולי הכי חשובה עבור מי שמסתכל על השוק: סוגיית התזמון. בתקופות כאלה, כשהאירוע עצמו עדיין מתפתח וההשפעות שלו נעות בין אנרגיה, אינפלציה, ריבית וביקוש — היכולת “לתזמן” כניסה או יציאה הופכת למורכבת מאוד. לא כי אין נתונים, אלא כי יש יותר מדי משתנים שזזים במקביל.הפיתוי לפעול דווקא ברגעים כאלה מובן, אבל בפועל, אלו בדיוק התקופות שבהן קשה להבחין בין שינוי אמיתי במגמה לבין תנודתיות שנובעת מאי ודאות. ולכן, עבור משקיעים רבים, השאלה היא פחות “מה יקרה מחר”, ויותר “איך התרחיש הזה משתלב בתמונה רחבה יותר”.
הדבר הכי נכון לעשות עכשיו הוא לשבת בחיבוק ידיים ולתת לאופטימיות ולשוק לעבור את זה .
חשוב לזכור השקעה במדד היא השקעה בכלכלה ולא השקעה במניה כזו או אחרת , ומשכך גם במקרה וישנם זעזועים בכלכלה אנו עדיין צריכים להחזיק חזק ולא לפעול מרגש , בדיוק כמו שלא כדאי ולא ניתן לתזמן את מחירי השוק עם דגש על הנפט שמושפע מאוד מהמצב הביטחוני שהוא חסר וודאות .
למאמר הקודם שלי בנושא האסטרטגיה של איראן https://forum.benakel.org/post/17573 -
-
-
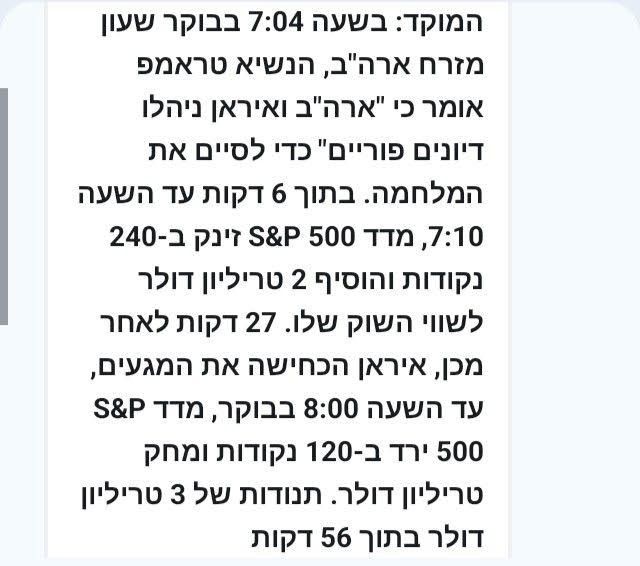
צריך לזכור שגם אם המלחמה נגמרת מחר , ישנם נזקים בתשתיות שיקח זמן לתקן .
-
התיקון של ה"נזק" כבר מתומחר:
נכון, תשתיות לוקח זמן לתקן, אבל שוק ההון הוא לא אינסטלטור. הוא לא מחכה שהצינור יתוקן בפועל. ברגע שהאיום של טראמפ נתפס כאמין (והצניחה של ה-10% בנפט מוכיחה שהשוק מאמין לו), הציפייה לעתיד משתנה ברגע. השוק חי על "ציפיות", וכשנראה שבעל הבית חזר לעיירה – הפחד מתחלף בחשבון קר.כל נזק בתשתית אנרגיה גלובלית אומר דבר אחד: השקעות ענק בשיקום. מי יבנה את זה? אותן חברות ענק שנמצאות בתוך ה-S&P 500. מבחינת המשקיע הפסיבי, הזעזוע הזה הוא רק עוד גל בים. ההיסטוריה מלמדת שדווקא אחרי "החשכה" מגיע הזינוק הכי גדול, כי העולם חייב אנרגיה כדי לנשום.
-
חד משמעית משקיע פאסיבי לא צריך לעשות כלום בתיק שלו .
בעיניי משקיע פאסיבי כן צריך לדעת קצת מה קורה בעולם ולא רק לעצום עיניים . -
הדבר הכי נכון לעשות עכשיו הוא לשבת בחיבוק ידיים ולתת לאופטימיות ולשוק לעבור את זה .
חשוב לזכור השקעה במדד היא השקעה בכלכלה ולא השקעה במניה כזו או אחרת , ומשכך גם במקרה וישנם זעזועים בכלכלה אנו עדיין צריכים להחזיק חזק ולא לפעול מרגש , בדיוק כמו שלא כדאי ולא ניתן לתזמן את מחירי השוק עם דגש על הנפט שמושפע מאוד מהמצב הביטחוני שהוא חסר וודאות .
למאמר הקודם שלי בנושא האסטרטגיה של איראן https://forum.benakel.org/post/17573 -
-
ברור שהוא עוזר מאוד .
האם אתה יכול לשאול את גיפיטי : האם להשקיע בחברת אלביט ולהסתמך עליו ? ממש לא , אם זה היה ככה כולם היו עושים את זה .
השקעה מבוססת על מציאת ערך מוסף שהשוק או הציבור עדיין לא הבינו , וזה אפשרי רק אם יש לך משהו שאין לאחרים .
אתה כן יכול ליצור פרומט חזק ולהביא את הצאט לביצועים טובים ולהוציא ממנו מידע הרבה יותר איכותי ועל סמך זה להשקיע .
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)