דילוג לתוכן

אם לא תתכננו, תפסידו!
הועבר פנסיה, גמל וקרנות השתלמות
1 1 295 2
  • מאמן מבית גוט פלוס
    כתב ב נערך לאחרונה על ידי
    #1

    ריבית דריבית: מנגנון שעובד בשבילך - או נגדך

    האם אי פעם חשבתם על האופן שבו הכסף שלכם צומח לאורך זמן? או להיפך – איך חובות יכולים להתנפח ולצאת משליטה? התשובה לשאלות האלה טמונה במנגנון שנקרא ריבית דריבית – כלי שיכול להיות חברכם הטוב ביותר או האויב הגדול שלכם.

    "ריבית דריבית היא הפלא השמיני בתבל. מי שמבין זאת, מרוויח. מי שלא-משלם." אלברט איינשטיין

    מהי ריבית דריבית?

    ריבית דריבית היא המנגנון שבו הרווחים שלכם מייצרים רווחים נוספים, כלומר, הכסף לא רק עובד עבורכם אלא גם צובר תאוצה לאורך זמן.
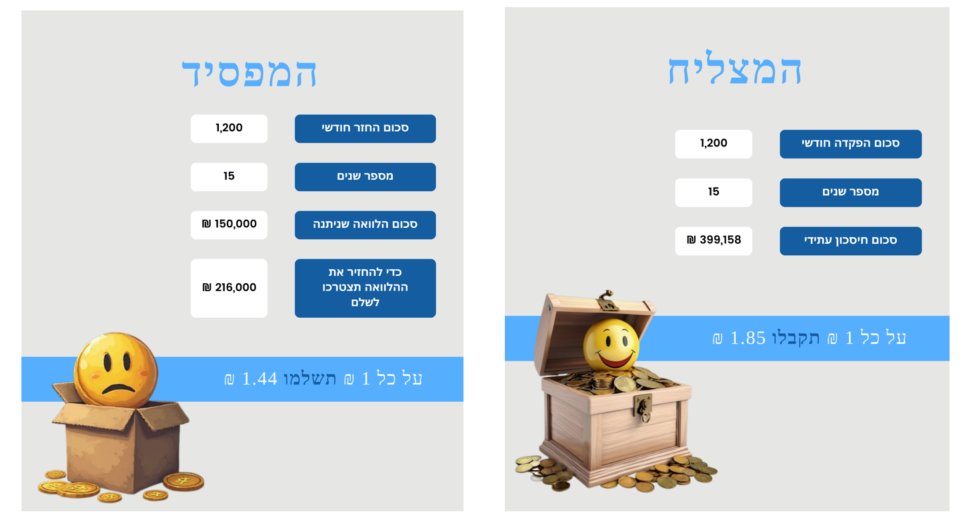
    במילים פשוטות: כאשר אתם משקיעים או חוסכים, הריבית שמתקבלת על הקרן (הסכום הראשוני שהשקעתם) מצטרפת לקרן המקורית, ובסבב הבא הריבית מחושבת על סכום גדול יותר.

    לעומת זאת, במצבים של חוב או הלוואות – הריבית דריבית יכולה להגדיל את החוב בצורה דרמטית, ולגרום לכם להחזיר הרבה יותר ממה שתכננתם.

    איך הריבית דריבית עובדת לטובתכם?

    אם אתם חוסכים או משקיעים, ריבית דריבית יכולה להפוך את הכסף שלכם למכונת צמיחה:

    • דוגמה פשוטה:
      נניח שהפקדתם 100,000 ש"ח בקרן השקעות עם תשואה שנתית של 8%.
      אחרי שנה, יהיו לכם 108,000 ש"ח.
      בשנה השנייה, הריבית תחושב על כל הסכום (108,000 ש"ח), כך שבסוף השנה יהיו לכם 116,640 ש"ח – והרווח רק ילך ויגדל.
      ככל שתשאירו את הכסף להשקעה לאורך זמן, האפקט של הריבית דריבית יתחזק, ויגדיל משמעותית את החיסכון שלכם.

    • כלל הזהב:
      בריבית דריבית, זמן הוא הכוח המשמעותי ביותר. ככל שתתחילו מוקדם יותר, כך תוכלו ליהנות מצמיחה גדולה יותר בטווח הארוך.

    איך הריבית דריבית יכולה לעבוד נגדכם?

    אם אתם לא מתכננים נכון את ההתנהלות הכלכלית שלכם, ריבית דריבית עלולה להיות מלכודת מסוכנת:

    • הלוואות וחובות:
      כאשר לוקחים הלוואה עם ריבית גבוהה, החוב יכול לגדול במהירות אם לא מחזירים את הסכום במועד.
      לדוגמה, הלוואה של 50,000 ש"ח עם ריבית שנתית של 5% יכולה להפוך ל-52,500 ש"ח תוך שנה. אם לא מחזירים את הקרן, הריבית תחושב על הסכום החדש, והחוב ימשיך לגדול.

    • תשלומים מינימליים בכרטיסי אשראי:
      כשמשלמים רק את המינימום, הריבית דריבית עובדת נגדכם וגורמת לחוב להתנפח.

    מי שלא מתכנן - משלם את המחיר

    "מי שלא תכנן הצלחה, באופן אוטומטי תכנן כישלון."

    ריבית דריבית לא סלחנית כלפי מי שלא מתכנן את ההתנהלות הפיננסית שלו. אם לא תתכננו את החסכונות וההשקעות שלכם, או לחילופין לא תנהלו את החובות שלכם בצורה חכמה, אתם עלולים להיכנס למצב שבו אתם מפסידים במקום להרוויח.

    אז איך מנצלים את הכוח של ריבית דריבית לטובתכם?

    • התחילו מוקדם: כל שנה מוקדמת בחיסכון או השקעה מוסיפה לאפקט הריבית דריבית.
    • חסכו באופן קבוע: הפקדות חודשיות עקביות מגדילות את הקרן ומזרזות את הצמיחה.
    • הימנעו מחובות יקרים: היו זהירים עם הלוואות, במיוחד בכרטיסי אשראי, ובדקו תמיד את תנאי הריבית.
    • תכננו לטווח ארוך: התייעצו עם יועץ פיננסי כדי לבנות תוכנית שמנצלת את הכוח של ריבית דריבית למקסימום.

    לסיכום

    ריבית דריבית היא כלי עוצמתי שיכול לשנות את עתידכם הכלכלי. אם תשתמשו בו בחוכמה – תוכלו ליהנות מחיסכון והשקעות שצומחים לאורך זמן. מצד שני, אם לא תנהלו נכון את החובות שלכם – תגלו שהריבית דריבית הופכת לנטל מכביד.

    אל תחכו – התחילו לתכנן את ההתנהלות הפיננסית שלכם היום, כדי להבטיח שהריבית דריבית תעבוד בשבילכם, ולא נגדכם.
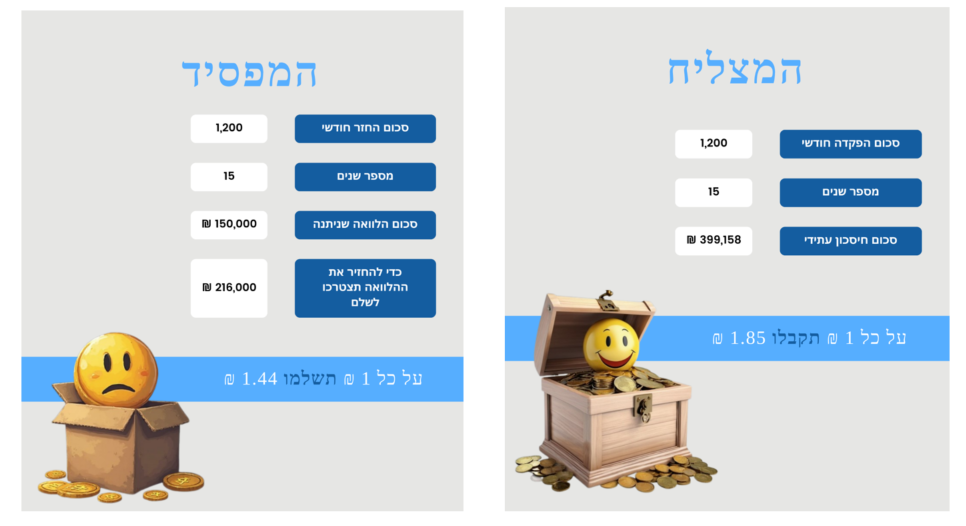
    המצליח מול המפסיד.png
    הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
    חתימה למייל .png

  • רחל עומסיר רחל עומסי התייחס לנושא זה ב

נושאים מוצעים


  • 0 הצבעות
    10 פוסטים
    229 צפיות
    חופש כלכליח
    @חיסכון-לחתונה 84 תשלומים זה בעצם המקסימום הרגיל, הלוואה מקרן פנסיה ניתנת בדרך כלל לעד 7 שנים ועד 30 אחוז מהצבירה, לא כולל פיצויים. על הריבית עצמה שווה לנסות להתמקח, ולבדוק מה הבנק מציע באותו סכום.
  • 4 הצבעות
    1 פוסטים
    89 צפיות
    רחל עומסיר
    ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה דווקא כשיש עוד הרבה שנים עד הפרישה, להחלטות שמקבלים היום יכולה להיות השפעה גדולה יותר. לא מעט השומעים את המילים "ייעוץ פנסיוני" וחושבים מיד על פרישה. "יש לי עוד שלושים שנה עד הפנסיה. למה שאני אצטרך להתעסק בזה עכשיו?" אבל כאן בדיוק נמצא ההבדל. ייעוץ פנסיוני ותכנון פרישה הם שני דברים שונים. תכנון פרישה אכן מיועד בעיקר לשלב שבו מתקרבים לפרישה וצריך להחליט כיצד להשתמש בכספים שנצברו, כיצד לקבל את הקצבאות ואיך לתכנן נכון את המיסוי. ייעוץ פנסיוני, לעומת זאת, רלוונטי הרבה קודם. ולמעשה, ככל שמתחילים מוקדם יותר, יש יותר זמן להחלטות שאנחנו מקבלים להשפיע. אז מה עושים בייעוץ פנסיוני? המטרה אינה רק לבדוק "איפה נמצאת הפנסיה". מסתכלים על התמונה הכלכלית והפנסיונית הקיימת ובודקים האם היא מתאימה לכם: קרן הפנסיה – איפה היא מנוהלת, מהו מסלול ההשקעה, מהם דמי הניהול ואילו כיסויים ביטוחיים קיימים. קרנות השתלמות וקופות גמל – אילו כספים כבר נצברו, כיצד הם מנוהלים והאם המבנה הקיים מתאים לצרכים ולמטרות. הפקדות מהמעסיק – האם הכספים מופקדים בצורה תקינה והאם השכר המבוטח תואם את הנתונים הרלוונטיים. מסלולי השקעה – האם רמת הסיכון והמסלול מתאימים לגיל, לטווח ההשקעה, למטרות ולהעדפות שלכם. ומה עם הכסף שאתם רוצים לצבור מעבר לפנסיה? למשפחה יש בדרך כלל מטרות רבות עוד הרבה לפני גיל הפרישה: עזרה לילדים, הוצאות גדולות בעתיד, יצירת הון, מטרות משפחתיות או פשוט הרצון לבנות בסיס כלכלי משמעותי יותר לאורך השנים. לכן במסגרת הסתכלות כלכלית רחבה כדאי לבחון גם פתיחת תוכניות חיסכון והשקעה למטרות השונות, בהתאם לטווח הזמן, לצורך בנזילות ולמאפיינים האישיים. במקום שכספים יישארו ללא מטרה מוגדרת, אפשר לבנות להם תפקיד: מה מיועד לטווח הקצר? מה לטווח הבינוני? ומה יכול להישאר מושקע לשנים רבות? וככל שאנו צעירים יש יתרון שאי אפשר לקנות אחר כך: זמן כשאנחנו צעירים, קל לחשוב: "כשארוויח יותר, אתחיל." "כשיהיה לי סכום משמעותי, אטפל בהשקעות." "יש עוד המון זמן עד הפנסיה." אבל דווקא השנים האלו יכולות להיות משמעותיות מאוד. לא רק בגלל הסכום שמפקידים, אלא בגלל מספר השנים שבהן הכסף יכול להיות מושקע ולצבור תשואה לאורך זמן. גם החלטה שנראית היום קטנה: הפקדה קבועה, בחירת מסלול מתאים, הפחתת עלויות או פתיחת חיסכון למטרה עתידית, יכולה לקבל משמעות גדולה הרבה יותר כאשר נותנים לה מספיק שנים. לכן לא צריך לחכות לפרישה כדי לטפל בפנסיה בגיל צעיר המטרה היא בדרך כלל לא לתכנן עדיין כיצד תיראה הקצבה בפרישה. המטרה היא לבנות נכון את הדרך אליה. לבדוק שהפנסיה מנוהלת נכון. להכיר את החסכונות שכבר קיימים. להגדיר מטרות לכסף. לבחון אילו תוכניות חיסכון והשקעה יכולות להתאים למטרות השונות. ובעיקר - להתחיל. כי בתחום הפנסיה והחיסכון, ככל שמתחילים מוקדם יותר, לא רק שיש יותר זמן לחסוך, יש יותר זמן לכל החלטה נכונה לעבוד עבורכם. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 4 הצבעות
    1 פוסטים
    174 צפיות
    רחל עומסיר
    שילמתם מס? זה אומר שהכסף שלכם עבד האם יצא לכם למשוך כספים מהשקעה, ורק במעמד המשיכה לראות שנוכה מס? זו נקודה שמבלבלת לא מעט אנשים, וגורמת לרבים לחשוב בדיעבד שאולי לא היה שווה להשקיע. אני פוגשת לא מעט שמספרים לי שברגע הזה משהו מתכווץ. הכסף הגיע, אבל התחושה היא ש״לקחו״ ממנו בדרך. וכאן חשוב לעצור ולהסתכל על התמונה המלאה. אם שילמתם מס זה אומר ששמרתם על ערך הכסף שלכם. בעולם שבו כסף שיושב בעו״ש נשחק, עצם זה שהכסף שלכם לא איבד מערכו הוא כבר הישג משמעותי. אבל זה לא נגמר שם. ברוב המקרים, תשלום המס אומר גם דבר נוסף: הרווחתם פי שלוש מהמס שנוכה, מעבר לשמירה על ערך הכסף. בפועל, הרווח הכולל לרוב גבוה פי כמה מסכום המס ששילמתם עליו. כלומר, גם אחרי הניכוי נשארתם עם רווח אמיתי ביד. חשוב לזכור שהמס לא נגבה על כל הסכום. הוא לא נוגע לקרן, ולא לשחיקה של עליית מחירים, אלא רק לרווח שנוצר בפועל. זו בדיוק הסיבה לכך שתשלום מס הוא לא כישלון, אלא תוצאה של תהליך שעבד. ועכשיו בואו נשווה את זה לאלטרנטיבה שנראית לפעמים בטוחה יותר. כסף שלא מושקע. שם אולי לא משלמים מס, אבל משלמים מחיר אחר, שקט ופחות מורגש. שחיקה מתמשכת של ערך הכסף, בלי רווח ובלי צמיחה. הרבה אנשים לא מפחדים מהשחיקה, כי היא לא מופיעה בשורה ברורה. אבל בטווח של שנים, היא כואבת הרבה יותר מכל מס. ועוד נקודה חשובה שכדאי להכיר. תמיד ניתן לנסות לבדוק זכאות להחזר מס. במקרים מסוימים באמצעות בדיקה מסודרת ודוח שנתי אפשר לנסות ולהחזיר חלק מהסכום, לא תמיד זה רלוונטי, אבל בהחלט שווה לדעת ולא לוותר מראש. המסקנה פשוטה. לא לפחד ממס, אלא להבין מה הוא מספר לכם. אם שילמתם מס, סימן שהכסף שלכם שמר על הערך שלו, צמח, והניב רווח אמיתי. הפחד האמיתי צריך להיות מכסף שלא עובד, שלא צומח, ושנשחק בלי שנרגיש. כשמבינים את זה, גם תשלום המס מקבל פרופורציה אחרת לגמרי. אם השאלה הזו מעסיקה אתכם, זה סימן שכדאי לעצור רגע ולעשות סדר. בדיקה מקצועית יכולה לעזור להבין אם אופן ההשקעה שלכם מתאים למטרות, לצרכים ולקצב החיים שלכם היום, או שנכון לדייק את הדרך קדימה כדי להרגיש יותר בטוחים ושלמים עם ההחלטות הכלכליות שלכם. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: unnamed.png]
  • 4 הצבעות
    2 פוסטים
    198 צפיות
    בוטח בה'ב
    @רחל-עומסי את מעלה כאן נושא חשוב מאוד! בדיוק לא מזמן הגיעה אלי עצמאית בהווה שכירה בעבר בגיל קרוב לפרישה והתברר שאיפה שהיא עבדה בעבר לא הפרישו לה ואז היא אמרה שלא תריב בשביל 20,000 ש"ח ובתור עצמאית היא גם כן לא הפרישה מה שאומר שביום שהיא תפסיק לעבוד היא צריכה למצוא הכנסות מהנכסים הקיימים שלה במקרה הטוב.... פנסיה זה לא לוקסוס זה השתדלות הכרחית להמשך החיים ולזקנה בכבוד לפעמים אני פוגש אנשים שאומרים בסדר גם אם אני לא אטפל בפנסיה אז לא יהיה לי עשרות מיליונים אבל יהיה קצבה יפה זה לא נכון! שבודקים במחשבוני ריבית דריבית קצבה של עשרות אלפים נשמע לנו הרבה אבל אם זה יהיה הפנסיה הממוצעת בעוד 30 40 שנה אז מי שלא טיפל ודאג לזה היום יהיה חלילה עני לסוף ימיו וגם אם יהיה לו קצבה של 18 אלף זה יהיה שווה ערך לשכר מינימום
  • 1 הצבעות
    1 פוסטים
    331 צפיות
    רחל עומסיר
    לוח הניכויים לשנת 2025 – המספרים, התקרות וההזדמנויות שחשוב להכיר! לוח הניכויים המעודכן לשנת 2025 פורסם, ואני כאן כדי לעדכן אתכם בסכומים, בתקרות ובנקודות החשובות שיכולות להשפיע עליכם כלכלית. הכנתי פירוט ברור, כדי שתוכלו להבין כיצד לנצל את המידע לטובתכם. מדרגות המס וערך נקודת זיכוי – מה נשאר ומה המשמעות עבורכם? מדרגות המס לשנת 2025 נותרו ללא שינוי למרות יוקר המחיה ועליית המחירים, מדרגות המס לא עודכנו לשנת 2025. המשמעות היא: השכר שלכם עשוי להמשיך לגדול עקב עדכון שכר או תוספות יוקר, אך ייתכן שתחוו מעבר למדרגת מס גבוהה יותר, דבר שיגדיל את חבות המס. מומלץ לבדוק כיצד שינויי השכר משפיעים על הנטו שלכם, ולבחון ניצול הטבות מס כדי לצמצם את הפגיעה. ערך נקודת זיכוי נותר זהה בשנת 2025 ערך נקודת זיכוי נשאר 242 ש"ח לחודש (2,904 ש"ח לשנה). המשמעות: ערך ההטבה במס אינו מתעדכן בהתאם לעליית יוקר המחיה, מה שעלול להשפיע על ההכנסה החודשית שלכם. אז מה אפשר לעשות? לנצל הטבות מס שמגיעות לכם, כמו קרנות השתלמות, החזר ממס מתרומות או תכנון נכון של קיבוע זכויות. לבדוק זכאויות לנקודות זיכוי נוספות (למשל, עבור ילדים, תושבי פריפריה, נקודות זיכוי בגין לימודי מקצוע/תואר ועוד). תקרות הפקדות לשנת 2025 קרנות השתלמות: לעובדים שכירים: תקרה חודשית: 1,571 ש"ח לחודש (או 10% מהשכר - הנמוך מביניהם). הפקדות מעבר לתקרה יחויבו במס רווחי הון ויחשבו להכנסה. לעצמאים : פטור ממס רווחי הון: עד 20,520 ₪ לשנה. הוצאה מוכרת למס: עד 13,203 ₪ לשנה (או 4.5% מהכנסה החייבת- הנמוך מביניהם). קופת גמל להשקעה: עד 81,711 ₪ לשנה. חיסכון זה נזיל וכולל פוטנציאל לפטור ממס אם הכספים יימשכו כקצבה בגיל פרישה. קיבוע זכויות – פטור ממס בגיל פרישה מהו הפטור? תקרת הפטור על קצבה חודשית לשנת 2025 עלתה מהשנה הקודמת, וכעת עומדת על 5,375 ₪ לחודש (או פטור חד-פעמי במשיכה הונית בסך 967,518 ₪). אם טרם ביצעתם את הליך "קיבוע זכויות" במס הכנסה, ייתכן ואתם לא מנצלים את הפטור המלא שמגיע לכם. למה זה חשוב? קיבוע זכויות מאפשר לחסוך תשלומי מס מיותרים על הכנסות בגיל פרישה. מדובר בהליך חד-פעמי שמשפיע משמעותית על גובה הפנסיה נטו שלכם. פטור על פיצויי פרישה: תקרה: 13,750 ₪ לכל שנת עבודה (או שכר אחרון כפול 1.5- הנמוך מביניהם). זכרו: ניצול הפטור מקטין את סכום הקצבה החודשית בפרישה. ניצול הפטור עשוי לפגוע בהטבת מס עתידית על קצבת הפנסיה. איך לנצל את התקרות בצורה חכמה? בדקו מול המעסיק שלכם האם ההפקדות תואמות לתקרות הפטורות ממס. חיסכון בקופות גמל להשקעה או קרן השתלמות הוא הזדמנות לצבור הון עם אפשרות לפטור ממס. התאימו את ההפקדות לצרכים שלכם כדי להבטיח עתיד פיננסי יציב. [image: graph-8828099_1280.png] הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: חתימה למייל .png]