

הורים יקרים - השיעור החשוב באמת לא נלמד בכיתה
פנסיה, גמל וקרנות השתלמות
3
פוסטים
3
כותבים
307
צפיות
3
עוקבים
-
חינוך פיננסי מתחיל בבית
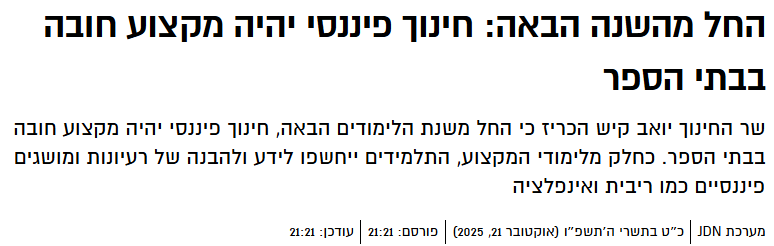
אבל הפעם גם במערכת החינוךהשבוע פורסם כי החל משנת הלימודים תשפ"ז ייכנס לראשונה חינוך פיננסי כחלק מתוכנית חובה בחטיבת הביניים (כיתות ז'-ט').
התגובות בתקשורת לא איחרו להגיע - ורובן... דווקא חיוביות.
"מעולה סוף סוף משהו מועיל!"
"הישראלים לא יודעים להתנהל עם כסף - הגיע הזמן ללמד את זה בבית הספר!"
"חייבים לימודים פרקטיים - לא רק תיאוריות!"
"למה רק שעה בשבוע?"
"למה רק מחטיבת הביניים?"אבל בין שלל המחמאות, הייתה תגובה אחת קטנה - שנגעה בדיוק בלב הנושא:
"מה זה יעזור אם ההורים קונים לילדים כל מה שהם רוצים?"
וזו השורה התחתונה.
כי חינוך פיננסי אמיתי - לא מתחיל בכיתה, אלא בבית.
הילדים רואים, מחקים ומפנימים את מה שאנחנו עושים.
אפשר לדבר על חיסכון, על תקציב, על תכנון אבל אם הם רואים אותנו מושכים, מבזבזים או דוחים טיפול בחשבונות ובחסכונות,
המסר כבר נקלט - בלי מילים.בדיוק כמו בתזונה בריאה,
אפשר ללמד ילד מה זה ירקות, אבל אם בבית יש בעיקר עוגיות - זה לא יעבוד.
אותו דבר בחינוך פיננסי.
אם אנחנו לא מנהלים נכון, חוסכים, מתכננים ומתייעצים,
הילדים שלנו לא ילמדו לעשות את זה בעצמם..לכן, לצד היוזמה המבורכת במערכת החינוך,
ההמלצה שלי היא שכל זוג, כל משפחה וכל הורה יעבור בעצמו תהליך של התייעלות כלכלית ותכנון פיננסי נכון.
להתחיל מוקדם, ללמוד איך לחסוך ולהשקיע, ולטפל כבר עכשיו בכספי הפנסיה והחסכונות.
כדי שהדוגמא האישית שלנו תהיה השיעור הכי טוב שהילדים יקבלו.אף פעם לא מאוחר להתחיל - אבל ככל שמקדימים, הרווח גדל.
אם עוד לא עשיתם סדר בכספים שלכם - זה הזמן.
תיאום פגישה אחת יכולה לפתוח לכם דרך לחיים כלכליים חכמים יותר, ולילדים - דוגמא לחיקוי.לחיות נכון היום- כדי לראות רחוק מחר.
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
-
 ר רחל עומסי התייחס לנושא זה ב
-
אם ילמדו בכיתות יהיה בדור הבא מי שילמד בבית, אולי.
-
אם ילמדו בכיתות יהיה בדור הבא מי שילמד בבית, אולי.
@רואה-את-הנולד כתב בהורים יקרים - השיעור החשוב באמת לא נלמד בכיתה:
אם ילמדו בכיתות יהיה בדור הבא מי שילמד בבית, אולי.
למה

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)