@פלוס כתב:
איך אתם מיישמים את זה בחיים האמיתיים שלכם?
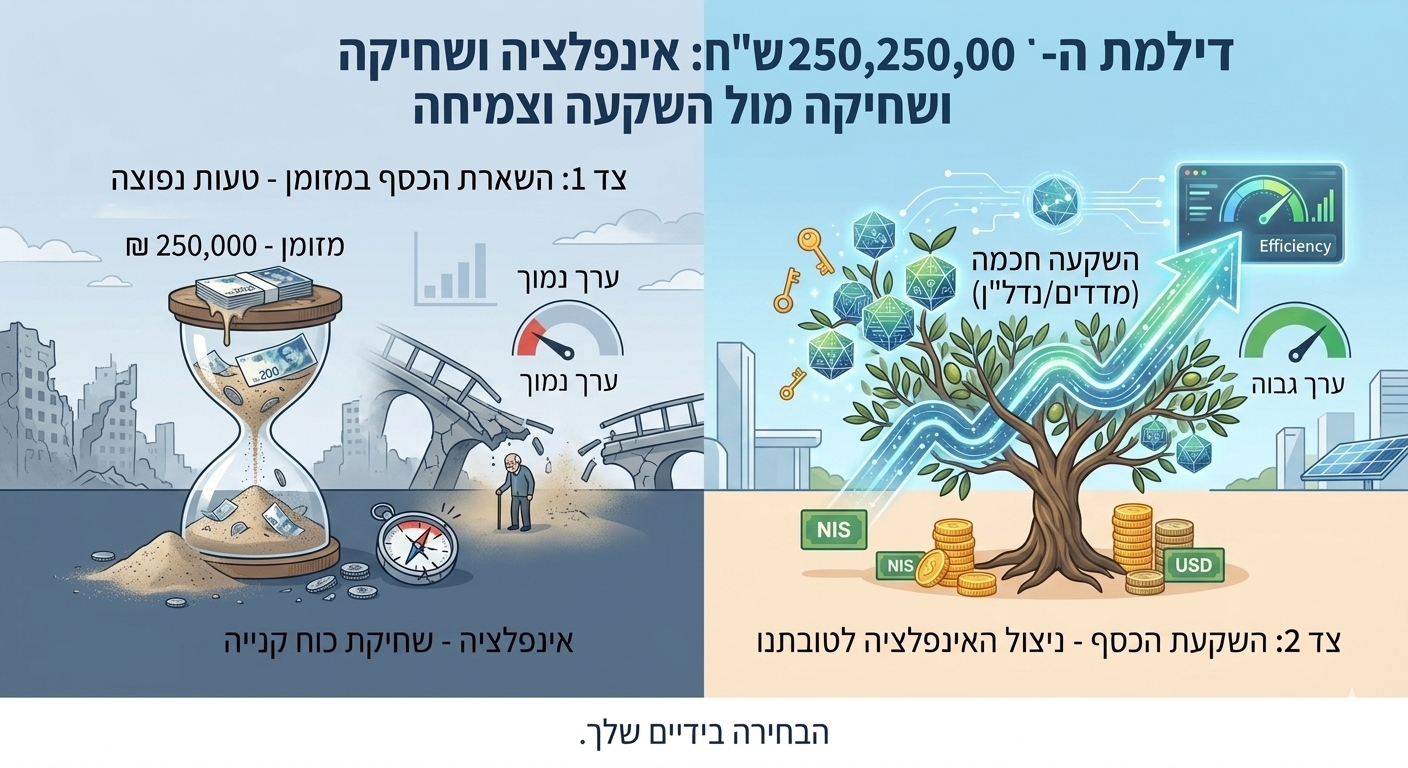
במציאות, אף בנק לא ייתן לכם מיליון ש"ח בלי ריבית. אבל ברגע שהבנתם את חוקי המשחק, אתם יכולים להפסיק להיות אלו שהאינפלציה "עוקצת" אותם, ולהפוך לאלו שמרוויחים ממנה.
הנה 3 פעולות מעשיות שאתם חייבים לעשות כבר השבוע:
המשכנתא: תקבעו את החוב שלכם!
כשאתם לוקחים משכנתא במסלולים צמודים למדד, החוב שלכם גדל בכל פעם שהמחירים במשק עולים. המדד מנצח אתכם.
• הצעד המעשי: כשאתם ממחזרים או לוקחים משכנתא, העדיפו [באם מתאפשר] מסלולים קבועים לא צמודים (קל"צ).
ברגע שקיבעתם את ההחזר, ככל שהאינפלציה תעלה – השווי האמיתי של החוב שלכם לבנק יתכווץ, בדיוק כמו בחידה שלנו.
כמו שכתבת אף בנק לא ייתן סכום שתחזיר בעוד 20 שנה ללא הצמדה בחינם, ולכן זה עולה כסף בריבית יותר גבוהה, ואל תחשוב שהבנק מוכן להפסיד עלך כסף.
ודווקא לפי איך שכתבת המסקנה צריכה להיות הפוכה, כי נכון שבצמוד מדד ההחזר יעלה עם הזמן, אבל הערך ישאר אותו דבר, משא"כ בל"צ אתה משלם ריבית יותר גבוהה כבר מהיום הראשון שאז הערך של הכסף הוא יותר גדול, כך שמבחינת ערך יכול להיות שאז תשלם יותר ערך.
הסיבה לקחת ל"צ היא יותר כשרוצים שההחזר יהיה קבוע ולא יעלה עם הזמן, ואם חוששים שמתישהו האינפלציה תזנק יותר מהצפוי.







 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)