

אשמח לעזרה I לאיפה להעביר קרן פנסיה?
פנסיה, גמל וקרנות השתלמות
24
פוסטים
8
כותבים
1.1k
צפיות
6
עוקבים
-
@בית-שמש
מסלול קיימות הוא מגודר מט"ח,
כלומר לקבל את תשואת המדד בלי השפעה של שינוי הדולר,
אם הדולר ירד, לא תפסיד את ירידת הדולר.
אם הדולר עלה, לא תרויח את עליית הדולר.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@בית-שמש
מסלול קיימות הוא מגודר מט"ח,
כלומר לקבל את תשואת המדד בלי השפעה של שינוי הדולר,
אם הדולר ירד, לא תפסיד את ירידת הדולר.
אם הדולר עלה, לא תרויח את עליית הדולר.@צמיחה אז לכאורה כן עדיף מסלול קיימות, לא?
או שלתקופה הקרובה עדיף s&p כי הדולר בשפל ואפשר (כמעט) רק להרוויח ואז לעבור לקיימות?
יש שיקול נוסף?עריכה:
זה בעצם מה שתכוונת כאן לא?מסלול קימות וכן מסלול עוקב מדדי מניות הם מגודרי מט"ח,
ובעת הזאת זה לא מומלץ, גם אם ימשיכו עוד קצת הירידות בדולר,
אבל יש יותר סיכוי שזה יעלה. -
@צמיחה אז לכאורה כן עדיף מסלול קיימות, לא?
או שלתקופה הקרובה עדיף s&p כי הדולר בשפל ואפשר (כמעט) רק להרוויח ואז לעבור לקיימות?
יש שיקול נוסף?עריכה:
זה בעצם מה שתכוונת כאן לא?מסלול קימות וכן מסלול עוקב מדדי מניות הם מגודרי מט"ח,
ובעת הזאת זה לא מומלץ, גם אם ימשיכו עוד קצת הירידות בדולר,
אבל יש יותר סיכוי שזה יעלה.@בית-שמש
ההיגיון שלי אומר שכעת כדאי להיות ב-S&P500 כי יש יותר סיכוי שהדולר יעלה.
כשהוא יגיע ל-4 אז נדון האם להעביר לקימות.אא"כ אתה חושב שהדולר ימשיך לרדת עוד כמה חודשים, אז אולי בכמה חודשים תהיה בקימות.
אבל מכיון שכנראה אתה לא רוצה להתעסק עם זה, אז עדיף להיות ברגיל ולא בקימות.כמובן שאין כאן שום המלצה.
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@בית-שמש
ההיגיון שלי אומר שכעת כדאי להיות ב-S&P500 כי יש יותר סיכוי שהדולר יעלה.
כשהוא יגיע ל-4 אז נדון האם להעביר לקימות.אא"כ אתה חושב שהדולר ימשיך לרדת עוד כמה חודשים, אז אולי בכמה חודשים תהיה בקימות.
אבל מכיון שכנראה אתה לא רוצה להתעסק עם זה, אז עדיף להיות ברגיל ולא בקימות.כמובן שאין כאן שום המלצה.
@צמיחה אני מנסה להבין מה ההיגיון לא להעביר לקיימות אם הדולר בשיא באזור ה4 ש"ח שאז אין יותר מה להרוויח מהדולר אלא רק להפסיד, אז למה לא להנות רק מהפירות של הS&P בקיימות בלי לקחת שום סיכון ולכאו' בצד השני אפשר רק להפסיד?
מנסה להבין מה באמת השיקולים אם תוכל....
תודה רבה לך על כל העזרה בכל אופן עזרת לי מאוד!! -
@צמיחה אני מנסה להבין מה ההיגיון לא להעביר לקיימות אם הדולר בשיא באזור ה4 ש"ח שאז אין יותר מה להרוויח מהדולר אלא רק להפסיד, אז למה לא להנות רק מהפירות של הS&P בקיימות בלי לקחת שום סיכון ולכאו' בצד השני אפשר רק להפסיד?
מנסה להבין מה באמת השיקולים אם תוכל....
תודה רבה לך על כל העזרה בכל אופן עזרת לי מאוד!!@בית-שמש
גם אם הדולר עלה ל-4 אולי הוא ימשיך לעלות,
ואם תהיה במסלול קימות לא תקבל את עליית הדולר.
מלבד זאת יש עלות לגידור, וזה יכול להגיע לבערך 1% בשנה.
כלומר זה משפיע על גובה התשואה.
לכן מי שנמצא רק בקימות הוא לוקח סיכון, הוא גם מרויח פחות מהמדד עצמו, כי הוא משלם את עלות הגידור. וגם יפסיד את עליית הדולר במקרה שהדולר יעלה. -
-
@נחמן-גו
לא מובן מה השאלה,
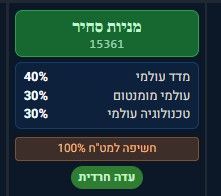
מניות סחיר זה מסלול שמשתנה בין החברות.
במיטב זה מדד עולמי,
ויש חברות שזה בכלל בישראל.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@נחמן-גו
לא מובן מה השאלה,
מניות סחיר זה מסלול שמשתנה בין החברות.
במיטב זה מדד עולמי,
ויש חברות שזה בכלל בישראל. -
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)